今の予想配当利回りは3.97%です(今期の会社予想の配当18円と、2026年11月9日の株価で計算)。
過去10期の3月末の、実績の配当で計算した利回りを平均すると2.13%。平均の2倍近くになっています。
システナ(2317)。ソフトウェアの開発や検証、企業向けのITサービス、パソコンなどIT機器の販売を手がける会社です。
利回りがここまで上がったのは、配当の方針を変えたからなのか、記念配当が入ったのか、それとも株価が下がったからなのか。決算短信を遡って確かめました。
基本データ
| 項目 | 数値 |
|---|---|
| 証券コード | 2317 |
| 企業名 | 株式会社システナ |
| 業種 | 情報・通信業(ソフトウェアの開発・検証、ITサービス、IT機器の販売) |
| 株価 | 453円 |
| 時価総額 | 約1,929億円 |
| 配当利回り(予想) | 3.97%(18円) |
| PER(会社予想) | 15.23倍 |
| PBR(実績) | 3.85倍 |
| EPS(予想) | 29.74円 |
| BPS(実績) | 117.67円 |
| 自己資本比率 | 67.6% |
| 決算期 | 3月 |
| 私の平均取得単価 | 345円(簿価利回り5.22%) |
PBRは3.85倍。帳簿上の純資産の3倍を超える値段がついています。
高配当株としては高めのPBRですが、その分、自己資本に対する稼ぎ(ROE)が高い会社でもあります。これは後で数字を見ます。
売上の4割近くはIT機器販売などの事業。利益はソフト開発が稼ぐ
事業は7つに分かれています。いちばん売上が大きいのは、パソコンやサーバーなどを企業に販売するビジネスソリューション事業です。
| セグメント | 売上比率 | 主な中身 |
|---|---|---|
| ビジネスソリューション | 37.7% | サーバー、パソコン、ソフトウェアなどIT関連商品の企業向け販売、基盤構築 |
| IT&DXサービス | 23.2% | PMO(プロジェクト管理の支援)、システム運用、ソフトウェアテスト、データ入力などのアウトソーシング |
| プロジェクトマネジメントデザイン | 16.2% | 通信・Webサービス・社会インフラなどのシステムの企画・設計・開発・検証 |
| デジタルインテグレーション | 11.0% | 保険・銀行などの金融系や公共系の基幹システム開発 |
| 次世代モビリティ | 8.0% | 自動車メーカー向けの車載ソフトウェアの開発 |
| DX&ストック型ビジネス | 3.0% | 自社のノーコード基盤「Canbus.」、クラウドサービスの提供 |
| その他 | 0.9% | 通信機器の開発、ゲーム開発など |
ただ、利益で見ると景色が変わります。
会社の決算説明資料の構成比では、ビジネスソリューション事業は営業利益の約2割。一方、売上の8%しかない次世代モビリティ事業が、営業利益の約2割を稼いでいます。この事業の2026年3月期の営業利益率は42.5%でした。
売上の1割以上を占める取引先はない、と決算短信に書かれています。特定の1社に頼っている会社ではありません。
営業利益率は、9年で8%から16%へ
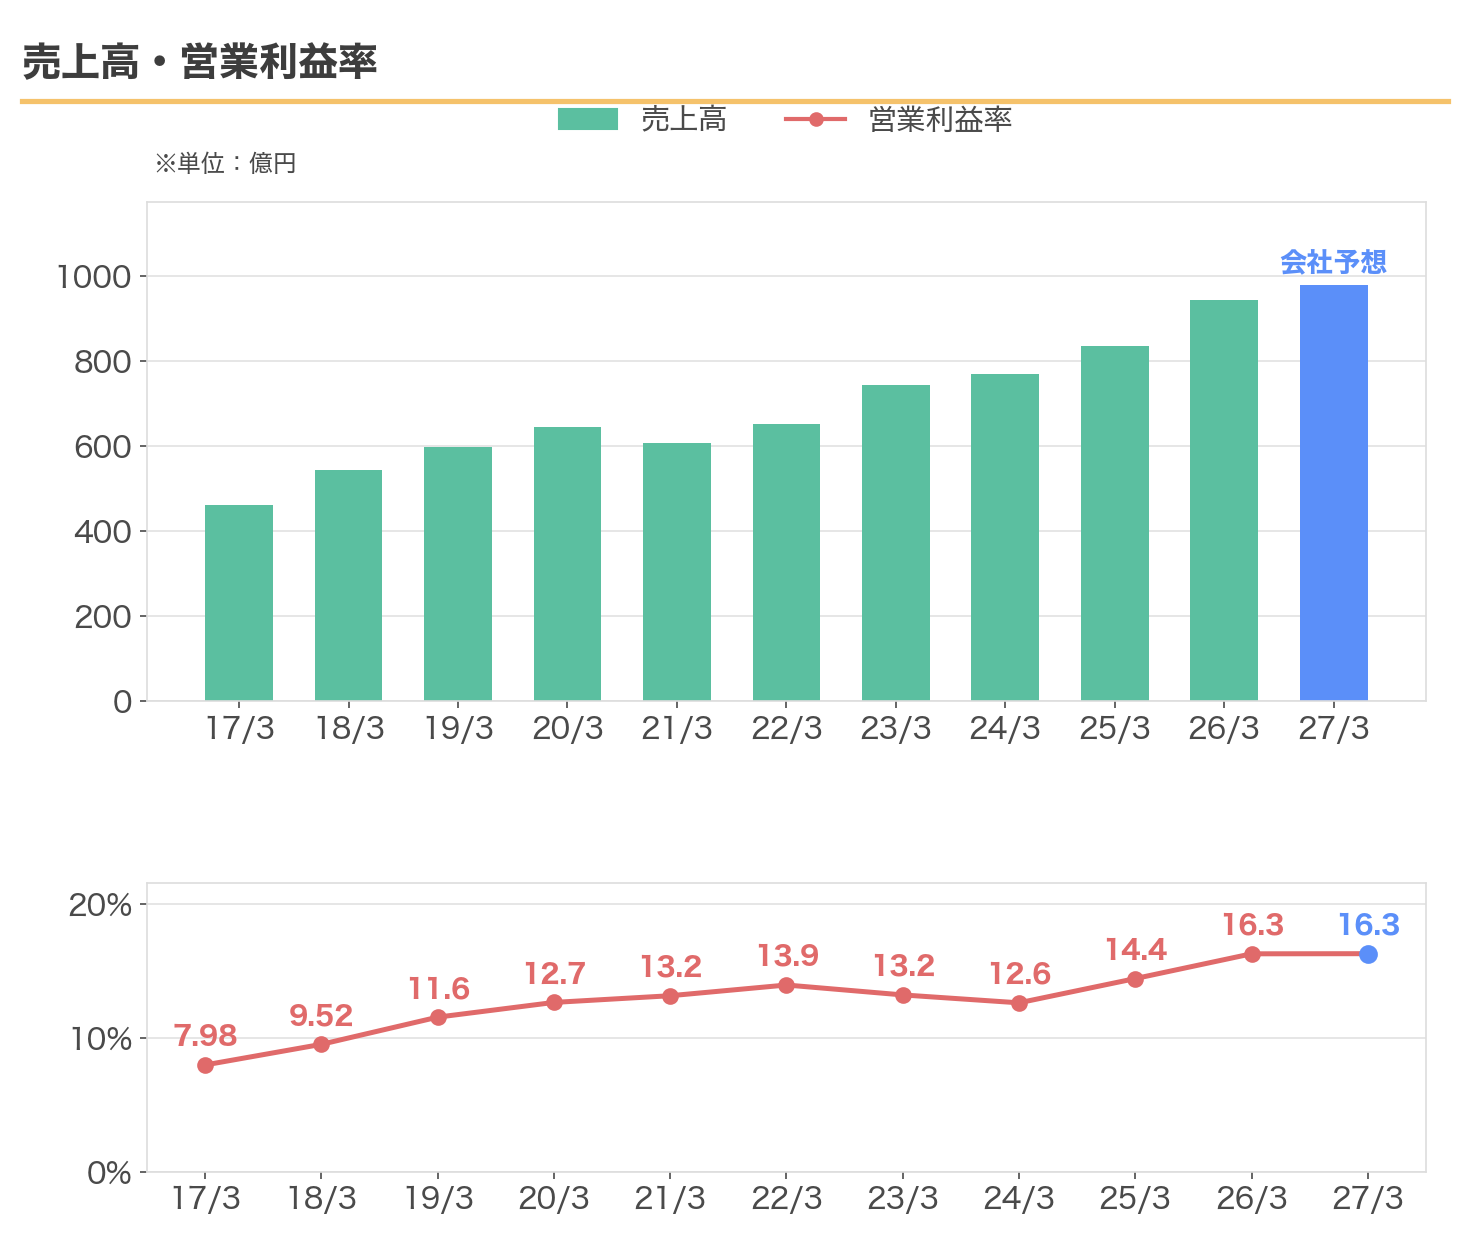
グラフは2017〜2026年3月期の実績と、2027年3月期の会社予想(青)です。
売上高は2017年3月期の462.6億円から、2026年3月期は944.0億円。2021年3月期に一度減っていますが、9年で約2倍です。
伸び方が大きいのは利益の方で、営業利益率は7.98%から16.28%へ。営業利益は36.9億円から153.7億円へ、4倍を超えました。
今期の会社予想は、売上高980億円、営業利益率16.29%。ほぼ前期並みの利益率を見込んでいます。
ROEは、9期続けて19%前後かそれ以上
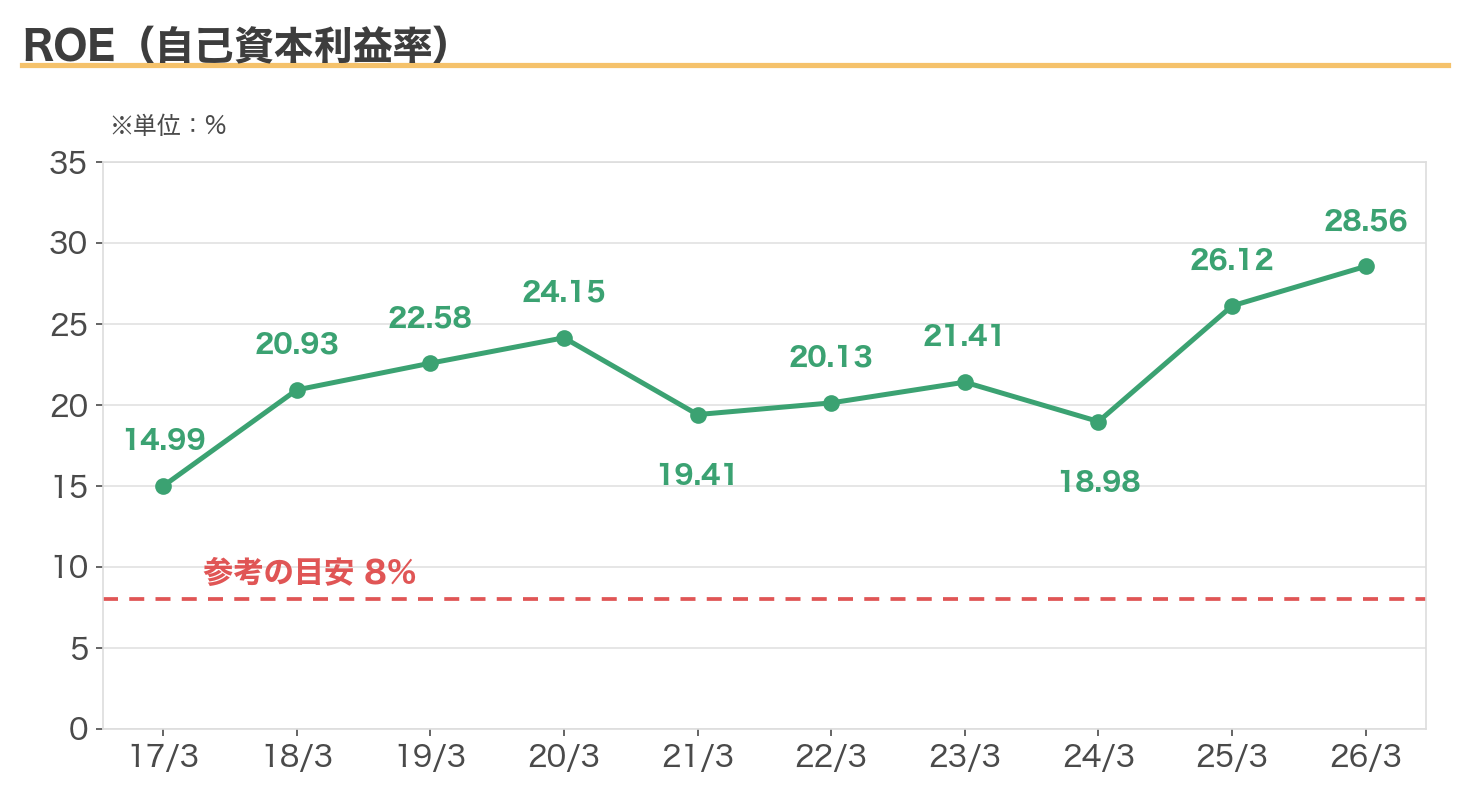
ROE(自己資本に対して、どれだけ利益を出したか)は、2018年3月期以降、いちばん低い年でも18.98%(2024年3月期)。2026年3月期は28.56%でした(IR BANKの、期末の自己資本で割った値)。会社の決算短信にある、期首と期末の平均で割ったROEでは31.4%です。
2025年3月期に大きく上がったのは、利益が増えただけではありません。この期は約98.9億円の自社株買いをしていて、株主資本が379.6億円から324.2億円に減っています。分母が小さくなった年でもありました。
会社予想の1株利益を9月末の1株純資産で割ると25.3%です。一般的な通期のROEとは計算方法が違う、私が計算した参考値です。
配当の方針は「配当性向40%以上」のまま
| 方針 | 内容 |
|---|---|
| 配当性向 40%以上(目標) | 安定配当の継続をベースとした上で、経営成績に応じた利益配分を行うことを基本方針とし、連結配当性向40%以上を目標に積極的に実施 |
| 配当の回数 年2回 | 中間配当と期末配当の年2回。決定機関は取締役会 |
| 自社株買い(機動的に実施) | 財務状況や株価の推移等を勘案しつつ、利益還元策の一環として機動的に実施。2024年5〜10月に計3,000万株・約98.9億円を取得し、うち2,500万株を2024年9月20日に消却。2026年11月4日に、上限100億円の新しい取得と、4,260万株の消却を決議 |
この「連結配当性向40%以上を目標」という文言は、私が確かめた2017年3月期から2026年3月期までの10期分の決算短信で、すべて同じでした。
つまり、ここ数年で配当の方針は変わっていません。
変わったのは、実際の配当性向の方です。2018〜2022年3月期は31.7〜38.9%でしたが、2024年3月期は53.6%、2025年3月期は51.8%。2026年3月期は44.2%で、今期の予想は60.5%(18円÷29.74円)です。
自社株買いは、自己株式を除いた株数を減らすので、利益の総額が同じなら1株あたりの利益を押し上げます。取得した株を消却しても、1株利益がさらに上がるわけではありません。1株配当が増えるかどうかも、別の判断です。2024年10月に取得を終えたあと、2026年11月4日に新しい自社株買いを決めました。これは後の節で書きます。
配当は10年で8倍へ〈今期予想〉
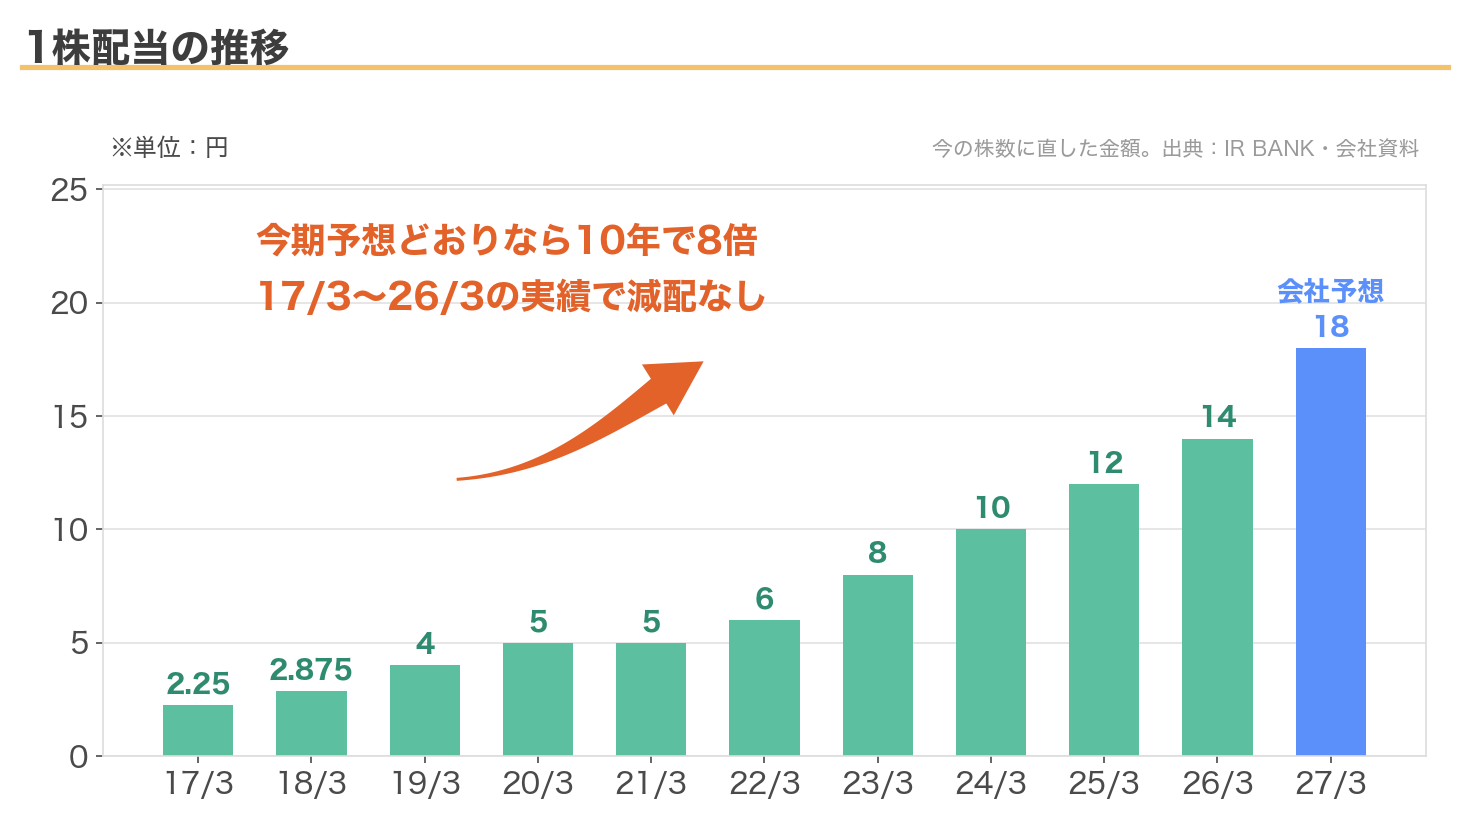
2017年3月期の配当は、今の株数に直すと2.25円でした。
2020年3月期と2021年3月期は5円で据え置き。そこから2022年3月期の6円、8円、10円、12円、14円と、5期続けて増配しています。今期の予想は18円で、予想どおりなら6期連続、10年前の8倍です。
2017年3月期から2026年3月期まで、年間の配当を前の期より減らしたことはありません。記念配当や特別配当も、この10期分の決算短信には出てきません。
前期は、期初の予想が12円でした。2025年10月に業績予想を上げたときに13円へ、決算で14円へと、2回上がって着地しています。
株価は約10年で4.5倍。ただし2021年の水準には届いていない
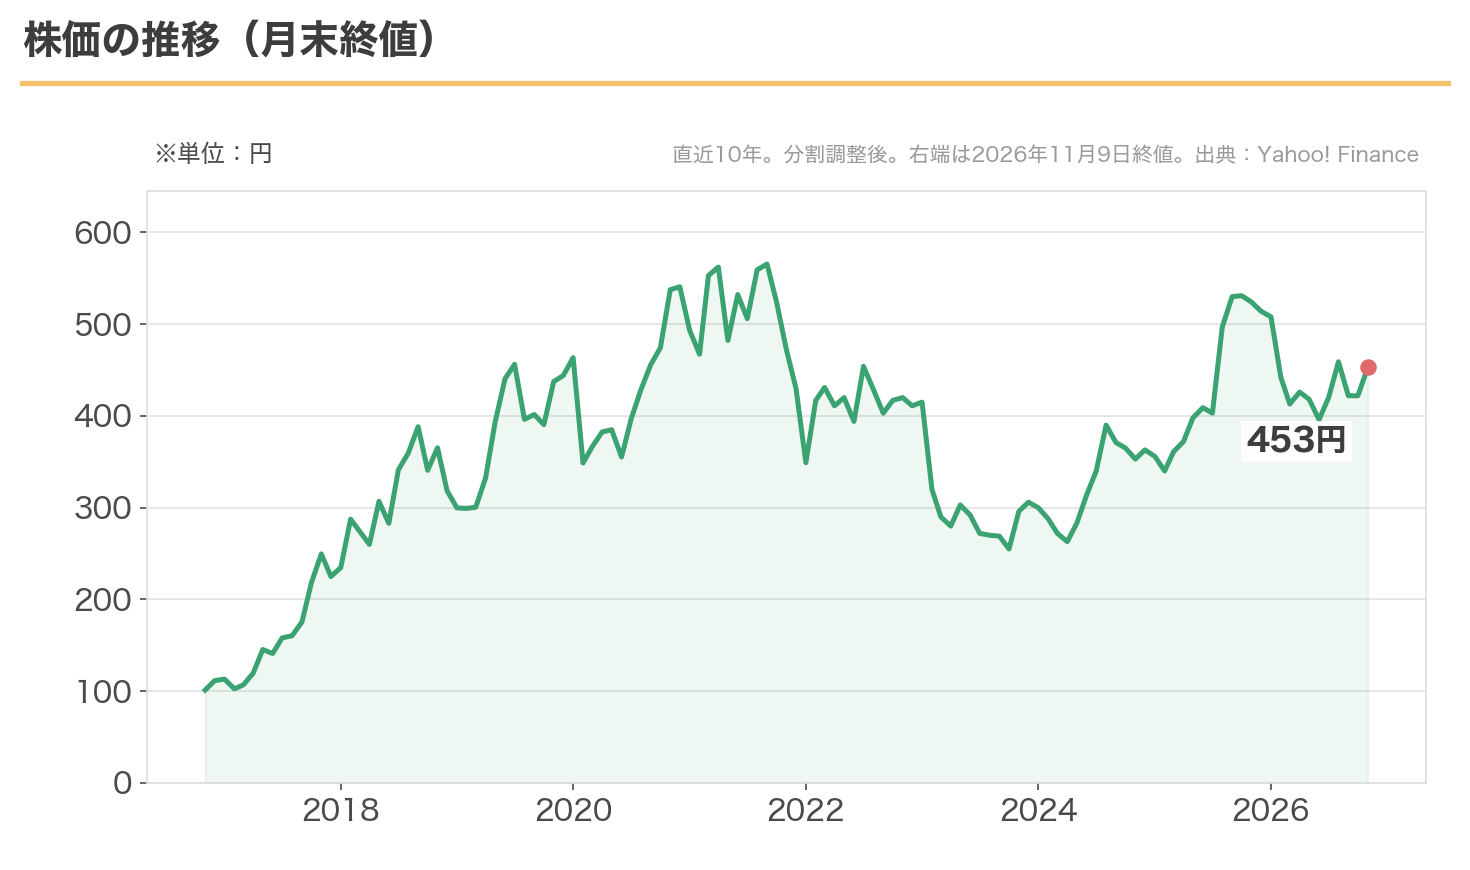
2016年11月末の101.25円(分割調整後)から、2026年11月9日には453円へ。約10年で4.5倍です(配当を含まない株価の比較)。
ただ、月末の終値で見ると、2021年の高値をまだ超えていません。月末の終値でいちばん高かったのは、2021年9月末の565.5円でした。そこから2023年10月末の255円まで下げ、2025年10月末に531円まで戻したあと、また下げています。
今年は決算のあとに下げる場面が続きました。第1四半期決算の翌営業日の7月31日は1日で10.3%安。中間決算のあとも、10月30日に4.1%、11月2日に2.6%下げました。その後、自社株買いを発表した11月4日は8.0%上がっています。
第1四半期の営業利益は前年同期比9.0%増でした。数字だけでは下げた理由は読み取れないので、ここでは事実だけ書いておきます。
配当利回りの推移と、今の位置
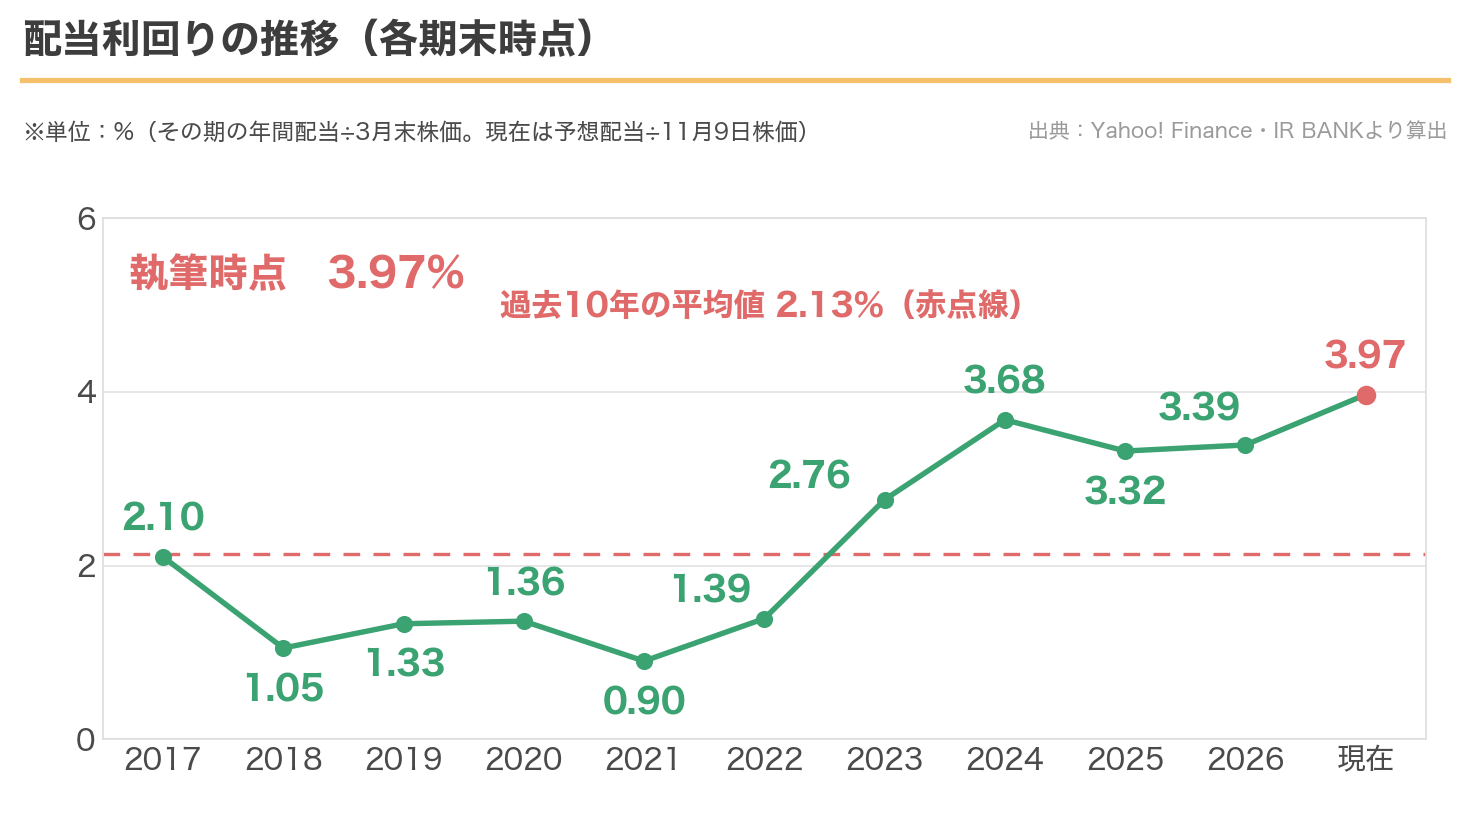
2018年から2022年の3月末は、利回りが0.90〜1.39%でした。高配当株と呼べる水準ではありません。
流れが変わったのは2023年3月末からで、2.76%、3.68%、3.32%、3.39%。今の予想利回りは3.97%で、各期末の実績利回り10時点の平均2.13%を1.84ポイント上回ります。
グラフに載せた10期の3月末でいちばん高かったのは、2024年3月末の3.68%。今の3.97%はそれも上回っています。毎日の利回りまで含めた「過去最高」という意味ではありません。
私の取得単価は345円で、簿価利回りは5.22%です。
2017年3月期から2026年3月期までの10期の期末PER(実績)は、13.1倍から43.1倍。今の予想PER15.23倍は参考の比較ですが、このレンジの下の方です。
同業では、JBCCホールディングス(9889)が20.3倍、アルファシステムズ(4719)が11.7倍(各社が中間決算で公表した2027年3月期の予想1株利益と、11月9日の終値で計算)。比べる相手は、バフェット・コードの類似企業比較に出てくる2社です。
利回りが平均の2倍近くになった理由
ここからが、この記事でいちばん確かめたかったところです。
先に、違ったものから書きます。配当の方針は「配当性向40%以上」のままで、変わっていません。記念配当や特別配当も入っていません。2回の株式分割は、グラフも平均も今の株数に直して計算しているので、分割で数字がずれているわけでもありません。
では何なのか。比べている平均の中身と、配当・株価の変化を、4つの角度から分けて見ていきます。どれも別々の原因というより、同じ増配と株価の動きを、違う期間から見たものです。
1つ目は、平均の中身です。
10期のうち2018〜2022年3月期の5期は、利回りが0.90〜1.39%でした。この5期は、配当性向が31.7〜38.9%と今より低く、期末PERは25.6〜43.1倍と、株価が利益に比べてかなり高く評価されていた時期です。一方、2023〜2026年3月期の4期は利回りが2.76〜3.68%、期末PERは13.1〜15.6倍。直近4期だけで平均すると3.29%になります。
2つ目は、配当の伸びに株価がついてきていないことです。
2021年3月末から2026年3月末までに、1株配当は5円から14円へ2.8倍になりました。同じ期間に、株価は553円から413円へ、25%下がっています。
3つ目は、今期の増配の幅です。
会社は今期の純利益を6.0%減と見込みながら、配当は14円から18円へ、4円増やす予想を出しました。予想配当性向は60.5%で、前期の44.2%から上がる見込みです。目標は「40%以上」なので、下限の40%を上回っています。決算短信や決算説明資料を読んだ範囲では、18円にした理由として、方針の文言以外の説明は見当たりませんでした。
4つ目は、ここ1年の株価です。
2025年10月末の531円から、今は453円。約15%下がりました。ただ、3月末の株価413円のまま、配当を前期実績の14円から今期予想の18円に置き換えると、利回りは3.39%から4.36%になります。さらに株価を今の453円に置き換えると3.97%です。実際の利回りの推移ではなく、配当と株価の影響を分けた試算ですが、3月末から11月9日までの約7か月では、増配予想が利回りを押し上げ、株価の上昇が少し押し下げた計算になります。
まとめると、平均が低いのは、配当性向が今より低く、株価がとても高く評価されていた時期を含んでいるから。今が高いのは、配当が増え続けた一方で、株価が2021年の水準に戻っていないから。そこに今期の4円の増配が重なった、というのが私の見立てです。
「平均の2倍近く」という数字だけを見ると、何か特別なことが起きたように見えます。でも中身は、過去の増配に加えて、株価が2021年の水準を下回っていることと、まだ確定していない今期の増配予想が重なった結果でした。今の株価453円で前期実績の14円を割ると、利回りは3.09%です。
中間期は営業益0.5%減。オフィス移転の費用が出た
10月29日に発表された中間決算(4〜9月)です。
| 項目 | 前年の中間期 | 今年の中間期 |
|---|---|---|
| 売上高 | 469.7億円 | 489.1億円(4.1%増) |
| 営業利益 | 75.9億円 | 75.6億円(0.5%減) |
| EBITDA+S | 78.2億円 | 83.3億円(6.5%増) |
| 純利益 | 55.0億円 | 53.4億円(2.9%減) |
会社は営業利益が微減になった理由として、「一時的なオフィス移転関連コスト(新オフィス開設費用および旧オフィス原状回復費用等)」と「株式報酬費用」の計上などを挙げています。
中間期の数字から第1四半期を引いて、7〜9月の3か月だけを私が計算すると、営業利益は37.2億円で、前年同期の40.8億円から8.7%減でした。第1四半期は9.0%増でしたが、7〜9月は前年同期を下回りました。
事業別では、金融系のシステム開発が中心のデジタルインテグレーション事業が営業利益31.9%増。一方、ビジネスソリューション事業は5.6%減で、会社は「前期に発生したPC更新特需が一巡した影響」と説明しています。
通期の予想(売上高980億円・営業利益159.6億円・年間配当18円)は変えていません。中間期の営業利益は、通期予想の47.4%です。中間配当の9円も決まりました。
2026年5月には、2029年3月期に売上高1,200億円、営業利益201.6億円を目指す新しい中期経営計画も出しています。前年の2025年5月に出した計画(2028年3月期に営業利益160億円)を、1年で置き換えた形です。
11月4日、新しい自社株買いと消却を決めた
中間決算から6日後の11月4日、会社は自己株式の消却と、新しい自社株買いを取締役会で決議しました。
| 項目 | 内容 |
|---|---|
| 消却する株式 | 4,260万株(消却前の発行済株式総数の10.00%)。2026年11月12日に消却する予定 |
| 取得する株式の上限 | 2,380万株(2026年9月末の、自己株式を除く発行済株式総数の6.65%) |
| 取得額の上限 | 100億円 |
| 取得期間 | 2026年11月5日〜2027年11月4日 |
| 取得方法 | 東京証券取引所での市場買付 |
取得の理由として、会社は、今の株価は「本質的な収益力や成長ポテンシャルを十分に反映しておらず、同業水準や過去実績に照らしても割安な水準にある」と判断した、と書いています。消却については、株主への利益還元と資本効率の改善を図るとともに、将来の株式の売却などで株式の価値が薄まるという、市場の心配をなくすためとしています。
上限まで買うとは限りません。会社も、市場環境などによって、一部または全部の取得が行われない可能性があると書いています。
発表した11月4日の終値は444円で、前の営業日(11月2日)の411円から8.0%上がりました。
すでに持っている自己株式を消却しても、自己株式を除いた株数は変わらないので、1株利益や1株配当の計算には影響しません。これから市場で株を買えば、利益の総額など、ほかの条件が同じなら、1株利益を押し上げる方向に働きます。どれだけ効くかは、実際に買う株数や時期で変わります。会社予想の1株利益29.74円は、この自社株買いを決める前の予想です。
気をつけたいところ
引っかかっている点を4つ書いておきます。
1つ目は、配当性向の高さです。
今期の予想配当性向は60.5%。方針は「40%以上」なので外れてはいませんが、以前の30%台と比べると、利益が減ったときの余裕は小さくなっています。累進配当(配当を減らさない方針)を掲げているわけではありません。
2つ目は、パソコン需要の反動です。
2026年3月期は、Windows 10のサポート終了に伴うパソコンの入れ替えが、ビジネスソリューション事業の売上を押し上げました(会社の決算説明資料)。この事業は売上の37.7%を占めます。中間期の決算では、会社がすでに特需の一巡を挙げています。
3つ目は、株価の評価の振れ幅です。
期末のPERは、2021年3月期の43.1倍から2026年3月期の13.1倍まで動きました。利益が伸びていても、評価が下がれば株価は下がります。2021年から2026年にかけて、実際にそれが起きました。
4つ目は、大株主の存在です。
創業者と親族の資産管理会社であるSMSホールディングスが、議決権の29.03%を持つ筆頭株主です(2026年3月末)。会社は「事業活動や経営判断において同社からの制約はなく、当社の独立性は十分に確保されております」としていますが、持ち分の大きさは知っておいてよいと思います。
まとめ
| 項目 | 評価 |
|---|---|
| 配当利回り | ◎ 予想3.97%。各期末の実績利回りの平均2.13%の2倍近く |
| 減配の実績 | ◯ 2017〜2026年3月期は減配なし。2021年3月期は据え置き |
| 還元方針 | ◯ 配当性向40%以上が目標。累進配当ではない |
| 配当の余力 | △ 今期の予想配当性向は60.5%。前期の44.2%から上がり、以前より利益の多くを配当に回す |
| 業績の安定性 | ◯ 売上は9年で約2倍、営業利益率は8%から16%へ。売上の4割近くはIT機器販売などの事業 |
| 割安度 | △ 予想PER15.23倍は過去レンジの下の方。ただしPBRは3.85倍で、比較は参考にとどめる |
| 財務 | ◯ 自己資本比率67.6%。短期・長期の借入金は合計約16.0億円(2026年3月末、2026年3月期 決算短信) |
| 総合 | ◯ 利回りの高さは、過去の増配・株価の伸び悩み・今期の増配予想が重なった結果。11月に上限100億円の自社株買いを決議。課題は配当性向の上昇とパソコン特需の反動 |
利回りが平均の2倍近くと聞くと、身構えてしまいます。
調べてみると、方針の変更も記念配当もありませんでした。配当は5期続けて増え、株価は2021年の水準に戻っていない。その差が、利回りとして出ていました。
同じIT系の会社では、アイティフォーの記事も書いています。あちらは金融機関向けのシステム、こちらは開発・検証から機器の販売まで幅広く手がけています。
・本記事の株価・指標・業績・配当の数字は、2026年11月9日時点のものです。株価は同日の終値、業績と配当は2026年10月29日発表の中間決算までの実績と会社予想、自己株式は2026年11月4日の発表に基づいています。
・次回の決算発表は2027年2月4日(第3四半期業績発表)の予定です(会社のIRカレンダーより)。最新の数字は必ずご自身でご確認ください。
・配当は2018年6月1日と2021年12月1日の株式分割(いずれも1株を4株)を調整し、今の株数に直した金額で表示しています。2017年3月期〜2026年3月期の決算短信に、記念配当・特別配当の記載はありません。
・配当性向40%以上は会社の目標であり、将来の配当を保証するものではありません。2027年3月期の予想配当性向は60.5%です。
・過去10期平均の配当利回り2.13%は、2017年3月期〜2026年3月期の年間配当実績を、各期末の最終取引日の終値で割った利回りの単純平均です。各期の計算値は丸めずに平均し、最後に小数第2位へ四捨五入しています。現在の3.97%は、2027年3月期の予想配当を用いています。
・過去のPERレンジは、IR BANKに掲載された各期末のPER(実績)です。今の予想PERとの比較は参考です。
・類似企業PERは、バフェット・コードの類似企業比較に載っている2社について、各社が公表した2027年3月期の予想1株利益(JBCCホールディングス99.54円、アルファシステムズ260.00円。いずれも中間決算の短信)と2026年11月9日の終値で計算しました。
・ROEのグラフは、2017〜2026年3月期のIR BANKの実績値(期末の自己資本で計算)です。会社の決算短信のROE(期首・期末の平均で計算)とは異なり、2026年3月期は短信では31.4%です。指標欄の今期ROE25.3%は、会社予想EPSを2026年9月末のBPSで割った参考値で、会社の公表値ではありません。
・7〜9月の営業利益は、中間期の数字から第1四半期の数字を引いて私が計算したものです。
・本記事は特定の銘柄の売買を推奨するものではありません。私自身の保有銘柄について、投資判断の記録として書いたものです。投資の最終判断はご自身の責任でお願いします。
コメント