野村不動産ホールディングスの1株配当は、2017年3月期の13円から、今期(2027年3月期)の予想は44円。予想どおりなら10年で3.4倍になります。
一方で株価は、2026年11月13日の終値で926.5円。2月末の1,162.5円から2割ほど下がりました。
その結果、今の予想配当利回りは4.75%。PBRは0.97倍で、株価は1株あたりの帳簿上の自己資本を少し下回っています。
基本データ
| 項目 | 数値 |
|---|---|
| 証券コード | 3231 |
| 企業名 | 野村不動産ホールディングス株式会社 |
| 業種 | 不動産業(マンションの分譲、オフィスや商業施設の開発・賃貸、仲介、管理) |
| 株価 | 926.5円 |
| 時価総額 | 約8,505億円 |
| 配当利回り(予想) | 4.75%(44円) |
| PER(会社予想) | 9.23倍 |
| PBR(実績) | 0.97倍 |
| EPS(予想) | 100.35円 |
| BPS(実績) | 953.70円 |
| 自己資本比率 | 28.0% |
| 決算期 | 3月 |
| 私の平均取得単価 | 592円(簿価利回り7.43%) |
| 有利子負債 | 1兆7,109億円(2026年9月末) |
PERは9.23倍で、過去10期の期末PER(6.6〜11.5倍)の中ほど。PBRは0.97倍で、1倍を少し下回っています。
私の取得単価は592円で、今期の予想配当で計算した税引前の簿価利回りは7.43%です。
表の最後に1行足したのは、有利子負債です。この数字については、あとの「気をつけたいところ」で書きます。
マンションとオフィスを建てて、売って、貸して、管理する会社
中心にいるのは子会社の野村不動産です。マンションの「プラウド」を分譲し、オフィスビルや商業施設、物流施設を開発して、貸したり売ったりしています。
そこに、不動産の仲介(野村の仲介プラス)、REITや私募ファンドの運用、マンションやビルの管理が加わります。
| セグメント | 売上比率 | 主な中身 |
|---|---|---|
| 住宅 | 45.8% | マンション・戸建ての分譲、賃貸マンションの開発と売却、シニア向け住宅、ホテル |
| 都市開発 | 33.8% | オフィスビル・商業施設・物流施設の開発と賃貸、収益不動産の売却、フィットネスクラブ |
| 海外 | 0.4% | ベトナム・フィリピン・タイなどでの住宅分譲やオフィス賃貸 |
| 資産運用 | 1.7% | REIT・私募ファンドなどの運用 |
| 仲介・CRE | 6.6% | 個人や企業向けの不動産仲介、企業の不動産活用の提案 |
| 運営管理 | 11.6% | マンション・オフィスビルの管理、修繕工事やリフォーム |
売上の8割近くは、住宅と都市開発の2つです。
ただ、利益で見ると少し景色が変わります。2026年3月期の事業利益(会社が重視している利益で、営業利益に持分法の損益などを足したもの)は、住宅617億円・都市開発540億円に対して、資産運用・仲介・運営管理の3つを合わせて431億円ありました。売上では2割ほどの事業が、6部門の事業利益の合計の4分の1あまりを占めています(いずれも部門間の取引を含む、決算短信の数字)。
大株主は野村ホールディングスで、2026年9月30日時点で議決権の37.08%を持っています(会社の決算説明資料)。会社は、野村ホールディングスとのあいだにガバナンスに影響しうる合意や契約はなく、十分な独立性があると説明しています。
売上は9年で1.65倍。営業利益率は11.8〜15.7%
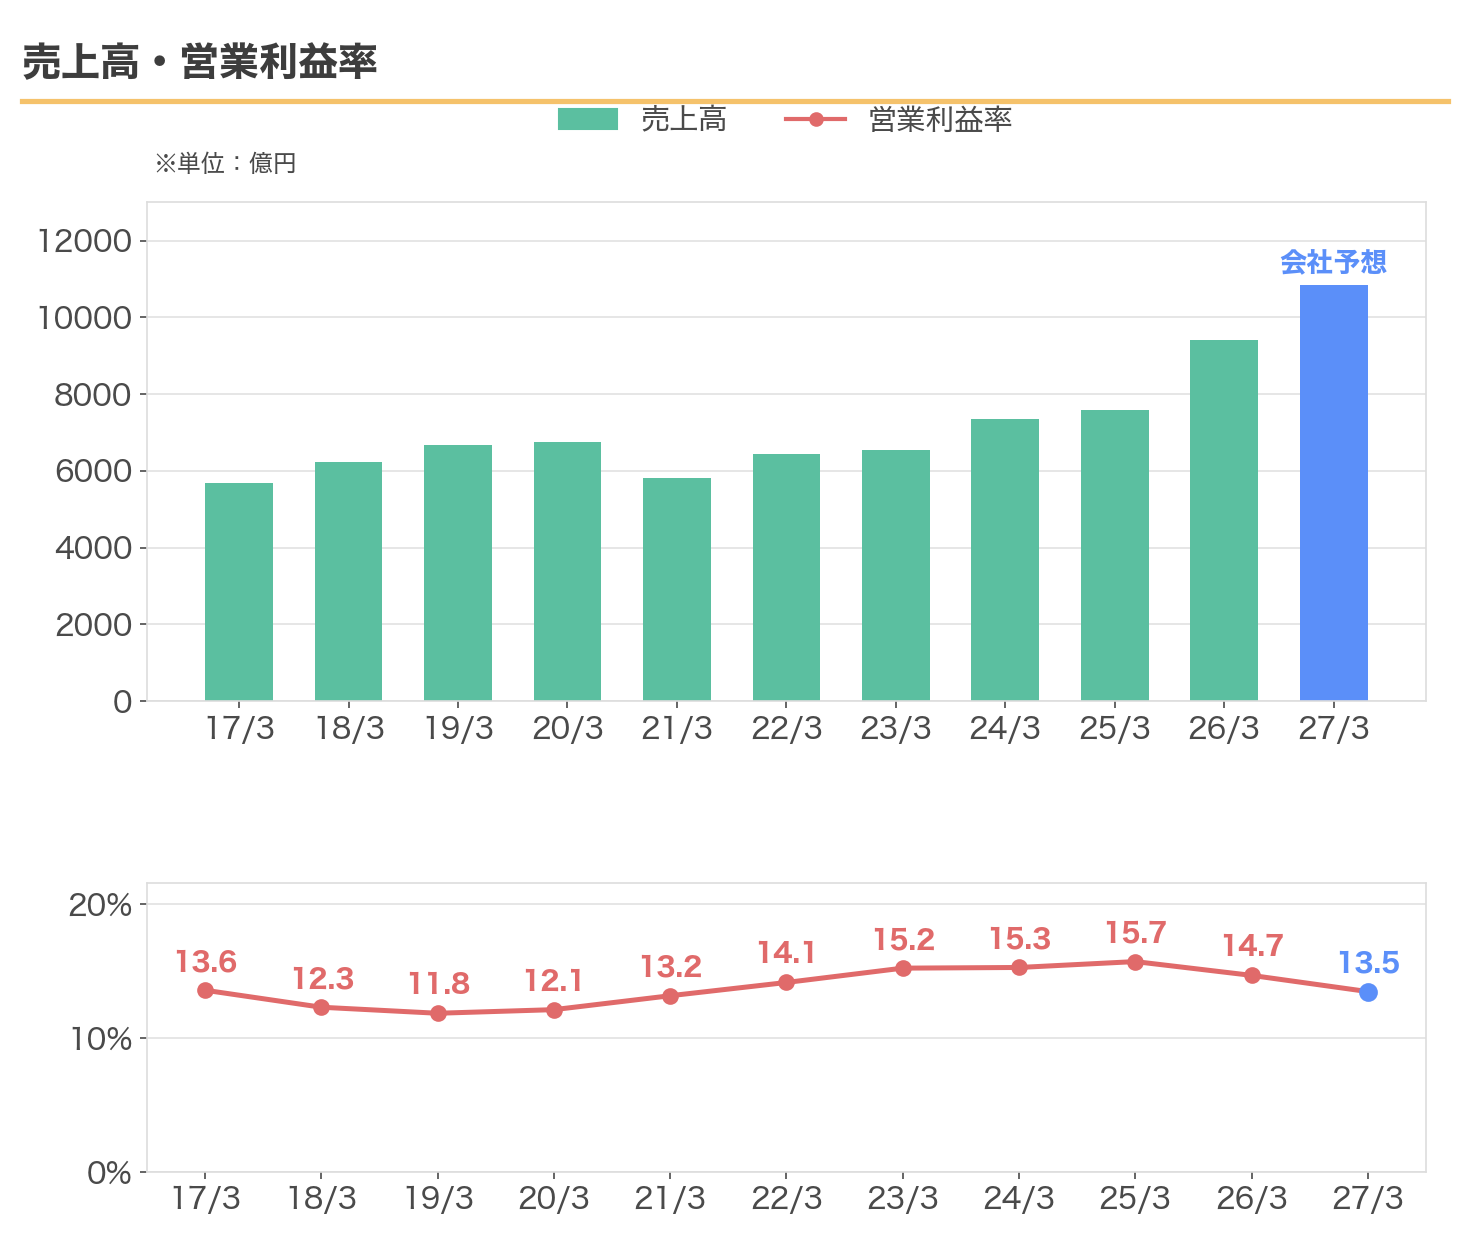
売上高は、2017年3月期の5,697億円から2026年3月期の9,425億円へ。9年で約1.65倍です。
途中、2021年3月期は14.2%の減収でした。
2026年3月期は24.4%の増収で、都市開発の売上が52.2%、住宅が17.6%増えています(部門間の売上を含む、決算短信の数字)。今期の会社予想は売上1兆850億円です。
営業利益率は、この10期で11.8%から15.7%のあいだ。今期の予想は13.5%です。
ROEは4期続けて10%台
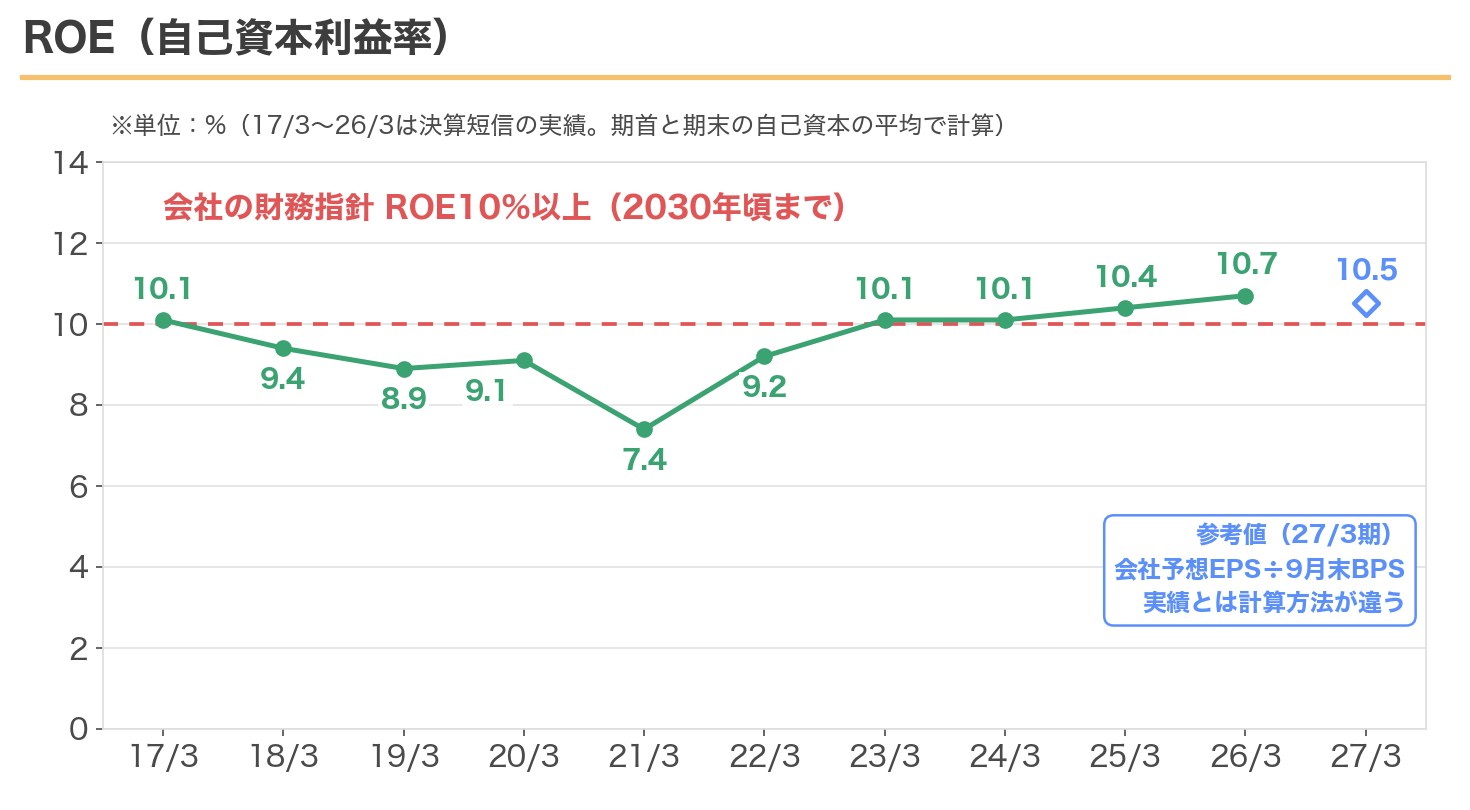
ROE(自己資本に対して、どれだけ利益を出したか)は、2021年3月期の7.4%を底に、2026年3月期は10.7%まで戻りました。
会社は2025年4月の経営計画で、2030年頃までの財務指針としてROE10%以上を掲げています。実績では、2023年3月期から2026年3月期まで4期続けて10%台でした。
10月29日の決算説明会では、金利の動きを踏まえると10%では足りないのではないかと社内で議論していて、2028年に次の経営計画を出すときに引き上げを検討する、という社長の回答がありました(会社公表の質疑応答)。
会社の資料では、自社の資本コストを約8%と見ています。
総還元性向40〜50%と、DOE4%の下限
| 方針 | 内容 |
|---|---|
| 総還元性向 40〜50%(2026年3月期〜2030年頃) | 配当と自己株式の取得を合わせて、純利益の40〜50%を株主に還元。2026年3月期の実績は41.4% |
| DOE 4%を下限(2026年3月期〜2030年頃) | 年間配当を、期中平均の自己資本の4%以上にする。2026年3月期の純資産配当率は4.5%(決算短信) |
| 配当に軸足 | 決算説明資料に「総還元性向のレンジの中で、配当金に軸足を置いた株主還元を実施」と記載 |
| 自己株式の取得(機動的) | 決算説明資料に「株価水準と財務健全性を見て機動的に対応」と記載。10月29日以降、新しい取得の発表はなし(11月13日時点) |
DOE(株主資本配当率)は、自己資本に対して配当をどれだけ出すかの割合です。利益ではなく自己資本が基準なので、利益が落ちた年でも配当が下がりにくい仕組みになっています。ただし、自己資本が減ったり、会社が方針を変えたりすれば、減配もありえます。
総還元性向は、配当に自己株式の取得を足した割合です。2026年3月期は41.4%で、配当性向と同じ値でした(会社の10ヶ年実績表)。
今期の予想配当性向は43.8%(44円÷100.35円)です。会社の目安の40〜50%は、自己株式の取得も含めた総還元性向の目安なので、配当性向とは分けて見ています。
経営計画と決算資料の還元方針には、累進配当(配当を減らさず、維持か増配を続ける方針)という言葉は入っていません。
配当は10年で3.4倍へ(今期予想)
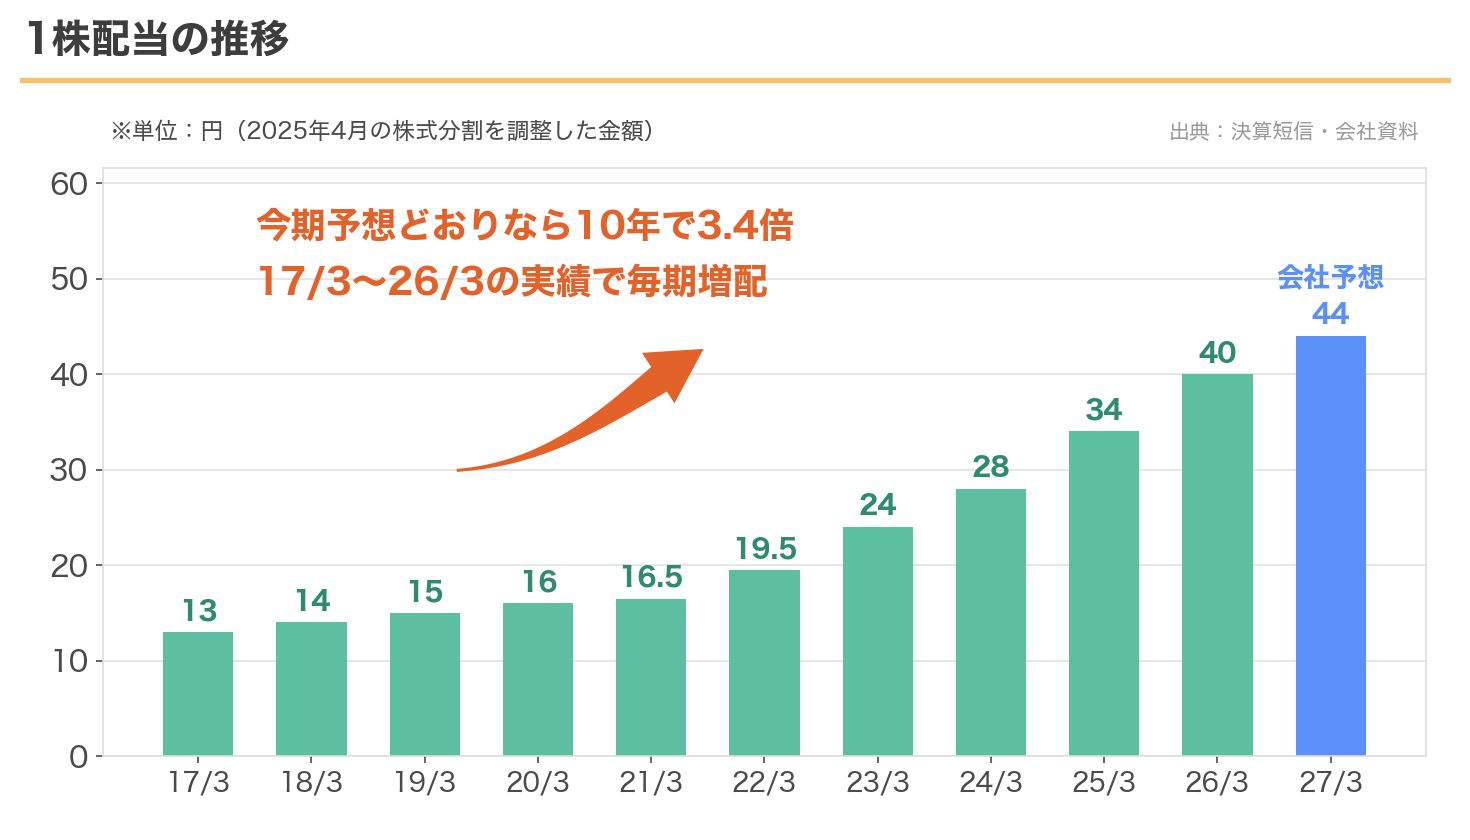
2017年3月期の13円が、2026年3月期は40円。今期の予想は44円で、予想どおりなら10年で3.4倍です。
2017年3月期から2026年3月期までの実績では、毎期、前の期より配当が増えています。いちばん小さかったのは2021年3月期の0.5円増(分割前で2.5円増)でした。会社の資料では、2013年3月期から2026年3月期まで14期連続の増配で、今期も予想どおりなら15期連続になります。
2026年3月期は、期の途中で1度予想が引き上げられています。2026年1月28日に、期末配当の予想を18円から22円へ。年間では36円の予想が40円になりました。
株価は10年で2.5倍。ただし2月末から2割下げた
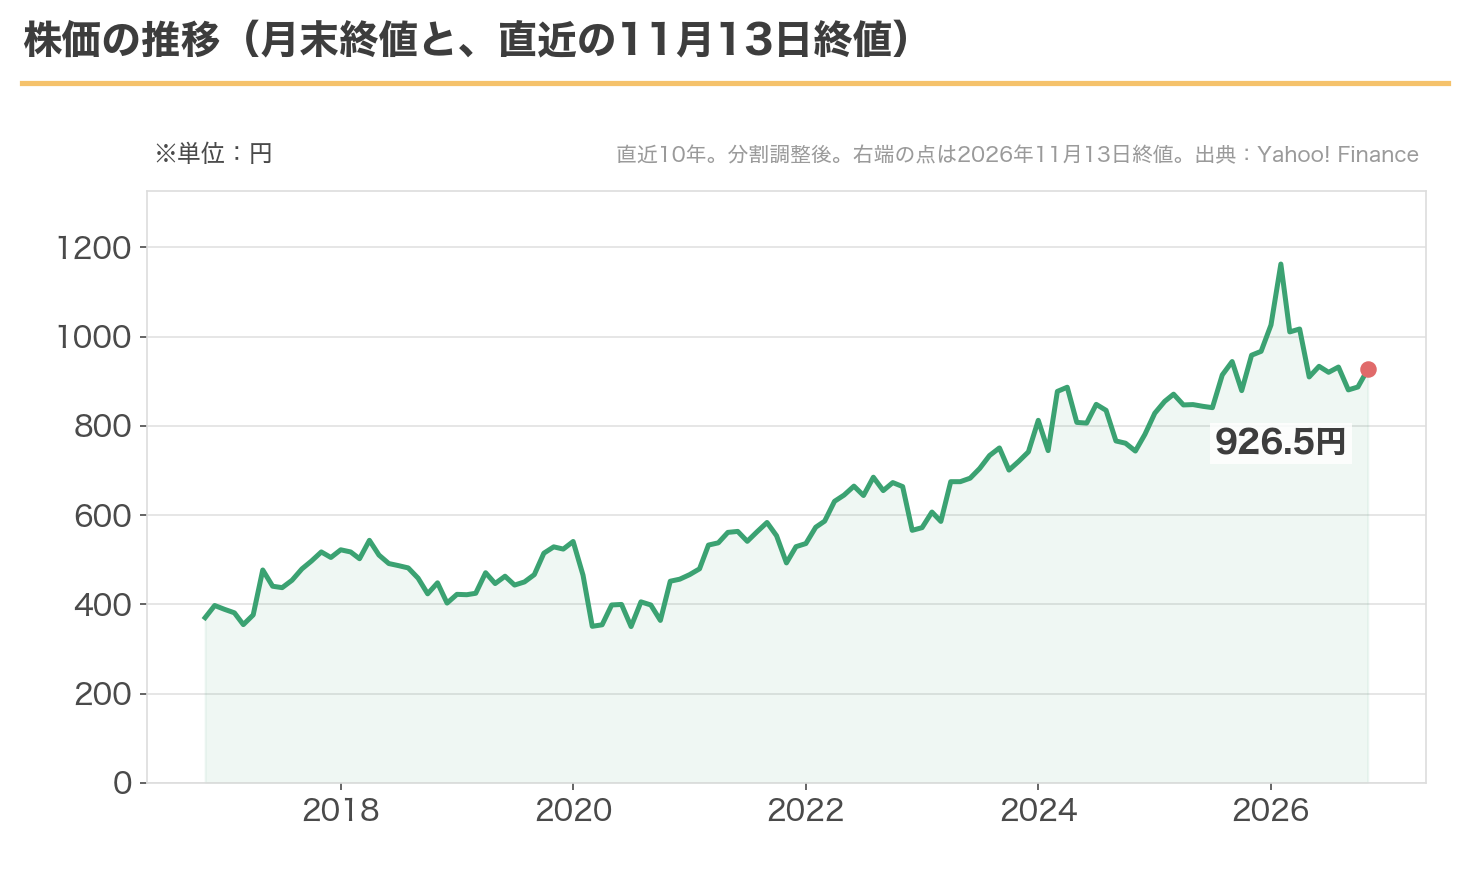
2016年11月末の370.4円(分割調整後)から、2026年11月13日には926.5円へ。約10年で2.5倍です(配当を含まない株価の比較)。
2026年2月27日の終値は1,162.5円でした。そこから11月13日までに、20%下がっています。
2026年5月以降は、月末の終値で880円台から930円台のあいだ。
中間決算の説明会では、会社の財務担当役員が「足元の株価は900円を割り、PBR1倍割れする水準に留まっている」と話しています(会社公表の質疑応答)。
配当利回りの推移と、今の位置
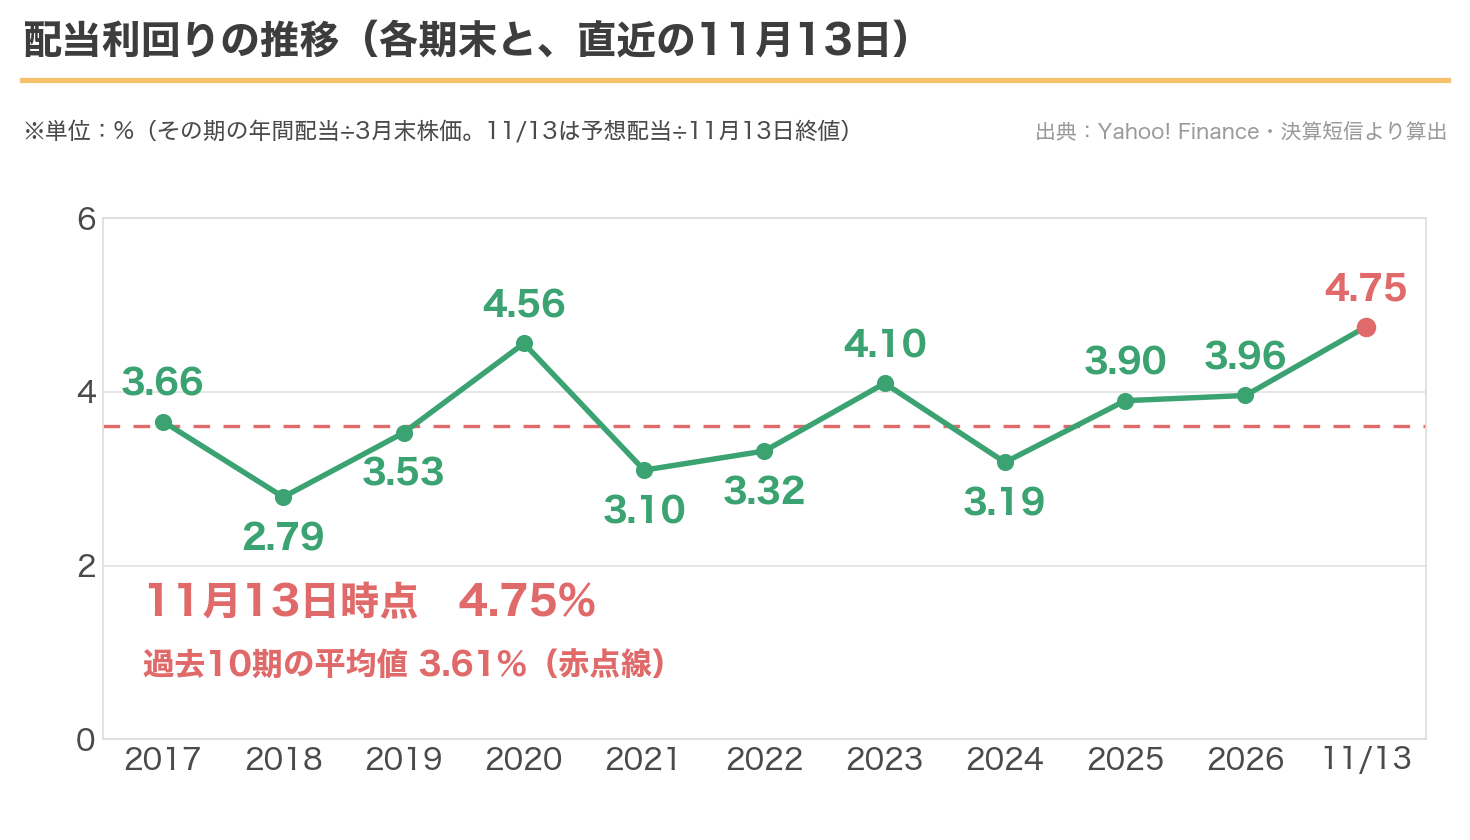
各期末の実績利回りは、2.79%から4.56%のあいだ。10時点の平均は3.61%です。
今の予想利回り4.75%は、その平均の約1.32倍。過去10期の3月末のどれよりも高い水準です(4.75%は、まだ確定していない今期の予想配当で計算しています)。
これまでで高かったのは2020年3月末の4.56%で、このときの株価は351円でした。
今回は、株価が下がったことに加えて、配当が増え続けてきたことも利回りを押し上げています。2026年3月末から11月13日までに株価は1,010.5円から926.5円へ下がり、配当は40円から44円(予想)へ増える見込みです。
今期の予想配当で計算した、私の税引前の簿価利回りは7.43%です。
2017年3月期から2026年3月期までの10期の期末PER(3月末の終値÷その期のEPS、分割調整後)は、6.6倍から11.5倍。今の予想PER9.23倍は参考の比較ですが、このレンジの真ん中あたりです。
同じ不動産大手の3社と比べると、三井不動産(8801)が15.3倍、三菱地所(8802)が20.1倍、東急不動産ホールディングス(3289)が8.7倍(各社の中間決算短信にある2027年3月期の予想1株利益105.79円・204.62円・140.02円と、11月13日の終値で計算)。野村不動産を含む4社の中では、PERは低いほうから2番目です。持っている不動産の中身や事業の組み合わせは各社で違うので、PERだけで割安かどうかは決められません。
同じ不動産の会社では、以前ヒューリックの記事も書きました。
中間期は減益、通期の利益予想は引き上げ
10月29日に発表された中間決算(4〜9月)です。
| 項目 | 前年の4〜9月 | 今年の4〜9月 |
|---|---|---|
| 売上高 | 3,977億円 | 3,784億円(4.8%減) |
| 営業利益 | 571億円 | 465億円(18.7%減) |
| 事業利益 | 607億円 | 509億円(16.2%減) |
| 純利益 | 313億円 | 273億円(12.9%減) |
減益の中身は、事業ごとに分かれています。都市開発は収益不動産の売却が減って、事業利益が239億円から97億円に。運営管理も経費が増えて56億円から36億円に減りました。
一方で住宅は、マンションの引き渡し戸数と収益不動産の売却が増え、209億円から268億円に増えています。
通期の予想は、営業利益を1,400億円から1,460億円へ、事業利益を1,500億円から1,530億円へ引き上げました。理由は、マンション分譲の粗利益率の上昇と、運営管理の受注工事の増加です。海外は販売スケジュールの見直しで、事業利益の予想を0円から30億円の赤字に下げています。
純利益の予想860億円と、年間配当44円は変えていません。
説明会では、純利益を据え置いた理由として、国内の利益が増える分だけ税負担も増えるためと説明されました。配当を上げなかった理由は、純利益が当初計画どおりだからとのこと。そのうえで、今の株価水準なら還元の方法として自社株買いも「選択肢としてあり得る」、ただし実施するかどうかや時期は業績次第、と答えています。
適時開示の一覧で11月13日までに確認した範囲では、10月29日以降の適時開示は、10月30日のコーポレート・ガバナンス報告書だけでした。
気をつけたいところ
注意点を3つ整理します。
1つ目は、金利です。
有利子負債は2026年9月末で1兆7,109億円。自己資本の約2.1倍あります。4〜9月の支払利息は102.5億円で、前の年の同じ時期の84.7億円から増えました。会社は今期の利払いが前期より40億円程度増える見込みとしたうえで、それを上回る利益の伸びで純利益を増やせる見込みと説明しています。金利がさらに上がった場合にどうなるかは、今後の数字を見ないと分かりません。
金利が上がる世界の話は、普通預金の金利が400倍になった話でも書きました。
2つ目は、物件の売却で利益が振れることです。
今回の中間期の減益も、都市開発の収益不動産の売却が前の年より少なかったことが大きく効いています。売る物件の数や時期で、期ごとの利益は動きやすい事業です。
3つ目は、海外です。
ベトナムのハイフォンの住宅分譲で供給が多く、販売スケジュールを見直したと会社は説明しています。評価損は現時点で想定していない、という回答でした。売上に占める割合は0.4%ですが、海外事業への投資や保有している資産などの残高は、会社の集計で9月末に3,425億円あります。
まとめ
| 項目 | 評価 |
|---|---|
| 配当利回り | ◎ 予想4.75%。各期末の実績利回りの平均3.61%の約1.32倍で、過去10期の3月末のどれよりも高い |
| 減配の実績 | ◎ 2017〜2026年3月期は毎期増配。会社の発表では2013年3月期から14期連続 |
| 還元方針 | ◯ 総還元性向40〜50%、DOE4%を下限。累進配当は方針に入っていない |
| 配当の余力 | ◯ 予想配当性向は43.8%。会社の目安40〜50%は総還元性向(自己株式の取得を含む)で、配当性向とは別の数字 |
| 業績の安定性 | ◯ 営業利益率は10期とも11.8〜15.7%。物件の売却で期ごとの利益は振れる |
| 割安度 | ◯ 予想PER9.23倍は過去の実績レンジの中ほど。PBR0.97倍 |
| 財務 | △ 自己資本比率28.0%、有利子負債1兆7,109億円。会社の指針は自己資本比率30%水準 |
| 総合 | ◯ 配当は増え続けている。金利と物件売却の動きは見ておきたい |
2026年3月末と比べると、株価は1,010.5円から926.5円に下がり、年間配当は40円から44円へ増える予想です。今の予想利回りは4.75%です。
長い目で見ると、1株配当は2017年3月期の13円から、今期予想どおりなら10年で3.4倍になります。
今期も会社予想どおりなら、配当は15期連続の増配になります。
・現在の株価と、それを使う予想利回り・予想PER・PBR・時価総額は、2026年11月13日の終値で計算しています。過去の指標は、各図表に書いた時点の株価を使っています。業績と配当は、2026年10月29日発表の中間決算までの実績と会社予想に基づいています。
・次回の決算発表は2027年1月28日(第3四半期)の予定です(会社IRサイト)。最新の数字は必ずご自身でご確認ください。
・配当は2025年4月1日(1株を5株)の株式分割を調整した金額(分割前の金額÷5)で表示しています。
・総還元性向40〜50%・DOE4%下限は、2026年3月期〜2030年頃の会社の財務指針であり、将来の配当を保証するものではありません。
・過去10期平均の配当利回り3.61%は、2017年3月期〜2026年3月期の年間配当実績を、各期末(3月)の最終取引日の終値で割った利回りの単純平均です。各期の計算値は丸めずに平均し、最後に小数第2位へ四捨五入しています。グラフ右端(11/13)の4.75%は、2027年3月期の予想配当と2026年11月13日の終値で計算しています。
・ROEのグラフは、2017〜2026年3月期が決算短信の実績値(期首と期末の自己資本の平均で計算)、2027年3月期は会社予想のEPS÷2026年9月末のBPSで計算した参考値で、過去の実績値とは単純に比べられないため、線でつながずに示しています。
・類似企業のPERは、各社の2027年3月期 中間決算短信の予想1株利益と、2026年11月13日の終値で計算しています。
・本記事は特定の銘柄の売買を推奨するものではありません。私自身の保有銘柄について、投資判断の記録として書いたものです。投資の最終判断はご自身の責任でお願いします。
コメント