この会社は、2026年3月期まで26期連続で配当を増やしています。今期の予想どおりなら27期連続です。上場してから一度も減らしたことがありません。
そのなかに、利益が8割も減った年がありました。
ユー・エス・エス(4732)。中古車オークションの会社です。その年も、配当は1円も減らしませんでした。
基本データ
| 項目 | 数値 |
|---|---|
| 証券コード | 4732 |
| 企業名 | 株式会社ユー・エス・エス |
| 業種 | サービス業(中古車オークション) |
| 株価 | 1,802円 |
| 時価総額 | 約8,541億円 |
| 配当利回り(予想) | 3.13%(56.40円) |
| PER(会社予想) | 19.28倍 |
| PBR(実績) | 4.39倍 |
| EPS(予想) | 93.46円 |
| BPS(実績) | 410.74円 |
| 自己資本比率 | 76.8% |
| 決算期 | 3月 |
| 私の平均取得単価 | 971円(簿価利回り5.81%) |
自己資本比率は76.8%。現預金が借入金を大きく上回っています。
車を売り買いする「場」をつくる会社
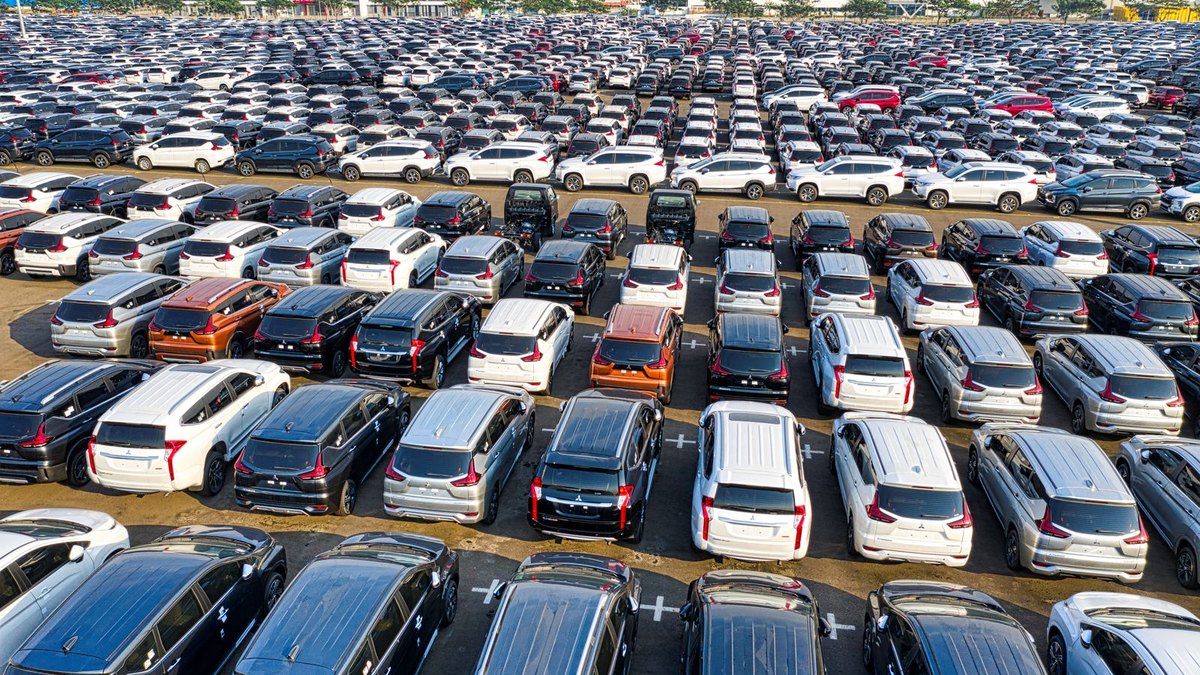
東京証券取引所プライム市場と、名古屋証券取引所プレミア市場に上場しています。
やっているのは中古車のオークションです。中古車販売店や買取店が、仕入れたい車・手放したい車を持ち寄る「せり」の会場を運営しています。
| 事業 | 中身 |
|---|---|
| オートオークション | 全国の会場で中古車のせりを開く。主な収入は出品料・成約料・落札料など |
| 中古自動車等買取販売 | 買取専門店「ラビット」の運営と、事故現状車の買取販売 |
| リサイクル | 使用済みの車から部品や素材を取り出して売る |
車そのものを在庫として抱えるのではなく、売り手と買い手が集まる場所と仕組みを貸しているのが本業です。
2026年3月期の実績は、出品台数350万4,437台、成約台数234万7,566台、成約率67.0%。会員は49,176社です。
規模は業界で突出しています。2026年10月5日に出た速報によると、2026年4月から8月までの業界全体の出品台数357万3,212台に対し、USSグループは155万7,844台。およそ44%がこの会社の会場に集まっている計算になります。
会社は出品台数ベースの市場シェアについて、2028年に45%、中長期的には50%を目指しています。
売上の半分が、そのまま利益になる
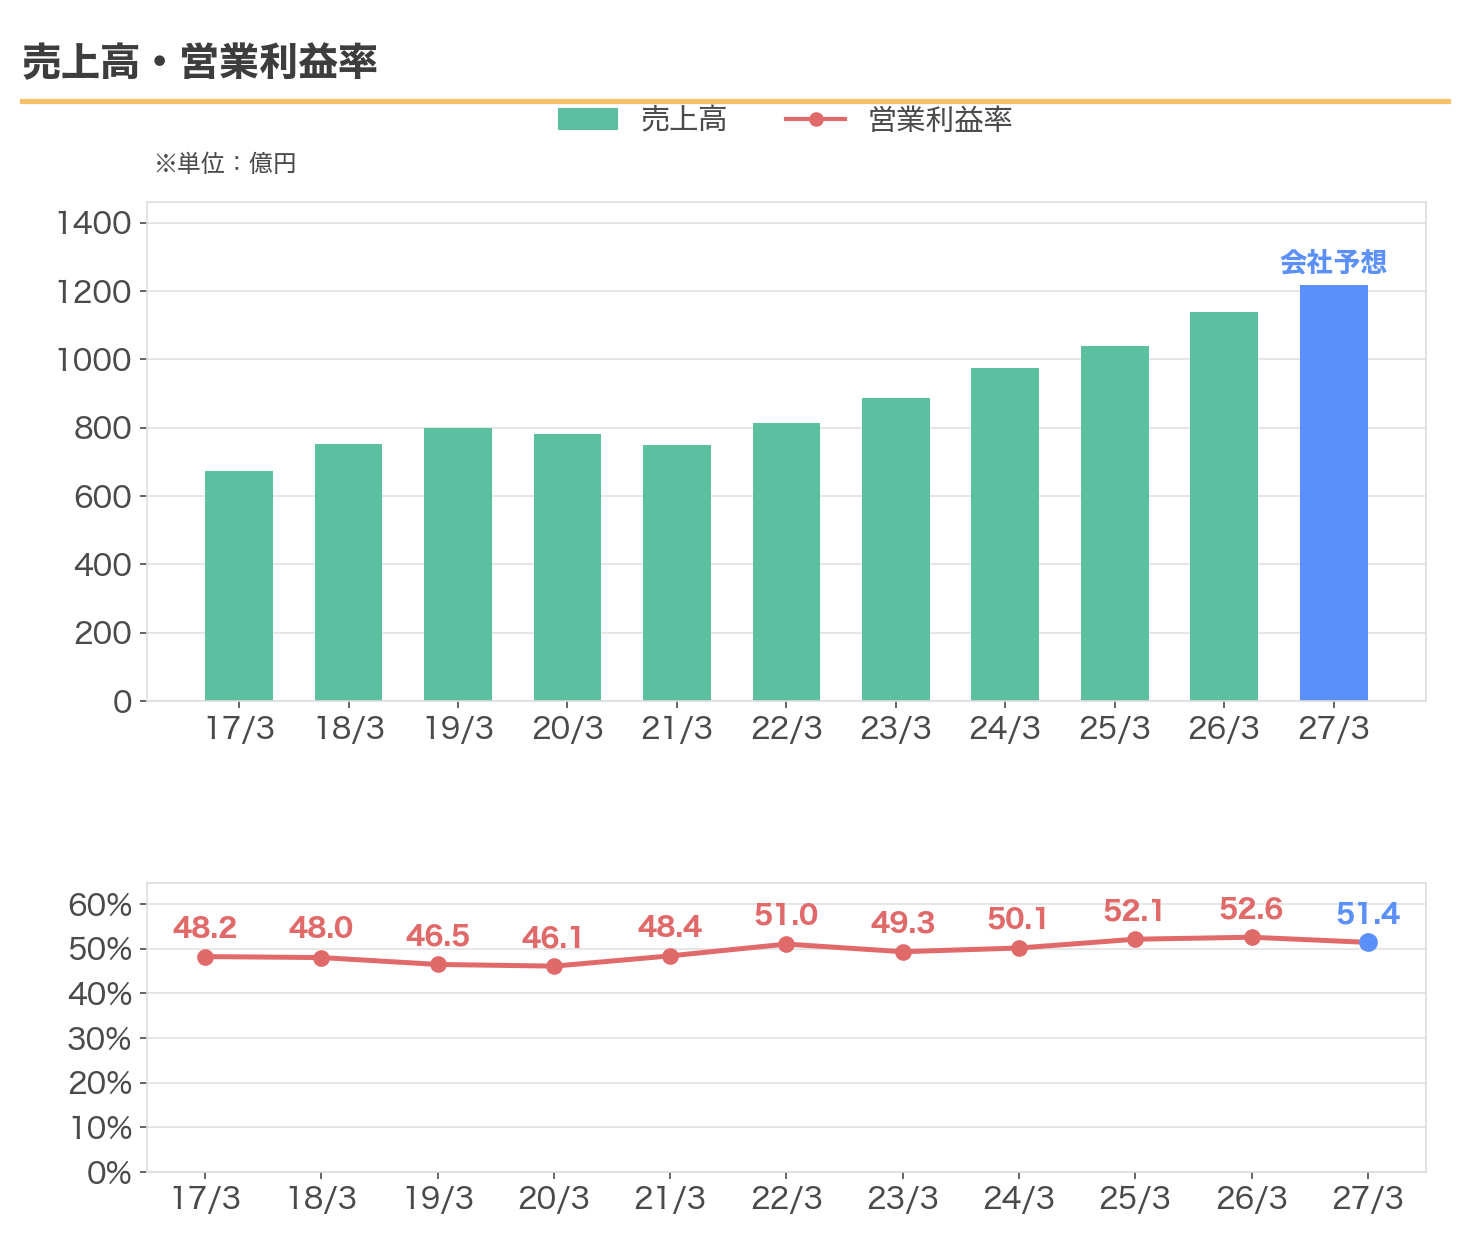
このグラフでいちばん目を引くのは、下の折れ線です。
営業利益率が50%を超えています。2027年3月期の会社予想では、売上1,218億円に対して営業利益が626億円。売ったお金の半分が利益として残る商売です。
在庫を持たず、場所と仕組みを貸しているからこそ成り立つ数字だと思います。
もうひとつ、会社が強調しているのが車1台あたりの単価です。USSの会場で成約した車の平均単価は125.5万円。USSを除く市場平均は68.7万円なので、倍近い差があります(2026年3月期 決算説明資料)。
高く売れる会場には、売り手が車を持ち込みやすくなります。車両価格に手数料が連動するわけではありませんが、出品や成約の台数が増えれば、手数料収入の拡大につながります。
配当性向の目安を20%から60%以上へ
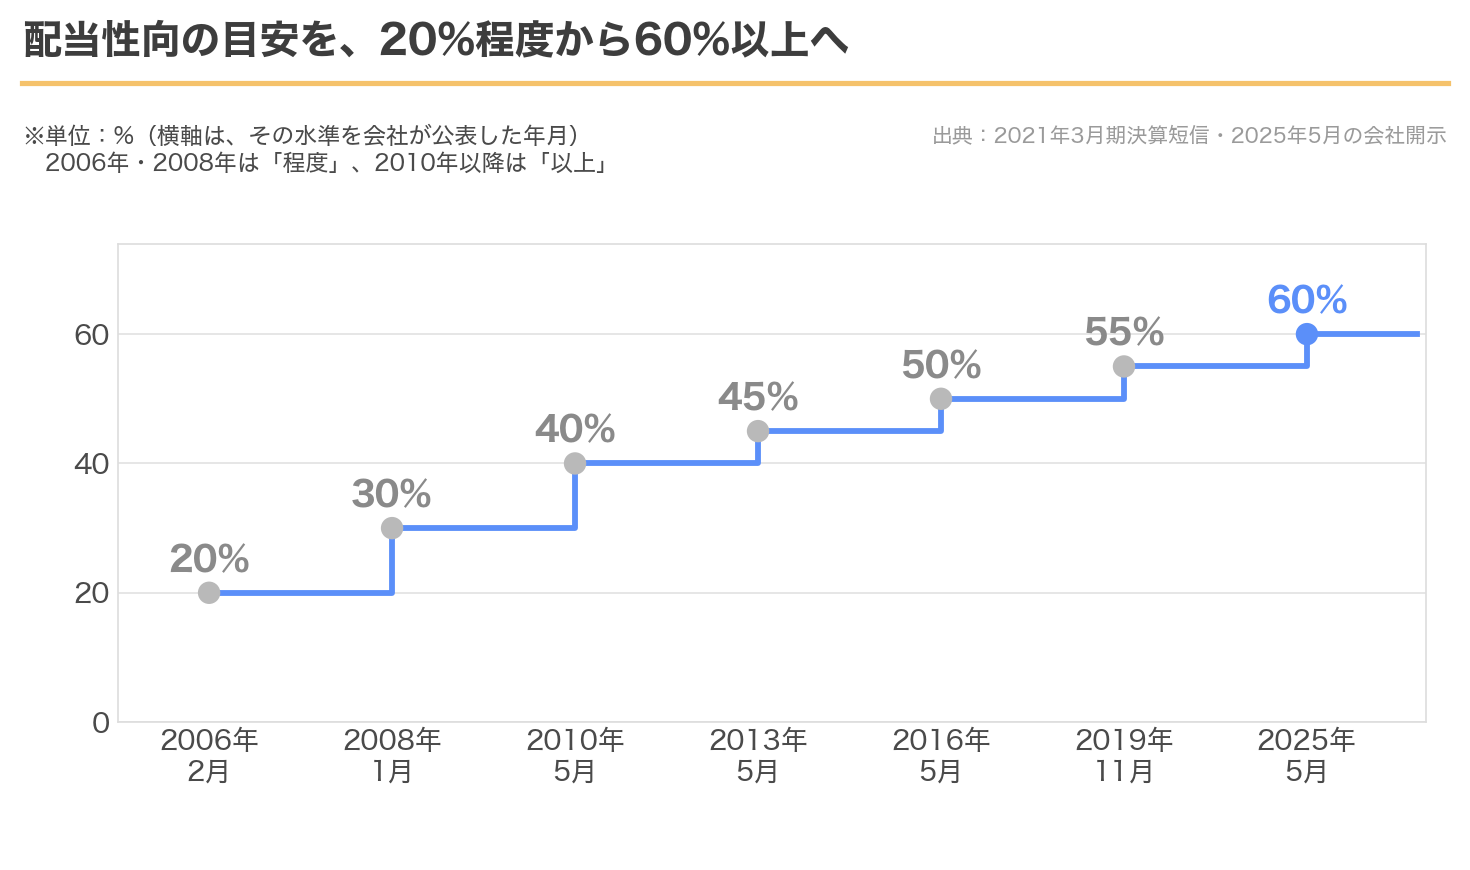
この会社は、利益のうちどれだけを配当に回すか(連結配当性向)を数字で公表し、それを段階的に引き上げてきました。
2006年の20%程度から、2025年5月に発表した60%以上へ。約20年かけて、6回引き上げてきました。
いまの方針は、これに加えて次の2つです。
| 方針 | 中身 |
|---|---|
| 総還元性向100%以上 | 2025年度から2027年度の3年間。配当と自社株買いを合わせて、稼いだ利益の全部以上を株主に返す |
| ROE20%以上 | 従来の15%以上から引き上げ |
3年間のお金の配分も具体的に示されています。営業キャッシュフロー1,400億円と手元資金300億円の合計1,700億円を、株主還元に1,200億円、成長投資に500億円振り分ける計画です。
初年度の2025年度は、調整後の営業キャッシュフロー455億円に対して株主還元413億円、成長投資108億円。会社は、調整後の営業CFについて計画どおりと説明しています。
2026年10月2日に自社株買いの調整取引が完了し、実質取得株数は958万100株、取得総額は約180億円となりました。
利益が8割減った年も、配当は減らさなかった
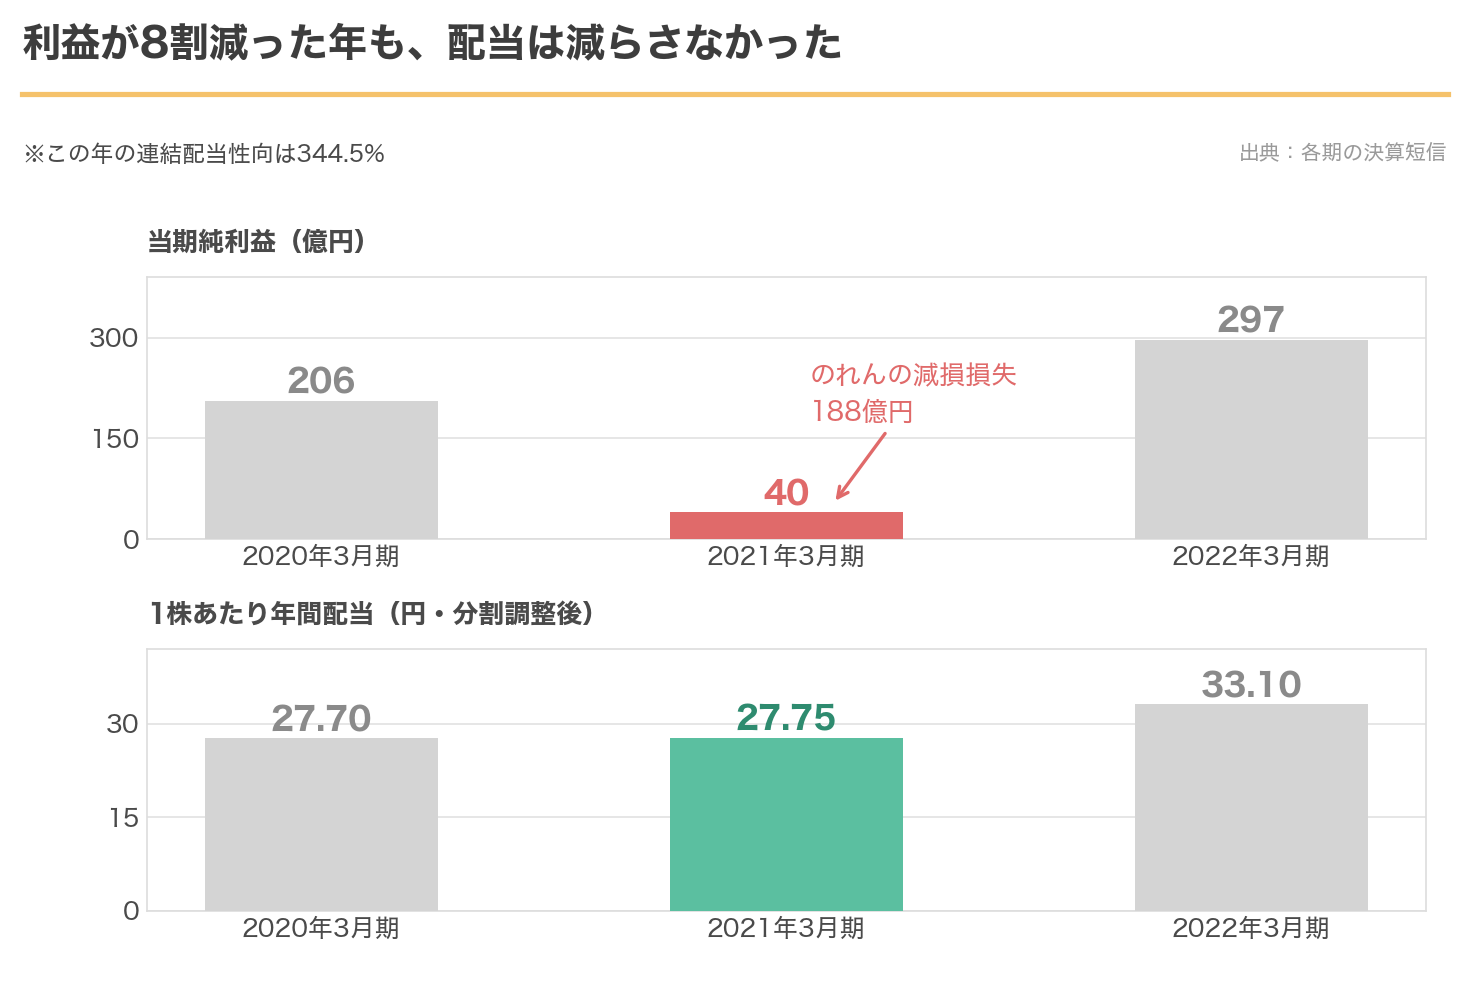
2021年3月期。当期純利益が206億円から40億円に落ちました。前の年と比べて80.5%減です。
理由は減損でした。2017年に子会社にした会社が運営するHAA神戸会場で、買ったときに見込んだ収益が得られなくなり、のれんの減損損失188億円を特別損失に計上しています。JAAとHAA神戸の顧客関連資産の除却損29億円も加わりました。
1株あたり利益は16円13銭(分割前)まで落ちていました。ただ、純利益は大きく減りましたが、営業利益は前期比0.6%増でした。本業まで8割落ち込んだわけではありません。
会社は、決算短信でこう説明しています。
| 発表内容 | 中身 |
|---|---|
| 配当の考え方 | 公表した配当予想を株主へのお約束と捉え、予想どおりに配当する |
| 期末配当 | 27円75銭(予想どおり) |
| 年間配当 | 55円50銭 |
| 連結配当性向 | 344.5% |
| 連続増配 | 株式上場以来21期連続 |
利益の3.4倍を配当に出して、連続増配を守りました。
翌期の2022年3月期には、純利益が297億円に回復しました。
配当は10年で2.4倍
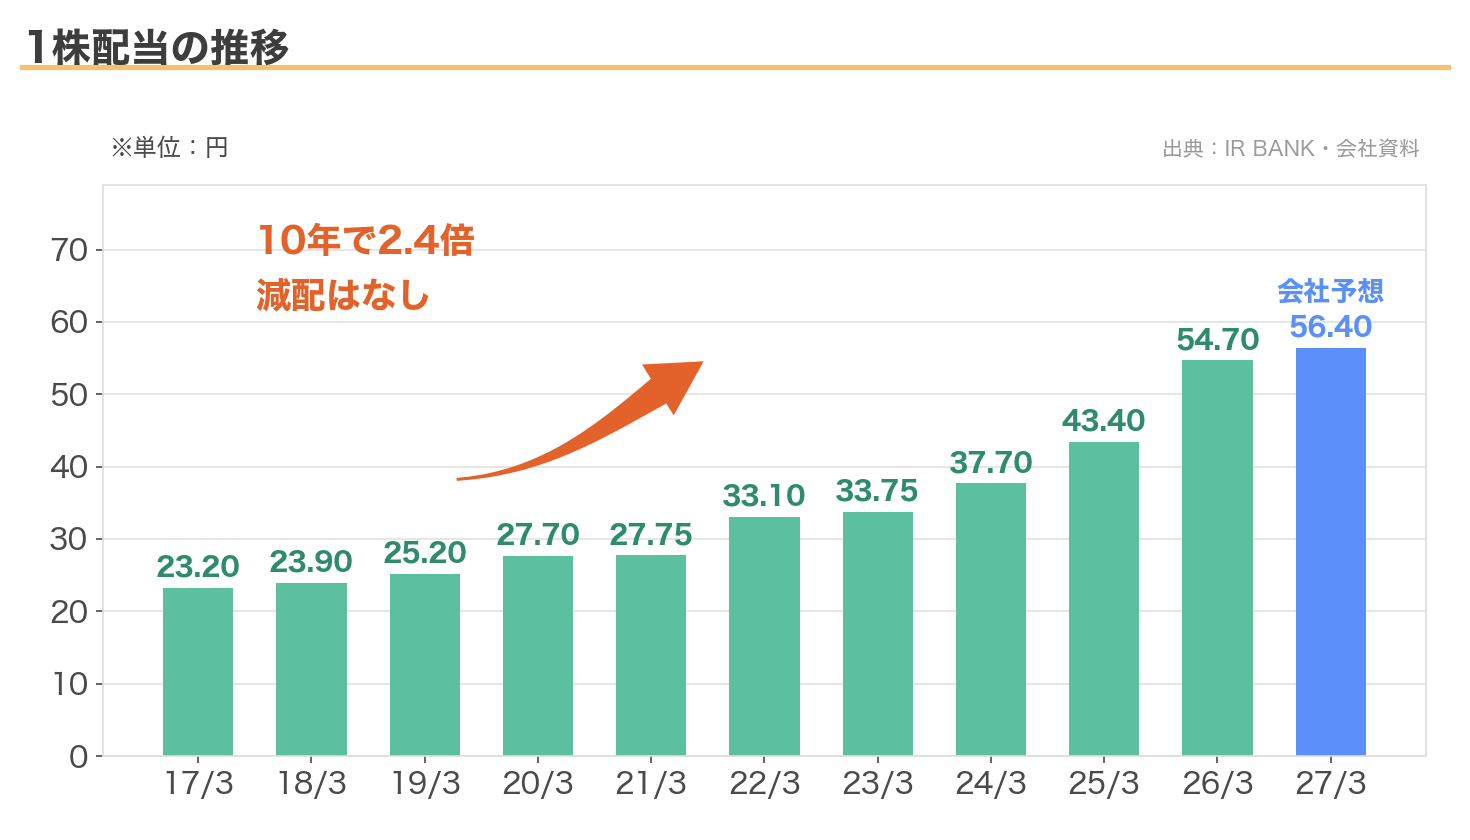
1株あたりの配当は、10年前は23.20円。今期予想では56.40円となり、10年前の約2.4倍です(株式分割の調整後)。
今期の予想配当性向は60.3%。方針の「60%以上」をちょうど満たす水準です。
この会社の増配は、派手に伸びるタイプではありません。利益の成長と、配当性向の引き上げの両方で増配してきました。
株価は10年で約2倍
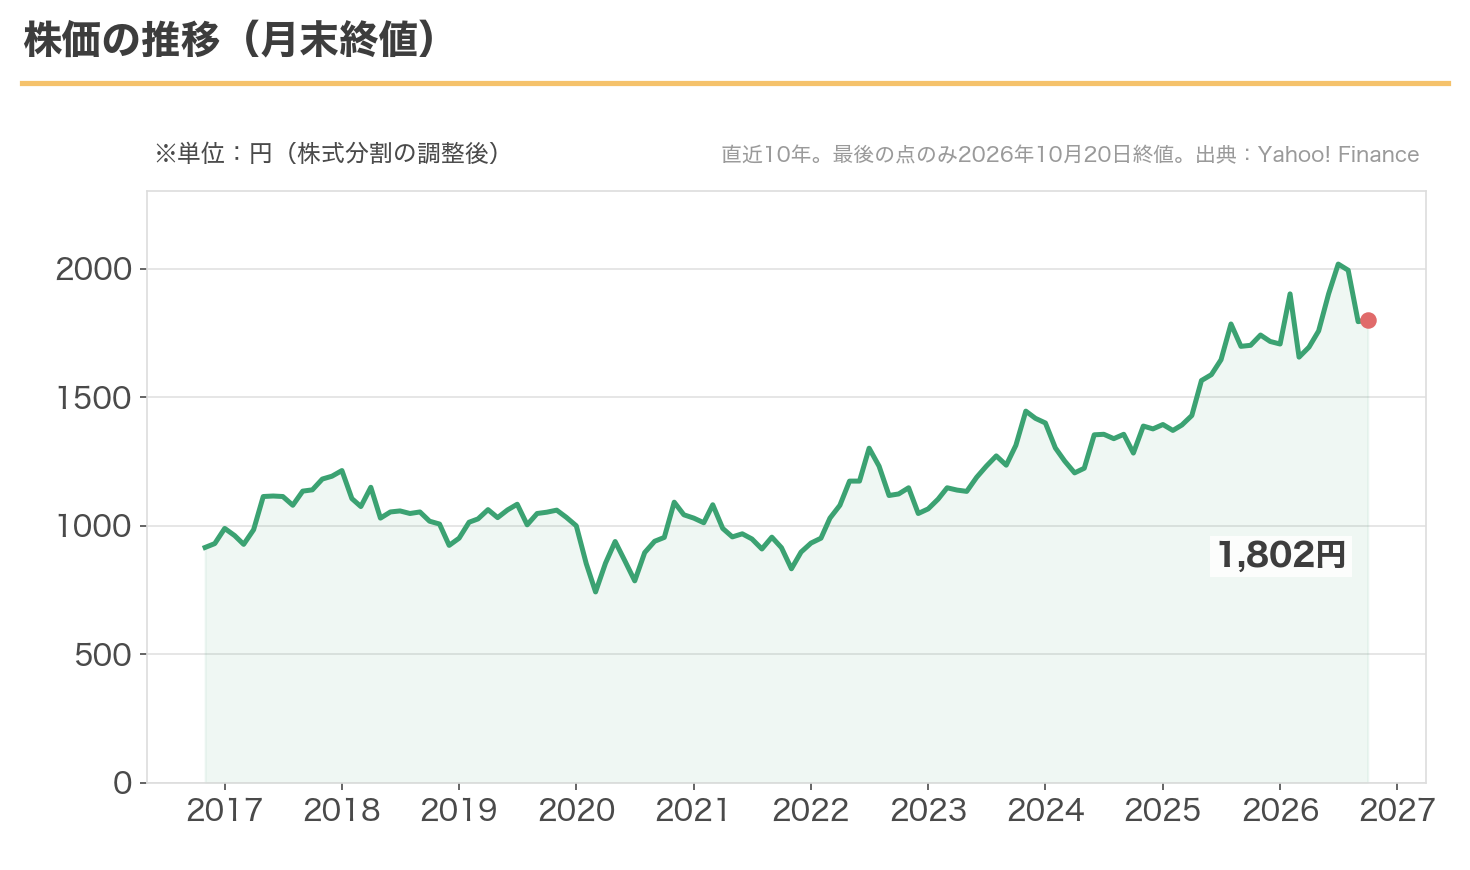
2016年11月末の約916円から、いまは1,802円。約2倍です。
2026年7月には、月末の終値で約2,018円まで上がりました(年初来高値は7月9日の約2,132円)。そのあと、少し下げてきています。
配当利回りの推移と、今の位置
ここは正直に書いておきます。
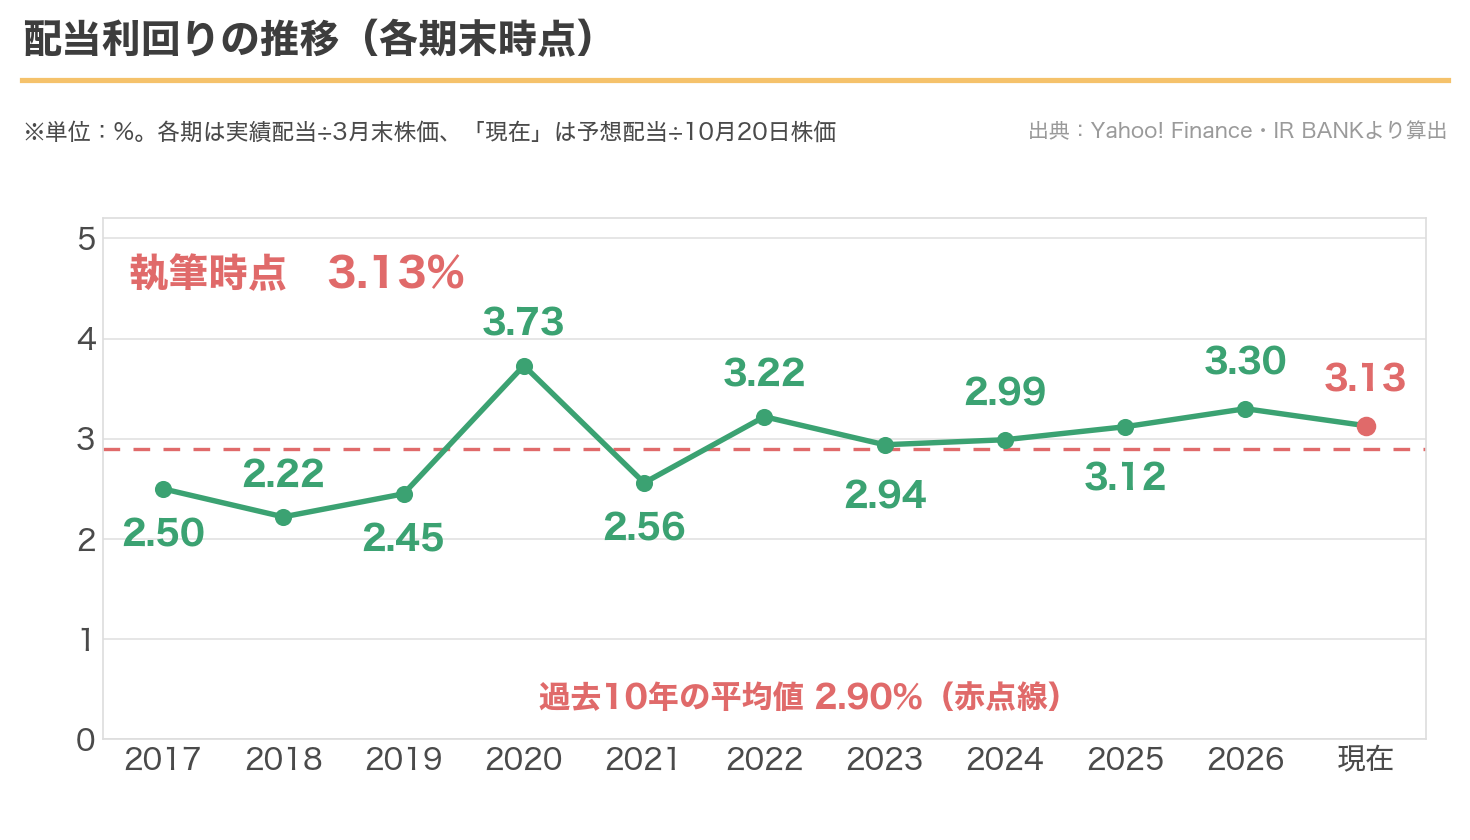
いまの利回り3.13%は、過去10年の平均2.90%とほとんど変わりません。この株としては平均並みで、とくに安い場面ではないということです。
いちばん高かったのはコロナで株価が743円まで落ちた2020年3月期の3.73%。配当が増えても株価も一緒に上がってきたので、利回りは大きくは動いていません。各期末の利回りは2.22〜3.73%で、10時点の単純平均は2.90%でした。
過去の実績PERは、減損のあった期(2021年3月期)を除き17.2〜22.5倍でした。現在の予想PERは19.28倍ですが、実績と予想の違いがあるため参考比較です。
同業ではオークネット(3964)が16.2倍、IDOM(7599)が9.3倍。この3社の予想PERでは、USSが最も高くなっています(オークネットは2026年12月期、IDOMは2027年2月期の予想)。
私の取得単価は971円なので、簿価利回りは5.81%。株価は1.86倍になりました。
第1四半期は、売上14%増・営業利益10%増
今期の第1四半期(2026年4〜6月)の数字が出ています。
| 項目 | 2026年4〜6月 | 前年同期 | 変化 |
|---|---|---|---|
| 売上高 | 313億円 | 274億円 | +14.1% |
| 営業利益 | 161億円 | 147億円 | +9.8% |
| 最終利益 | 109億円 | 102億円 | +7.0% |
会社は8月4日に、通期予想を上方修正しました(売上1,218億円・営業利益626億円)。
第1四半期実績は、修正後の通期予想に対して売上25.7%、営業利益25.8%でした。
気をつけたいところ
引っかかっている点を4つ書いておきます。
1つ目は、成約率が落ちていることです。
2026年10月5日に出た速報によると、7月から9月の成約率は64.8%。前の年の同じ時期は68.6%でした。4月から9月の累計でも65.0%(前年65.6%)です。
会社の通期予想は66.3%なので、いまのところ予想を下回っています。7〜9月は出品台数が前年同期比14.7%増、成約台数が8.5%増でした。成約も増えていますが、出品の伸びに追いつかず、成約率は低下しています。
2つ目は、株価が安くないことです。
PBR4.39倍。会社の純資産の4倍以上の値段がついています。利回りも10年平均と同じ水準です。良い会社であることと、いま買って得かどうかは別の話だと思っています。
3つ目は、総還元性向100%以上が3年間の方針だということです。
この方針は2025年度から2027年度までのものです。配当性向60%以上のほうは継続的な方針ですが、自社株買いを含めた100%還元が2028年度以降も続く保証はありません。
4つ目は、のれんの減損がまた起きうることです。
2021年3月期の188億円は、買収した会場の収益が想定を下回ったことによるものでした。成長投資に3年で500億円を使う計画なので、買収先の収益が想定を下回れば、再びのれんの減損が発生する可能性があります。
まとめ
| 項目 | 評価 |
|---|---|
| 配当利回り | △ 3.13%。過去10年の平均2.90%とほぼ同じで、割安な場面ではない |
| 減配の実績 | ◎ 上場以来なし。今期で27期連続増配の見込み |
| 還元方針 | ◎ 配当性向60%以上+総還元性向100%以上(2027年度まで) |
| 配当の余力 | ◯ 今期の予想配当性向は60.3%。方針どおり |
| 業績の安定性 | ◎ 営業利益率50%超。10年間ずっと黒字 |
| 割安度 | × PBR4.39倍。PERは過去の実績レンジ内だが絶対水準は高い |
| 財務 | ◎ 自己資本比率76.8% |
| 総合 | ◯ 会社の質は高い。ただし値段も相応に高い |
この会社を調べていていちばん印象に残ったのは、2021年3月期の一文でした。
「公表した配当予想を株主の皆様とのお約束と捉え」。利益の3.4倍を配当に出してでも、言ったことを守ったわけです。
ジャックスのところでも書きましたが、私が高配当株に求めているのは、業績が悪くなった年にどう振る舞うかです。この会社には、その答えがすでに一度出ています。
いま買うには高い。でも、持っている分を手放す理由も見つかりませんでした。
持っている高配当株を、私は基本的に売りません。この会社も同じです。
・本記事の株価・指標・業績・配当の数字は、2026年10月20日時点のものです。株価は同日の終値、業績と配当は直近の決算実績と会社予想に基づいています。
・今期の会社予想は、2026年8月4日に上方修正されたものです(売上1,218億円・営業利益626億円・当期純利益426億円・年間配当56.40円)。
・次回の決算発表は2026年11月上旬(中間決算)の予定です。最新の数字は必ずご自身でご確認ください。
・配当性向60%以上、総還元性向100%以上、ROE20%以上はいずれも会社が公表した方針であり、将来の配当を保証するものではありません。総還元性向100%以上は2025年度から2027年度までの方針です。
・1株配当とEPSは原則として、2013年10月1日と2024年4月1日の株式分割を調整した数字です。ただし、2021年3月期の説明に掲載した分割前のEPS・配当額は、当時の数値です。
・2026年4月から9月のオークション実績は、2026年10月5日に会社が公表した速報値です。確定値ではありません。
・本記事は特定の銘柄の売買を推奨するものではありません。私自身の保有銘柄について、投資判断の記録として書いたものです。投資の最終判断はご自身の責任でお願いします。
コメント