2024年2月期、この会社の1株利益は前の期より約2割減りました。
コロナの時期に跳ね上がった海上運賃が、元に戻っていった年です。
それでも年間配当は前の期と同じ80円。エーアイテイー(9381)は、日本と中国のあいだで荷物を運ぶ国際物流の会社です。利益が落ちた年も、配当は減らしませんでした。
基本データ
| 項目 | 数値 |
|---|---|
| 証券コード | 9381 |
| 企業名 | 株式会社エーアイテイー |
| 業種 | 倉庫・運輸関連業(国際貨物輸送・通関) |
| 株価 | 2,230円 |
| 時価総額 | 約533億円 |
| 配当利回り(予想) | 4.93%(110円) |
| PER(会社予想) | 15.45倍 |
| PBR(実績) | 2.48倍 |
| EPS(予想) | 144.29円 |
| BPS(実績) | 900.25円 |
| 自己資本比率 | 72.1% |
| 決算期 | 2月 |
| 主要株主 | エイチアンドワイ 33.35%・ロジスティード 20.43% |
| 私の平均取得単価 | 2,022円(簿価利回り5.44%) |
自己資本比率は72.1%。2026年8月末の現金及び預金は約133億円。負債は合計で約78億円です。
上位2社の株主で、発行済株式(自己株式を除く)の半分以上を持っています。ロジスティード(旧・日立物流)とは資本業務提携を結んでいます。
船を持たずに、海の上で荷物を運ぶ会社
本社は大阪。東証プライム市場に上場しています。
この会社は自分では船も飛行機も持っていません。船会社の船の枠を借りて、荷主から預かった荷物を運びます。こうした事業者を「NVOCC」と呼ぶそうです。
もうけの中心は、荷主から受け取る運賃と、船会社に払う運賃の差です。小口の荷物を集めて1本のコンテナにまとめる混載輸送も扱っています。
有価証券報告書には「取扱貨物の大部分は日中間の海上輸送貨物」とあります。中国の上海・大連・天津・青島などに拠点を置き、運ぶだけでなく、輸入の通関、国内の配送、検品・検針まで請け負います。
| セグメント | 売上比率 | 主な中身 |
|---|---|---|
| 日本 | 85.2% | 当社と子会社の日新運輸。海上・航空輸送、通関、国内配送、3PL |
| 中国 | 12.0% | 上海などの現地法人。日本向け貨物の集荷や、中国国内の輸送 |
| その他 | 2.8% | 台湾・ベトナム・ミャンマーの現地法人 |
2026年2月期の海上コンテナの取扱量は、輸出入合わせて25万6,851TEU(20フィートコンテナ換算)。そのうち輸入が24万1,442TEUで、9割以上が輸入です。
中間決算の説明では、運んでいる荷物としてアパレル関連と雑貨関連の名前が挙がっていました。私たちが店で買う服や日用品の一部は、こういう会社の手を通って届いているわけです。
売上は9年で約2.7倍。ただし運賃しだいで上下する
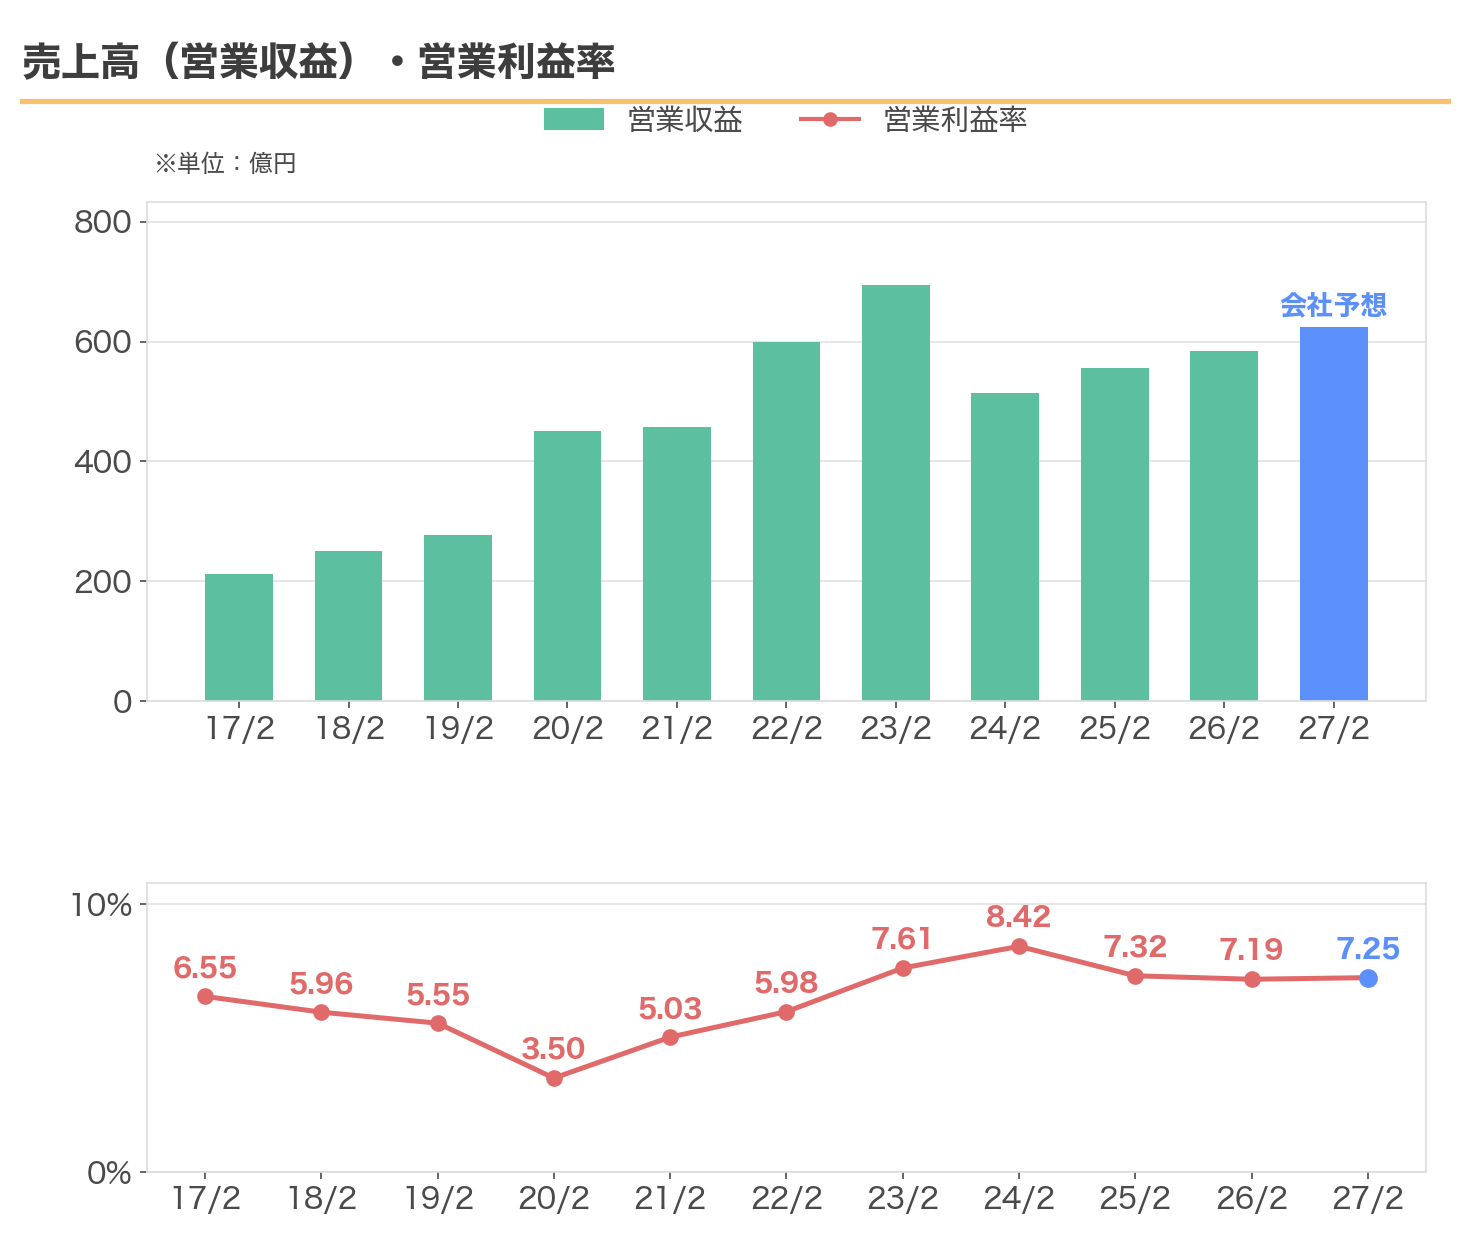
営業収益(売上高にあたる数字)は、2017年2月期の213億円から2026年2月期の584億円へ。9年で約2.7倍です。
ただ、これは自力の伸びだけではありません。2019年3月に日新運輸を株式交換で完全子会社にしたので、2020年2月期に278億円から450億円へ大きく増えています。
もうひとつ目立つのが、2023年2月期の山と、翌期の落ち込みです。
2023年2月期は、中国航路の海上運賃が前の期より高い水準で推移し、円安も加わって営業収益695億円、営業利益53億円まで伸びました。翌2024年2月期は、会社の説明によると、コロナ禍で高騰した海上運賃が下がり、巣ごもり需要の一巡や在庫調整で荷物も減って、営業収益は26.0%減の514億円になりました。
運賃が下がると、売上は大きく減ります。ただ、仕入れにあたる船会社への支払いも下がるので、営業利益の減り方は18.1%でした。営業利益率はむしろ8.42%に上がっています。
なお、2023年2月期から「収益認識に関する会計基準」を適用しているため、それより前の営業収益とは厳密には比べられません。
運賃が下がった年も、配当80円は守った
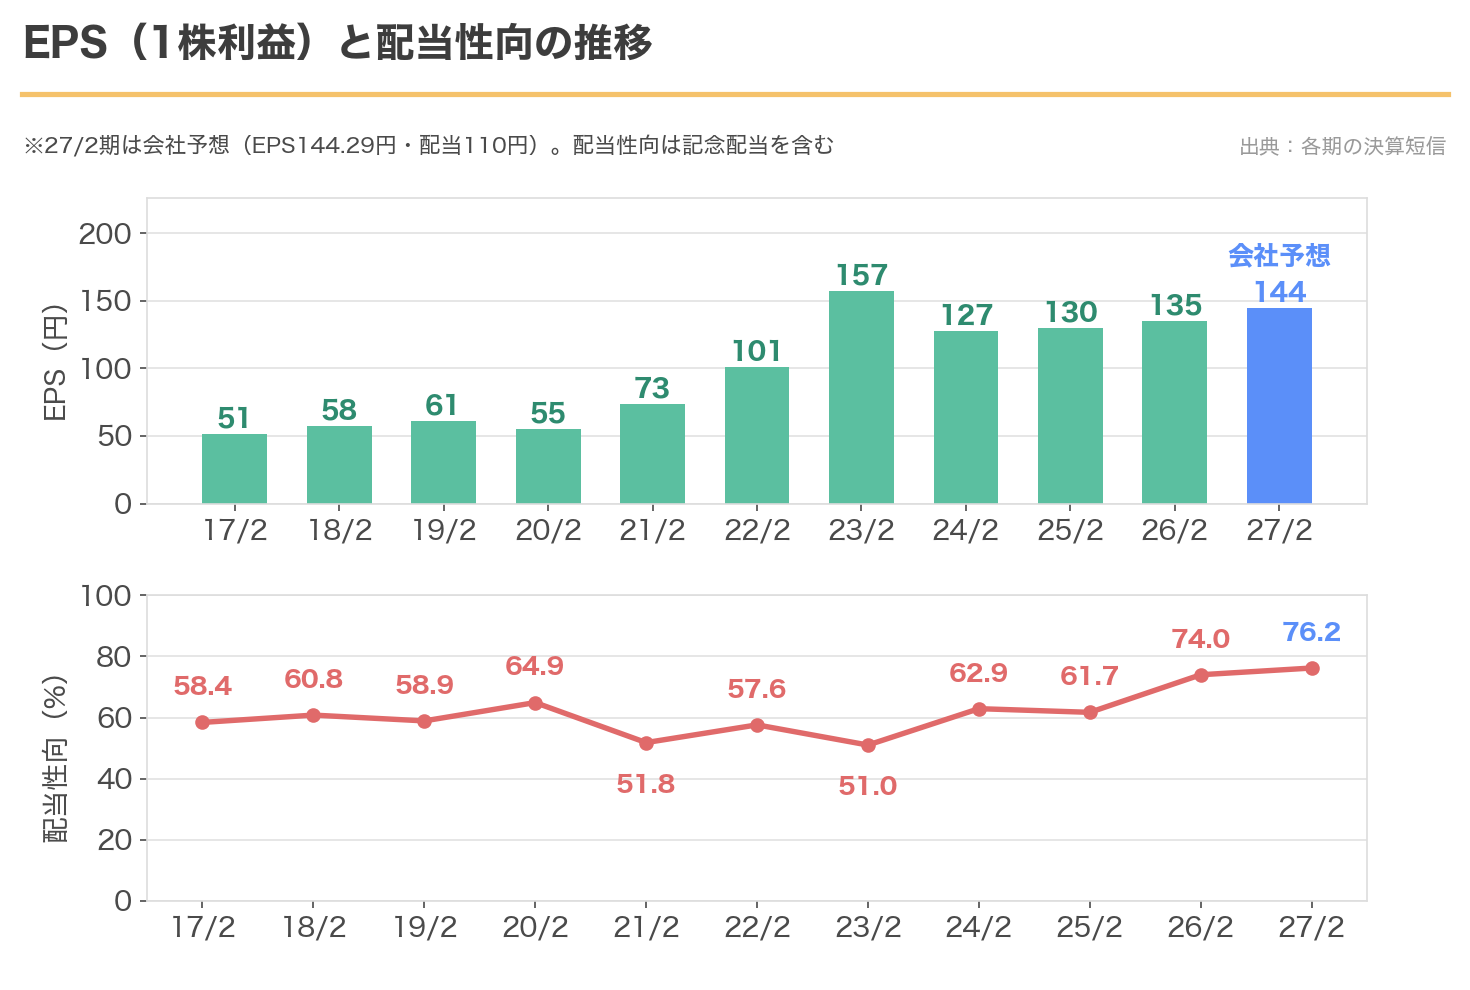
1株利益(EPS)は、2023年2月期の156.85円から、2024年2月期は127.23円へ。18.9%の減少です。
それでも配当は80円のまま。その代わり、利益のうち配当に回す割合(配当性向)が51.0%から62.9%に上がりました。
| 期 | EPS | 年間配当 | 配当性向 |
|---|---|---|---|
| 2023年2月期 | 156.85円 | 80円 | 51.0% |
| 2024年2月期 | 127.23円 | 80円 | 62.9% |
| 2025年2月期 | 129.72円 | 80円 | 61.7% |
| 2026年2月期 | 135.18円 | 100円 | 74.0% |
| 2027年2月期(会社予想) | 144.29円 | 110円 | 76.2% |
2024年2月期の決算短信には、こう書かれていました。
| 発表内容 | 中身 |
|---|---|
| その期の業績 | 「厳しい経営環境下で業績が推移」 |
| 配当 | 当初の予想のとおり、中間40円・期末40円の年間80円 |
| 次の期の予想 | 当期の年間配当80円をベースに、同額の年間80円 |
年間配当80円は、2023年2月期から2025年2月期まで3期続きました。2026年2月期に100円へ、今期は110円の予想です。
2026年2月期の期末配当は、もともと45円の予想でした。2026年1月14日に55円へ増配の修正が出て、年間100円になっています。
配当は10年で約3.7倍へ(今期予想)。据え置きの時期もあった
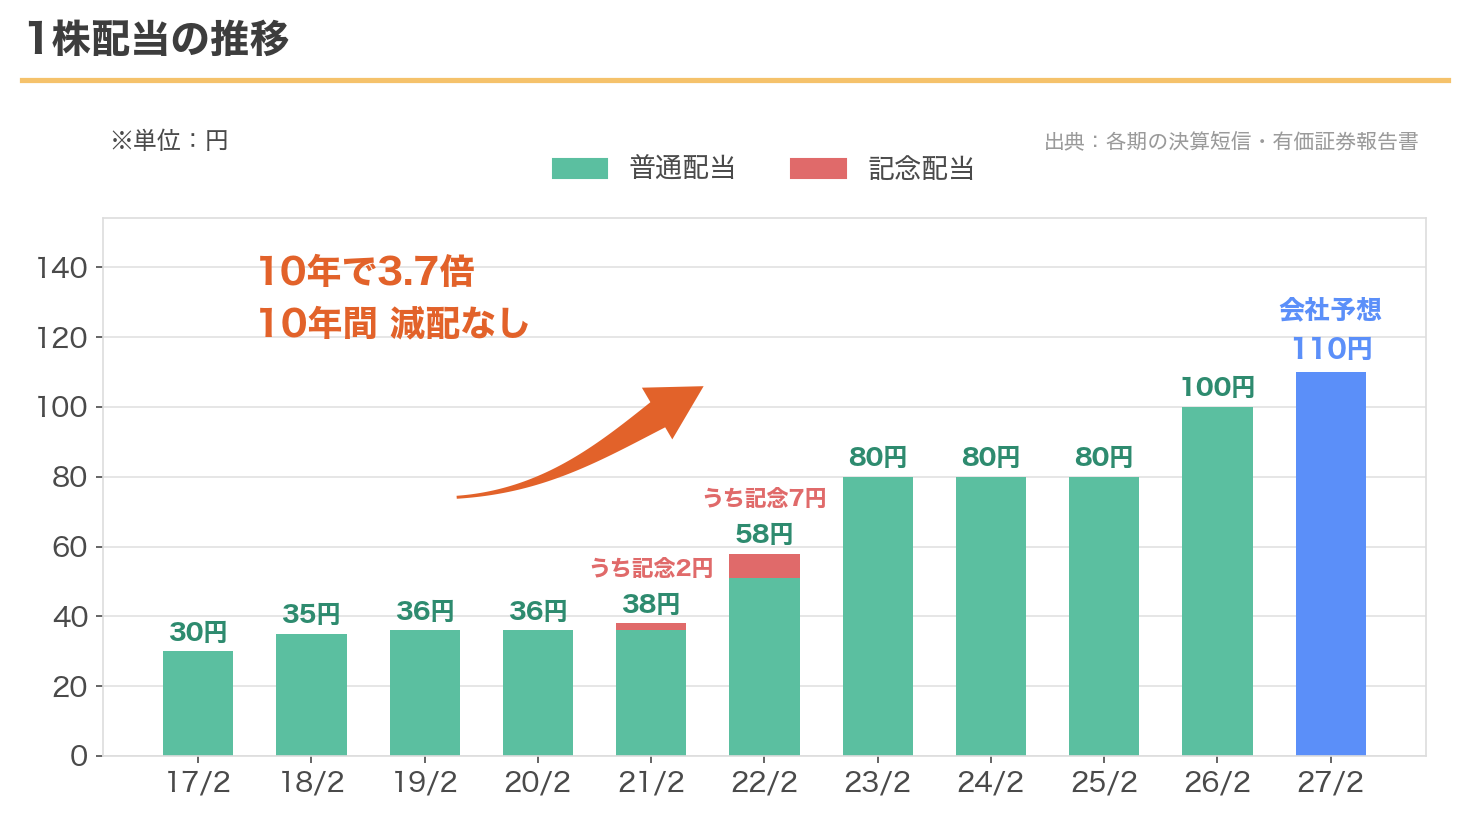
1株配当は2017年2月期の30円から、今期予想の110円へ。10年で約3.7倍です。2017年2月期から2026年2月期まで、年間配当は据え置きか増配でした。2027年2月期も110円への増配予想です。
ただし、毎年増えてきたわけではありません。普通配当は2019年2月期から3期続けて36円で、年間配当は36円→36円→38円(2021年2月期は記念配当2円を含む)でした。2023年2月期から2025年2月期までは、年間配当80円が3期続いています。
記念配当は2回ありました。2021年2月期の38円のうち2円が創業25周年、2022年2月期の58円のうち7円が上場15周年の記念配当です。どちらも1回きりのものです。
配当の方針に、数字の目標は見当たらない
株主還元の方針は、次のとおりです。
| 方針 | 内容 |
|---|---|
| 安定・継続配当(目標とする配当性向の数値は確認できず) | 連結業績、連結配当性向、将来の事業展開や内部留保を総合的に勘案して、安定的かつ継続的に配当する |
| 年2回配当(今期は中間55円(決定)、期末55円(予想)。年間110円の見込み) | 中間配当は8月31日、期末配当は2月末が基準日 |
| 自社株買い(直近の取得は2020年の19万9,800株) | 2026年2月期の取得・消却はなし |
有価証券報告書には「目標に掲げる配当性向」という言い方が出てきますが、何%なのかは、私が読んだ資料(有価証券報告書・決算短信・決算補足資料)では見つけられませんでした。私が確認した資料では、DOE(株主資本配当率)の数値目標や、減配しないことを基本とする累進配当の方針も見当たりませんでした。
ユー・エス・エスのように配当性向の下限を数字で掲げている会社とは、ここが違います。
株価は10年で約2.2倍
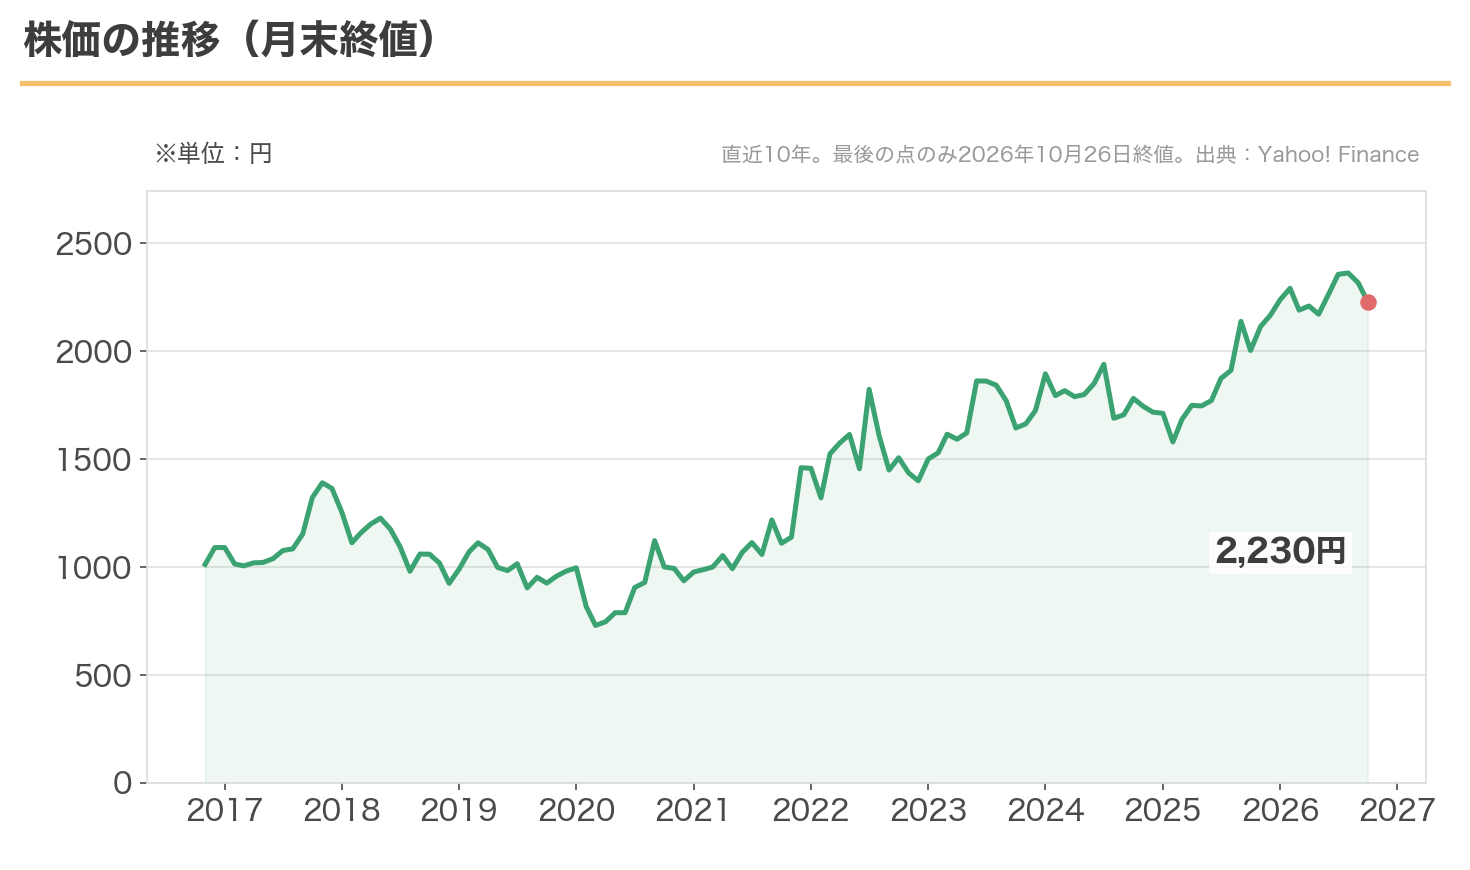
2016年11月末の1,013円から、今は2,230円。約2.2倍です。
月末の終値でいちばん安かったのは、コロナの2020年3月の730円。いちばん高かったのは2026年8月の2,363円で、そこから少し下げています。年初来高値は7月15日の2,445円です。
株価は約10年で2.2倍、配当は2017年2月期の実績から今期予想までで3.7倍。比べている期間は少し違いますが、配当の伸びの方が大きかったので、利回りは上がってきました。
配当利回りの推移と、今の位置
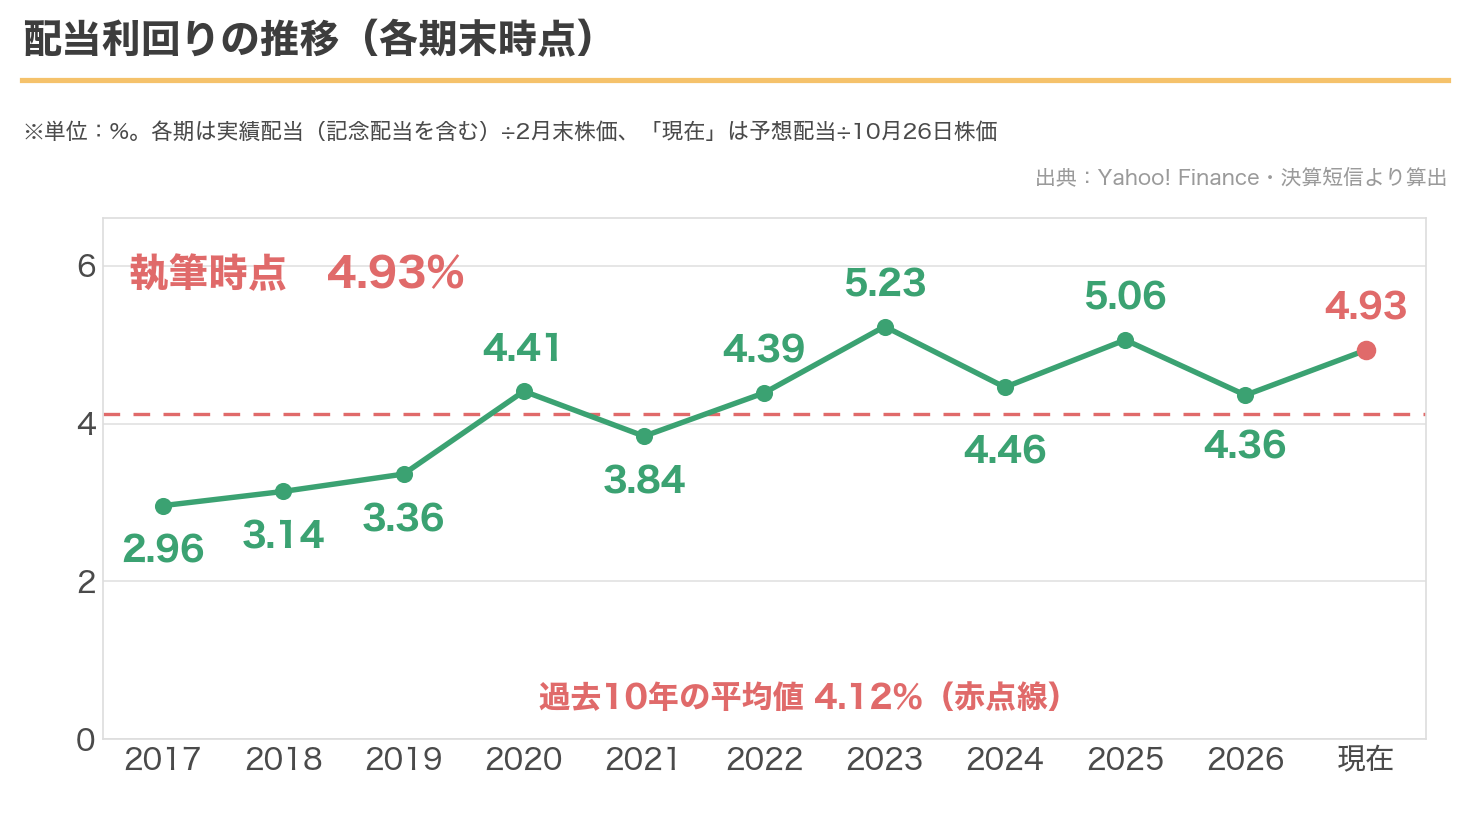
今の利回り4.93%は、過去10年の平均4.12%を0.81ポイント上回っています。
各期末(2月末)の利回りは2.96〜5.23%で、10時点の単純平均が4.12%でした。今より高かったのは、2023年2月末の5.23%と2025年2月末の5.06%の2回だけです。
2017年ごろは3%前後でした。配当が増えるほどには株価が上がらなかったので、利回りの水準そのものが切り上がっています。
過去の実績PERは、2017年2月期から2026年2月期までの各期末で9.8〜19.8倍でした。現在の予想PERは15.45倍で、そのちょうど真ん中あたりです(実績と予想の違いがあるため参考比較です)。
物流大手のNIPPON EXPRESSホールディングス(9147)は20.3倍、港湾・通関の上組(9364)は17.7倍。この3社の予想PERでは、エーアイテイーが最も低くなっています(NXHDは2026年12月期、上組は2027年3月期の予想。事業の中身や規模はかなり違います)。
ROE(27/2期予想・参考値)16.03%は、会社予想のEPSを2026年8月末のBPSで割って計算した参考値です。過去の実績ROEとは、分母の時点が異なります。
私の取得単価は2,022円なので、簿価利回りは5.44%。株価は取得単価の1.10倍です。
中間決算は、営業利益11%増
2026年10月9日に、今期の中間決算(2026年3〜8月)が出ました。
| 項目 | 2026年3〜8月 | 前年同期 | 変化 |
|---|---|---|---|
| 営業収益 | 305億円 | 282億円 | +8.0% |
| 営業利益 | 22.4億円 | 20.2億円 | +10.9% |
| 経常利益 | 23.9億円 | 24.0億円 | △0.3% |
| 中間純利益 | 15.9億円 | 16.3億円 | △2.4% |
本業の営業利益は11%近く増えました。会社は、燃油サーチャージや国内の陸送費の上昇を価格に反映したこと、アパレル関連の荷動きが比較的堅調だったこと、円安などを理由に挙げています。
経常利益と純利益が前年を下回ったのは、前年同期に1.9億円あった為替差益がなくなり、今期は為替差損0.5億円になったことが主な要因です。税金の負担も前年同期より増えていました。
荷物の量そのものは、ほぼ横ばいです。海上コンテナは輸出入合計12万4,101TEU(エーアイテイーと日新運輸の合計)で前年同期比0.3%減、通関の受注件数は7万6,452件で0.4%増でした。
4月に会社が出していた中間期の予想(営業利益20.7億円)は上回りました。通期予想(営業収益625億円・営業利益45.3億円)は据え置きで、中間期の時点で営業収益48.8%、営業利益49.5%まで来ています。会社によると、9月から12月は冬物や年末商戦向けの輸入が増える需要期です。
中間配当は予想どおり55円。前年の中間45円から10円の増配です。
気をつけたいところ
引っかかっている点を4つ書いておきます。
1つ目は、業績が運賃と為替で大きく動くことです。
2024年2月期は運賃の下落などで営業利益が18.1%減りました。今期の中間期は、円安(1ドル147.23円から160.82円)が営業収益を押し上げた要因のひとつです。円高に振れたり運賃が下がったりすれば、逆の方向に働く可能性があります。
2つ目は、日本と中国のあいだの荷物に偏っていることです。
取扱貨物の大部分が日中間の海上輸送です。日中の関係や中国の生産拠点の移転、日本の個人消費の冷え込みなどで荷物が減れば、影響を受けやすい形になっています。会社は台湾・東南アジアを含む海外間の輸送も増やそうとしています。なお、「その他」の2.8%は所在地別(現地法人の所在地)の区分で、日中以外の輸送ルートの割合を示すものではありません。
3つ目は、今期予想の配当性向が76.2%と高くなっていることです。
2023年2月期は51.0%でした。利益の伸びより配当の伸びが速かったので、今期の会社予想を前提にすると、利益で配当をまかなう余裕は、2024年2月期のころより小さくなっています。MS-Japanのように配当性向が100%を超える会社もありますが、この会社には配当の下限を示す方針がありません。
4つ目は、株主の構成です。
上位2社で発行済株式(自己株式を除く)の53.78%を持っています(2026年2月末)。10月26日の出来高は2万8,600株でした。大株主の保有方針が変われば、株価や資本政策に影響する可能性があります。
まとめ
| 項目 | 評価 |
|---|---|
| 配当利回り | ◎ 4.93%。過去10年の平均4.12%を上回る |
| 減配の実績 | ◯ 2017〜2026年2月期の実績ではなし。ただし普通配当36円が3期(2021年2月期は記念配当込みで38円)、年間配当80円が3期続いた時期がある |
| 還元方針 | △ 安定・継続配当。配当性向などの数値目標は見つからず、自社株買いは2020年が最後 |
| 配当の余力 | △ 今期の予想配当性向は76.2%。2023年2月期の51.0%から上がった |
| 業績の安定性 | △ 運賃と為替で上下する。2024年2月期は営業利益18.1%減。10年間ずっと黒字 |
| 割安度 | ◯ 予想PER15.45倍は過去の実績レンジ(9.8〜19.8倍)の中ほど。PBRは2.48倍 |
| 財務 | ◎ 自己資本比率72.1%。現金及び預金約133億円に対し、負債は合計約78億円 |
| 総合 | ◯ 利回りは高め。配当の上積みは、利益が伸びるかにかかってきている |
この会社を調べていて印象に残ったのは、2024年2月期の短信の一文でした。
「厳しい経営環境下で業績が推移」と書いたうえで、配当は当初の予想どおり80円。私が高配当株で見ているのは、業績が悪い年に配当をどう扱うかです。赤字の年も配当を減らさなかったENEOSを持ち続けているのも、同じ理由です。
ただ、そのときの配当性向は62.9%でした。今期の会社予想では76.2%です。
同じことがもう一度起きたとき、110円を守れるのか。そこはまだ分からないと思っています。
それでも、簿価利回り5.44%で持っている株を手放す理由は、今のところ見つかりませんでした。持っている高配当株を、私は基本的に売りません。
・本記事の株価・指標・業績・配当の数字は、2026年10月26日時点のものです。株価は同日の終値、業績と配当は直近の決算実績と会社予想に基づいています。
・今期(2027年2月期)の会社予想は、2026年4月14日に公表され、10月9日の中間決算で据え置かれたものです(営業収益625億円・営業利益45.3億円・当期純利益33.9億円・年間配当110円)。
・次回の決算発表(第3四半期)は、例年どおりなら2027年1月中旬の見込みです。日付は会社からまだ発表されていません。最新の数字は必ずご自身でご確認ください。
・2021年2月期の年間配当38円には創業25周年記念配当2円、2022年2月期の58円には上場15周年記念配当7円が含まれます。記念配当は継続の保証がありません。配当利回りの推移グラフは、記念配当を含む実績配当で計算しています。
・2019年3月に日新運輸を株式交換で完全子会社化したため、2020年2月期以降の営業収益はそれより前と規模が異なります。2023年2月期の期首から「収益認識に関する会計基準」を適用しています。
・ROE(27/2期予想・参考値)は、会社予想のEPSを2026年8月末のBPSで割って計算した参考値です。過去の実績ROEとは分母の時点が異なります。類似企業PERは決算期が異なる会社の予想PERで、参考比較です。
・本記事は特定の銘柄の売買を推奨するものではありません。私自身の保有銘柄について、投資判断の記録として書いたものです。投資の最終判断はご自身の責任でお願いします。
コメント