配当利回り5.68%。PERは22.7倍。数字だけ並べると、ちぐはぐな組み合わせです。
今回はMS-Japan(6539)を取り上げます。会計士や弁護士など、管理部門の人材だけを扱う人材紹介会社です。時価総額246億円の小型株ですね。
4期続けて、その年の利益より多い配当を出しています。最新の2026年3月期で配当性向134.5%。普通に見れば危ない数字です。
ただ、中身を開けると話が変わりました。
基本データ
| 項目 | 数値 |
|---|---|
| 証券コード | 6539 |
| 企業名 | 株式会社MS-Japan |
| 業種 | サービス業(管理部門特化の人材紹介) |
| 株価 | 986円 |
| 時価総額 | 約246億円 |
| 配当利回り(予想) | 5.68%(56円) |
| PER(会社予想) | 22.65倍 |
| PBR(実績) | 2.86倍 |
| EPS(予想) | 43.54円 |
| BPS(実績) | 344.22円(2026年6月末) |
| 自己資本比率 | 88.1%(2026年3月末) |
| 借入金 | なし |
| 決算期 | 3月 |
| 私の平均取得単価 | 1,040円(簿価利回り5.38%) |
管理部門だけを狙っている会社です
人材紹介というと、リクルートのような総合型を思い浮かべます。この会社は逆で、経理・財務・人事・法務といった管理部門と、会計士や弁護士などの資格を持つ人に絞っています。
売上の内訳を見ると、性格がよく分かります。
| 区分 | 2024年3月期 | 2025年3月期 |
|---|---|---|
| 人材紹介(MS Agent) | 41.5億円 | 42.4億円 |
| メディア(Manegy) | 3.3億円 | 2.5億円 |
| ダイレクトリクルーティング | 1.0億円 | 1.1億円 |
| 海外人材(豪州子会社) | — | 28.8億円 |
| 合計 | 45.7億円 | 74.7億円 |
人材紹介は景気に振られる商売です。ただ管理部門の求人は、営業職ほど景気で消えません。決算や税務申告、法務対応は景気が悪くても止まらないからです。
配当は10年で6.4倍。ただし4期は据え置き
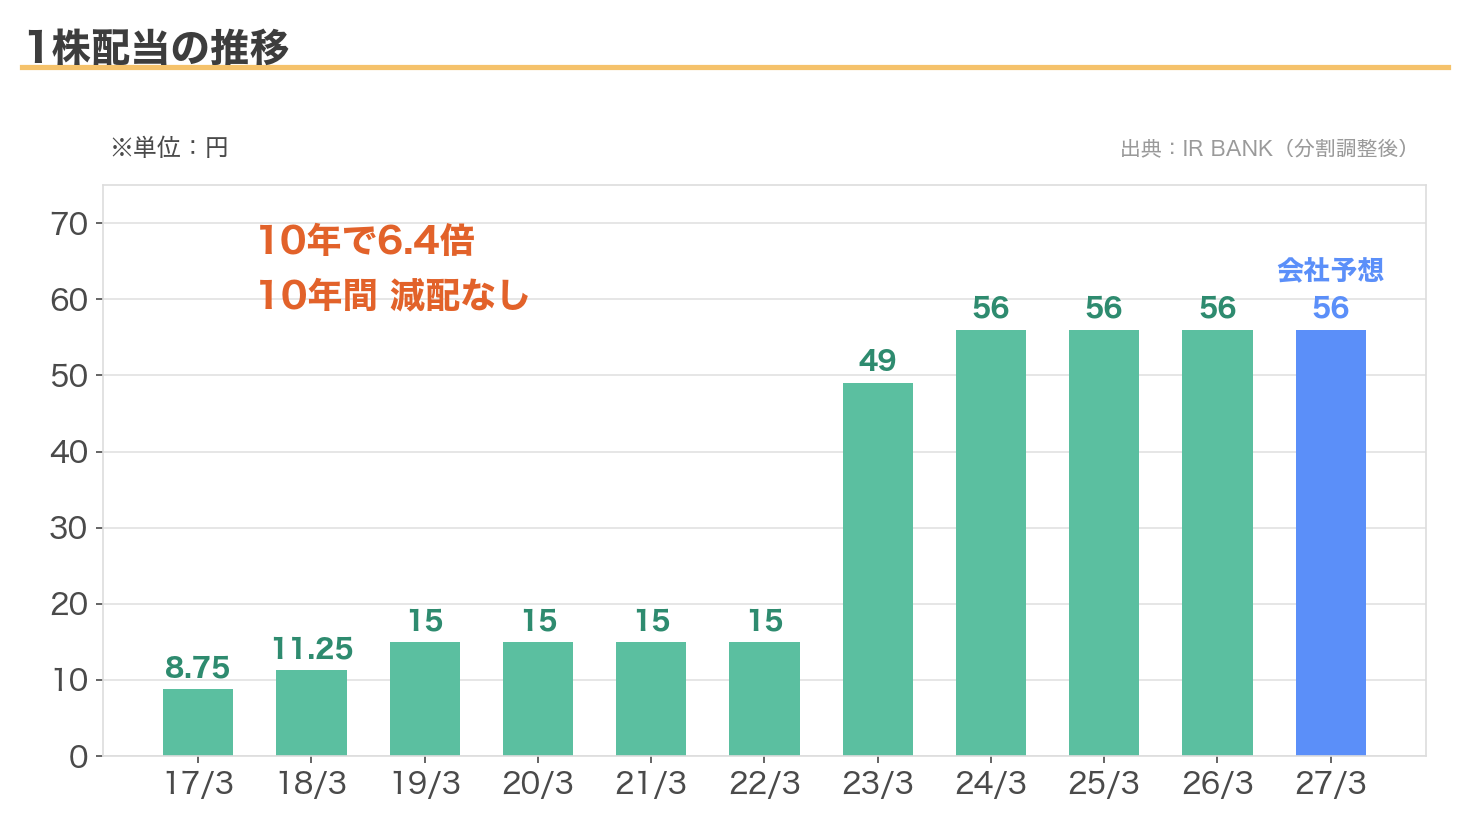
2017年3月期の8.75円から、今期予想の56円へ。10年で6.4倍です。10年間、減配はありません。
形を見ると、2つの段があります。2019年3月期に15円へ上げてから4期は横ばい。そして2023年3月期に15円から49円へ、一気に3倍以上に増やしました。
そこから先、2024年3月期に56円へ上げたあとは、4期連続で56円のままです。連続増配ではありません。
配当性向128%の中身
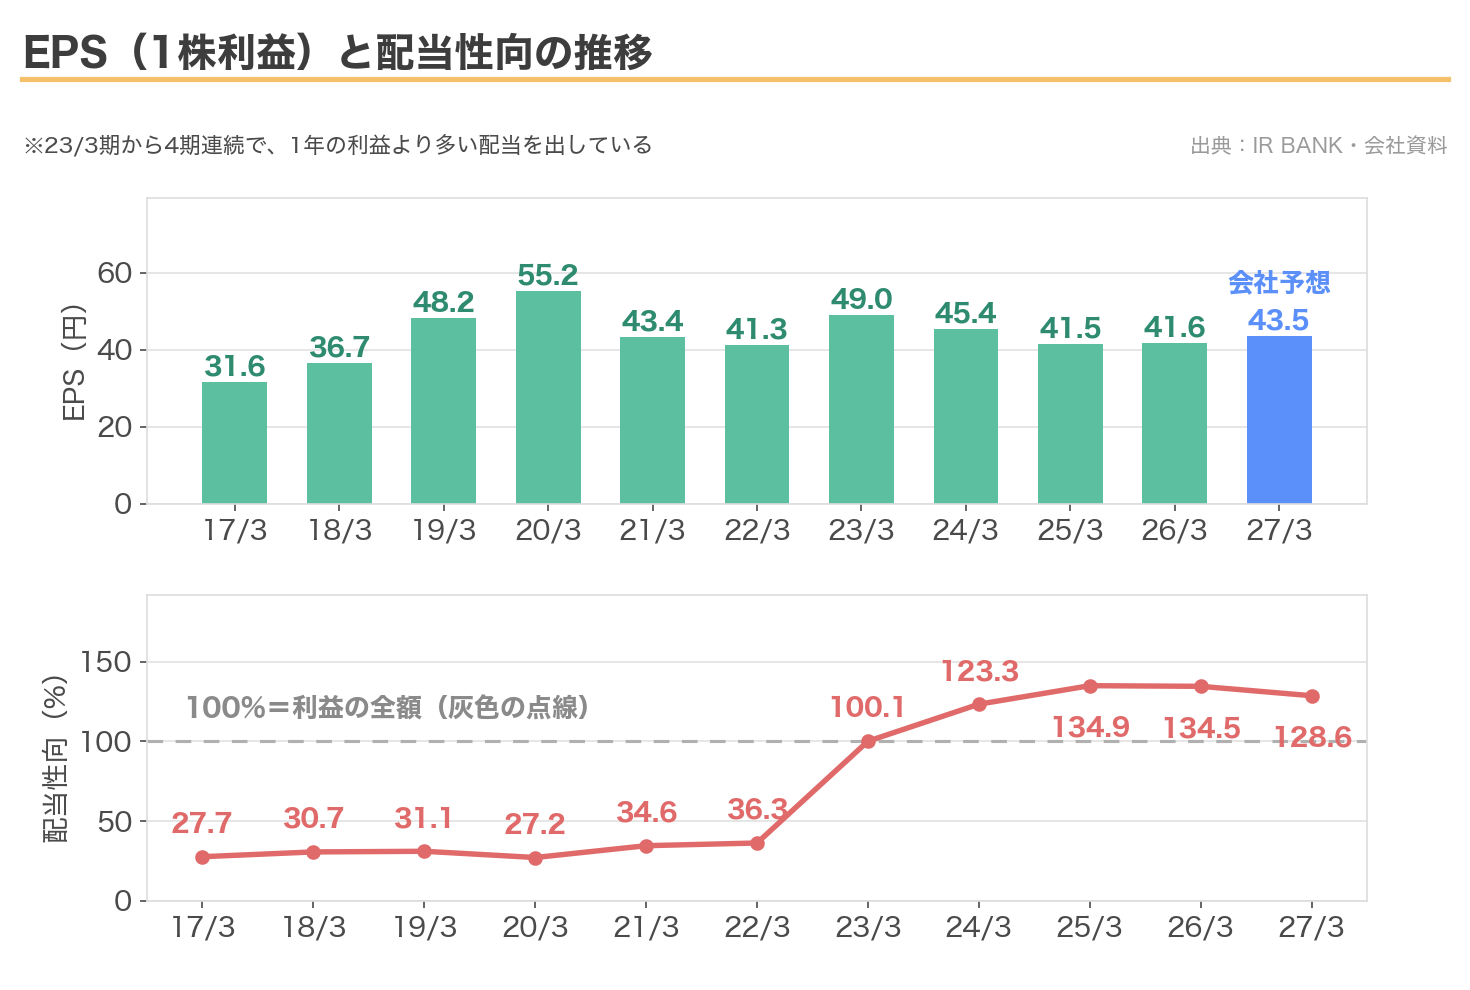
問題はここです。2022年3月期まで30%台だった配当性向が、2023年3月期に100.1%へ跳ね上がり、そのまま120〜135%が続いています。
ただ、この会社は決算短信で「調整後EPS」という数字も出しています。定義は(当期純利益+のれん償却額)÷期中平均株式数。のれんの償却は帳簿上の費用で、現金が出ていくわけではないので、それを戻した数字です。
両方を並べるとこうなります。
| 期 | EPS | 調整後EPS | 配当 | 表面の配当性向 | 調整後で見ると |
|---|---|---|---|---|---|
| 2025年3月期 | 41.53円 | 54.24円 | 56円 | 134.9% | 103.2% |
| 2026年3月期 | 41.64円 | 53.91円 | 56円 | 134.5% | 103.9% |
| 2027年3月期(予想) | 43.55円 | 56.78円 | 56円 | 128.6% | 98.6% |
のれん償却を戻すと、配当性向はほぼ100%ちょうどになります。今期の予想にいたっては98.6%。
つまりこの会社は、利益を食いつぶしているというより、現金として稼いだ分をそのまま配当に回している形です。見かけの134%は、のれん償却の分だけ数字が膨らんでいるということですね。
そののれんは、オーストラリアの会社を買ったときのもの
2024年2月、オーストラリアで経営管理の人材紹介と派遣をしているFourQuarters Recruitment社を子会社にしました。そのときに生まれたのれんを、毎年償却しています。
この買収は、売上と利益率のグラフを大きく動かしました。
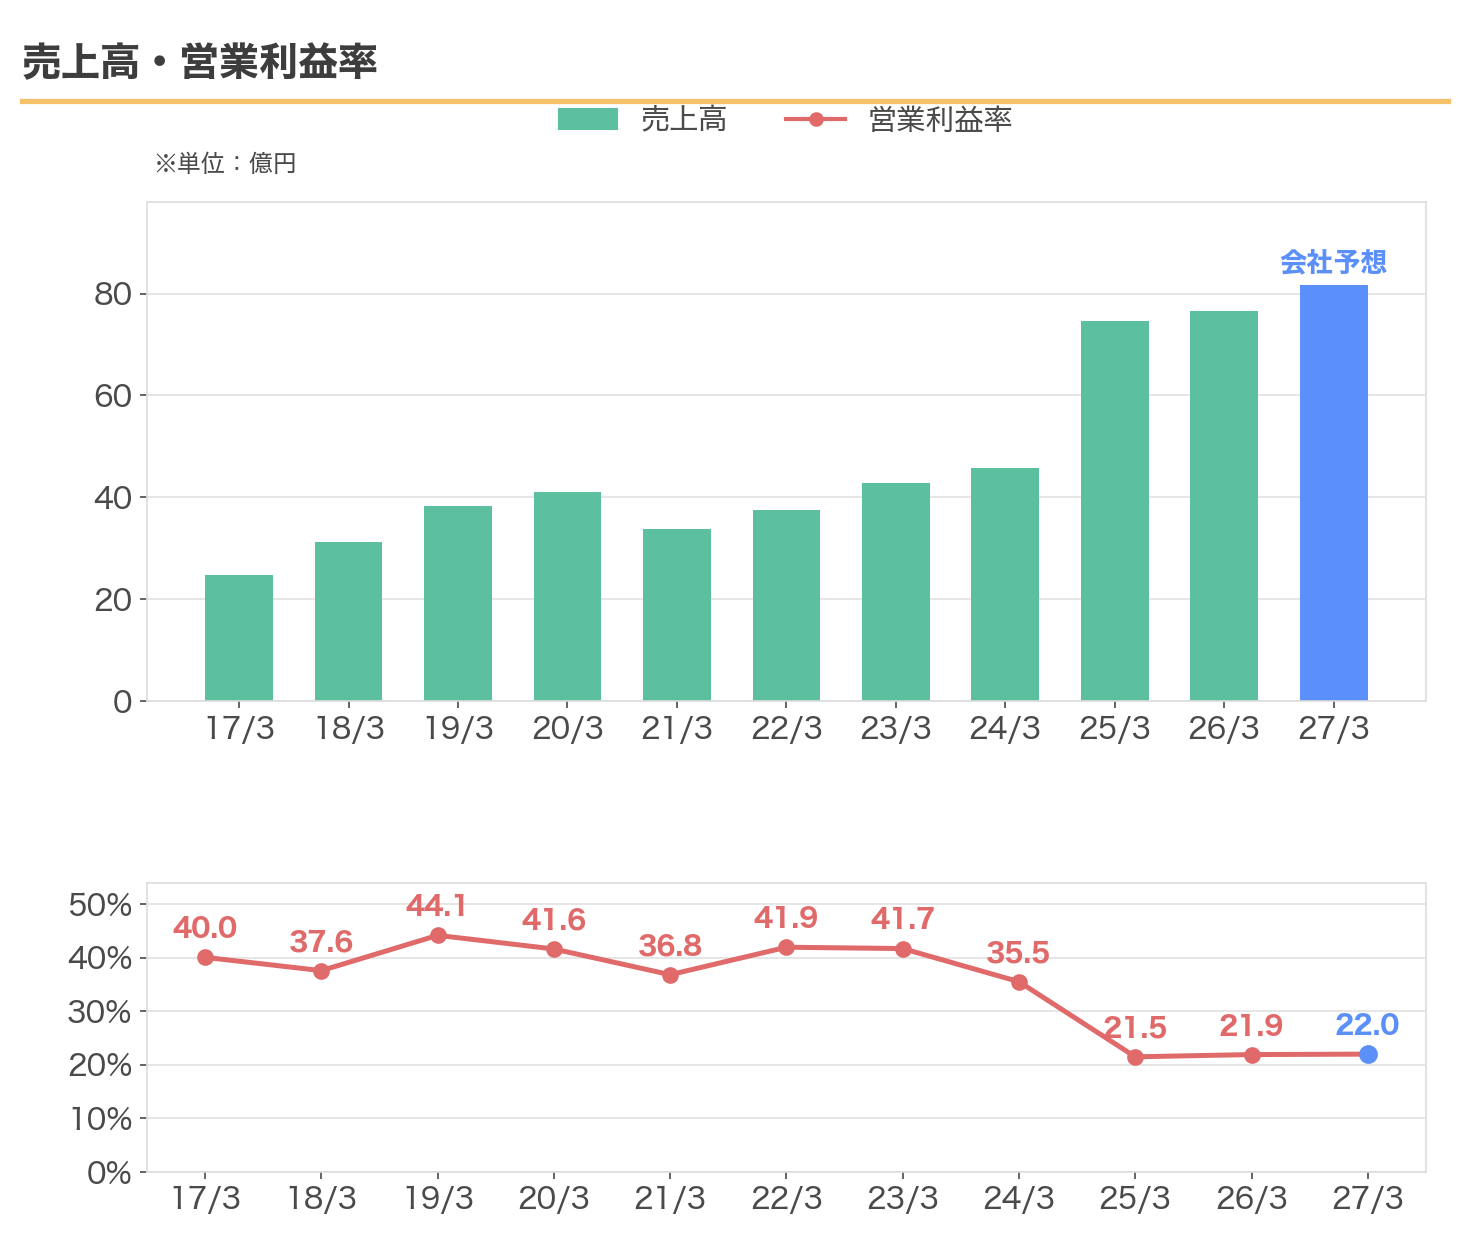
2025年3月期に売上が45.7億円から74.7億円へ、63%も増えています。その一方で営業利益率は35.5%から21.5%へ落ちました。
数字だけ見ると業績が悪化したように見えますが、そうではありません。増えた29億円は、ほぼ全部が豪州子会社の28.8億円です。本体の人材紹介は2.3%しか伸びていません。
そして豪州子会社は人材派遣もやっています。派遣は人件費が売上原価に立つので、それまでほぼゼロだった売上原価が15.5億円発生しました。利益率の低い商売を抱き込んだので、全体の利益率が下がったという話です。
決算短信も、営業利益は1.2%減だがEBITDAでは21.6%増と書いています。稼ぐ力そのものが落ちたわけではありません。
配当方針には、何も書いていません
ここが引っかかったところです。
これまで紹介してきた銘柄には、たいてい約束がありました。住友精化のDOE、アイティフォーの累進配当、沖縄セルラーの連続増配。どれも「こうします」と会社が文書で言っています。
ところがMS-Japanの配当政策を会社のIRで読むと、他社にあるものが、ひととおり見当たりません。
| よくある約束 | MS-Japanの記載 |
|---|---|
| 配当性向の目標 | なし |
| 累進配当(前年より減らさない) | なし |
| DOE(株主資本配当率) | なし |
| 総還元性向 | なし |
| 書かれているのはこれだけ | 将来の事業展開と経営基盤強化のために必要な内部留保を確保しつつ、安定した配当を実施していくことを基本とする |
※株式会社MS-Japanの投資家情報「配当金」ページより(2026年9月11日確認)。
ネット上には「配当性向100%の会社」と書いているものもありますが、会社自身はそう宣言していません。
実績として利益のほぼ全額を配当に回している。でも、それを続けるとは約束していない。支えているのは方針ではなく、財務の余裕のほうだと思っています。
その財務は、かなり厚い
2026年3月期末の数字です。
- 自己資本比率 88.1%
- 借入金・社債 ゼロ(負債はリース債務2.1億円などのみ)
- 現金及び預金 39.1億円、有価証券 10億円
- 純資産 96.3億円
時価総額246億円の会社が、現金と有価証券で49億円を持っています。借金はありません。
直近の2026年6月末でも、純資産86.9億円・自己資本比率87.3%。6月に配当を払ったぶん純資産は減っていますが、厚さは変わっていません。
ただし、利益を超える配当を出している分は、確実に減っています。利益剰余金は78.7億円から75.2億円へ、1年で約3.6億円減りました。配当13.9億円に対して純利益が10.3億円だったので、その差です。
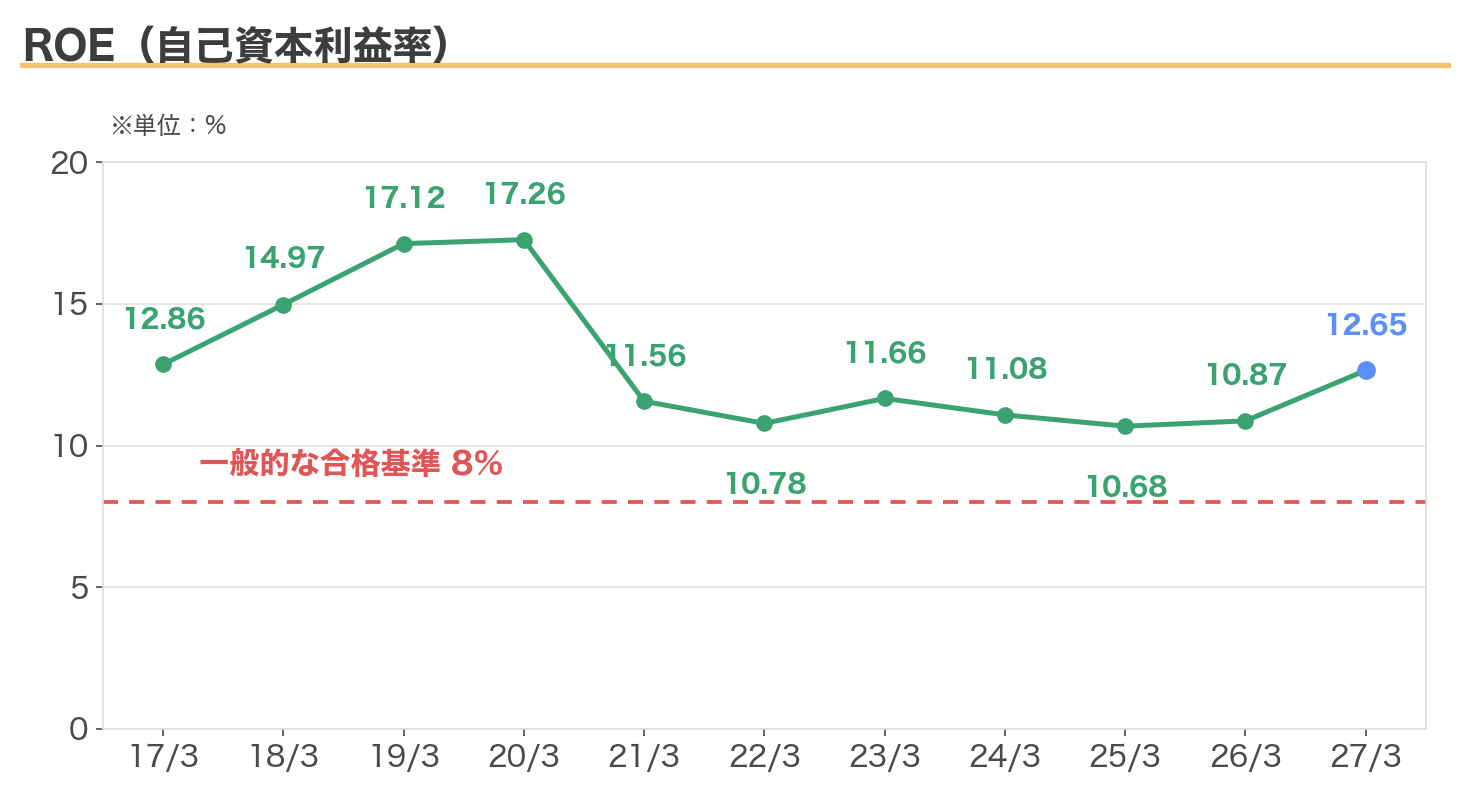
ROEは10〜12%台。2020年3月期の17.26%からは落ちていますが、今期予想は12.65%まで戻る見込みです。自己資本比率88%でこのROEなら、稼ぐ力は十分あると見ています。
直近の決算は、減収減益だった
2026年8月6日に、2027年3月期の第1四半期(4〜6月)が発表されています。
| 前年同期 | 今回 | 増減率 | |
|---|---|---|---|
| 売上高 | 1,966百万円 | 1,936百万円 | △1.5% |
| 営業利益 | 450百万円 | 419百万円 | △7.0% |
| 経常利益 | 470百万円 | 454百万円 | △3.4% |
| 純利益 | 285百万円 | 259百万円 | △9.2% |
減収減益のスタートです。中身を分けると、どこが弱いのかがはっきりします。
| 区分 | 前年同期比 |
|---|---|
| 人材紹介(MS Agent) | △5.4% |
| メディア(Manegy) | △12.2% |
| ダイレクトリクルーティング | △28.7% |
| 海外人材(豪州子会社) | +5.9% |
伸びているのは買収した豪州の事業だけで、国内は3つとも前年を下回りました。
背景には、求人市場の冷え込みがあります。決算短信によると2026年6月の有効求人倍率は1.18倍で、前年の1.26倍から下がりました。人材紹介は景気に振られる商売だと書きましたが、その通りの数字が出ています。
ただ、先行指標は悪くありません。新規登録者数は5,057人で前年同期比25.1%増、新規求人数も2.3%増。会社は通期予想(売上81.7億円・営業利益18.0億円)を据え置いています。
進捗率で見ると売上23.7%、営業利益23.3%。4分の1にはやや届いていません。後半で取り返す前提の計画ということになります。
株価は上場来の高値から半分以下
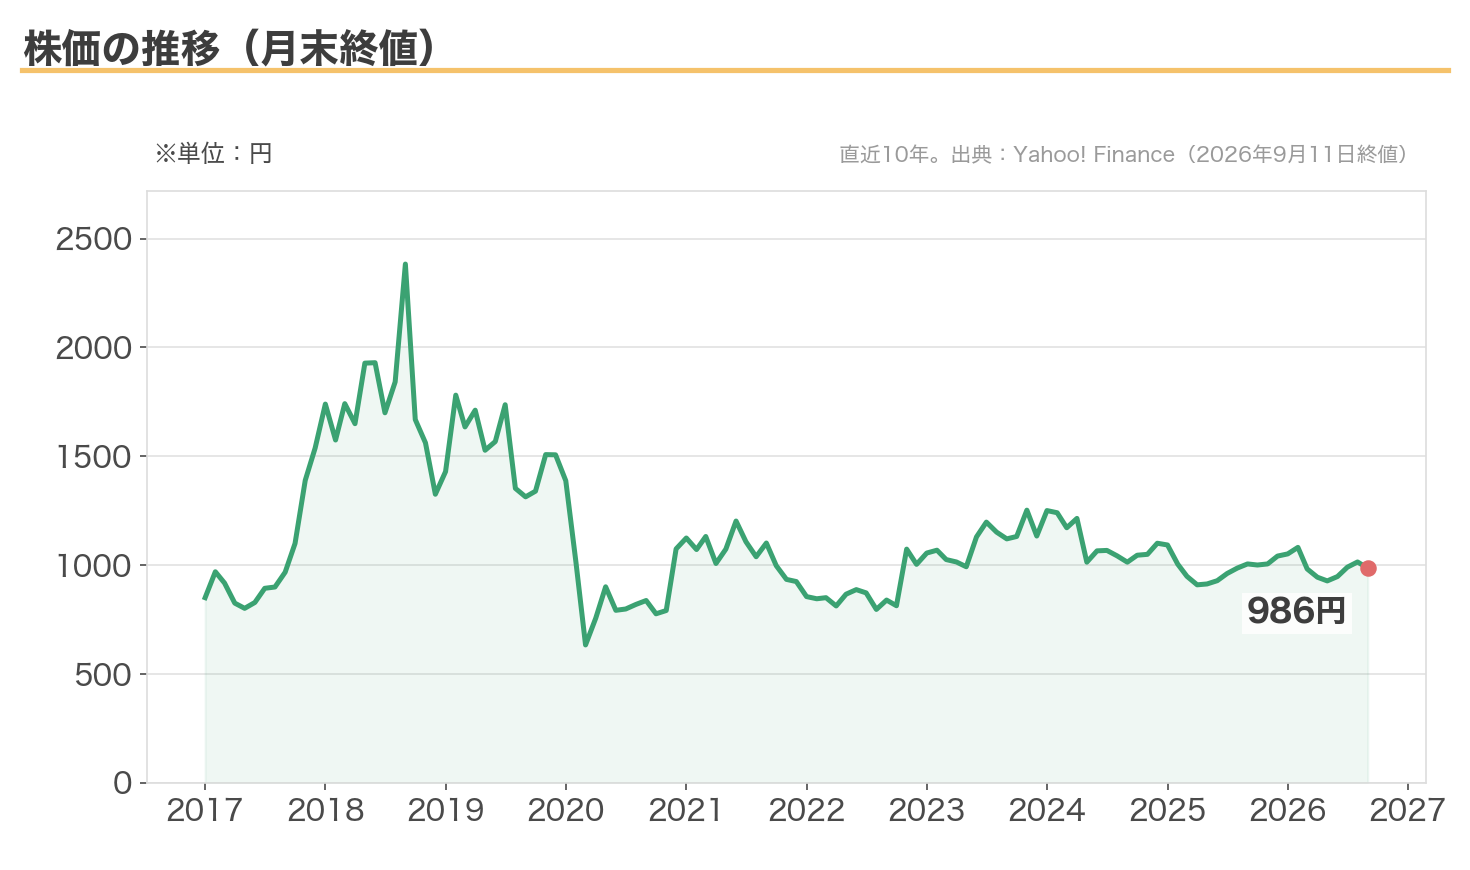
2018年に2,400円近くまで買われたあと、コロナで634円まで落ち、そこからは800円〜1,500円の間を往復しています。今は986円。
この10年、株価はほとんど上がっていません。その一方で配当は6.4倍になりました。だから利回りだけが上がっています。
配当利回りの推移と、今の位置
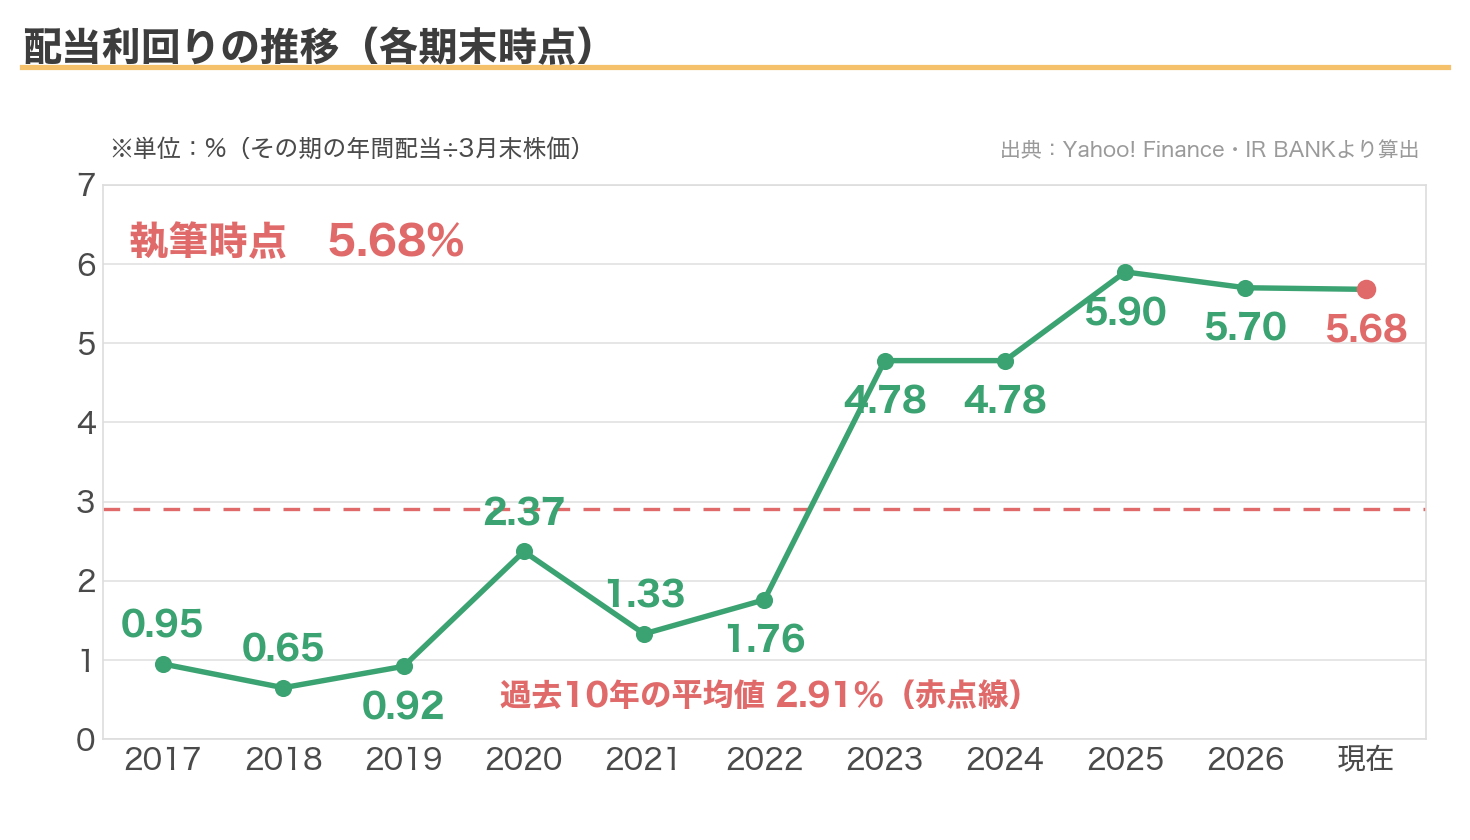
2022年3月期まで1%台だった利回りが、2023年3月期以降は4.8〜5.9%。過去10年の平均2.91%を大きく上回っています。
私が持っている理由
特定口座からNISA口座へ移し替えたばかりで、簿価は1,040円。簿価利回りは5.38%です。
これまで紹介してきた銘柄は、買値が安かったから利回りが高い、というものがほとんどでした。この銘柄は違います。
- 私の簿価利回り 5.38%
- 今の株価での利回り 5.68%
今のほうが高い。つまり買ったあとに株価が下がっています。含み損です。
それでも売っていないのは、配当が減っていないからです。株価は1,040円から986円へ下がりましたが、配当は56円のまま。JAC(2124)の記事でも書きましたが、私が困るのは利回りが下がるときではなく、配当そのものが減るときです。
リスクと注意点
- 配当の約束がありません。配当性向の目標も累進配当も掲げていないので、業績が崩れたときに減配しない保証はありません
- PBR2.86倍、PER22.7倍。高配当株としては割高な部類です。利回りが高いのは配当を出しすぎているからで、株価が安いからではありません
- 配当は4期連続で56円据え置き。調整後EPSがほぼ配当額に並んでいるので、ここから増やす余地は大きくありません
- のれんの償却が続きます。買収した事業が思ったほど伸びなければ、減損の可能性もあります
- 人材紹介は景気に左右されます。管理部門特化で振れ幅は小さいとはいえ、無縁ではありません
まとめ
| 項目 | 評価 |
|---|---|
| 現在の利回り(5.68%) | ◎(過去10年平均2.91%を大きく上回る) |
| 私の簿価利回り(5.38%) | ○(今の株価のほうが高い) |
| 配当実績(10年で6.4倍・減配なし) | ◎ |
| 還元方針 | △(数値目標を掲げていない) |
| 財務(自己資本比率88.1%・借入金なし) | ◎ |
| 収益力(ROE12.65%予想) | ○ |
| 割安さ(PER22.7倍・PBR2.86倍) | △ |
利益のほぼ全額を配当に回している会社です。それを可能にしているのは、借金がなく現金を持っている財務と、管理部門という景気に沈みにくい市場。
ただし約束はしていません。だから私は、この銘柄を主力にはしていません。配当で月20万円という目標に対して、これは「増える見込みは薄いが、当面は減りにくい」枠として持っています。
買い増すかと聞かれると、今は考えていません。利回りは魅力的ですが、増配の余地が小さいので。含み損のまま持ち続けて、56円を受け取る。しばらくはそれでいいと思っています。
・本記事の株価・指標・業績・配当の数字は、2026年9月11日時点のものです。株価は同日の終値、業績と配当は直近の決算実績と会社予想に基づいています。
・直近の四半期決算は2026年8月6日に発表済みで、次回は11月上旬の予定です。最新の数字は必ずご自身でご確認ください。
・この会社は配当性向の目標も、累進配当も、DOEも掲げていません。会社が示しているのは「必要な内部留保を確保しつつ、安定した配当を実施する」という方針だけです。利益のほぼ全額を配当に回している現在の水準が、そのまま続く前提では考えないでください。
・調整後EPSは決算短信の開示値です。定義は「親会社株主に帰属する当期純利益+のれん償却額」を期中平均株式数で割ったもので、そこから求めた配当性向は筆者の算出です。のれん償却を戻した数字なので、一般的な配当性向より低く出ます。
・配当は2024年3月期から4期連続で56円の据え置きです。連続増配銘柄ではありません。調整後EPSが配当額とほぼ並んでいるため、ここから増配する余地は大きくありません。
・のれんの償却が続きます。2024年2月に子会社化した豪州のFourQuarters Recruitment社に伴うもので、事業が計画どおり伸びなければ減損の可能性があります。
・PER22.7倍・PBR2.86倍は、高配当株としては割高な部類です。利回りが高いのは配当を多く出しているためで、株価が安いからではありません。
・2027年3月期の第1四半期は減収減益でした。営業利益は7.0%減、純利益は9.2%減。通期予想は据え置かれていますが、進捗率は4分の1にやや届いていません。
・人材紹介は景気の影響を受けます。管理部門に特化している分、振れ幅は小さいとみていますが、無縁ではありません。
・時価総額246億円の小型株で、売買代金は大型株より少なくなります。
・本記事は特定の銘柄の売買を推奨するものではありません。私自身の保有銘柄について、投資判断の記録として書いたものです。投資の最終判断はご自身の責任でお願いします。
コメント