みなさん、銀行の通帳で利息の欄を見たことはありますか。
三菱UFJ銀行の普通預金の金利は、2024年3月まで年0.001%でした。100万円を1年預けて、利息は税引前で10円です。
それが今は年0.40%。11月2日からは0.50%になります。
0.001%から見ると、今の0.40%でも400倍です。
ゼロ金利、マイナス金利と呼ばれた時代が終わって、預金にも国債にも金利がつく世界が戻ってきました。FIREを目指して現金を持っている身として、この変化で何が変わって、何が変わっていないのか。2026年10月時点の数字で確かめてみました。
政策金利は、2年半で1.25%まで上がった
出発点は、日本銀行が決める政策金利です。
2016年2月から、日銀は金融機関が日銀に預けているお金の一部にマイナス0.1%の金利をつけてきました。いわゆるマイナス金利です。これが終わったのが2024年3月。そこから2026年9月までに、政策金利は5回引き上げられています。
| 決定日 | 政策金利 | 内容 |
|---|---|---|
| 2016年1月29日 | −0.1% | マイナス金利の導入(2月16日から) |
| 2024年3月19日 | 0〜0.1%程度 | マイナス金利の終わり |
| 2024年7月31日 | 0.25%程度 | 引き上げ |
| 2025年1月24日 | 0.5%程度 | 引き上げ |
| 2025年12月19日 | 0.75%程度 | 引き上げ |
| 2026年6月16日 | 1.0%程度 | 引き上げ |
| 2026年9月18日 | 1.25%程度 | 引き上げ |
マイナス金利が終わってから1.25%になるまで、ちょうど2年半です。
9月の会合では、9人のうち2人が反対しての決定でした。日銀は同じ日の公表文で、経済と物価の状況に応じて、今後も政策金利を引き上げていく考えを示しています。次の会合は10月29日と30日で、この記事を書いている時点では結果は出ていません。
ここから金利がどこまで上がるのか、私には分かりません。
ただ、ゼロ金利を前提にお金の置き場所を考えてきた時代とは、前提がひとつ違ってきた。そこまでは確かです。
10年国債の利回りは、一時3%を超えた
政策金利が動かすのは、短い期間の金利です。10年といった長い期間の金利は、市場での国債の売り買いで決まります。
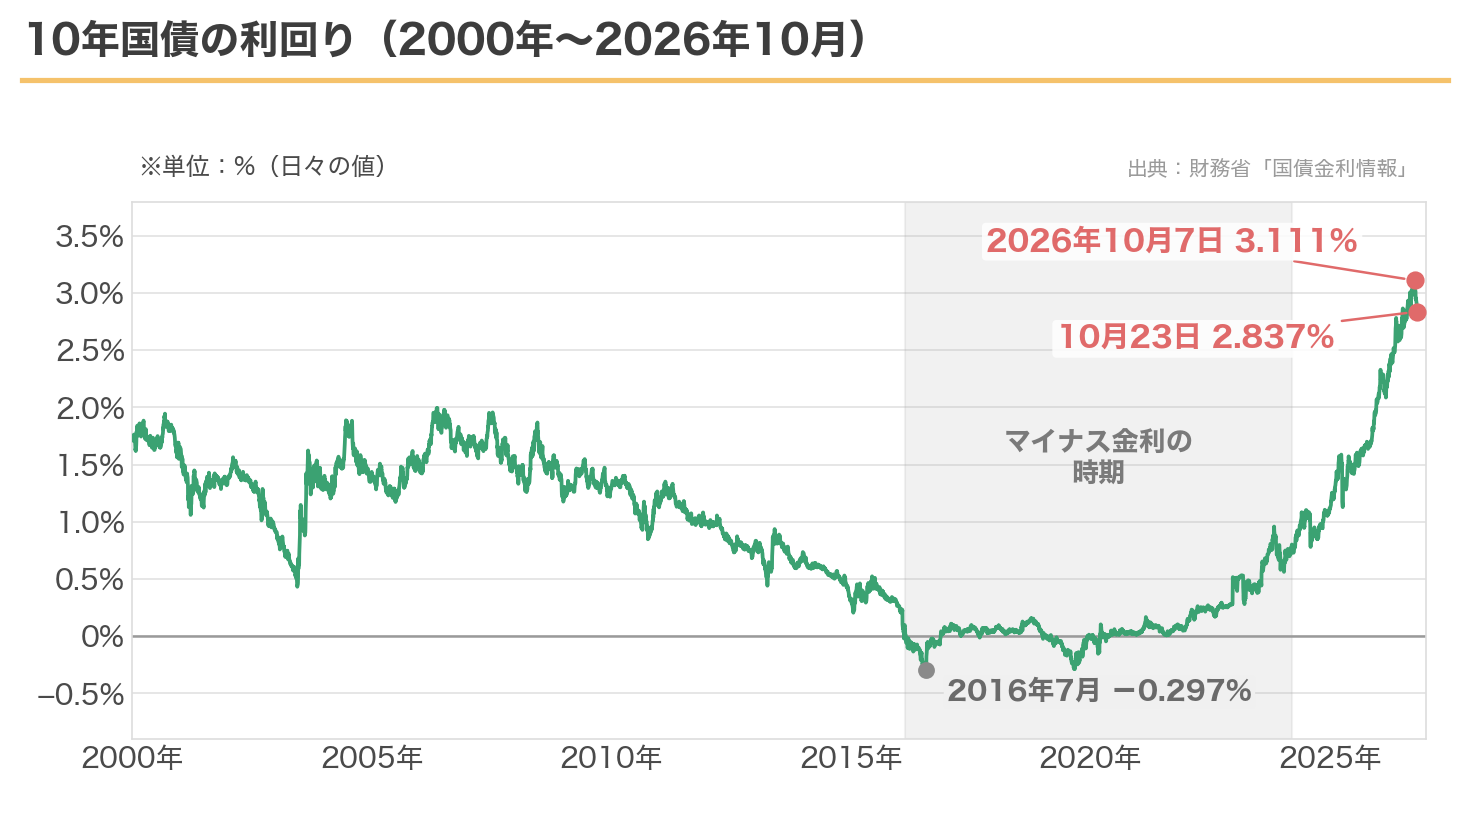
財務省が公表している10年国債の利回りを、2000年から並べてみました。
一番低かったのは2016年7月27日の−0.297%です。国にお金を貸して満期まで持つと、損をする。そんな利回りがついていた時期が、実際にありました。
その後、上下しながら上昇し、2026年10月7日には3.111%。財務省のデータを遡ると、これより高い日は1996年8月が最後でした。
10月23日は2.837%で、少し戻しています。それでも1年前の同じ日(1.667%)と比べると、1.2ポイント近く高い水準です。
預金の利息は増えた。でも物価にはまだ届かない
では、私たちが身近に使える置き場所の金利は、今いくらなのか。物価の伸びと並べてみました。
過去1年の物価の伸びと、今示されている金利を並べた参考の比較です。これからの損得を示すものではありません。
| 置き場所 | 金利(年・税引前) | 税引後の目安 |
|---|---|---|
| 普通預金 | 0.40%(11月2日から0.50%) | 0.32%(0.40%) |
| 定期預金 1年 | 0.500% | 0.40% |
| 定期預金 5年 | 1.000% | 0.80% |
| 定期預金 10年 | 1.250% | 1.00% |
| 個人向け国債 変動10年 | 年2.05%(初回の利率) | 1.63% |
| 個人向け国債 固定3年 | 2.07% | 1.65% |
| 個人向け国債 固定5年 | 2.39% | 1.90% |
| 参考 消費者物価の伸び | 前年同月比 +2.1% | 2026年9月 |
この表の置き場所では、税引後で2.1%に届くものはありませんでした。
いちばん高い個人向け国債の固定5年でも、税引前は2.39%ですが、手元に残るのは1.90%です。
私の現金は、9月末で883万円でした。全部を普通預金に置き、年0.40%が1年間続くと仮定すると、1年の利息は税引前で約3.5万円、税引後で約2.8万円です。0.001%の時代なら88円でした。それと比べれば大きな違いです。
ただ、仮に今後1年間も物価が2.1%上がるなら、今883万円で買えるものと同じものを買うには、約18.5万円多く必要になります。
利息の2.8万円では、その差は埋まりません。
もちろん、9月の物価の伸びは過去1年の結果で、表の金利は今示されている利率です。同じ期間の数字ではないので、ぴったり比べられるものではありません。
インフレの記事で、私の資産の中でいちばんインフレに弱いのは、暴落に備えて意図して持っている現金だと書きました。金利が戻ってきた今も、その構図は変わっていませんでした。
暴落に備えるお金の置き場所は、増えた
それでも、変わったことはあります。
私は暴落対策の記事で、株が下がったときに売らずに済むよう、現金を持っておくと書きました。取り崩し戦略の記事では、FIREの時点で資産の4割を現金にする計画を立てています。FIRE直後に暴落した場合の試算でも、暴落がFIRE直後に来るかどうかで、85歳の時点に残るお金が大きく変わりました。
この「暴落に備えるお金」に求めることは、2つだけです。ひとつは、使いたいときに元本が減っていないこと。もうひとつは、必要なときに現金に戻せることです。
ゼロ金利の時代は、この2つを満たす置き場所に、ほとんど金利がつきませんでした。どこに置いても大差がないなら、普通預金で十分でした。
今は、すぐ使うお金と、1年以上使わない予定のお金を分けて考えれば、置き場所の選択肢が増えます。
個人向け国債は、発行から1年たてば中途換金できます。換金するときは、直前2回分の税引前の利子に0.79685を掛けた額が差し引かれます。換金するときの受取額だけでは額面を下回ることがありますが、それまでに受け取った利子と合わせれば元本割れしません。変動10年は半年ごとに利率が見直され、直近の10年国債の入札で決まった利回り(平均落札利回り)に0.66を掛けた水準になります。金利が上がれば利率も上がり、下がっても年0.05%より下にはなりません。
一方で、同じ国債でも、市場で売り買いする普通の国債は性格が違います。財務省が10月に募集している10年の国債は、応募者利回りが3.048%(税引後2.421%)で、これは税引後でも2.1%を上回ります。ただし途中で手放すときは市場の値段で売ることになり、元本を割ることがあります。
金利が上がると、すでに出回っている債券の値段は下がります。9月の資産公開では、私が持っている外国の債券は、円に直した評価額が1か月で6%近く下がりました。外国債券は、金利だけでなく為替の影響も受けます。暴落に備えるお金を、同じように値動きするものに置くと、肝心なときに減っているかもしれません。
それでも私は、今のところ日本の国債を買うことは考えていません。外国の債券は少し持っていますが、今はポートフォリオをできるだけシンプルにしておきたいので、現金と株を基本にしたいと考えています。
ちなみに、取り崩し戦略の試算では、現金の利息を年0.5%と置いていました。11月2日からの普通預金の金利と、ちょうど同じ数字です。ただ、試算の0.5%は税金を引く前の数字です。
高配当株の見え方も変わった
金利が戻ってくると、高配当株の見え方も変わってきます。
10月に書いた三井住友トラストグループの記事で、この銘柄の配当利回りは、10月9日の株価で2.81%でした。同じ日の10年国債の利回りを財務省のデータで調べると、3.027%です。
高配当株として買った銘柄の利回りを、国債が上回っていました。
もちろん、株と国債は同じものではありません。株は配当が増える可能性がある代わりに、株価が下がることも、減配されることもあります。固定金利の国債は、満期に額面で戻り、受け取る利息も決まっています。
ただ、9月の資産公開にも書いたとおり、国債で3%前後が取れるなら、配当収入を重視して新しく買う私にとっては、利回りがそれを下回る株を選ぶハードルが上がります。私が新しく買うときの基準は、確実に上がりました。今持っている株をすぐに売るつもりはありません。
金利が上がると、得をする会社と困る会社も分かれます。ジャックスの記事では、お金を借りて貸す会社が、調達する金利の上昇で、利益が大きく減る見込みになっていました。一方、三井住友トラストグループは、政策金利の上昇を織り込んだ計画を立てています。
高配当株と一口に言っても、金利のある世界での見え方は、銘柄ごとにかなり違ってきそうです。
まとめ
| 項目 | 内容 |
|---|---|
| 政策金利 | 2024年3月にマイナス金利が終わり、2026年9月に1.25%程度へ |
| 10年国債の利回り | 2016年7月の−0.297%から、2026年10月7日に3.111%。10月23日は2.837% |
| 普通預金(三菱UFJ銀行) | 0.001% → 0.40%。11月2日から0.50% |
| 個人向け国債(10月募集) | 変動10年2.05%、固定3年2.07%、固定5年2.39%(税引前) |
| 物価 | 2026年9月は前年同月比+2.1%。表の置き場所では、税引後で届くものはない |
| 私の考え | 現金がインフレに弱いのは変わらない。置き場所の選択肢は増えたが、今は現金と株を基本にする |
ゼロ金利の時代、現金はどこに置いても、ほとんど何も生みませんでした。
金利が戻ってきても、現金が物価に負けやすいことは変わっていません。税引後で見ると、まだ届かない。
変わったのは、置き場所の選択肢が増えたことです。
暴落に備えるお金は、増やすためではなく、減らさないために持っています。選択肢が増えても、今はポートフォリオをできるだけシンプルにしておきたい。私は、現金と株を基本にしていきたいと考えています。
出典と計算の前提
- 日本銀行「金融市場調節方針の変更および長期国債買入れの減額計画の決定について」(2024年7月31日)、「金融市場調節方針の変更について」(2025年1月24日、2025年12月19日、2026年6月16日、2026年9月18日)、「金融政策の枠組みの見直しについて」(2024年3月19日)、「『マイナス金利付き量的・質的金融緩和』の導入」(2016年1月29日)、金融政策決定会合の開催予定
- 財務省「国債金利情報」。10年国債の利回りは日々の値です(2026年10月23日まで、10月26日取得)
- 財務省「現在募集中の個人向け国債・新窓販国債」(令和8年10月15日現在)。個人向け国債の利率、中途換金の条件、10年の新窓販国債の応募者利回り
- 三菱UFJ銀行「円普通預金金利および円定期預金金利の改定について」(2024年3月19日)、「円定期預金金利の改定について」(2026年7月31日)、「円普通預金金利の改定について」(2026年9月18日)
- 総務省統計局「消費者物価指数 全国 2026年9月分」(2026年10月23日公表)。総合指数の前年同月比
- 表の預金と個人向け国債の税引後の利率は、税引前の利率に0.79685を掛けた目安です。新窓販国債の税引後の応募者利回りは、財務省の公表値です。利息は1年分の単純計算で、複利や途中の金利の見直しは入れていません
- 「883万円で買えていたもの」の差額は、883万円に2.1%を掛けた単純計算です。9月の物価の伸びが来年も続くという意味ではありません
- 預金の金利は三菱UFJ銀行の店頭金利の一例です。銀行や商品によって金利は違います
- 本記事は特定の商品の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いします。
コメント