みなさん、「複利は人類最大の発明だ」という言葉を聞いたことはありますか。
投資の本やネットの記事で、アインシュタインの言葉としてよく紹介されています。
もうひとつ、セットで出てくることが多いのがこれです。こちらも、出どころのはっきりしない言葉です。
「複利は世界で8番目の不思議。理解する者は複利で稼ぎ、理解しない者は複利を払う」
稼ぐ側と、払う側。
同じ複利という仕組みが、立つ場所しだいで正反対に働く、という話です。複利は、味方につければ心強く、敵に回すと恐ろしい。今回は、この2つの顔を数字で並べてみます。
アインシュタインが本当に言ったのかは、分からない
この言葉、アインシュタインが実際に言ったという確かな記録は、見つかっていないようです。
名言の出どころを追いかけているアメリカのサイト「Quote Investigator」が確認した範囲では、「複利は人類最大の発明」という趣旨をアインシュタインの言葉とした例でいちばん古いのは、1976年8月25日のウォール・ストリート・ジャーナルに載った署名入りの文章でした。それも「アインシュタインがそう答えたとされる」という書き方で、本人の発言を記録したものではありません。
一方で「複利は世界最大の発明」という言い回しそのものは、1916年のアメリカの地方紙の広告にすでに出てきます。こちらにアインシュタインの名前はありません。同サイトは、アインシュタインがこの言葉を口にした可能性はとても低い、と見ています。
英語版のウィキクォート(名言を集めたサイト)でも、複利の言葉は「真偽が疑わしいもの」の項目に入っています。「8番目の不思議」はその言い換えのひとつ。「理解する者は稼ぎ」の一文は、あとに付け加えられることがある一文として並んでいるだけです。
結局、誰が言い出したのかは分かりません。
ただ、出どころとは別に、複利の仕組みそのものは数字で確かめられます。
100万円は30年で432万円。単利なら250万円
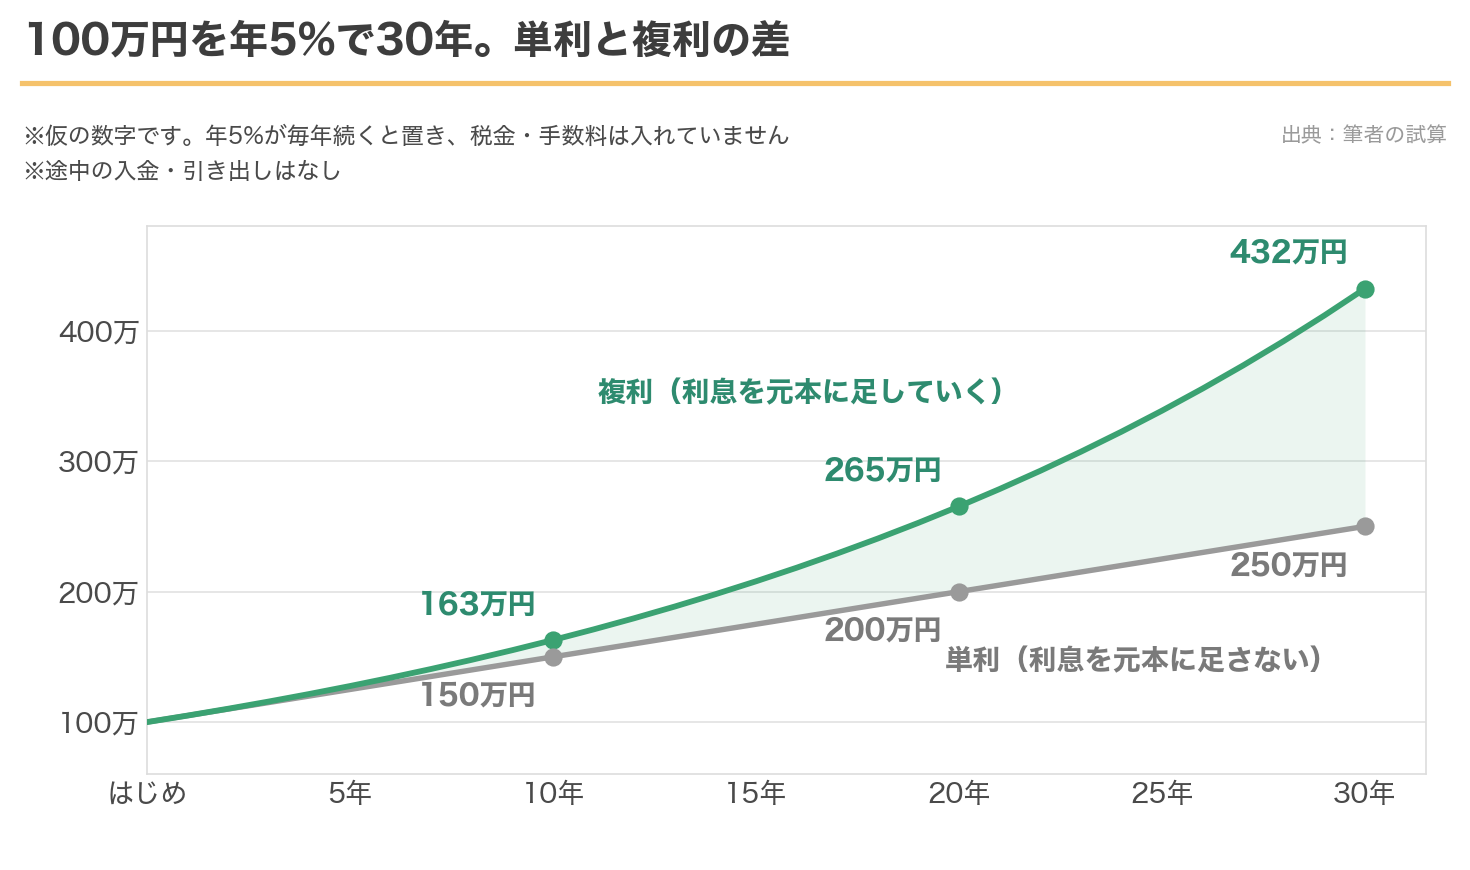
単利と複利の違いは、ついた利息をどうするか、だけです。
単利は、利息を受け取って元本には足しません。複利は、利息を元本に足して、次の年はその合計に利息がつきます。
100万円を年5%で30年。一定の条件を置いた試算で比べました。税金と手数料は入れていません。単利の側の金額は、受け取った利息を使わずに取っておいた合計です。
10年後は、単利150万円に対して複利163万円。差は13万円しかありません。
20年後は200万円と265万円で、差は65万円。
30年後は250万円と432万円です。差は182万円、複利は単利の1.7倍になりました。
複利の側だけを10年ごとに区切ると、もっとはっきりします。最初の10年で増えたのは63万円、次の10年で102万円、最後の10年で167万円。同じ年5%なのに、あとの10年ほど増える額が大きくなっていきます。
元本そのものが育っていくので、1年に増える額も年ごとに大きくなる。複利で増え方がだんだん速くなるのは、このためです。
裏を返すと、最初の10年の差は約13万円で、30年後の約182万円に比べると小さく見えます。複利のありがたみが実感しにくいのは、たぶんこのせいです。
2倍になるまでの年数は「72÷年利」
複利の計算には、「72の法則」という便利な目安があります。
72を年利(%)で割ると、お金が2倍になるまでのおよその年数が出ます。
年5%なら、72÷5で約14年。きちんと計算すると14.2年なので、ほぼ合っています。年3%なら24年(正確には23.4年)、年7%なら約10年です。
余談ですが、72という数は2、3、4、6、8、9、12で割り切れます。暗算で使いやすいのは、たぶんこのおかげです。
この目安は、借りたお金が2倍に膨らむまでの年数や、物価が2倍になるまでの年数にも使えます。後半でもう一度出てきます。
複利を生かす基本は、再投資と持ち続けること
複利を味方にする条件は、思ったより地味です。
増えた分を外に出さずに元本へ戻すこと。それを長い時間続けること。基本はこの2つです。
ただ、実際の投資には値下がりや減配もあり、長く持てば必ず増えるわけではありません。
私がやっているのも、2018年から毎月積み立てている投資信託を、売らずに持っていることくらいです。自分の利回りを計算した記事では、2024年2月末からの31か月で増えた2,626万円のうち、自分の給与から入れたお金は約615万円でした。それを引いた約2,011万円が、概算の運用の増加分です。
ただしこれは、途中で下がった月もありながら、全体では資産が増えた31か月の数字です。複利の効果だけを取り出したものではありません。
高配当株の場合は、受け取った配当で次の株を買うことが、元本へ戻すことにあたります。
仮に、配当利回り4%の株を持っていて、株価も配当もずっと変わらないとします。配当から20.315%の税金が引かれるので、手元に残るのは3.19%です。税率は期間中変わらず、端数まで含めて全額を買い増しに回せるとします。これを毎年すべて買い増しに回すと、72の法則で約23年、きちんと計算すると22.1年で株数が2倍になります。
1,000万円で始めれば、20年後に約1,873万円分。配当を受け取るだけなら、株は1,000万円分のままで、20年分の配当の合計は約637万円。株と配当を合わせて約1,637万円です。
配当月20万円の設計図でも、配当の再投資を、目標に近づく手段の1つに挙げていました。
ひとつ、気をつけたいことがあります。運用しているお金を引き出して使えば、その分の先の増え方はなくなります。
長期投資の記事で書いたとおり、QUICK資産運用研究所の集計では、日本の投資信託の平均保有期間は2.78年(2025年末時点)でした。もっとも解約には乗り換えも含まれるので、この数字だけで投資をやめたとは言えません。30年先を思い描いて始めても、3年で引き出して使えば、増え方が速くなる前に終わります。上の100万円の例なら、3年目の複利と単利の差は7,600円ほどです。複利が加速したあとの景色については、「使いきれない」世界に書きました。
払う側に回ると、同じ計算が自分に向かってくる
ここからが、敵に回した場合です。
お金を借りれば、利息を払う側になります。72の法則も、条件しだいで借りたお金に使えます。
三井住友カードとJCBには、どちらも実質年率(手数料などを含めた、実際の負担に近い率)18.0%のショッピングリボ払いがあります(2026年11月時点)。ただ、適用される率はカードの種類、入会や利用枠を設定した時期、利用日などで違います。
年18%を72の法則に当てはめると、72÷18で4年です。
仮に30万円を年18%で借りて、利息を払わずに毎年元本へ足していくと、4年後には約58万円。きちんと計算すると、約4.2年で2倍です。年5%の投資が2倍になるのに14年かかるところを、借りたお金は4年あまりで2倍に膨らむ計算です。
ただし、実際のショッピングリボ払いは、この計算とは仕組みが違います。カード会社の説明では、毎月の支払いは元金と手数料を合わせたものです。手数料はその都度払っていくので、利息にそのまま利息がつくわけではありません。
それでも、残高が減らないあいだは、手数料を払い続けることになります。
ここでは、元金を毎月1万円返し、手数料を別に足して払う方式で計算します。30万円なら30回、2年半かかります。そのあいだに払う手数料は、残高に年18%の12分の1を掛けていく単純計算で、約7万円です。
さらに負担が続くのは、返しながら毎月1万円ずつ使い続ける場合です。残高は30万円のまま減らず、手数料が年に約5.4万円、かかり続けます。
そして、支払いのために別のところから借りれば、払うはずだった利息まで新しい借金になります。こうなると、利息にさらに利息がつく、本当の意味での複利になります。
ちなみに、お金を貸すときの金利の上限は利息制限法で決まっていて、元本10万円未満は年20%、10万円以上100万円未満は年18%、100万円以上は年15%です。ただ、これは現金を借りるときの利息の話で、買い物のリボ払いの手数料とは分けて考える必要があります。
手数料と物価も、静かに複利で効いてくる
借金ほど目立たない敵もいます。
投資信託の信託報酬は、資産の残高に毎年かかります。増えた分にもかかるので、手数料の方も複利で効いてきます。
毎月3万円を30年積み立てるとします。入れるお金は合計1,080万円です。毎月末に3万円を積み立て、年5%から信託報酬を引いた年率を12で割った月利で計算しました。信託報酬が年0.1%なら約2,451万円、年1.5%なら約1,906万円です。
差は約545万円。入れたお金の約半分にあたる差が、最後の金額に出ます。毎年払う信託報酬と、払わなければ運用に回って増えていたはずのお金が、30年分積み重なるからです。
『敗者のゲーム』の記事で、信託報酬の差が30年分積み上がると最後の金額はぞっとするほど変わる、と書きました。数字にすると、これくらいの差です。
物価も同じ向きに働きます。
インフレの記事で、年2%の物価上昇が続くと、1億円で買えるものは35年で半分になると書きました。72の法則は、物価が2倍になる年数にも使えます。72÷2で約36年、きちんと計算すると約35年です。そのとき、同じお金で買える量は半分になります。現金の額が減るわけではありませんが、買える量の方が、逆向きの複利のように少しずつ減っていきます。
それでも、暴落に備える現金は意図して持っています。インフレの記事に書いたとおり、暴落のときに生活費のために株を売らざるを得なくなるのを避けたいからです。買える量が少しずつ減ることは、承知のうえです。
まとめ
| 項目 | 内容 |
|---|---|
| 名言 | アインシュタインの発言という確かな記録は見つかっていない(出どころは下の出典欄) |
| 30年の差 | 100万円・年5%・30年で、単利250万円、複利432万円(一定の条件を置いた試算・税金と手数料なし) |
| 72の法則 | 72÷年利で、2倍になるまでのおよその年数。年5%なら約14年 |
| 味方 | 増えた分を元本に戻して、長く持ち続けるのが基本。ただし値下がりや減配もあり、必ず増えるわけではない。税引後3.19%の配当を再投資し続けると、約22年で株数が2倍(一定の条件を置いた試算) |
| 敵 | リボ払いは手数料を毎月払う仕組みでも、残高が減らなければ手数料を払い続ける。30万円の残高が年18%のまま減らなければ、手数料は年約5.4万円 |
| コスト | 手数料:信託報酬年0.1%と年1.5%の差は、毎月3万円・30年で約545万円(一定の条件を置いた試算)。物価:年2%の上昇が続くと、同じ現金で買える量は約35年で半分 |
アインシュタインが本当にそう言ったのかは、分かりません。
ただ、計算そのものは誰が言っても同じです。
利回りや金利が変わらないあいだは、お金を増やす側では、時間がたつほど増え方が速くなります。借りて払う側では、時間がたつほど払う額が積み上がります。
同じ時間でも、再投資するのか、借りて手数料を払うのかといった条件で、効き方は正反対になります。
時間のコラムでは、たとえとして、資産は複利で増えるけれど、時間は複利で減っていく、と書きました。複利の話は、結局いつも時間の話に戻ってくるようです。
出典と計算の前提
- 名言の出どころは、Quote Investigator「Compound Interest Is Man’s Greatest Invention」(2011年10月31日掲載、2025年3月2日更新)と、英語版Wikiquote「Albert Einstein」の「Disputed」の項目によります。
- 単利と複利の比較、72の法則の例、配当の再投資、信託報酬の差は、いずれも一定の条件を置いた単純計算(試算)です。実績ではなく、将来の結果を示すものでもありません。
- 単利と複利の比較は、元本100万円、年5%が毎年続くと置き、税金・手数料・途中の入出金を入れていません。単利の金額は、受け取った利息を使わずに取っておいた合計です。
- 配当の再投資は、配当利回り4%、株価と1株配当がずっと変わらず、配当に20.315%の税金がかかり(税率は期間中変わらないと置きます)、残りを端数まで含めて毎年すべて同じ株の買い増しに回すと置いた計算です。増配や株価の値動き、売買の手数料は入れていません。「受け取るだけ」の場合の約637万円は、20年分の税引後の配当を単純に足した額で、運用はしていません。株1,000万円と合わせると約1,637万円です。
- 信託報酬の比較は、毎月末に3万円を30年(360回)積み立て、年5%から信託報酬を差し引いた年率(4.9%と3.5%)を12で割った月利で増えると置いた計算です。税金は入れていません。
- リボ払いの手数料率は、三井住友カード「リボ払い手数料率改定のご案内」とJCB「ショッピングスキップ・分割・リボ払いの手数料率改定のご案内」(いずれも2026年11月確認)によります。適用される率はカードの種類、入会やリボ払い利用枠を設定した時期、利用日などで違います。三井住友カードは2026年3月30日以前に入会したカードなどで年15.0%、JCBは2026年10月1日以降の新規利用分から順次18.0%を適用するとしています。30万円の例は、元金を毎月1万円返し、その月の残高×年18%÷12の手数料を別に足して払う方式と置いた単純計算で、実際の日割り計算とは少しずれます。「4年で約58万円」「約4.2年で2倍」は、利息を1年ごとに元本へ足すと仮定した場合の計算で、実際のショッピングリボ払いの計算とは違います。
- 利息制限法の上限は、同法第1条によります。現金を借りるときの利息の上限で、買い物のリボ払い手数料とは分けて考える必要があります。
- 「自分の利回りを計算した記事」の数字は2024年2月末〜2026年9月末の31か月の実績です。入れたお金約615万円は概算で、約2,011万円はそれを引いた概算の運用の増加分です。投資信託の平均保有期間2.78年は、QUICK資産運用研究所が購入から解約までの期間を全ファンドで平均した集計(2025年末時点)で、解約には乗り換えも含まれます。
- 本記事は特定の商品の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いします。
コメント