記録が31か月分溜まったので、一度きちんと計算してみました。
私のお金は、1年あたり何%で増えているのか。
答えは年17.5%でした。
数字だけ見れば、悪くありません。ただ、計算し終えたあと、思っていたほど嬉しくありませんでした。
同じ期間の日経平均に、負けていたからです。
31か月で、2,626万円増えた
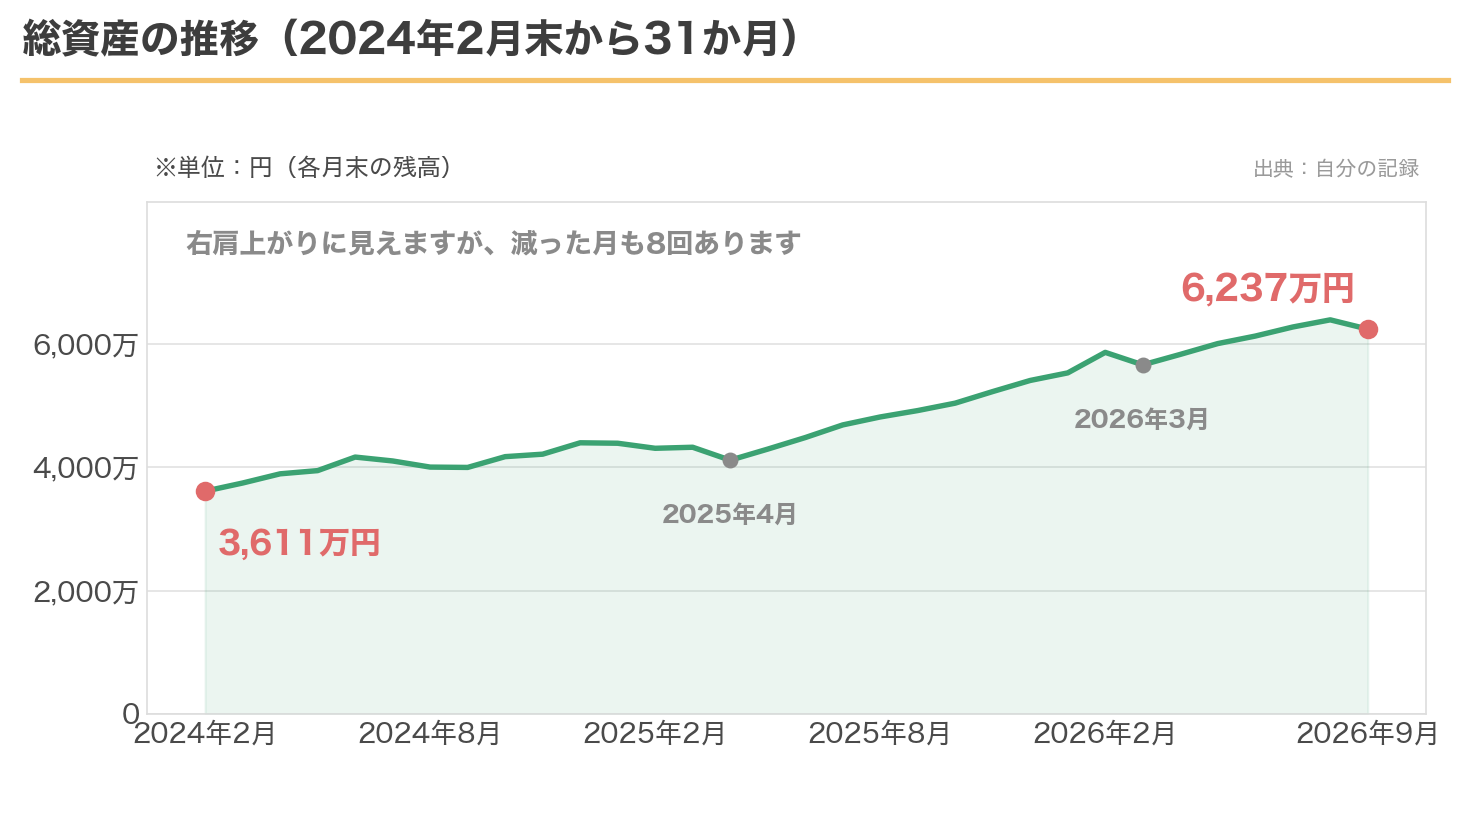
2024年2月末の総資産が3,611万円。2026年9月末が6,237万円です。
差は2,626万円。
毎月の残高は資産公開シリーズで出していますが、31か月を1本の線にしたのは初めてです。
線は、ほぼ右肩上がりに見えます。
ただ、31か月のうち8回は、前の月より減っています。いちばん減ったのは2025年4月で、1か月で209万円。次が2026年3月の202万円です。
逆にいちばん増えたのは2026年2月で、1か月で332万円でした。
その月その月で見ているときは、この上下がけっこうこたえます。あとから1本の線にしてしまうと、ただの小さなギザギザにしか見えないのが不思議です。
増えた分を、2つに分ける
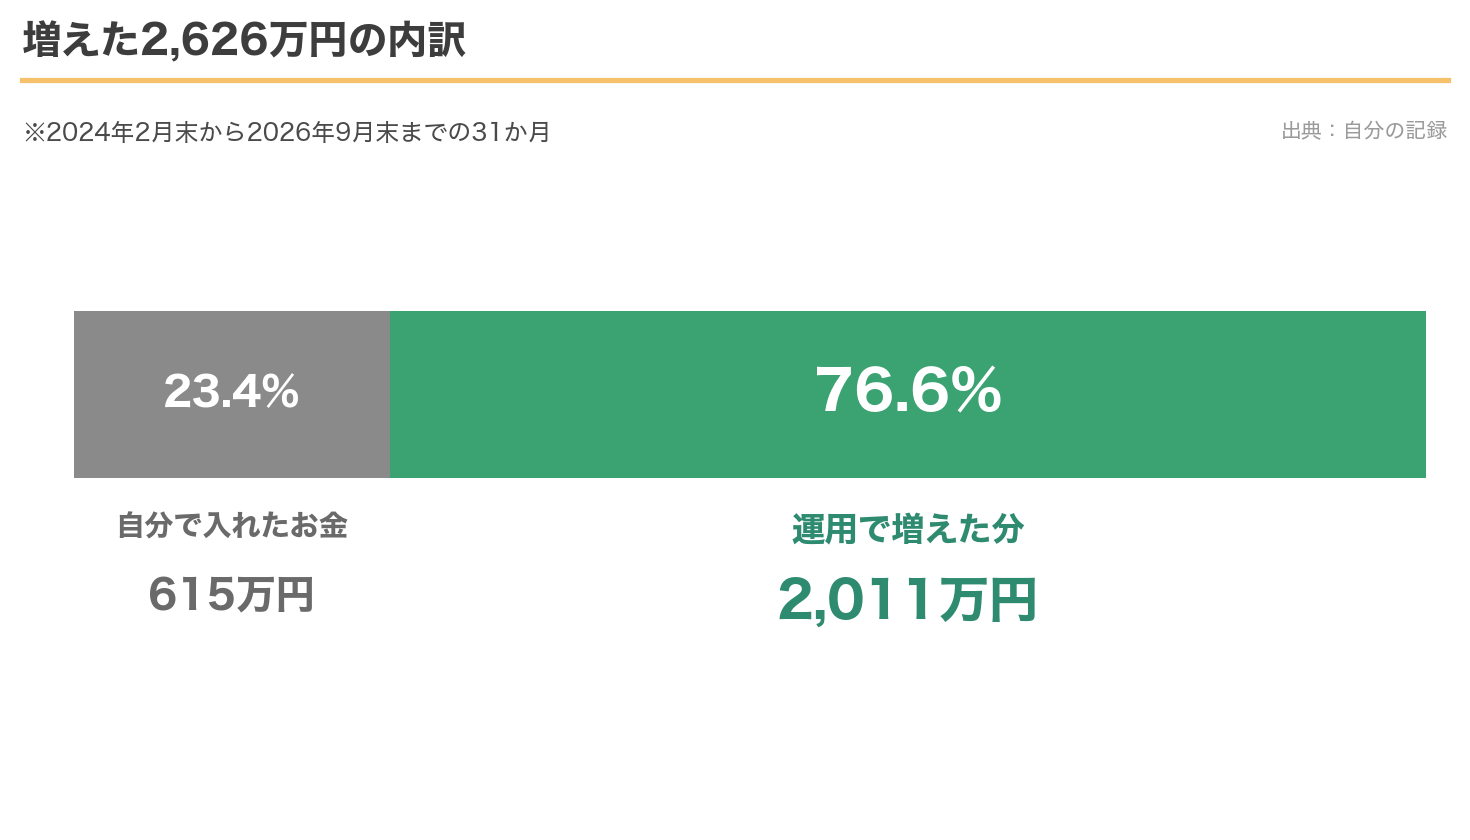
2,626万円は、2つに分かれます。
ひとつは、自分の給与から入れたお金です。毎月の積立と、ボーナス月の上乗せ。31か月分を足すと615万円になります。
残りの2,011万円が、運用で増えた分です。
割合にすると76.6%。
自分で働いて入れたお金より、勝手に増えた分の方が3倍以上多い、ということになります。
ここは素直に、続けてきてよかったと思いました。
年率に直すと17.5%
615万円は、一度に入れたわけではありません。31回に分けて入れています。
最初の月に入れたお金は31か月働いていますが、先月入れたお金はまだ1か月しか働いていません。だから「2,626万円増えた」を単純に割っても、利回りにはなりません。
いつ入れたお金が、どれだけの期間働いたか。それを込みで計算したものをIRRと言います。
| 項目 | 金額 |
|---|---|
| 2024年2月末の総資産 | 36,110,271円 |
| 31か月で入れたお金 | 6,150,000円 |
| 2026年9月末の総資産 | 62,371,614円 |
| 差し引き(運用益) | 20,111,343円 |
| 年率(IRR) | 17.5% |
この615万円には、あまり自信がありません。通帳を1件ずつ数えたものではなく、「毎月これくらい、ボーナス月はこれくらい」という自分の記憶から出した概算だからです。
では、この概算が外れていたらどうなるか。
実際には515万円しか入れていなかったとすると、年率は18.5%になります。逆に715万円入れていたとすると16.6%です。100万円ずれても、動くのは1ポイントほど。
おおむね17%から18%、と思っておけばよさそうです。
同じ31か月で、日経平均は70%上がっていた
ここからが本題です。
2024年2月末の日経平均は39,166円。2026年9月末は66,753円でした。
31か月で70.4%。年率に直すと22.9%です。
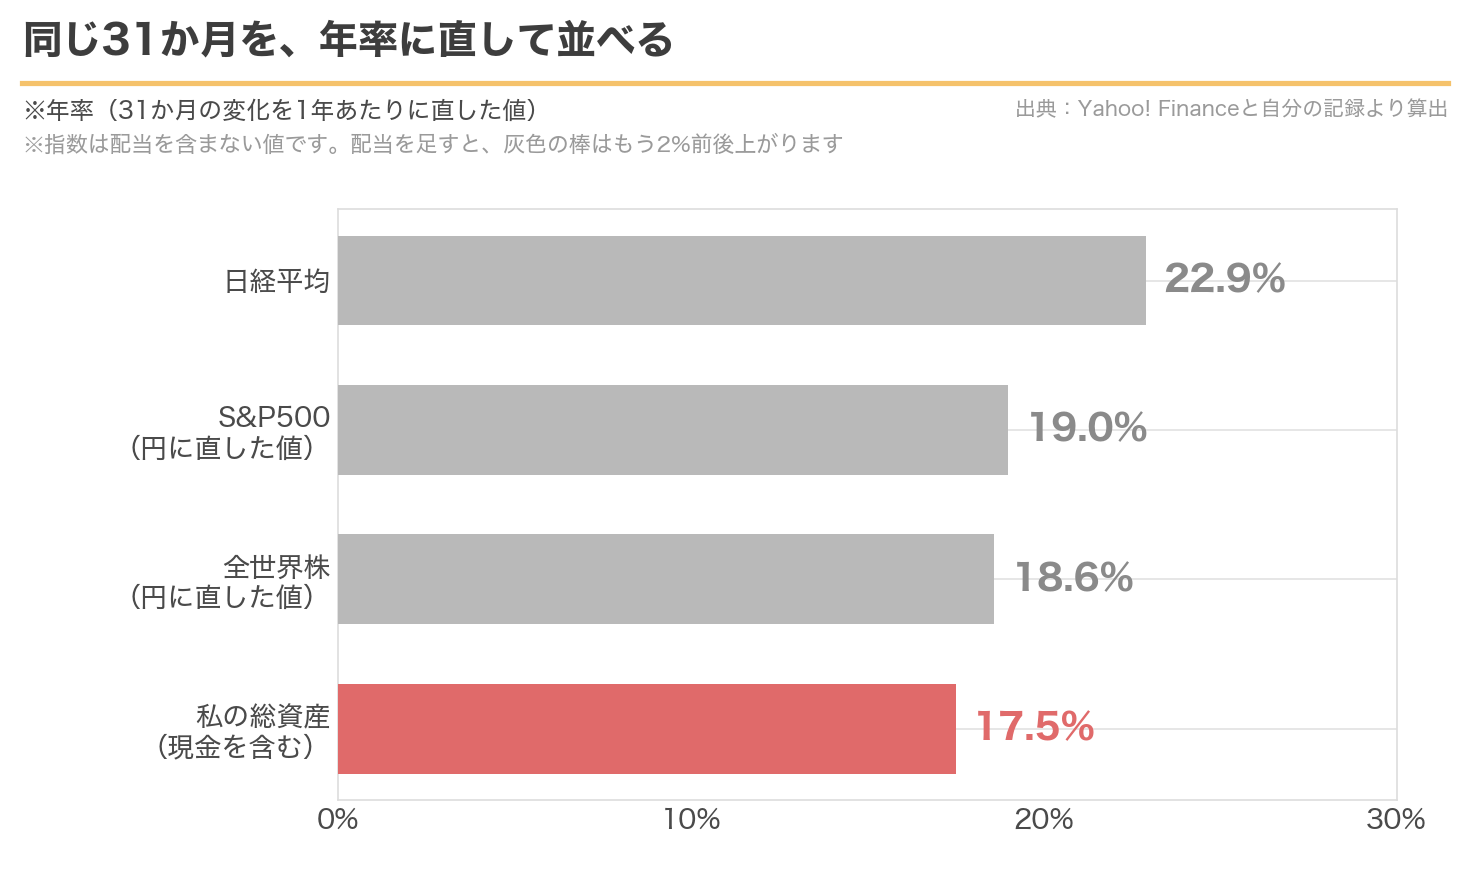
S&P500は、円に直すと31か月で56.9%。年率19.0%です。全世界株もほぼ同じで、年率18.6%でした。
私の17.5%は、この3つのどれにも届いていません。
しかも、灰色の3本は配当を含まない数字です。配当を足せば、差はもう少し開きます。
何も考えずに指数を買っていた方が、成績は良かったということです。
負けている理由は、はっきりしている
現金です。
2026年9月末の時点で、総資産の14.2%が現金でした。金額にすると883万円。
現金は増えません。相場が年20%で上がっている局面では、持っているだけ全体の足を引っぱります。
ただ、これは暴落対策の記事で書いたとおり、意図して持っている現金です。
下げたときに生活費を株で作らなくて済むように置いてあります。取り崩し方を考えた記事でも、暴落したときは現金だけで生活して株は売らない、という形にしました。
上げ相場では負けると分かったうえで持っている、ということです。
負けの原因が分かっていて、しかもそれが自分で選んだものなら、私はそれほど気になりません。
銘柄を選んだ手間は、効いていたのか
ここまでは、現金も含めた「お金全体」の話でした。
最後に、現金を外して買った株と投資信託だけを見てみます。私が銘柄を選んできた成果が出るとしたら、ここに出るはずだからです。
| 項目 | 金額 |
|---|---|
| いまの評価額 | 5,355万円 |
| うち、含み益 | − 2,186万円 |
| 差し引き=買うのに払った金額 | 3,169万円 |
| 増えた割合 | +69.0% |
いま持っている株と投資信託の評価額は、5,355万円です。そのうち2,186万円が含み益。
含み益を差し引いて残る3,169万円が、これを買うのに実際に払ったお金です。
3,169万円払ったものが5,355万円になったので、買った値段に対して69%増えた、ということです。
同じ31か月で、日経平均は+70.4%でした。
ほとんど同じです。
ただし、この2つを厳密に比べることはできません。日経平均の70.4%は「31か月前にまとめて買って、そのまま持っていた場合」の数字です。私は毎月少しずつ買い足しているので、お金ごとに持っていた期間が違います。
それでも、はっきり言えることがひとつあります。勝ったか負けたかで言えるほどの差は、ついていません。
私は決算書を読み、配当の履歴を遡り、記事にしながら銘柄を選んできました。その手間が成績に出ているかというと、この数字からは見えません。
『敗者のゲーム』の記事で「市場に勝とうとするのをやめた」と書きましたが、自分の数字で確かめたのは今回が初めてです。
31か月は、短すぎる
もうひとつ、この17.5%を喜べない理由があります。
期間が短いことです。
この31か月に、本格的な下げ相場はひとつも入っていません。2018年の年末も、2020年3月も、2022年の1年がかりの下落も、全部この期間の外側です。
入っているのは、2024年8月と2025年4月の一時的な急落くらい。どちらも数か月で戻りました。
つまりこの17.5%は、上げ相場しか知らない31か月の数字です。
平均保有2.78年の記事で「私が降りずに済んでいるのは意志が強いからではなく、まだ本当に試されていないからだ」と書きました。
利回りについても、同じことが言えます。
それでも、計算してよかったこと
3つありました。
1つ目は、増えた分の76.6%が運用だと分かったことです。積立額を月1万円増やすより、いま持っているものを持ち続ける方が、いまの私には効きます。
2つ目は、指数に負けていると数字で分かったことです。なんとなく「うまくいっている」と思っていた状態から抜けられました。
3つ目は、負けている理由が現金だと特定できたことです。理由が分からないまま負けているのと、理由を選んで負けているのとでは、気持ちがまったく違います。
そして、これを知ったうえで何も変えないことにしました。
現金は減らしません。配当で月20万円という目標があるので、高配当株もやめません。指数に負けている分は、下げたときに眠れる代金だと思っています。
まとめ
| 項目 | 結果 |
|---|---|
| 期間 | 2024年2月末〜2026年9月末(31か月) |
| 総資産 | 3,611万円 → 6,237万円(+2,626万円) |
| 自分で入れたお金 | 615万円(増えた分の23.4%) |
| 運用で増えた分 | 2,011万円(同76.6%) |
| 年率(IRR) | 17.5% |
| 同期間の日経平均 | 年率22.9%(+70.4%) |
| 同期間のS&P500 | 年率19.0%(円換算+56.9%) |
| 負けている理由 | 現金14.2%を意図的に持っているため |
自分の利回りを測ると、自慢したくなる数字が出るものだと思っていました。
実際に出てきたのは、「相場のおかげで増えた」「指数には負けた」「期間が短すぎて何も証明していない」という、3つの身も蓋もない事実でした。
測らなければ、たぶん気づかないままでした。
計算の前提
- 総資産は、各月末の残高です。マネーフォワードに登録している銀行口座と証券口座の合計です。車などの持ち物は入っていません。
- 入れたお金は、毎月の積立額と、6月・12月の上乗せ分で計算しました。期間中のボーナス月は5回です。
- 受け取った配当は「入れたお金」に含めていません。配当は運用の成果なので、運用益の側に入っています。
- 年率は、月ごとの入出金をもとにIRR(内部収益率)を求め、12か月分に直した値です。
- 日経平均・S&P500・全世界株は、2024年2月末と2026年9月末の終値から計算しました。外貨建てのものは同じ日のドル円で円に直しています。いずれも配当を含まない価格指数です。
- 株と投資信託の「+69.0%」は、いま持っているものの評価額から含み益を差し引いて買値を出し、それと評価額を比べたものです。先に出てくる「自分で入れたお金615万円」とは別の数字です。こちらは投資を始めてから買い集めた分で、配当で買い増した分も入っています。
- 毎月の資産公開の記事では、同じ9月末の含み益2,186万円を「損益率+53.95%」と書いています。あちらは現金も含めた全体に対する割合、ここでの+69.0%は株と投資信託だけに対する割合です。分母が違うだけで、含み益の額は同じです。
コメント