アイチコーポレーションは10月29日に、中間決算(4〜9月)を発表しました。営業利益は前の年の同じ時期より65.7%減りましたが、今期(2027年3月期)の業績予想と、年間65円の配当予想は変えていません。
2016年3月期の15円と比べると、配当は予想どおりなら11年で約4.3倍です。
株価は2026年11月19日の終値で1,270円。予想配当利回りは5.12%、PER(株価が1株あたり利益の何倍か)は12.24倍です。
基本データ
| 項目 | 数値 |
|---|---|
| 証券コード | 6345 |
| 企業名 | 株式会社アイチコーポレーション |
| 業種 | 機械(高所作業車などの特装車の製造・販売、部品・修理) |
| 株価 | 1,270円 |
| 時価総額 | 約820億円 |
| 配当利回り(予想) | 5.12%(65円) |
| PER(会社予想) | 12.24倍 |
| PBR(実績) | 1.10倍 |
| EPS(予想) | 103.78円 |
| BPS(実績) | 1,158.33円 |
| 自己資本比率 | 87.5% |
| 決算期 | 3月 |
| 私の平均取得単価 | 1,364円(簿価利回り4.77%) |
PBR(株価が1株あたりの純資産の何倍か)は1.10倍。自己資本比率は87.5%で、総資産の9割近くが自己資本です。
私の取得単価は1,364円で、今期の予想配当で計算した税引前の簿価利回りは4.77%です。
高所作業車をつくり、整備まで受け持つ会社
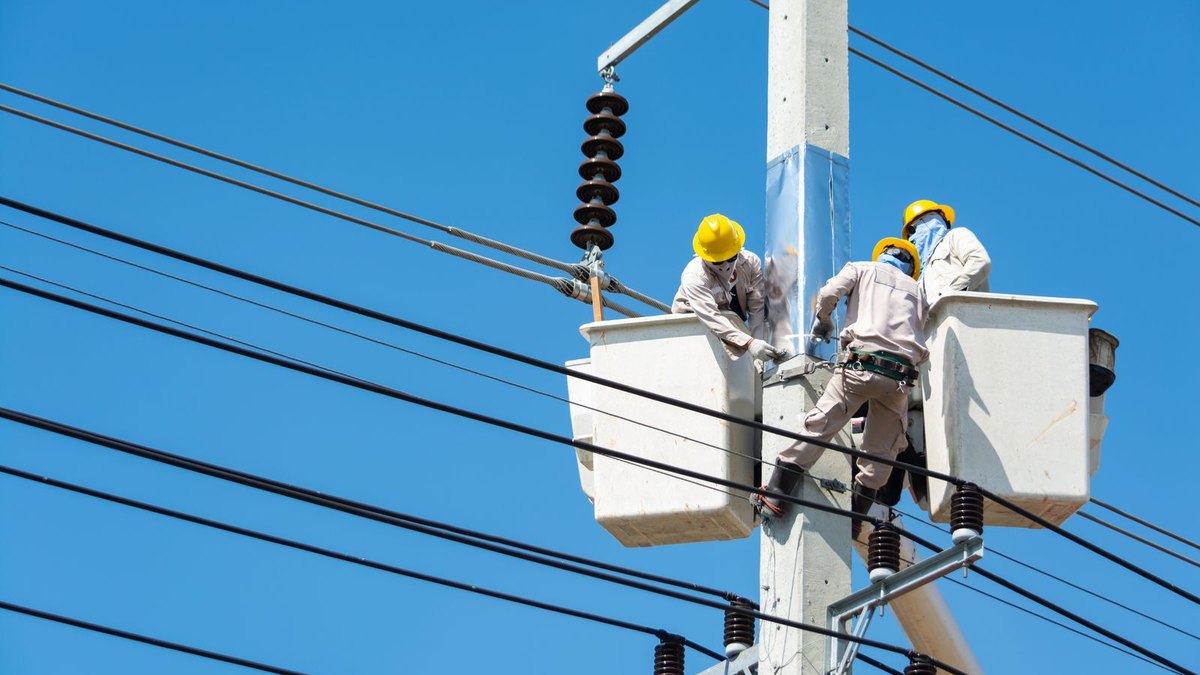
アイチコーポレーションは、1962年創立の特装車メーカーです。特装車は、トラックの車台に専用の装置を載せた車のこと。
本社は埼玉県上尾市、工場は群馬県に3つあります。
主な製品は、作業する人をバケットに乗せて高いところへ上げる高所作業車と、電柱を立てるための穴を掘る穴掘建柱車です。Yahoo!ファイナンスの会社紹介では、高所作業車は「国内首位」とされています。
| セグメント | 売上比率 | 主な中身 |
|---|---|---|
| 特装車 | 74.9% | トラックに載せる高所作業車・穴掘建柱車(トラックマウント式)、自分で走る高所作業車(自走式)、小型の建設機械スキッドステアローダー |
| 部品・修理 | 23.6% | 部品の販売、検査、修理、架装(車台に装置を取り付ける作業) |
| その他 | 1.5% | 高所作業車などの中古車販売、教育事業など |
トラックマウント式の売上340億円(2026年3月期)を業界別に分けると、電力向けが116億円、レンタル向けが108億円、通信が47億円、一般の工事などの汎機が38億円、鉄道が12億円、海外が19億円です(決算参考資料)。
売上の4分の1近くは、部品・修理です。会社は、点検の時期に合わせた整備の提案や車検の受託を進めていて、2026年3月期の部品・修理の売上は前の期より11%増えました。
主な株主は、伊藤忠商事と豊田自動織機です。2026年3月末の議決権の割合で、伊藤忠商事が27.5%、豊田自動織機が21.6%。
もともとは豊田自動織機が過半数を持つ親会社でしたが、2025年に親子上場の関係を解消し、伊藤忠商事と資本業務提携を結びました。
伊藤忠商事は、以前伊藤忠商事の記事で取り上げた、私の保有銘柄でもあります。
売上は600億円前後。営業利益率は12%台
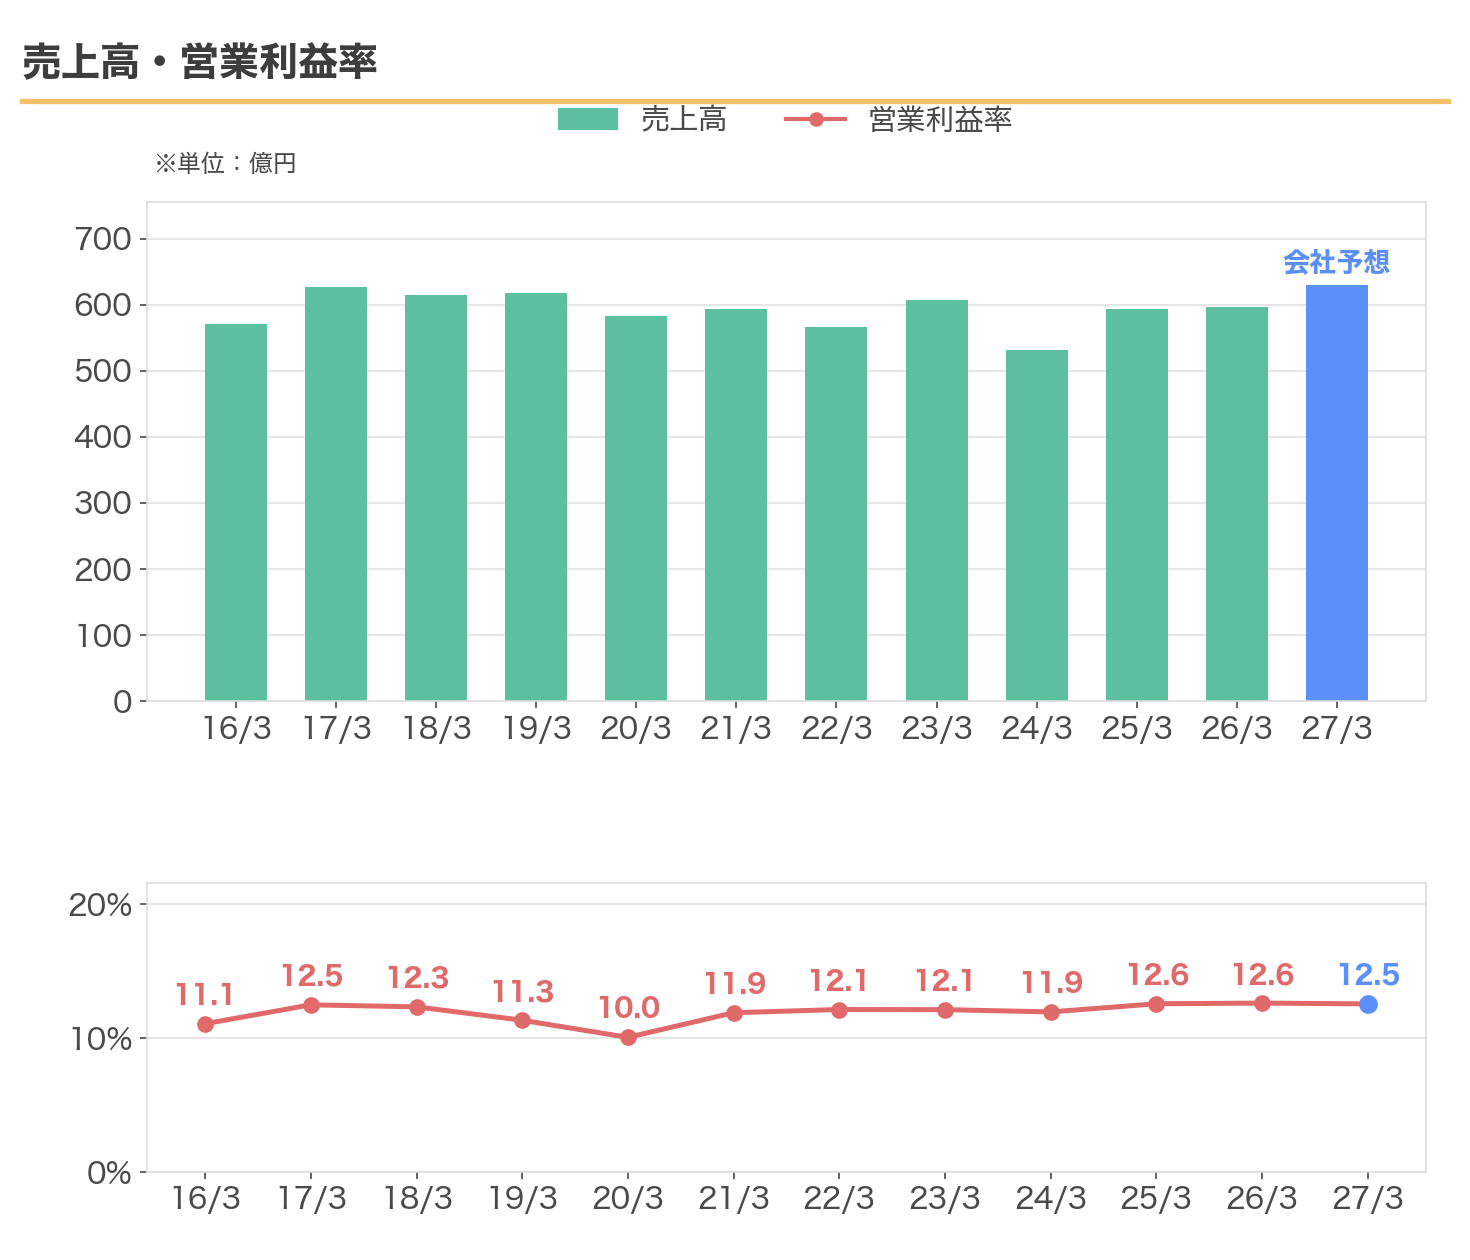
売上高は、2016年3月期の571億700万円から、2026年3月期は596億1,300万円。10年で約1.04倍で、ほぼ横ばいです。
いちばん少なかったのは2024年3月期の531億2,900万円(前の期より12.4%減)。この期の決算短信には、トラックメーカーのモデルチェンジに伴う車台の供給の遅れと、主力のトラックマウント式高所作業車用の車台の認証の遅れが書かれています。
営業利益率は、2016〜2026年3月期の11期で10.0%から12.6%のあいだでした。2026年3月期は12.6%(営業利益75億1,100万円)、今期の会社予想は12.5%(営業利益79億円)です。
2026年6月4日の決算説明会資料では、中期経営計画の目標として、2029年度(2030年3月期)に売上高850億円、営業利益115億円、営業利益率14%を掲げています。
ROEは8.4%。中期経営計画の目標は10%水準
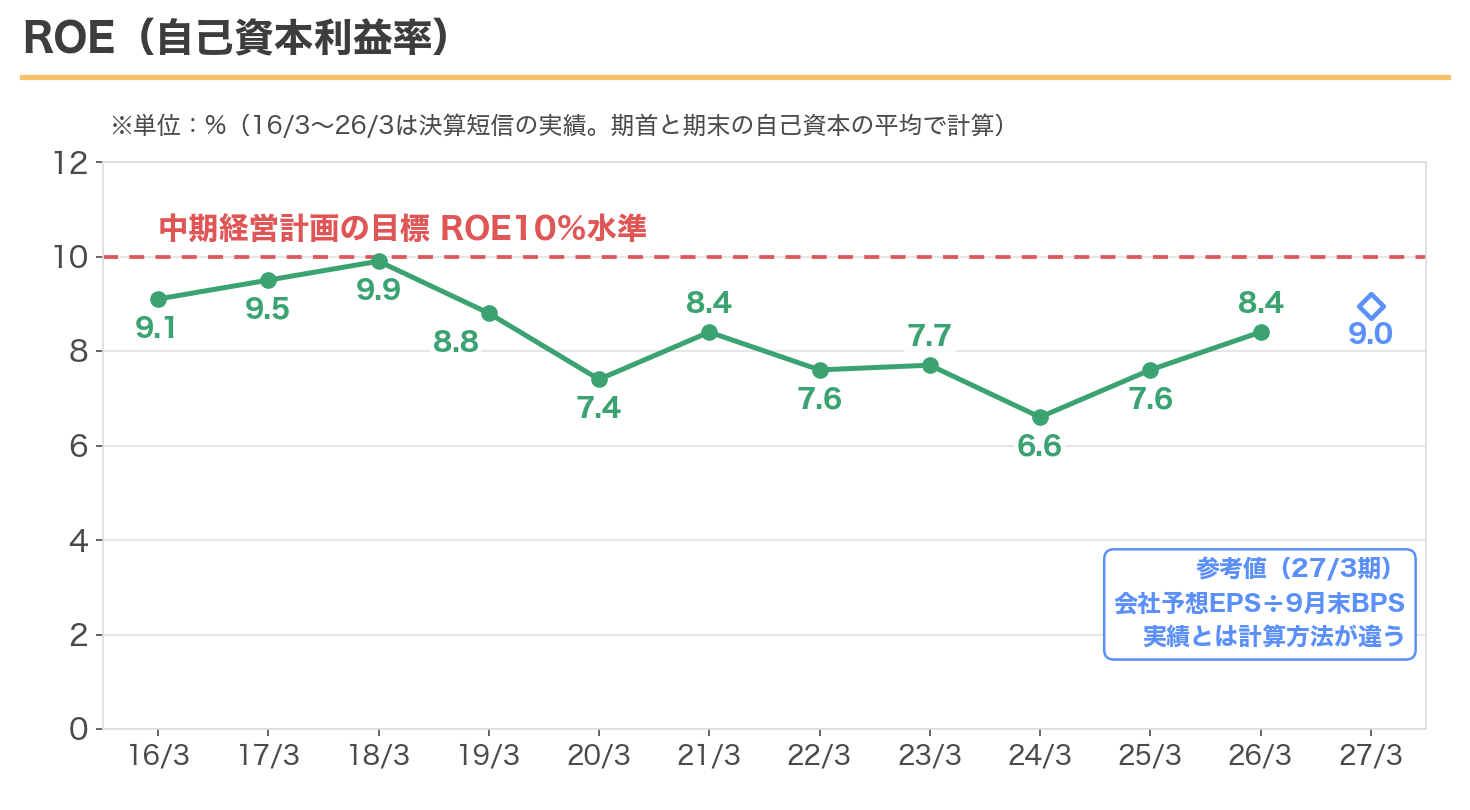
ROE(自己資本に対して、どれだけ利益を出したか)は、2026年3月期に8.4%でした。11期の実績は6.6%から9.9%のあいだで、10%に届いた期はありません。
会社は中期経営計画で「ROEは10%水準」を目標にしています。
ただ、会社の説明会資料では、2025年度(2026年3月期)のROEを9.6%としています。決算短信の8.4%と数字が違う理由は資料からは確かめられなかったので、グラフは決算短信の値を使っています。
ROEは純利益を自己資本で割った数字なので、同じ利益でも、自己資本が減れば上がります。2025年には、公開買付けで自社の株を1,000万株、128億3,000万円で買い、その期の利益の積み上がりや配当の支払いもあって、自己資本は差し引きで2025年3月末の840億円から、2026年3月末は753億円に減りました。
今期の会社予想のEPSを9月末のBPSで割った参考値は、9.0%です。
配当性向60%以上が基準
| 方針 | 内容 |
|---|---|
| 配当性向 60%以上(2025年度から) | 「株主重視の観点から株主還元を安定的に向上させることを基本とし、2025年度より連結業績に対し配当性向60%以上を基準に株主の皆様への還元を行ってまいります」(2025年3月19日) |
| 株主還元 約200億円(2026〜2029年度) | 中期キャッシュアロケーション。設備投資に約200億円、M&Aに約100億円、株主還元に約200億円を振り分ける計画 |
| 自己株式の消却(2026年2月) | 1,000万株(消却前の発行済株式の13.4%)を2026年2月20日に消却。2025年4月に終わった公開買付けで1,000万株を買い付けていた(代金の受け渡しは5月14日) |
配当性向は、純利益のうち配当に回す割合です。この会社は2025年度(2026年3月期)から、60%以上を基準にしています。
2020年3月に数字の目安を設けてから、方針は2回変わりました。2020〜2022年度は配当性向50%を目安に自社株買いを加える形、2023年度からは総還元性向(配当と自社株買いの合計を純利益で割った割合)50%以上、そして2025年度から配当性向60%以上です(2023年1月31日と2025年3月19日のお知らせ)。
2026年3月期の配当性向は59.6%、今期の予想は62.6%(65円÷103.78円)です。累進配当(配当を減らさない方針)やDOE(自己資本を基準にした配当の目安)は、方針の文言には入っていません。
配当性向を基準にしているので、利益が減った年は、配当が減る可能性もあります。
配当は11年で約4.3倍へ(今期予想)
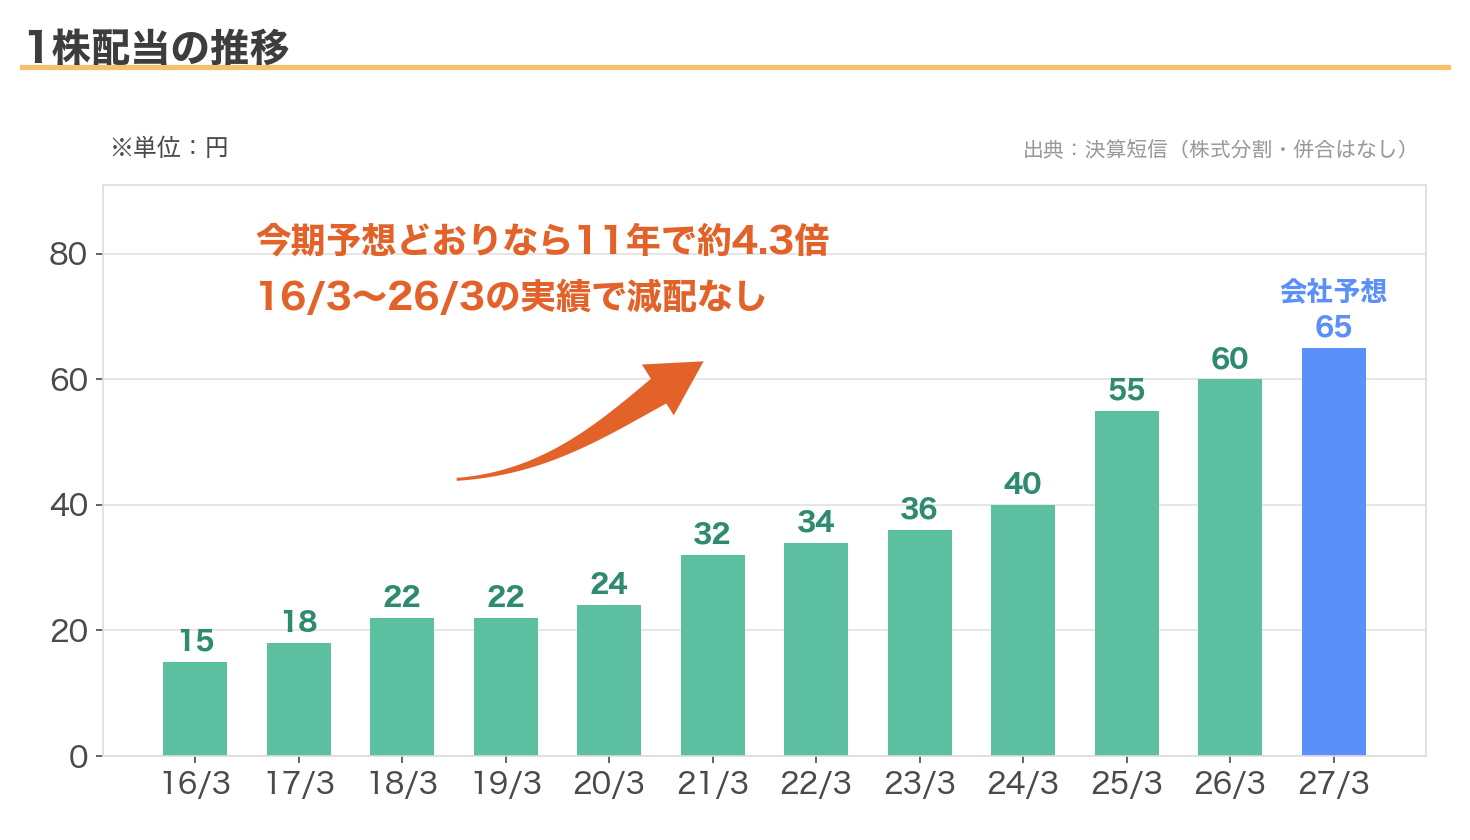
2016年3月期の15円が、2026年3月期は60円。今期の予想は65円(中間33円は決定済みで11月30日に支払い開始の予定、期末32円は予想)で、予想どおりなら11年で約4.3倍です。
2016年3月期から2026年3月期までの実績で、前の期より配当が減った年はありません。2019年3月期は、前の期と同じ22円でした。
2020年3月期からは、2026年3月期まで7期続けて増配しています。会社の説明会資料にも「7期連続で増配を継続」とあります。
大きく増えたのは2025年3月期です。
2025年3月19日に、期末配当の予想を20円から35円に引き上げ、年間55円になりました。伊藤忠商事との資本業務提携と、自社株の公開買付けを発表したのと同じ日です。
株価は約10年で1.5倍
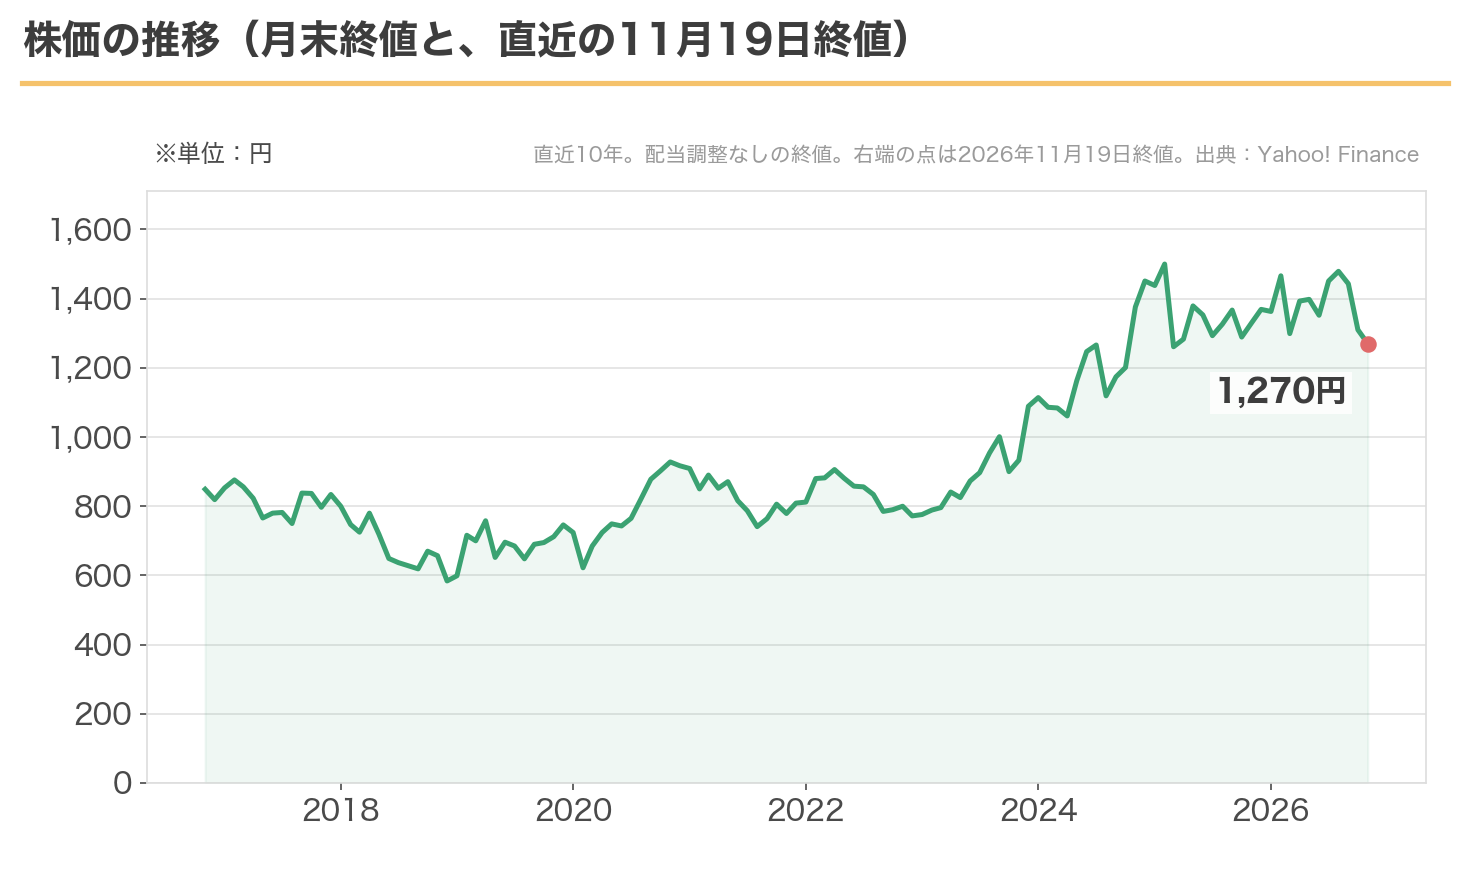
2016年11月末の849円から、2026年11月19日には1,270円へ。約10年で1.5倍です(配当を含まない株価の比較)。
2023年の後半から上がり、月末の終値でいちばん高かったのは2025年2月末の1,500円です。11月19日の1,270円は、そこから15.3%低い水準です。
中間決算は10月29日の取引時間のあとに発表されました。翌日の10月30日の終値は1,310円で、前の日の1,377円から4.9%下がっています。
配当利回りの推移と、今の位置
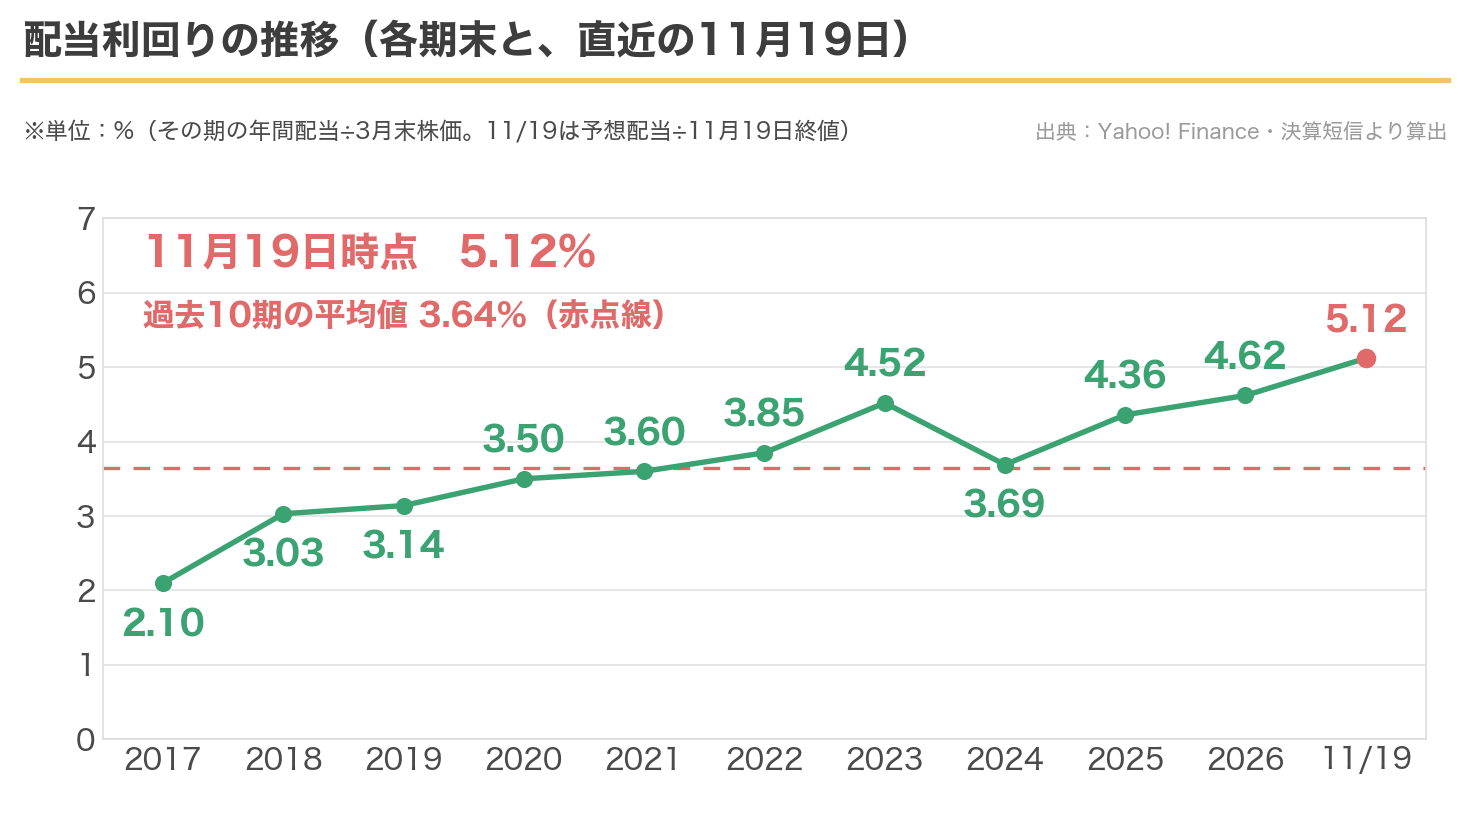
各期末の実績利回りは、2.10%から4.62%のあいだ。10時点の平均は3.64%です。
今の予想利回り5.12%は、その平均の約1.41倍で、過去10期の3月末のどの時点よりも高い水準です。ただし、まだ確定していない今期の予想配当で計算しています。
この10年は、株価も上がりましたが、配当の増え方の方が大きかったので、途中で下がった年もありますが、10年の初めと終わりで比べると利回りは上がっています。2026年3月末の終値は1,299円で、今の株価(1,270円)より少し高い水準でした。
2017年3月期から2026年3月期までの10期の期末PER(3月末の終値÷その期のEPS)は、9.7倍から15.4倍。今の予想PER12.24倍は参考の比較ですが、このレンジの中ほどです。
クレーンや特装車をつくる3社と比べると、タダノ(6395)が8.2倍、新明和工業(7224)が10.9倍、極東開発工業(7226)が15.8倍でした(各社の直近の決算短信にある予想1株利益157.78円・158.65円・129.85円と、11月19日の終値で計算。タダノは11月4日の予想修正後の値)。決算期は、タダノが2026年12月期、ほかの2社が2027年3月期の予想です。
この4社の予想PERでは、アイチコーポレーションは低い方から3番目です。事業の組み合わせは各社で違い、自己資本比率87.5%のように財務の形も違うので、PERだけで割安かどうかは決められません。
建設機械では、以前コマツの記事も書きました。
中間期は営業利益65.7%減。通期予想と配当は据え置き
10月29日に発表された中間決算(4〜9月)は、売上高が219億5,400万円(前の年の同じ時期より10.4%減)、営業利益が7億8,400万円(65.7%減)、経常利益が13億4,600万円(50.2%減)、純利益が18億1,000万円(11.7%減)でした(出典は2027年3月期 第2四半期(中間期)決算短信)。
減ったのは特装車で、売上が150億400万円(15.4%減)、部門の利益(売上総利益)は9億5,200万円(64.8%減)でした。
会社は、新しい車台へのモデルチェンジで商談が遅れ、受注が伸び悩んだと説明しています。利益の面では、新工場の減価償却費が増えたことも挙げています。
決算参考資料で見ると、上期のトラックマウント式の国内売上は96億円で、前の年の上期の122億円から減りました。電力向けが37億円から23億円へ、レンタル向けが53億円から40億円へ減っています。
部品・修理は、売上が66億2,200万円(2.6%増)、部門の利益が24億5,300万円(10.8%増)と増えました。純利益の減り方が営業利益より小さいのは、投資有価証券の売却益12億1,900万円があったためです。
通期の予想(売上高630億円、営業利益79億円、純利益67億円)は変えていません。会社は「目標達成に向け挽回が可能であると見込んで」いると書いています。
一方で、特装車の受注残(受けた注文のうち、まだ納めていない分)は、9月末に229億円で、前の年の9月末の207億円より多い水準です(決算参考資料)。
配当は、中間配当を33円に決め(前の期は30円)、期末の予想32円と合わせた年間65円の予想も変えていません。10月30日から11月19日までに出た適時開示は、10月30日の人事に関するお知らせ3件(人事異動、執行役員の辞任、役員担当の変更)です。
気をつけたいところ
注意点を3つ整理します。
1つ目は、今期の予想が下期の挽回を前提にしていることです。
中間期の営業利益7億8,400万円は、通期予想79億円の9.9%です。前の期は、上期22億8,600万円、下期52億2,500万円で、通期の75億1,100万円のうち3割が上期でした。今期の予想どおりになるには、下期に約71億円の営業利益が必要です(決算短信の数字から計算)。
会社は中間決算の説明で、原材料価格の高止まり、労務費の上昇、部品価格の値上げが続いていることも挙げています。
2つ目は、トラックの車台(シャシ)の事情で、売上が動くことです。
トラックマウント式は、トラックメーカーの車台に装置を載せてつくります。2024年3月期は車台の認証の遅れなどで売上が12.4%減り、今期の中間期も、新しい車台へのモデルチェンジで商談が遅れました。
3つ目は、配当の方針が利益を基準にしたもので、配当の維持を約束するものではないことです。
配当性向60%以上が基準で、累進配当の方針はありません。今期の予想配当性向は62.6%です。
純利益が予想を下回れば、配当予想が変わる可能性もあります。
まとめ
| 項目 | 評価 |
|---|---|
| 配当利回り | ◎ 予想5.12%。各期末の実績利回りの平均3.64%の約1.41倍で、過去10期の3月末のどれより高い(予想配当で計算) |
| 減配の実績 | ◎ 2016〜2026年3月期の実績で減配なし。2020年3月期から7期連続で増配 |
| 還元方針 | ◯ 配当性向60%以上が基準。累進配当やDOEの方針はない |
| 配当の余力 | △ 予想配当性向は62.6%。中間期の営業利益は通期予想の9.9% |
| 業績の安定性 | ◯ 営業利益率は10.0〜12.6%(16/3〜26/3期)。車台の事情で売上が動いた年がある |
| 割安度 | ◯ 予想PER12.24倍は、過去10期の期末PER(9.7〜15.4倍)の中ほど。PBR1.10倍 |
| 財務 | ◎ 自己資本比率87.5%(2026年9月末) |
| 総合 | ◯ 配当は11年で約4.3倍へ(今期予想)。下期の挽回と、車台の事情は見ておきたい |
1株配当は2016年3月期の15円から、今期予想どおりなら11年で約4.3倍の65円になります。
今の予想利回りは5.12%。過去10期の3月末のどの時点よりも高い位置です。
一方で、中間期の営業利益は前の年の3分の1ほどでした。通期の予想どおりになるかは、下期の数字を待つことになります。
・現在の株価と、それを使う予想利回り・予想PER・PBR・時価総額は、2026年11月19日の終値で計算しています。過去の指標は、各図表に書いた時点の株価を使っています。業績と配当は、2026年10月29日発表の中間決算までの実績と会社予想に基づいています。
・次回の決算発表(第3四半期)の日付は、2026年11月19日時点では発表されていません(前の期の第3四半期決算は2026年1月29日でした)。最新の数字は必ずご自身でご確認ください。
・2016年3月期以降、株式分割・併合はありません。配当と株価は、当時の金額のままです。2016〜2026年3月期の決算短信に、特別配当・記念配当の記載はありません。
・配当性向60%以上は、2025年度(2026年3月期)からの方針です。累進配当の方針はなく、将来の配当を保証するものではありません。
・過去10期平均の配当利回り3.64%は、2017年3月期〜2026年3月期の年間配当実績を、各期末(3月)の最終取引日の終値で割った利回りの単純平均です。各期の計算値は丸めずに平均し、最後に小数第2位へ四捨五入しています。グラフ右端(11/19)の5.12%は、2027年3月期の予想配当と2026年11月19日の終値で計算しています。
・ROEのグラフは、2016〜2026年3月期が決算短信の実績値(期首と期末の自己資本の平均で計算)、2027年3月期は会社予想のEPS÷2026年9月末のBPSで計算した参考値で、過去の実績値とは単純に比べられないため、線でつながずに示しています。会社の説明会資料のROE(2026年3月期9.6%)は決算短信の値と違い、その理由は確かめられていません。
・類似企業のPERは、各社の直近の決算短信の予想1株利益(タダノは11月4日の予想修正後)と、2026年11月19日の終値で計算しています。決算期が各社で違います。
・本記事は特定の銘柄の売買を推奨するものではありません。私自身の保有銘柄について、投資判断の記録として書いたものです。投資の最終判断はご自身の責任でお願いします。
コメント