このブログの目標は、1億円です。
ただ、この目標を立てたとき、ひとつ考えていなかったことがあります。
その1億円は、いつの1億円なのかということです。
55歳で仕事を辞めたあと、お金を使い続ける期間は30年以上あります。その30年のあいだ、いまの1億円がいまの1億円のままでいてくれる保証は、どこにもありません。
私たちは、物価が動かない30年しか知らない
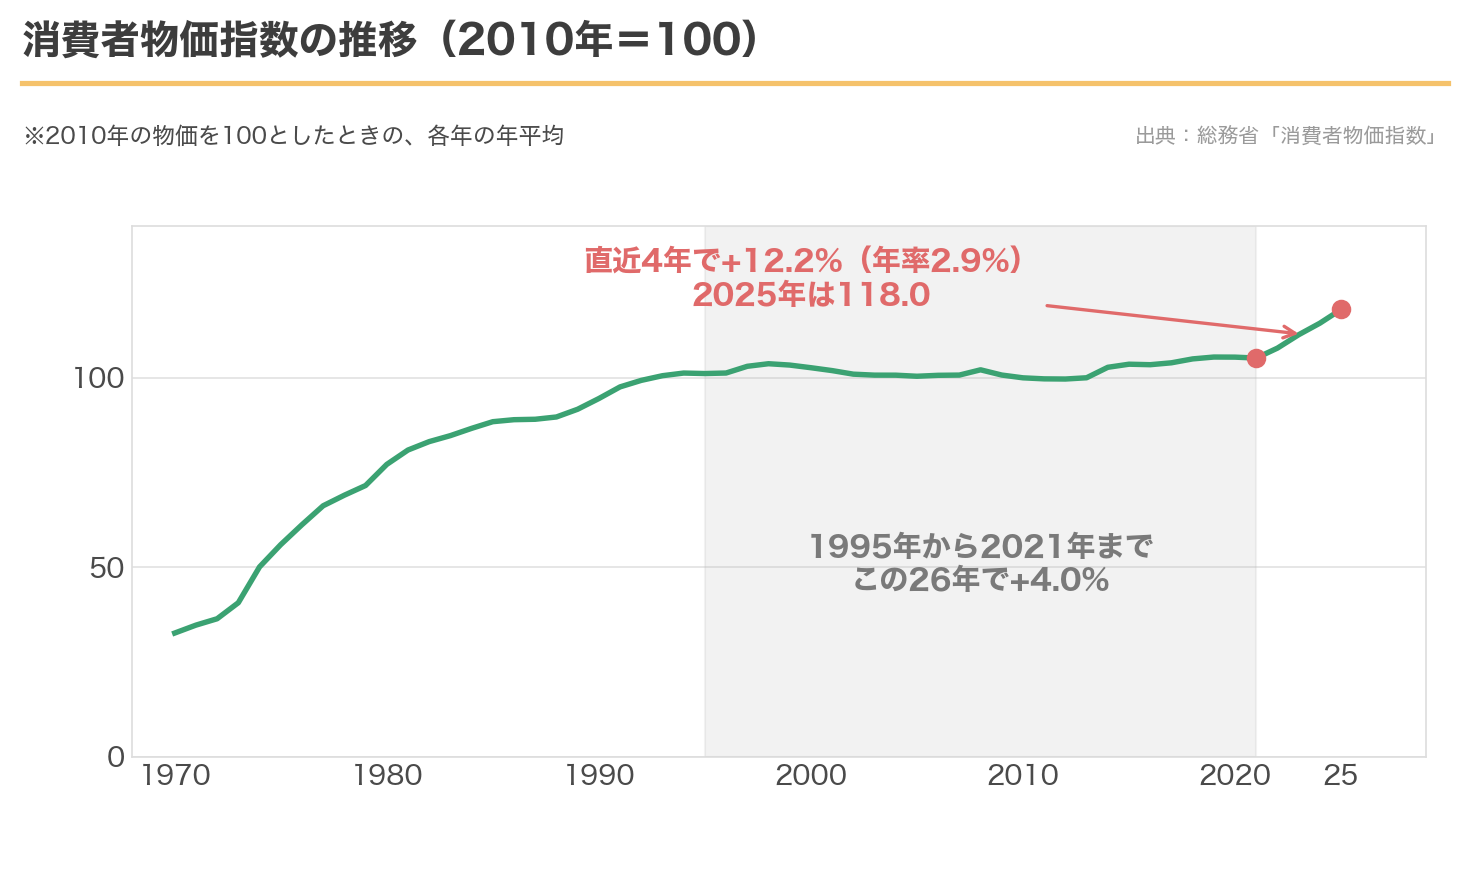
消費者物価指数を、1970年から並べてみました。
1970年代に急な坂があって、1990年代の前半でいったん平らになります。
問題は、そこからの長さです。
1995年から2021年までの26年間で、物価は4.0%しか上がっていません。年率にすると0.15%です。
26年かけて4%。ほとんど動いていないのと同じです。
私が社会に出て、働いて、貯めて、投資を始めるまでの期間が、まるごとこの26年の中に入っています。物価が上がる世界を、私は経験していません。
だから「1億円あれば足りる」と考えるとき、その1億円の値打ちが変わることを、そもそも勘定に入れていませんでした。
ここ4年で、12%上がった
グラフの右端を見てください。
2021年から2025年までの4年間で、物価は12.2%上がりました。年率にすると2.92%です。
26年で4%だったものが、4年で12%です。
買い物をしていて「高くなったな」と思うのは、気のせいではありませんでした。数字のうえでも、私が生きてきた中でいちばん速いペースで上がっています。
これが一時的なものなのか、ここから先も続くのかは分かりません。ただ、止まる前提で計画を立てる理由も、同じくらいありません。
1億円は、20年後に6,730万円分になる
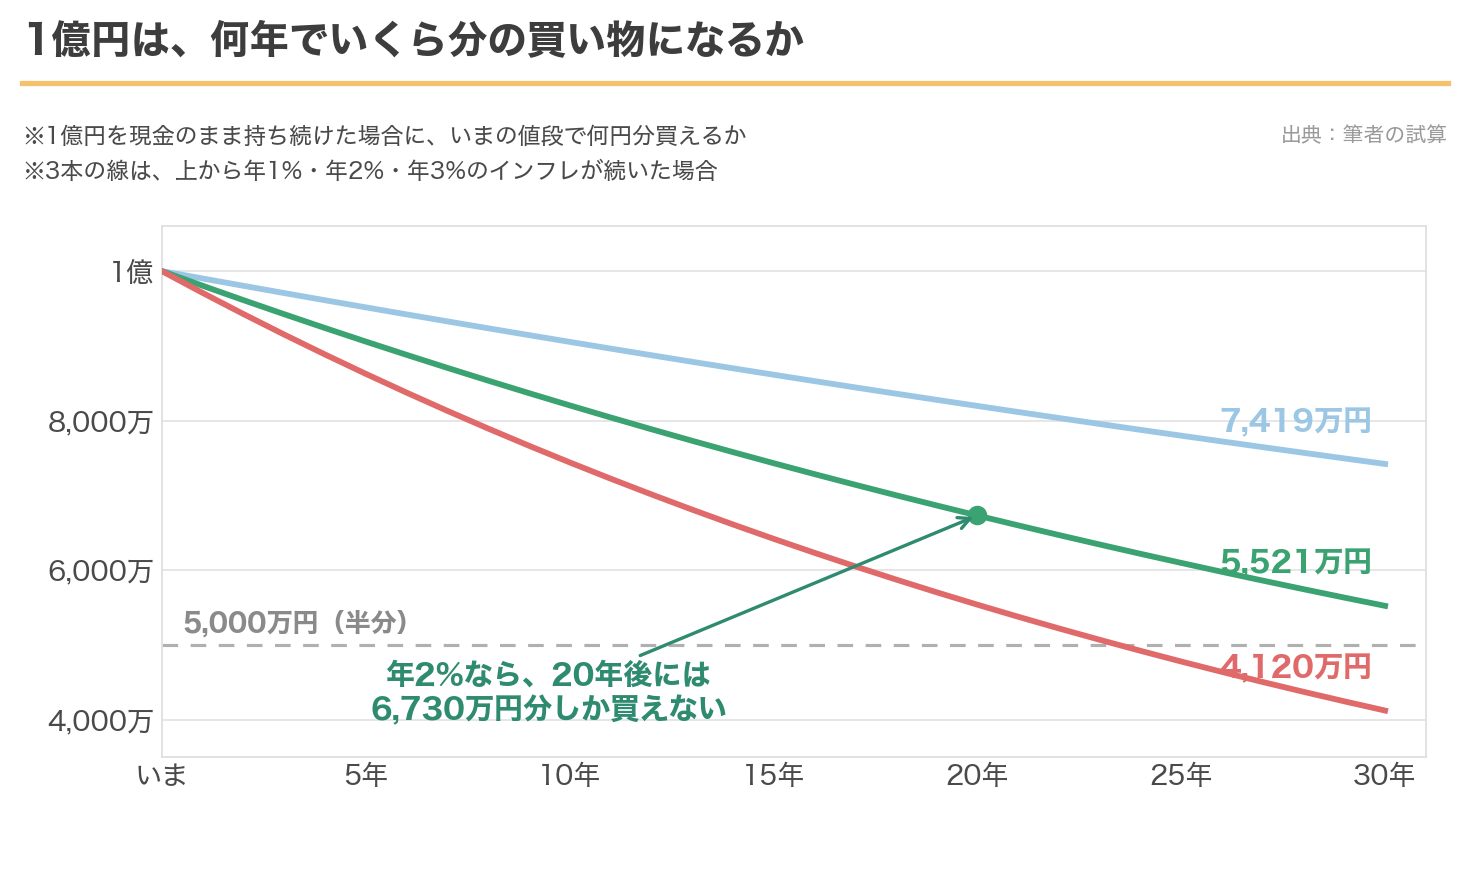
1億円を現金のまま持ち続けたとして、何年後にいくら分の買い物ができるかを計算しました。
| インフレ率 | 10年後 | 20年後 | 30年後 |
|---|---|---|---|
| 年1% | 9,053万円 | 8,195万円 | 7,419万円 |
| 年2% | 8,203万円 | 6,730万円 | 5,521万円 |
| 年3% | 7,441万円 | 5,537万円 | 4,120万円 |
日本銀行が目標に掲げている2%で計算すると、20年後の1億円は6,730万円分です。
30年後には5,521万円分。
年2%なら、35年で価値が半分になります。直近4年と同じ年3%が続けば、半分になるまで23年しかかかりません。
55歳で辞めて85歳まで生きるとしたら、ちょうどこの表の範囲です。
生活費も、同じだけ増える
資産が目減りするだけなら、まだ話は半分です。
同じことが、出ていく側にも起きます。
取り崩し戦略の記事で、FIRE後の支出を年400万円と置きました。この400万円で買えるものを、20年後も同じように買おうとすると、いくら必要になるか。
| インフレ率 | 10年後 | 20年後 | 30年後 |
|---|---|---|---|
| 年2% | 488万円 | 594万円 | 725万円 |
| 年2.9%(直近4年と同じペース) | 532万円 | 709万円 | 943万円 |
年2%でも、20年後には594万円です。
表にあるのは、その年の1年分の生活費です。いまの1年が400万円、20年後の1年が594万円。差の194万円は20年かけて少しずつ開いていくもので、来年いきなり194万円増えるという話ではありません。
いまと同じものを食べて、同じようにゴルフに行って、それで594万円。暮らしぶりは何ひとつ良くなっていないのに、必要な金額だけが194万円ふくらみます。
資産は減り、生活費は増える。インフレというのは、この2つが同時に起きることなのだと、表を作ってみて初めて実感しました。
4%ルールは、もともとインフレを織り込んでいる
ここで慌てなくていい話も書いておきます。
よく言われる4%ルールは、もともと「毎年、物価の上がった分だけ取り崩し額を増やす」という前提で計算されたものです。1年目に400万円なら、2年目は物価の上昇分を足した金額を取り崩す。
つまり、594万円になることは想定の中に入っています。
ただしそれは、資産の側もインフレを超えて増えているという前提とセットです。株式が長い目で見てインフレを上回ってきたから、このルールが成り立っています。
格差のコラムで、27年間で給与は2%しか増えていないのに日経平均は2.6倍になった、と書きました。あのとき同じ27年で、物価は11%上がっています。
給与は物価に負け、株価は物価に勝っていた、ということです。
その4%も、作った本人が引き上げている
調べていて知ったのですが、4%という数字そのものが動いていました。
このルールを作ったウィリアム・ベンゲンが、2025年8月に出した本『A Richer Retirement』で、4%ではなく4.7%だと書き直しています。株を大型株だけでなく中小型株や海外株まで分けて持てば、安全に引き出せる割合は上がる、という理由です。普通の相場なら5%前後でもよい、とも述べています。
ただし、ここには条件があります。引退後30年という前提の数字です。
| 取り崩す期間 | ベンゲンの数字 |
|---|---|
| 30年 | 4.7%(普通の相場なら5%前後) |
| 50年以上 | 4.3% |
私は55歳で辞めるつもりなので、取り崩す期間は30年では足りません。数字が4.7%に上がったからといって、そのまま受け取れる話ではありませんでした。
むしろ、長く使うほど割合は下がる。もとの4%に近いところで見ておくほうが、私の場合は合っていそうです。
いちばん弱いのは、私が意図して持っている現金
そうなると、いちばん困るのは現金です。
私は総資産のおよそ14%を現金で持っています。暴落対策の記事で書いたとおり、株価が下がっているときに、生活費のために株を売らずに済むよう、意図して置いてあるお金です。
この現金は、増えません。
普通預金の金利では、年2%のインフレには到底追いつきません。置いてあるだけで、毎年少しずつ買えるものが減っていきます。
暴落に備えるために持っているお金が、インフレにはいちばん弱い。
ここは、どうやっても両立しません。
それでも、現金はむしろ増やしていく
結論から書くと、私は現金を減らしません。それどころか、FIREが近づくにつれて少しずつ増やしていくつもりです。
インフレにいちばん弱いお金を、わざわざ増やすことになります。矛盾しているように見えますが、理由があります。
いまは毎月の給料が入ってきます。だから、株価が大きく下がっている最中でも、生活費のために株を売らずに済んでいます。辞めたあとは、この給料がありません。取り崩しが始まってからの暴落は、いまの暴落より重い。だから、辞める時期が近づくほど現金は厚くしておきたいと考えています。
理由は単純で、インフレでは退場しないからです。
年2%のインフレは、20年かけて3割ほど目減りします。痛いですが、痛みが来るのはゆっくりです。気づいたときに手を打つ時間があります。
暴落は違います。
現金がない状態で3割下がると、生活費を作るために安くなった株を売ることになります。売ってしまえば、戻ったときに戻れません。こちらは、1回で取り返しがつかなくなります。
ゆっくり効いてくる損と、一瞬で決まる損。両方に備えられないなら、私は後者を防ぐほうを取ります。
そのかわり、現金以外の部分はインフレに勝ちにいきます。配当月20万円の設計図で高配当株を選んでいるのも、配当が少しずつでも増えていく会社なら、物価の上昇に追いかけてもらえるからです。
まとめ
| 項目 | 内容 |
|---|---|
| 1995〜2021年 | 26年で+4.0%(年率0.15%)。ほとんど動かなかった |
| 2021〜2025年 | 4年で+12.2%(年率2.92%) |
| 1億円の20年後 | 年2%なら6,730万円分、年3%なら5,537万円分 |
| 年400万円の20年後 | 年2%なら594万円、年2.9%なら709万円 |
| 価値が半分になるまで | 年2%で35年、年3%で23年 |
| 私の対応 | 現金はFIREに向けて少しずつ増やす。現金以外でインフレに勝ちにいく |
目標を「1億円」と決めたとき、私はそれを動かない数字だと思っていました。
実際には、1億円という数字は動かなくても、その1億円で買えるものは毎年少しずつ減っていきます。
ゴールは動いています。ゆっくりですが、確実に遠ざかる方向へ。
それを知ったうえで、あと何年働くかを決めることにします。
計算の前提
- 消費者物価指数は、総務省「消費者物価指数」の年平均を、2010年の平均=100に直した値です。
- 1億円の購買力と生活費の試算は、複利で割り戻した/掛けただけの単純計算です。税金や運用による増減は入れていません。
- 「年2.9%」は、2021年から2025年までの実績の年率です。この先も同じペースが続くという意味ではありません。
- 4%ルールの説明は、アメリカの過去のデータをもとにした研究にもとづく一般的なものです。日本で同じ数字が当てはまる保証はありません。
- 4.7%と4.3%は、ルールを作ったウィリアム・ベンゲンの著書『A Richer Retirement』(2025年8月)と、本人へのインタビュー記事によります。4.7%は過去の最悪の年に合わせた数字で、平均的な年はもっと高くなります。4.3%は本人の発言を伝える二次情報で、著書の原文は確認できていません。
- 本記事は特定の商品の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いします。
コメント