日本曹達は11月12日、中間決算と同じ日に、配当の引き上げと自社株買いを発表しました。
今期(2027年3月期)の年間配当の予想は、160円から170円へ。2017年3月期の30円(今の株数に直した金額)と比べると、予想どおりなら10年で約5.7倍になります。
株価は2026年11月13日の終値で3,860円。予想配当利回りは4.40%、PBRは0.97倍です。
基本データ
| 項目 | 数値 |
|---|---|
| 証券コード | 4041 |
| 企業名 | 日本曹達株式会社 |
| 業種 | 化学(農薬、医薬品添加剤や半導体材料などの化学品、化学品や樹脂原料の販売) |
| 株価 | 3,860円 |
| 時価総額 | 約2,134億円 |
| 配当利回り(予想) | 4.40%(170円) |
| PER(会社予想) | 11.95倍 |
| PBR(実績) | 0.97倍 |
| EPS(予想) | 323.01円 |
| BPS(実績) | 3,980.60円 |
| 自己資本比率 | 67.3% |
| 決算期 | 3月 |
| 私の平均取得単価 | 2,788円(簿価利回り6.10%) |
PERは11.95倍で、過去10期の期末PER(7.4〜15.2倍)の中ほど。PBRは0.97倍で、1倍を少し下回っています。
私の取得単価は2,788円で、今期の予想配当で計算した税引前の簿価利回りは6.10%です。
農薬と化学品をつくり、化学品を売る会社
日本曹達は、2020年2月に創立100周年を迎えた化学メーカーです。
売上がいちばん大きいのは農薬の事業(アグリビジネス)で、殺菌剤の「トップジンM」や殺虫剤の「モスピラン」などを、国内だけでなく海外にも出しています。そこに、医薬品添加剤の「NISSO HPC」、半導体のフォトレジスト材料「VPポリマー」、樹脂添加剤の「NISSO-PB」といった化学品の事業が並びます。
| セグメント | 売上比率 | 主な中身 |
|---|---|---|
| ケミカルマテリアル | 24.6% | 工業薬品、感熱紙用の顕色剤、樹脂添加剤・半導体材料(機能材料)、医薬品添加剤「NISSO HPC」 |
| アグリビジネス | 34.5% | 殺菌剤・殺虫剤・殺ダニ剤・除草剤などの農薬 |
| トレーディング&ロジスティクス | 28.8% | 有機薬品・樹脂原料・土木資材などの販売、物流 |
| エンジニアリング | 5.6% | プラントの建設工事 |
| エコソリューション | 6.5% | 非鉄金属、環境開発など |
売上では農薬が3分の1あまり。化学品の販売(トレーディング&ロジスティクス)も3割近くあります。
利益で見ると、2026年3月期の営業利益は、ケミカルマテリアル57.2億円、アグリビジネス54.9億円、トレーディング&ロジスティクス22.7億円、エンジニアリング11.4億円、エコソリューション5.3億円でした(部門間の取引を含む、決算短信の数字)。売上が4分の1ほどのケミカルマテリアルが、5つの部門のなかで利益がいちばん大きい部門です。
もうひとつ、営業利益の外にも利益があります。出資している関連会社の利益のうち、持ち分に当たる「持分法による投資利益」が、2026年3月期は60.55億円ありました。会社の資料には、持分法適用関連会社としてIHARABRAS社の名前が出てきます。
余談ですが、この会社には「そだまる」という公式キャラクターがいて、IRサイトのメニューにも専用のページが並んでいます。
売上は9年で1.18倍。営業利益率は4%台から10%前後へ
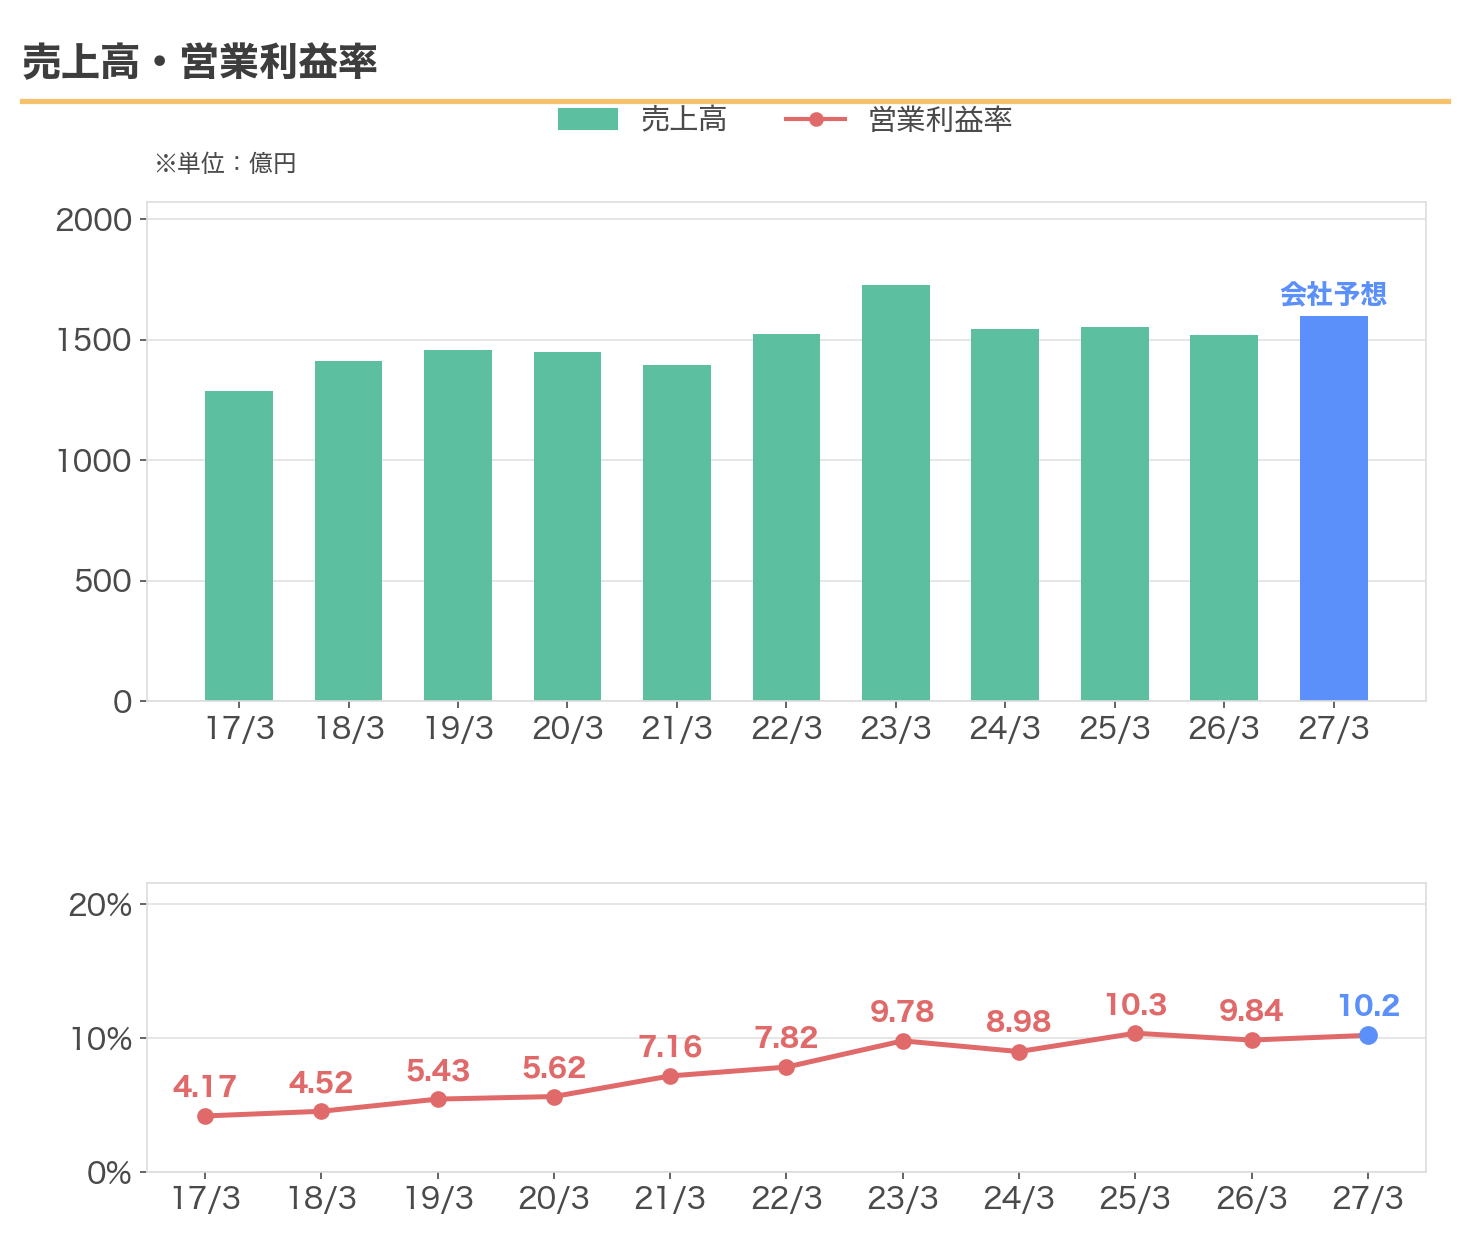
売上高は、2017年3月期の1,286億円から2026年3月期の1,520億円へ。9年で約1.18倍で、途中には減収の年もあります。
動きが大きいのは営業利益率の方です。2017年3月期の4.17%から、2025年3月期は10.35%、2026年3月期は9.84%になりました。今期の会社予想は10.19%です。
会社は2025年5月の資料で、採算の合わない事業の整理を含めて事業の組み合わせを変え、利益率が上がったと説明しています。例として挙げているのは、カセイカリ電解の関連事業の停止や、金属ナトリウム・塩素を製造販売する子会社の株式の譲渡です。
ROEは9.3%、会社の目標は2029年度に10%以上
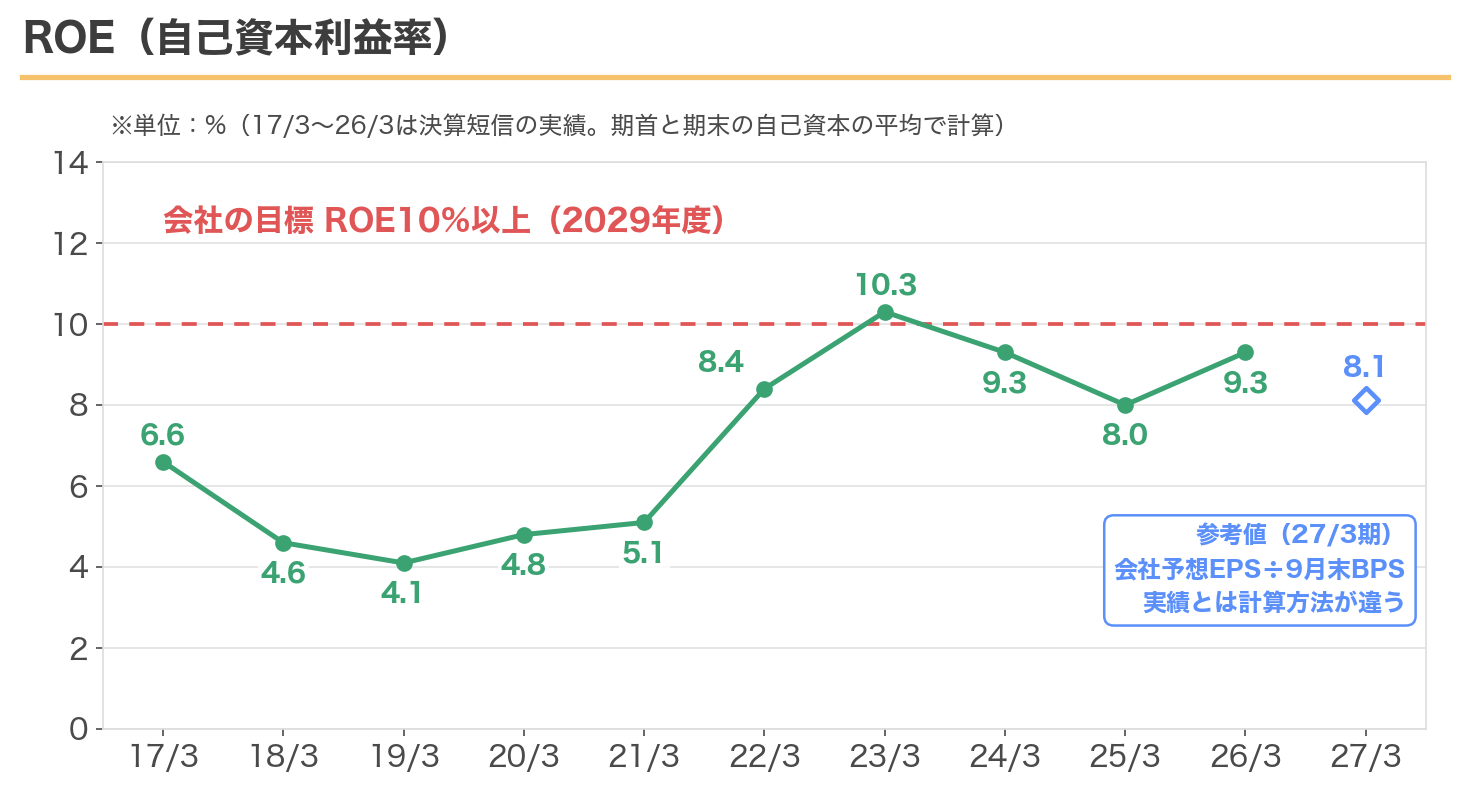
ROE(自己資本に対して、どれだけ利益を出したか)は、2019年3月期の4.1%から、2023年3月期は10.3%まで上がりました。2026年3月期は9.3%です。
2026年5月に出た中期経営計画「かがくで、かがやく。StageⅢ」(2026〜2029年度)では、2029年度の目標をROE10%以上、純利益200億円以上としています。
同じ資料には、投資を増やすのでROEは一時的に下がる見込み、とも書かれています。今期の参考値は8.1%です。
累進配当と、総還元性向50%以上
| 方針 | 内容 |
|---|---|
| 総還元性向 50%以上(2026〜2029年度) | 配当と自己株式の取得を合わせて、純利益の50%以上を株主に還元。2026年3月期の実績は74.6%(会社資料) |
| 累進配当(2025年5月に導入) | 「累進配当方針の維持により、安定的な配当を継続する」。ただし「外的要因などにより、業績に多大なマイナス影響を及ぼす事態が発生した場合を除く」と書かれている |
| 自己株式の取得(機動的) | 「配当を補完する還元策として自己株式取得を機動的に実施する」。2026年11月12日に、上限70万株・20億円の取得を決議 |
累進配当は、配当を減らさず、維持するか増やすかを続ける方針です。日本曹達は2025年5月に、これを新しく取り入れました。
ただし、表のとおり「業績に多大なマイナス影響を及ぼす事態」は例外として書かれています。どんな場合でも減らさない、という約束ではありません。
今期の予想配当性向は52.6%(170円÷323.01円)。配当だけで、総還元性向の目安の50%を超える計算です。DOE(自己資本を基準にした配当の目安)は、方針に入っていません。
累進配当を掲げる会社では、以前アイティフォーの記事も書きました。
配当は10年で約5.7倍へ(今期予想)
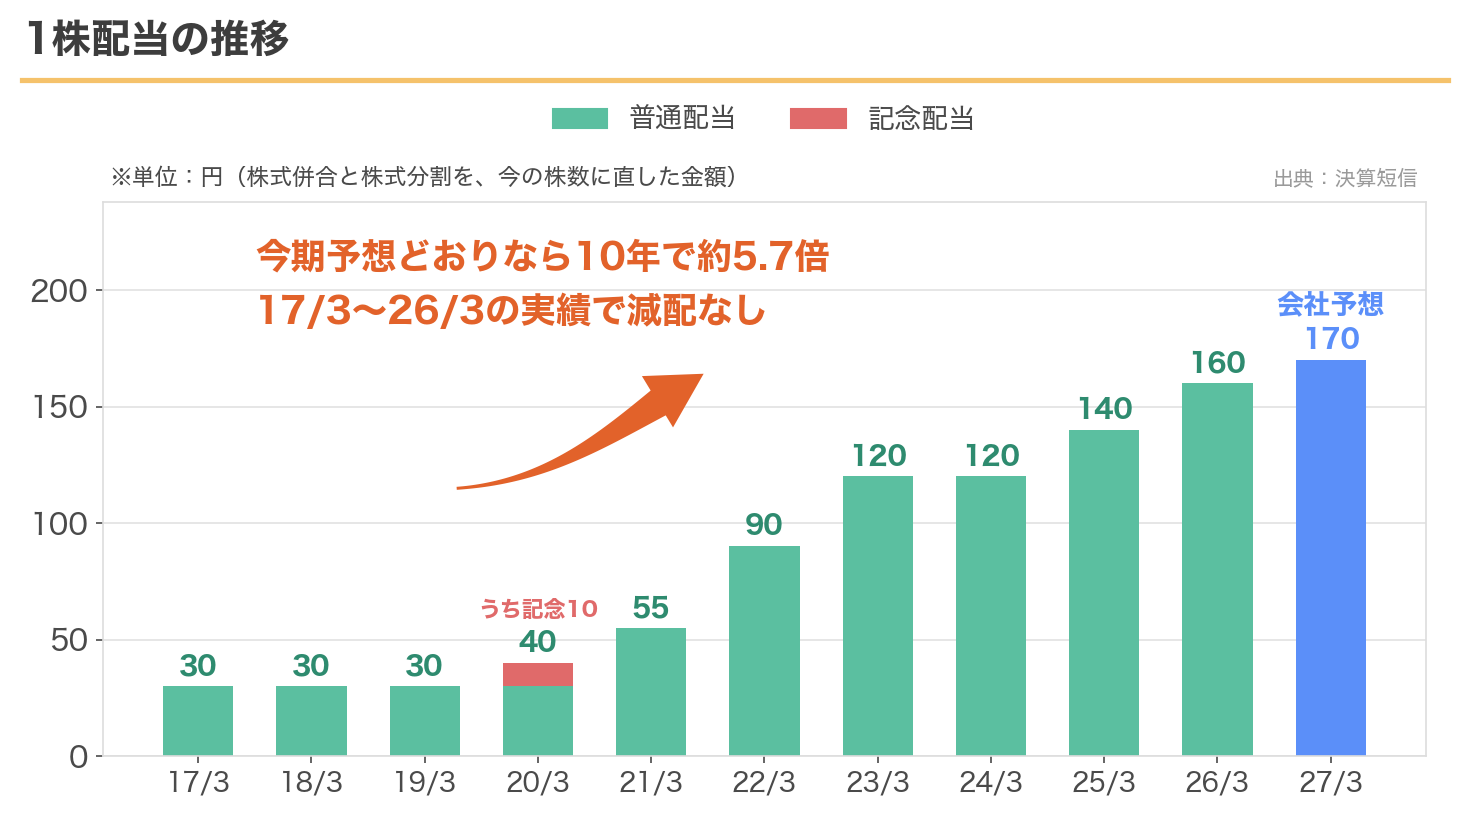
2017年3月期の30円が、2026年3月期は160円。今期の予想は170円で、予想どおりなら10年で約5.7倍です。
2017年3月期から2026年3月期までの実績で、前の期より配当が減った年はありません。2018・2019年3月期と2024年3月期は、前の期と同じ金額でした。
2020年3月期の40円には、創立100周年の記念配当10円が入っています。普通配当だけなら30円で、前の期と同じです。
もうひとつ、この会社の配当には目立つ点があります。2022年3月期から2026年3月期までの5期のうち4期で、年間配当が、期初に出していた予想を上回って決まりました。
今の株数に直すと、期初の予想から、2022年3月期は55円が90円に、2023年3月期は90円が120円に、2025年3月期は120円が140円に、2026年3月期は140円が160円になっています(期初の予想は前の期の決算短信、確定した金額はその期の決算短信)。2024年3月期だけは、期初の予想どおりの120円でした。2021年3月期は、期初の配当予想が「未定」でした。
株価は約10年で3.1倍
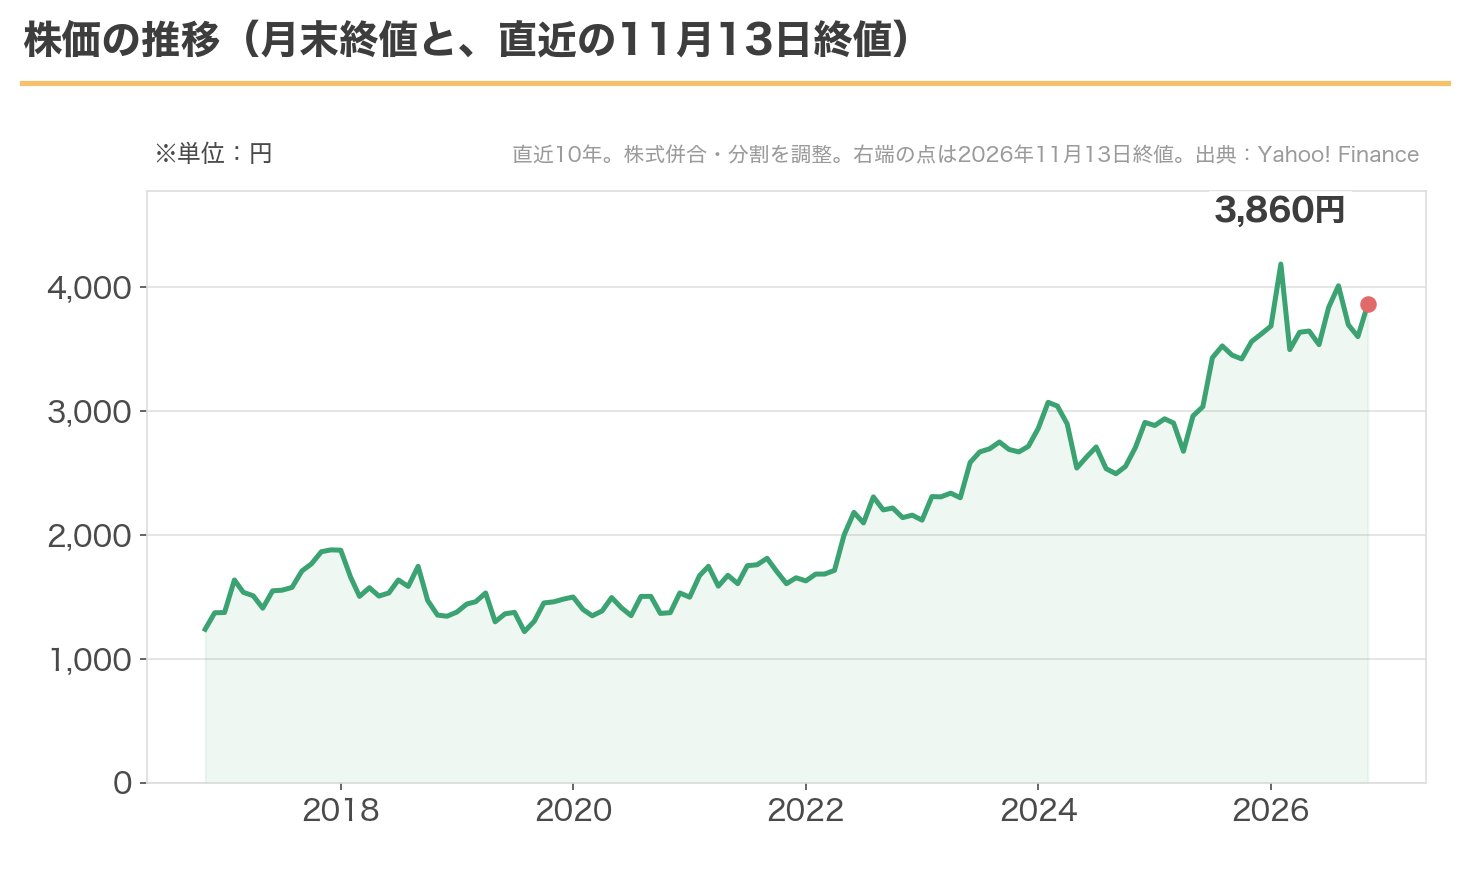
2016年11月末の1,240円(併合・分割調整後)から、2026年11月13日には3,860円へ。約10年で3.1倍です(配当を含まない株価の比較)。
2022年3月末までは、月末の終値で1,200円台から1,800円台のあいだを行き来していました。月末の終値が2,000円を超えたのは、2022年6月末(2,182.5円)が最初です。
2026年2月末の終値は4,185円。そこから11月13日までに、7.8%下がっています。
決算発表の翌日の11月13日は、前日の3,525円から9.5%上がって3,860円で終わりました。
配当利回りの推移と、今の位置
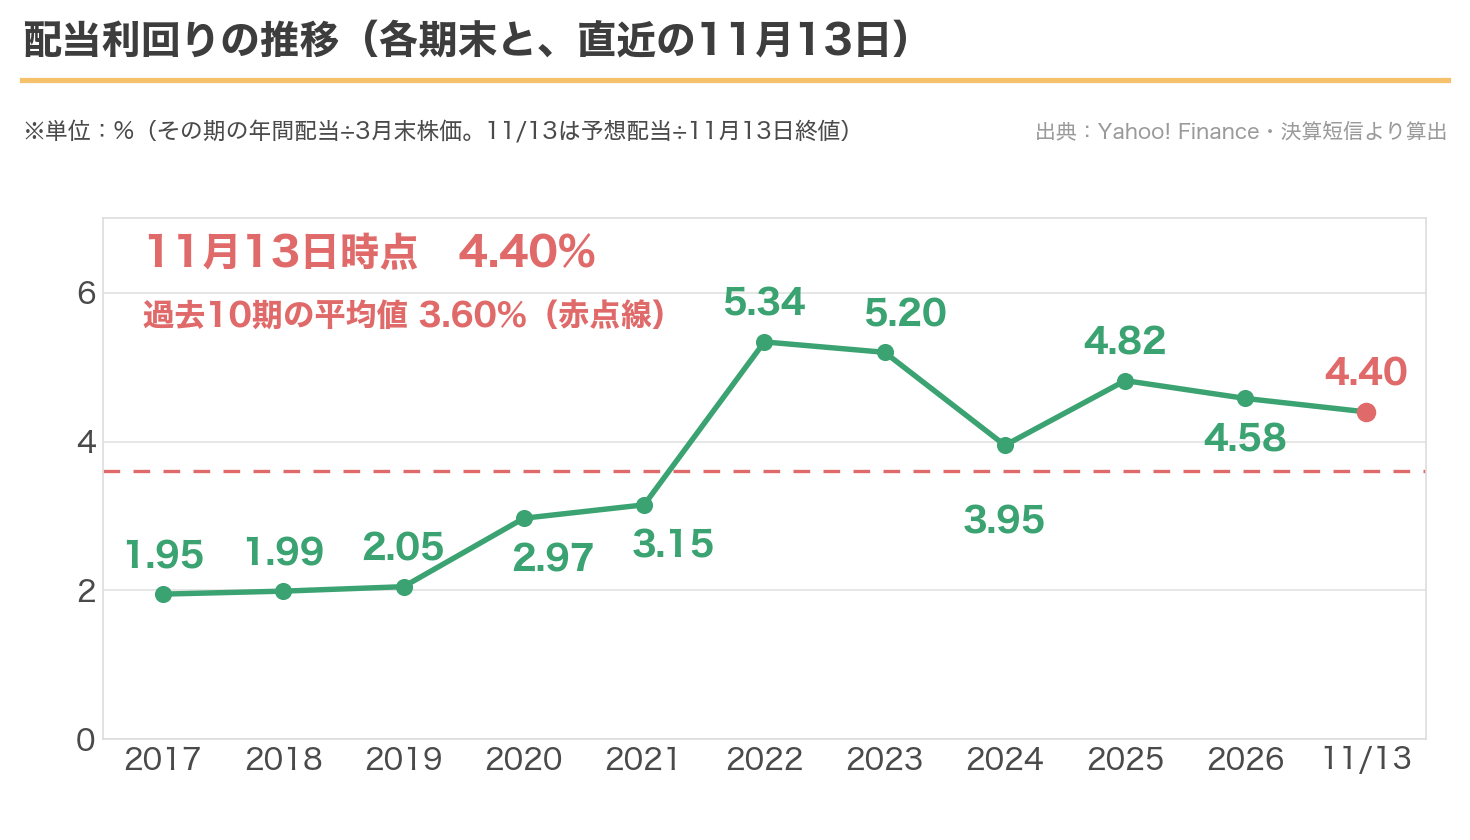
各期末の実績利回りは、1.95%から5.34%のあいだ。10時点の平均は3.60%です。
過去の利回りは、各期の年間配当として最後に支払われた金額で計算していて、期末のあとに決まった増配も含みます。そのため、それぞれの時点で投資家が見ていた予想の利回りとは違います。
今の予想利回り4.40%は、その平均の約1.22倍。ただし、2022年3月末の5.34%、2023年3月末の5.20%、2025年3月末の4.82%、2026年3月末の4.58%よりは低い水準です(4.40%は、まだ確定していない今期の予想配当で計算しています)。
2019年3月末までの利回りは2%前後でした。この10年は、株価が3倍あまりになるあいだに、配当がそれ以上に増えてきた、という並びです。
2017年3月期から2026年3月期までの10期の期末PER(3月末の終値÷その期のEPS、併合・分割調整後)は、7.4倍から15.2倍。今の予想PER11.95倍は参考の比較ですが、このレンジの中ほどです。
農薬を手がける3社と比べると、日産化学(4021)が17.4倍、クミアイ化学工業(4996)が19.2倍、北興化学工業(4992)が10.4倍でした(各社の直近の決算短信にある予想1株利益399.93円・33.20円・173.00円と、11月13日の終値で計算)。決算期は、日産化学が2027年3月期、クミアイ化学が2026年10月期、北興化学が2026年11月期の予想です。
この4社の予想PERでは、日本曹達は低い方から2番目です。クミアイ化学の予想1株利益は33.20円で、2026年10月期は営業利益が前の期から74.4%減、純利益が8.7%減の予想です。事業の組み合わせも各社で違うので、PERだけで割安かどうかは決められません。
同じ化学の会社では、以前住友精化の記事も書きました。
中間期は増益。通期予想と配当を引き上げた
11月12日に発表された中間決算(4〜9月)は、増収増益でした。
売上高は699億円(前の年の同じ時期より4.2%増)、営業利益は78億円(11.0%増)、経常利益は109億円(12.7%増)、純利益は68億円(1.2%増)でした(億円未満は切り捨て。出典は2027年3月期 第2四半期(中間期)決算短信)。
伸びたのはケミカルマテリアルで、営業利益が31.6億円から45.9億円に。樹脂添加剤「NISSO-PB」、半導体材料の「VPポリマー」、医薬品添加剤「NISSO HPC」などが増えたと、会社は説明しています。
一方で農薬のアグリビジネスは、売上が10.1%減、営業利益は17億8,400万円から7億5,000万円へ58.0%減りました。会社の説明は、世界的な異常気象で作付けの時期が遅れたり害虫の発生が減ったりしたことと、ジェネリック農薬(特許が切れたあとに売られる、同じ成分の安い農薬)との競争が激しくなったことです。
通期の予想は、売上高を1,522億円から1,600億円へ、営業利益を142億円から163億円へ、純利益を158億円から173億円へ引き上げました。理由は、ケミカルマテリアルとトレーディング&ロジスティクスの販売が堅調な見込みであることと、為替を円安に見直したこと(下期の想定は1ドル158円、1ユーロ175円)です。
引き上げたあとでも、純利益の予想173億円は、前の期の182.7億円より5.3%少ない数字です。前の期には、投資有価証券の売却益50.67億円が特別利益に入っていました。
同じ日に、中間配当を予想の80円から85円に決め、期末の予想も80円から85円に引き上げました。年間では170円の予想です。
自社株買いは、上限70万株(自己株式を除く発行済株式の1.30%)・20億円で、期間は2026年11月13日から2027年2月28日まで。前回、2025年5月に決めた取得では149万3,200株・約50億円を買い、2026年3月31日にすべて消却しています。自社株買いで自己株式を除いた株数が減ると、同じ利益でも1株あたりの利益は大きくなります。
11月13日までに会社の開示一覧で確認した範囲では、11月12日の発表のあとに出ているのは、最先端の半導体の製造に使う材料(EUVレジストの下層膜材料)を関西大学と共同開発したというお知らせ(11月13日)です。今回の自社株買いの取得状況は、まだ出ていません。
気をつけたいところ
注意点を3つ整理します。
1つ目は、農薬の事業が天候や海外の競争に左右されることです。
アグリビジネスは売上の3分の1あまりを占めます。今回の中間期のように、異常気象やジェネリック農薬との競争で、利益が半分以下になる期もありました。通期のアグリビジネスの営業利益は46億円(前の期は54.9億円)の予想です(11月12日の中間決算時点の会社予想)。
2つ目は、為替です。
今回の予想の引き上げには、為替を円安に見直したことも入っています。下期の想定は1ドル158円。中期経営計画の2029年度の目標は、1ドル150円を前提にしています。円高に振れれば、予想を下回ることもありえます。
3つ目は、持分法による投資利益や、保有株式の売却益によっても純利益が変わることです。
2026年3月期は、営業利益149.7億円に対して、持分法による投資利益が60.55億円、投資有価証券の売却益が50.67億円ありました。
持分法による投資利益は、出資している関連会社の事業の利益のうち持ち分に当たる額で、関連会社の業績によって動きます(2025年3月期は27.01億円)。売却益は、その年に保有株式を売ったかどうかで決まります。配当性向や総還元性向は純利益を基準に計算するので、こうした利益の増減もその計算に入ります。
まとめ
| 項目 | 評価 |
|---|---|
| 配当利回り | ◯ 予想4.40%。各期末の実績利回りの平均3.60%の約1.22倍。ただし直近4期の3月末のうち3つよりは低い |
| 減配の実績 | ◎ 2017〜2026年3月期の実績で減配なし。22/3〜26/3の5期のうち4期で、配当は期初の予想を上回って決まった |
| 還元方針 | ◎ 累進配当(業績に大きな影響が出る事態は例外)と、総還元性向50%以上 |
| 配当の余力 | ◯ 予想配当性向は52.6%。純利益には持分法の利益や売却益も入る |
| 業績の安定性 | ◯ 営業利益率は4%台から10%前後へ。農薬は天候と競争で振れる |
| 割安度 | ◯ 予想PER11.95倍は過去10期の期末PERの中ほど。PBR0.97倍 |
| 財務 | ◎ 自己資本比率67.3%(2026年9月末) |
| 総合 | ◯ 配当は10年で大きく増えた。農薬と為替の動きは見ておきたい |
1株配当は2017年3月期の30円から、今期予想どおりなら10年で約5.7倍の170円になります。
今の予想利回りは4.40%。10年の平均よりは高く、直近4期の3月末のうち3つよりは低い位置です。
累進配当と総還元性向50%以上という方針のもとで、今期は中間決算の時点で配当予想が引き上げられました。
・現在の株価と、それを使う予想利回り・予想PER・PBR・時価総額は、2026年11月13日の終値で計算しています。過去の指標は、各図表に書いた時点の株価を使っています。業績と配当は、2026年11月12日発表の中間決算までの実績と会社予想に基づいています。
・次回の決算発表は2027年2月10日(第3四半期)の予定です(会社IRサイト)。最新の数字は必ずご自身でご確認ください。
・配当と株価は、2018年10月1日(5株を1株)の株式併合と、2024年10月1日(1株を2株)の株式分割を調整し、今の株数に直した金額で表示しています。
・2020年3月期の年間配当40円には、創立100周年の記念配当10円(分割前の金額では20円)が含まれます。記念配当は毎年出るものではありません。過去の利回りの平均にも、この10円を含めています。
・累進配当と総還元性向50%以上は、2026〜2029年度の中期経営計画の方針です。累進配当には「外的要因などにより、業績に多大なマイナス影響を及ぼす事態が発生した場合を除く」という条件が付いています。将来の配当を保証するものではありません。
・過去10期平均の配当利回り3.60%は、2017年3月期〜2026年3月期の年間配当実績を、各期末(3月)の最終取引日の終値で割った利回りの単純平均です。各期の計算値は丸めずに平均し、最後に小数第2位へ四捨五入しています。グラフ右端(11/13)の4.40%は、2027年3月期の予想配当と2026年11月13日の終値で計算しています。
・ROEのグラフは、2017〜2026年3月期が決算短信の実績値(期首と期末の自己資本の平均で計算)、2027年3月期は会社予想のEPS÷2026年9月末のBPSで計算した参考値で、過去の実績値とは単純に比べられないため、線でつながずに示しています。
・類似企業のPERは、各社の直近の決算短信の予想1株利益と、2026年11月13日の終値で計算しています。決算期が各社で違います。
・本記事は特定の銘柄の売買を推奨するものではありません。私自身の保有銘柄について、投資判断の記録として書いたものです。投資の最終判断はご自身の責任でお願いします。
コメント