進学塾の会社が、配当利回り5.05%。
意外に思うかもしれませんが、この会社はもう10年以上、ずっと高配当株です。
学究社(9769)。都立中高一貫校の受験に強い「ena」を運営しています。
そして会社は、配当性向を70%まで引き上げる計画を出しています。
基本データ
| 項目 | 数値 |
|---|---|
| 証券コード | 9769 |
| 企業名 | 株式会社学究社 |
| 業種 | サービス業(進学塾「ena」の運営) |
| 株価 | 2,517円 |
| 時価総額 | 約276億円 |
| 配当利回り(予想) | 5.05%(127円) |
| PER(会社予想) | 12.51倍 |
| PBR(実績) | 3.61倍 |
| EPS(予想) | 201.20円 |
| BPS(実績) | 697.26円 |
| 自己資本比率 | 67.0% |
| 決算期 | 3月 |
| 私の平均取得単価 | 2,312円(簿価利回り5.49%) |
PBR3.61倍。これまでの記事で取り上げた他の銘柄と比べて、はっきり高い数字です。
理由は、純資産に対して稼ぐ力が強いからです。ROE(純資産に対する利益の割合)は、この10年で20〜35%台でした。稼ぐ力が強い会社は、純資産の何倍もの値段で株価がつきやすくなります。
「都立のena」で、都内に170校
1972年創業。本社は東京都渋谷区です。
中学・高校・大学受験の進学塾「ena」を運営しています。会社の資料では、次のように説明しています。
| 会社の説明 | 中身 |
|---|---|
| 校舎 | 都内に170校 |
| 合格実績 | 都立中高一貫校と都立進学指導重点校の合格者数で、数年来No.1 |
私立ではなく、都立に特化して伸びてきた塾です。
ほかに、北米や欧州でも、日本人の子ども向けに「ena」を展開しています。不動産の賃貸事業もありますが、売上は0.7億円ほどと小規模です。
売上の7割は、小中学生の部門
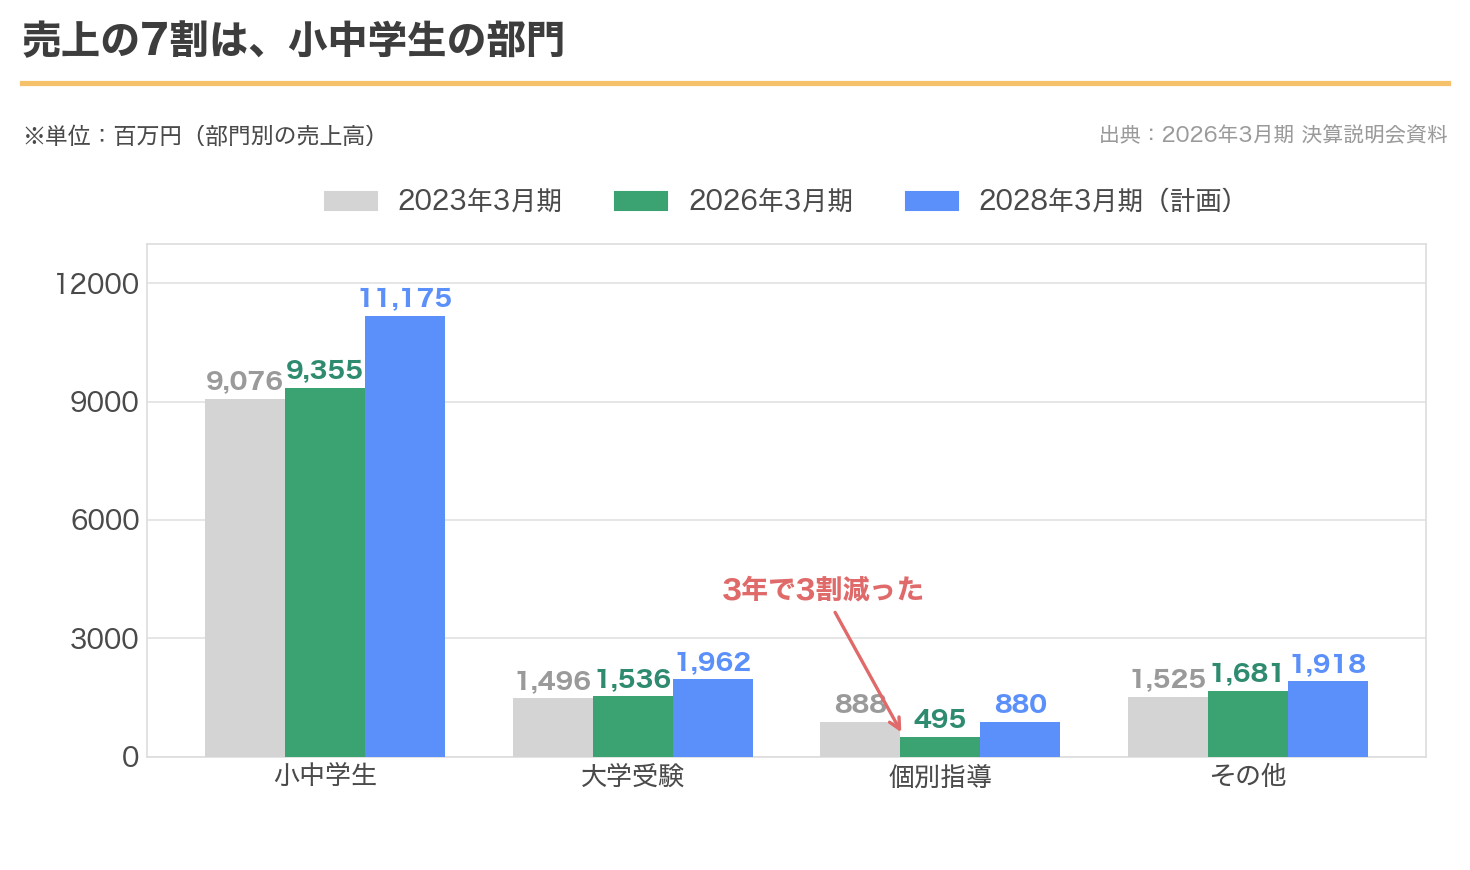
2026年3月期の部門別の売上です。
| 部門 | 売上 | 割合 |
|---|---|---|
| 小中学生 | 93.6億円 | 72% |
| 大学受験 | 15.4億円 | 12% |
| 個別指導 | 5.0億円 | 4% |
| その他 | 16.8億円 | 13% |
小中学生の部門が7割を占めています。都立中高一貫校の受験対策が、この会社の柱です。
目につくのは個別指導です。2023年3月期の8.9億円から5.0億円へ、3年で約44%減っています。
売上は3年止まったが、利益率は22%
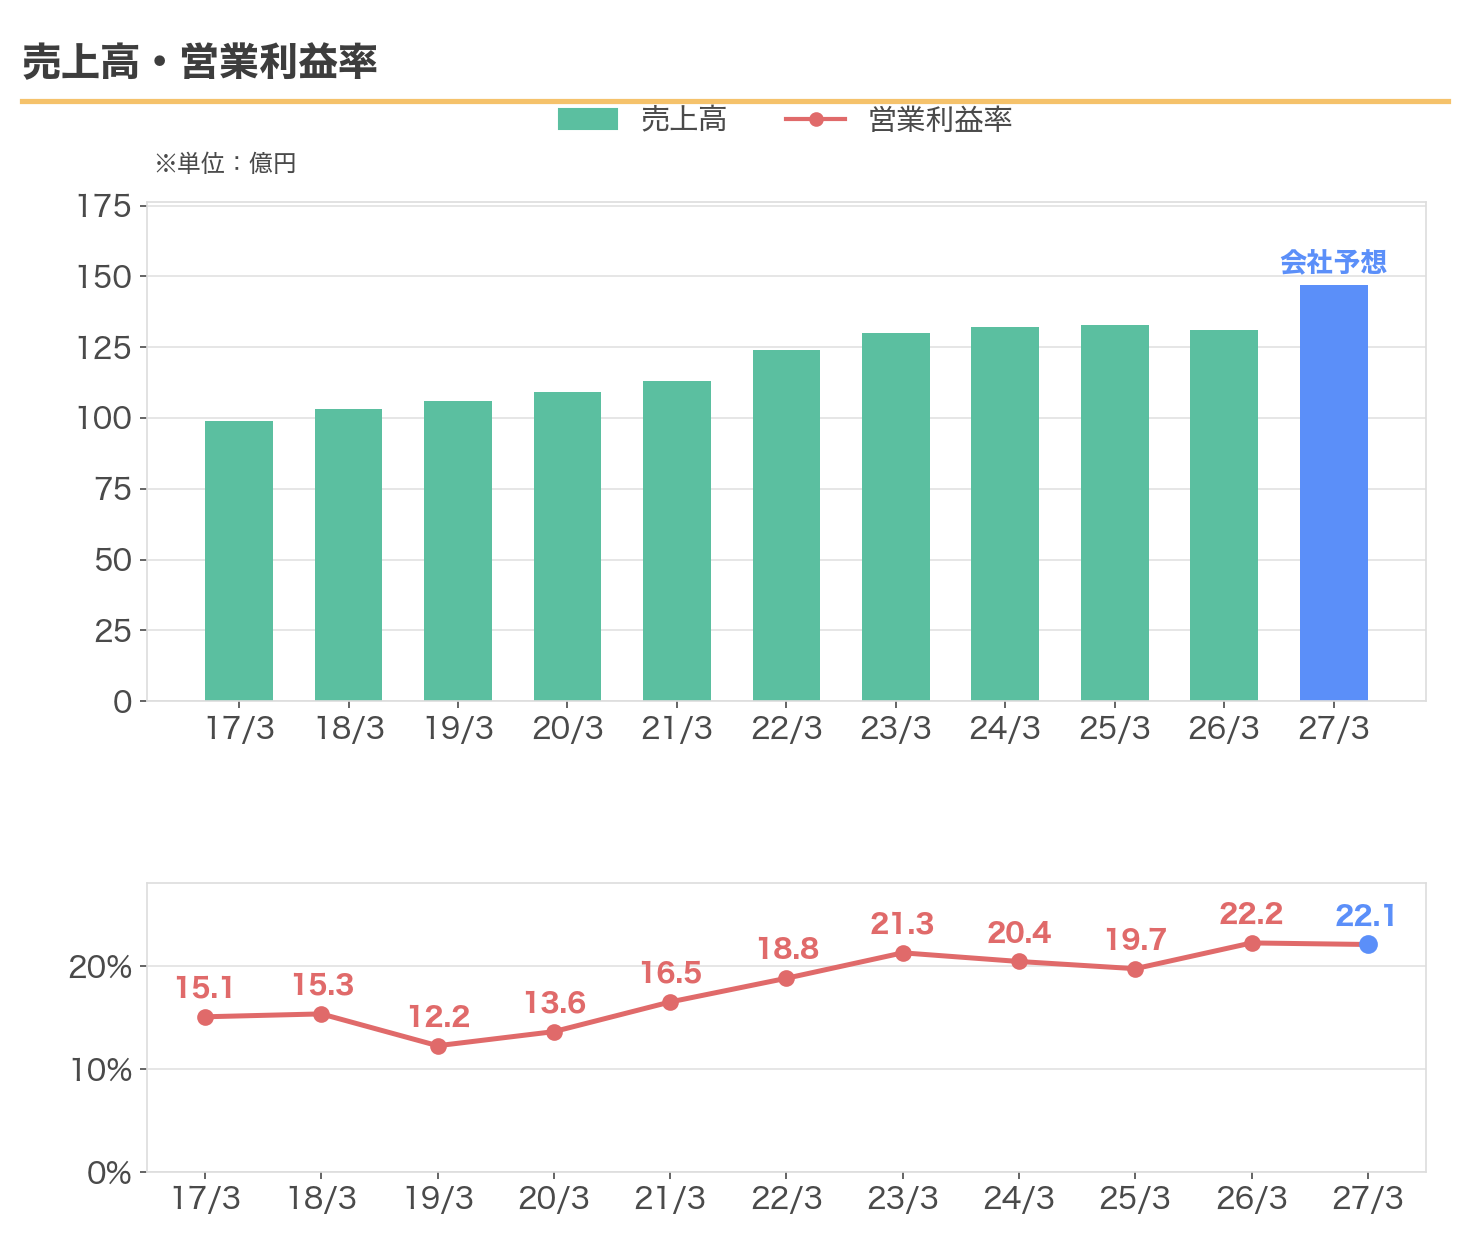
上の棒グラフが売上高です。2017年3月期の99億円から、2026年3月期には131億円まで伸びました。ただ、2023年3月期からの3年はほぼ横ばい(130億→132億→133億→131億)でした。
今期の会社予想は147億円で、12.1%の増収を見込んでいます。横ばいだった売上を、今期は大きく伸ばす計画です。
下の折れ線が営業利益率。2017年3月期の15.1%から、2026年3月期には22.2%まで上がりました。売上が横ばいだった3年は、21.3%、20.4%、19.7%と一度下がり、直近の2026年3月期に22.2%まで戻しています。
いまある校舎で生徒が増えれば、利益率は上がりやすい商売です。一方で、新しい校舎を開くときは、先に費用がかかります。
増収の中身は「私立化」と千葉・埼玉
では、今期の12%増収はどこから来るのか。会社は2つ挙げています。
1つ目が「私立化」です。
| 会社の説明 | 中身 |
|---|---|
| 2024年度 | 私立化宣言。都立中高に加えて、私立中高の受験指導も強化 |
| 新しい塾 | 最難関私国立中受験専門塾「極」を開校 |
| コース | 私立中高受験に対応したコースを全校に設置 |
会社の言葉を借りれば、「都立のena」から「都立も私立も合格できるena」への進化です。オリジナルのテキスト「EXE」をつくり、私立向けの模試も始めました。
2つ目が千葉県・埼玉県への進出です。川口、東川口、柏、我孫子、南柏、蕨、南流山、北小金、新松戸と、すでに9校を開いています。
東京を中心に展開してきた小中学部が、千葉・埼玉で校舎を増やしています。今期の計画は、この2つが当たるかどうかにかかっています。
配当は10年で2.1倍。減らしたことはない
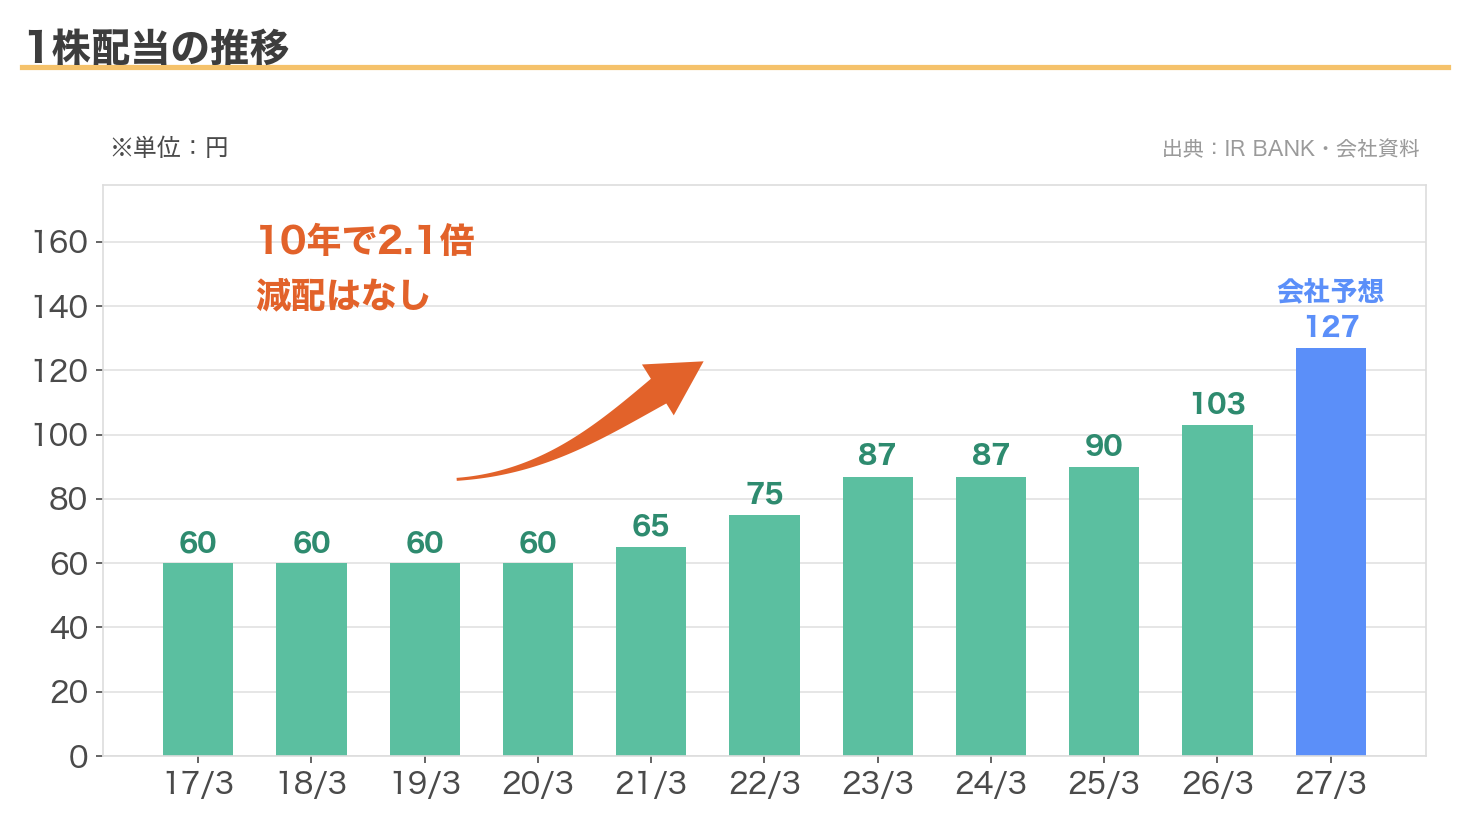
2017年3月期の60円が、今期の予想では127円。予想どおりなら、10年で2.1倍になります。
派手な伸びではありません。最初の4年は60円のまま据え置きでした。ただ、減らしたことは一度もありません。
そして2021年3月期の65円から、75円、87円、87円、90円、103円、127円と、ここ6年で2倍近くになっています。
配当性向を70%まで引き上げる計画
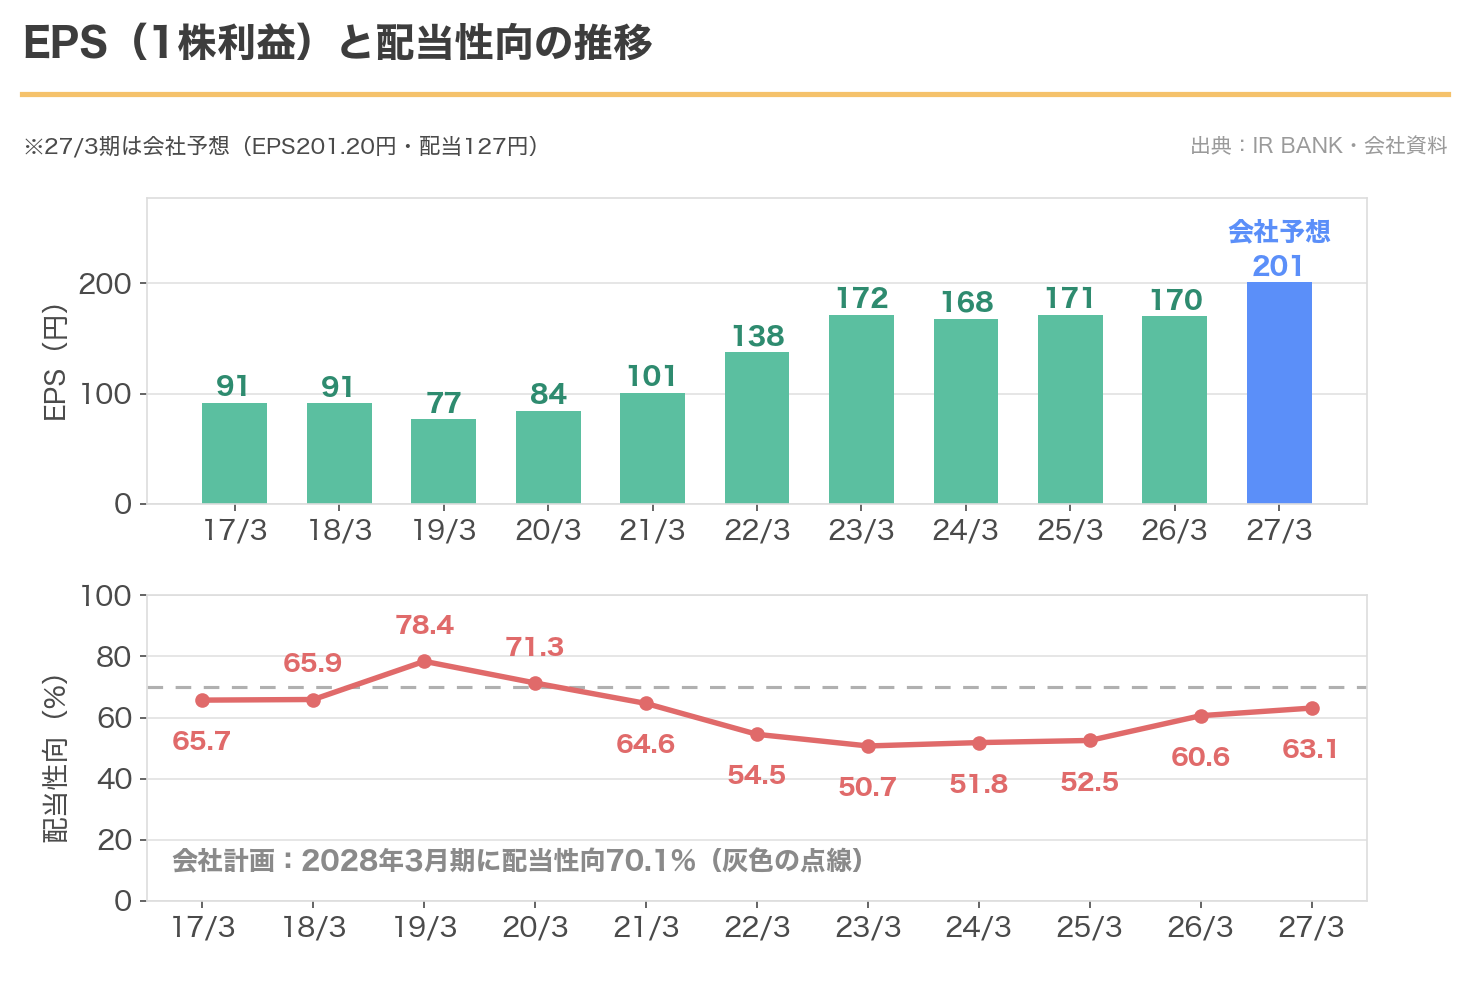
会社の決算説明会資料に、配当性向の計画がそのまま載っています。
| 期 | 1株配当 | 配当性向 |
|---|---|---|
| 2025年3月期(実績) | 90円 | 52.5% |
| 2026年3月期(実績) | 103円 | 60.6% |
| 2027年3月期(計画) | 127円 | 63.1% |
| 2028年3月期(計画) | 166円 | 70.1% |
グラフを見ると、2017年3月期から2020年3月期までの配当性向は65〜78%でした。70%台は、この会社にとって初めての水準ではありません。
来期の計画は166円。いまの株価2,517円で計算すると、利回りは6.60%になります。
ただし、注意しておきたいことがあります。
この会社の配当政策には、配当性向の数値目標が書かれていません。有価証券報告書の配当政策は、次のとおりです。
| 配当政策 | 中身 |
|---|---|
| 基本方針 | 業績に対応した成果の配分を行う |
| あわせて重視 | 内部留保による企業体質の強化 |
| 継続的な基準 | なし(年度ごとの計画はあるが、配当性向やDOEの基準は示されていない) |
累進配当でもDOEでもありません。70.1%という数字は、あくまで中期経営計画の「計画」です。約束ではない、ということです。
株価は10年で1.8倍。途中で半値近くまで落ちた
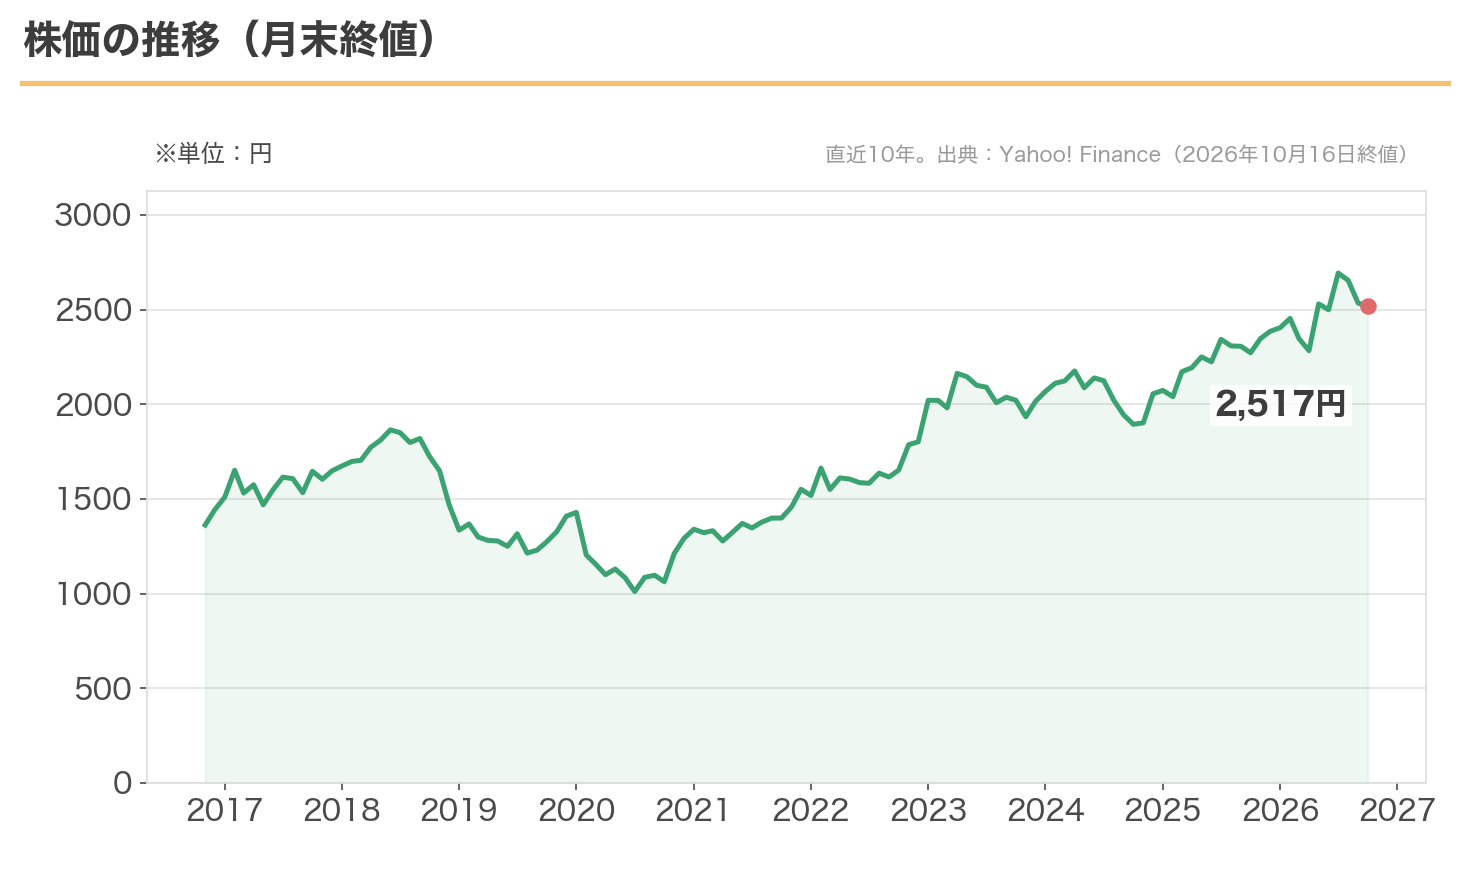
2016年11月の1,362円から、いまは2,517円。10年で1.8倍です。
途中で大きく下げた時期があります。2018年に1,865円まで上がったあと、2020年7月には1,011円。高いところから半分近くまで落ちました。
塾が休校になった時期です。そこから2年半で、前の高値を超えるところまで戻しました。
年初来の高値は2,778円、安値は2,262円でした。
配当利回りの推移と、今の位置
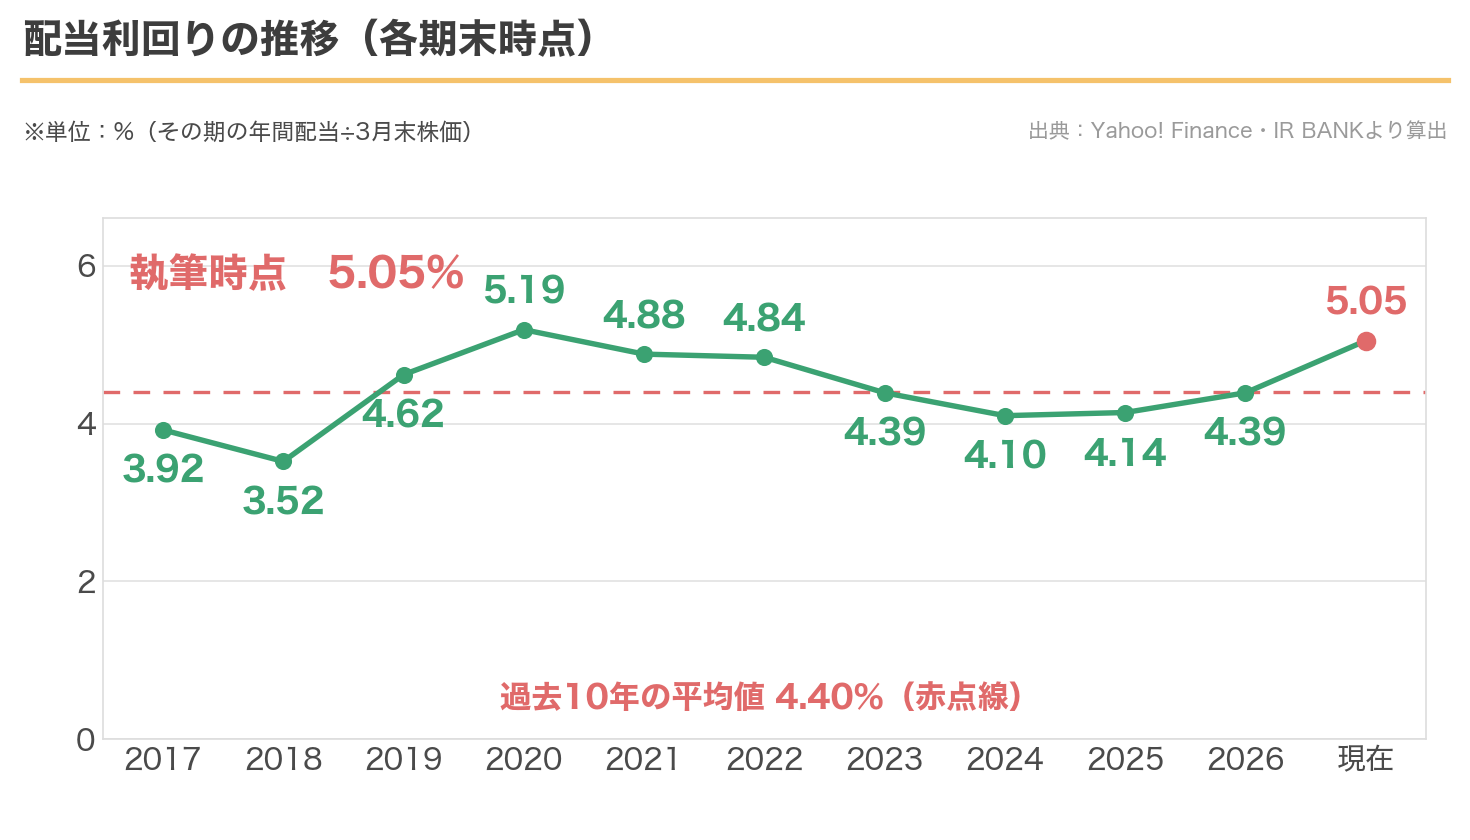
過去10年の平均は4.40%。今は5.05%です。
グラフを見てもらうと分かりますが、この会社はずっと4%前後で動いています。最近になって高配当になったのではなく、10年以上ずっと高配当株でした。
私の取得単価は2,312円なので、簿価利回りは5.49%です。
過去10年の期末PERは11.3倍から18.7倍。今の12.51倍はレンジの下のほうです。
同業と比べると、早稲田アカデミー(4718)が16.9倍で利回り2.97%、ステップ(9795)が12.6倍で利回り3.95%。PERはステップと同じくらいで、利回りはこの会社がいちばん高いという位置にいます。
第1四半期は、売上が3%減って赤字が縮んだ
今期の第1四半期(2026年4〜6月)の数字が出ています。
| 項目 | 2026年4〜6月 | 前年同期 | 変化 |
|---|---|---|---|
| 売上高 | 23.7億円 | 24.4億円 | −2.9% |
| 営業利益 | −0.27億円 | −0.36億円 | 赤字が縮小 |
| 最終利益 | −0.37億円 | −0.66億円 | 赤字が縮小 |
塾は、夏期講習と冬期講習、そして受験の時期に稼ぐ商売です。4〜6月は利益が出にくく、前の年も営業赤字でした。ただ、その前の3年は第1四半期も黒字でした。
気になるのは売上のほうです。通期では12.1%の増収を計画しているのに、第1四半期は2.9%の減収でした。
通期計画(約147億円)に対する第1四半期の進み具合は、約16%です。
次の決算発表は11月12日の中間決算です。夏期講習を含む7〜9月の数字が出るので、計画どおり進んでいるかはそこで見えてきます。
気をつけたいところ
引っかかっている点を4つ書いておきます。
1つ目は、子どもの数です。
塾の客は子どもです。日本の子どもの数は減り続けています。長い目で見れば逆風の業界です。千葉・埼玉での展開が、新しい生徒の獲得につながるかも大事になります。
2つ目は、配当性向70%の意味です。
配当性向70%なら、純利益のうち配当に回さないのは3割です。校舎を増やす計画と同時に進めるには、なかなかの水準です。しかも配当政策に、継続的な基準はありません。
3つ目は、今期の増収計画の重さです。
会社は今期、12.1%の増収を計画しています。3年横ばいだった売上を、私立化と千葉・埼玉への進出で一気に伸ばす計画です。第1四半期の売上は前の年を下回ったので、夏期講習から先で取り返せるかどうかが、今期の計画全体の前提になります。
4つ目は、PBR3.61倍です。
稼ぐ力が強いので高く出るのは自然ですが、純資産に対して株価は高めの位置にあります。利益の見通しが崩れたときは、そのぶん株価も動きやすくなります。
まとめ
| 項目 | 評価 |
|---|---|
| 配当利回り | ◎ 5.05%。過去10年の平均4.40%を上回る |
| 減配の実績 | ◎ 10年間なし。配当は今期予想で10年前の2.1倍 |
| 還元方針 | △ 配当性向70%への計画はあるが、方針に数値目標はない |
| 配当の余力 | △ 今期の予想配当性向は63.1% |
| 業績の安定性 | ◯ 売上は3年横ばい。営業利益率は直近で22.2%に回復 |
| 割安度 | ◯ PER12.51倍。ただしPBRは3.61倍 |
| 財務 | ◎ 自己資本比率67.0% |
| 総合 | ◯ 利回りは十分。「私立化」と県外進出が当たるか次第 |
最近の銘柄記事で取り上げた会社は、利回りが高い理由がそれぞれ違いました。
ジャックスは株価が下がったから。アネスト岩田は配当の決め方を変えたから。オカムラは株価が止まったまま配当が増えたから。
この会社は、もともとずっと高配当だったという形です。
派手さはありません。10年前から4%前後の利回りで配り続け、減らしたことがない会社です。
持っている高配当株を、私は基本的に売りません。この会社も同じです。
・本記事の株価・指標・業績・配当の数字は、2026年10月16日時点のものです。株価は同日の終値、業績と配当は直近の決算実績と会社予想に基づいています。
・次回の決算発表は2026年11月12日(中間決算)の予定です。最新の数字は必ずご自身でご確認ください。
・2028年3月期の配当166円・配当性向70.1%は、2026年6月4日公表の決算説明会資料に記載された会社の計画値です。会社の配当政策には配当性向などの数値目標は定められておらず、将来の配当を保証するものではありません。
・配当・EPSの過去の数字は、2015年4月1日付の1対2の株式分割を反映した調整後の値です。
・今期の売上は12.1%の増収計画です。「私立化」と千葉県・埼玉県への進出が前提になっています。
・塾の業績には季節性があり、第1四半期(4〜6月)は利益が出にくい時期です。直近2期の第1四半期は営業赤字でした。
・本記事は特定の銘柄の売買を推奨するものではありません。私自身の保有銘柄について、投資判断の記録として書いたものです。投資の最終判断はご自身の責任でお願いします。
コメント