配当の基準を「利益の何パーセント」から「資本の何パーセント」に変えた会社があります。
変えた年に、配当は45円から87円へ、ほぼ倍になりました。
アネスト岩田(6381)です。空気を圧縮する機械と、塗装に使うスプレーガンをつくっています。
私の簿価利回りは7.45%。いま持っている銘柄のなかでも、かなり上のほうです。
基本データ
| 項目 | 数値 |
|---|---|
| 証券コード | 6381 |
| 企業名 | アネスト岩田株式会社 |
| 業種 | 機械(空気圧縮機・塗装機器) |
| 株価 | 1,824円 |
| 時価総額 | 約761億円 |
| 配当利回り(予想) | 5.10%(93円) |
| PER(会社予想) | 18.1倍 |
| PBR(実績) | 1.43倍 |
| EPS(予想) | 100.79円 |
| BPS(実績) | 1,278.41円 |
| 自己資本比率 | 68.0% |
| 決算期 | 3月 |
| 私の平均取得単価 | 1,249円(簿価利回り7.45%) |
自己資本比率68.0%。借入金はほとんどありません。
この「ためこんだ資本」が、今回の話の中心になります。
空気を圧縮する機械と、塗装のスプレーガン
1926年創業。来年で100周年を迎えます。本社は横浜市です。
事業は大きく2つに分かれます。
| 事業 | 中身 | 売上 |
|---|---|---|
| エアエナジー | 空気圧縮機(コンプレッサ)、真空機器 | 337億円(60.2%) |
| コーティング | 塗装機器(スプレーガン)、塗装設備 | 215億円(38.4%) |
| その他 | ECサイト販売、新規事業 | 7億円(1.3%) |
圧縮した空気は、工場で道具を動かしたり、塗料を霧にして吹き付けたりするのに使われます。地味ですが、工場があるところには必ずある機械です。
地域別では、売上の65%が海外です。日本34.7%、中国20.1%、欧州17.5%、米州12.4%、その他15.3%。
1社に寄りかかっていない代わりに、どこかが悪ければどこかが効く、という形になっています。
売上は過去最高、でも利益は3期続けて減っている
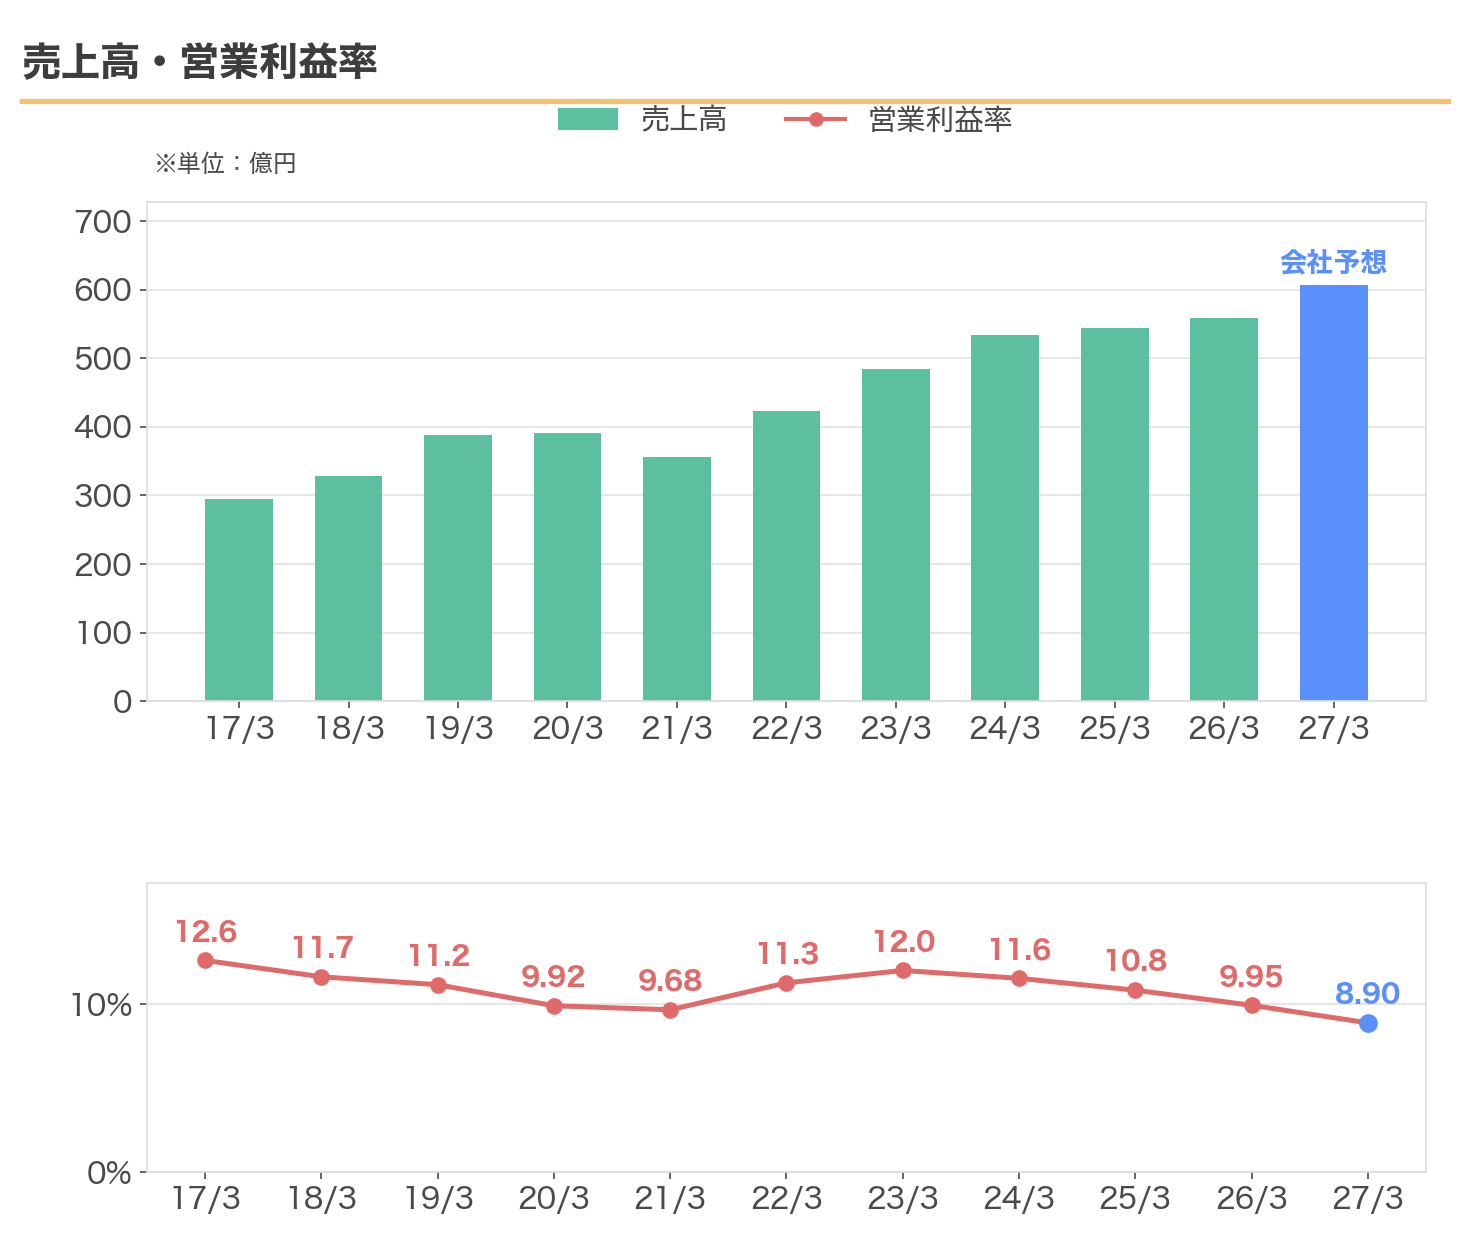
上の棒グラフが売上高です。今期の会社予想は607億円で、過去最高を更新する見込みです。
下の折れ線が営業利益率。入ってきたお金のうち、費用を引いたあとに残る割合です。
2023年3月期の12.03%をピークに、11.56%、10.85%、9.95%と下がり続け、今期は8.90%の見込みです。
金額で見ると、営業利益は61.8億円(2024年3月期)から54.0億円へ。3期続けて減っています。
会社が挙げている理由は、人件費と物流コストの上昇、創業100周年の行事にかかる一時的な費用、新製品の開発投資、M&Aの費用。攻めの出費と、避けられない値上がりが混ざっています。
それでも配当は、2年で2倍になった
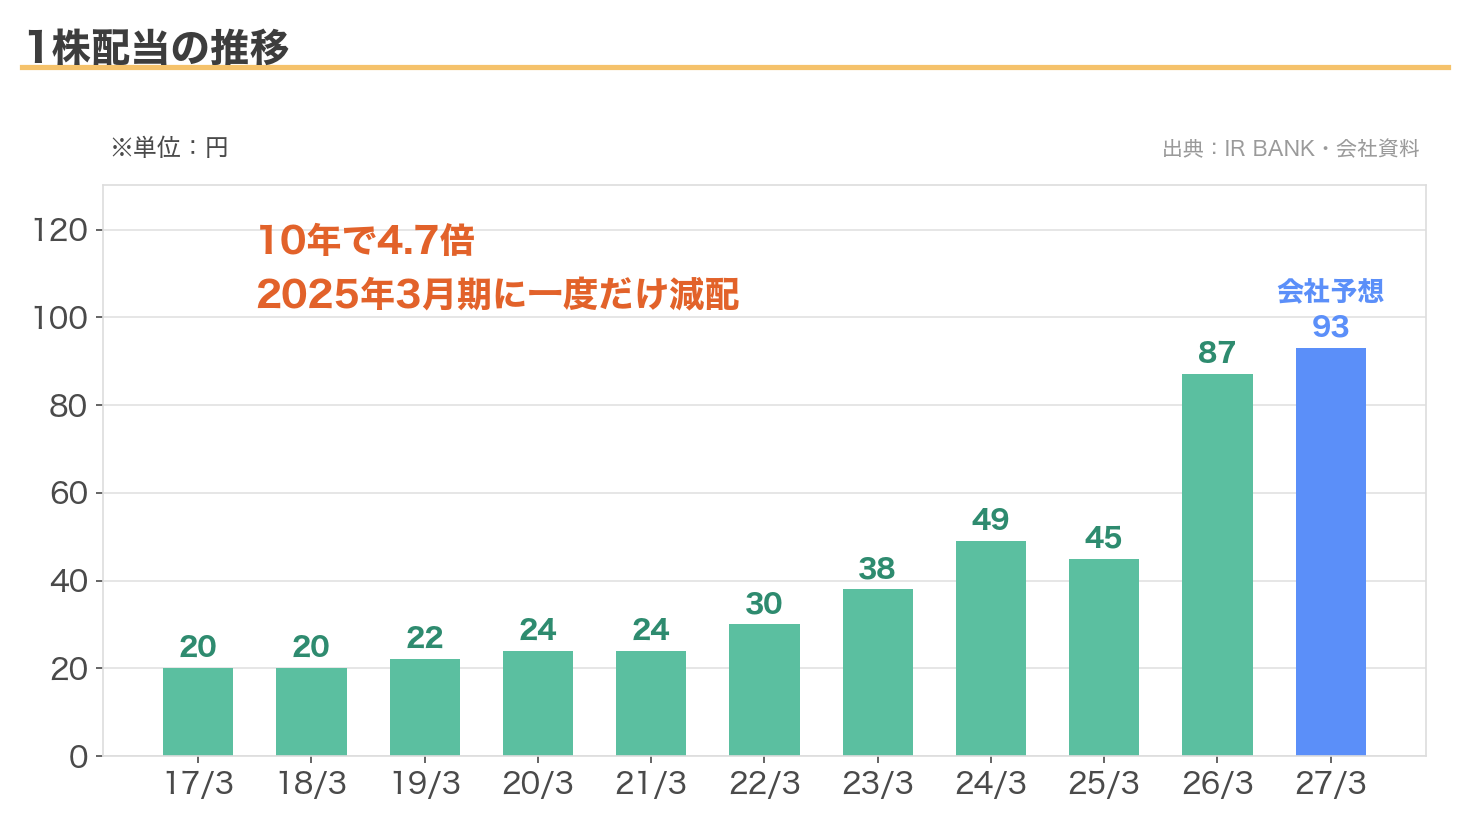
2017年3月期は20円でした。今期は93円の予想です。10年で4.7倍になっています。
ただ、まっすぐ伸びたわけではありません。
2025年3月期に、49円から45円へ減らしています。当初は50円の予想でしたが、期の途中で45円に修正されました。
そして翌期、45円が87円になりました。1年でほぼ倍です。
減らした翌年に倍にする。普通の会社はこういう動き方をしません。理由は、配当の決め方そのものを変えたからでした。
配当の基準を、利益から資本に変えた
2026年5月12日に出た「剰余金の配当に関するお知らせ」で、3つのことが決まりました。
| 決めたこと | 中身 |
|---|---|
| 還元の指標を、配当性向からDOEへ | 2026年3月期から。より安定的な配当を実現するため |
| DOE7.0%〜7.5%を目安に | 2028年3月期までの中期経営計画の期間 |
| 累進配当を実施 | 同じ期間、配当を下げない |
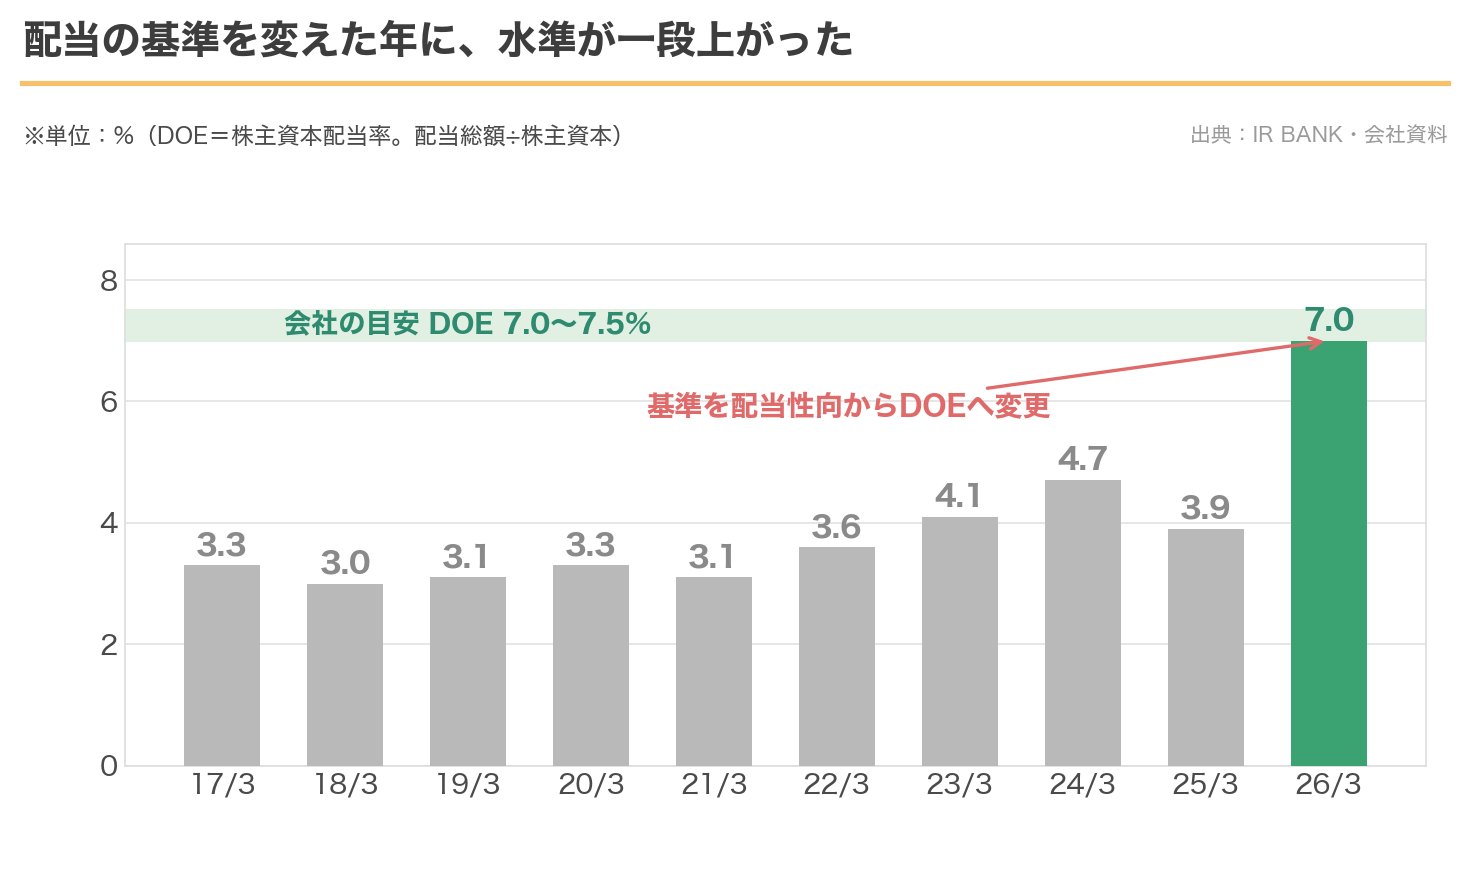
DOEというのは、配当の総額を、会社がためこんだ資本で割った割合です。配当性向が「その年に稼いだ利益の何%を配るか」なのに対して、DOEは「積み上げた資本の何%を配るか」を見ます。
違いは、分母が動くかどうかです。DOEを採り入れた会社は住友精化やTAKARAでも書きましたが、7%台という水準はそのなかでも高いほうです。
利益は毎年大きく動きます。だから配当性向を基準にすると、配当も一緒に揺れます。一方で資本は、よほどのことがない限り急には減りません。だから基準を資本に移すと、利益が落ちた年でも配当が下がりにくくなります。
グラフを見ると、この会社のDOEは10年近く3%台でした。それが2026年3月期に7.0%へ跳ねています。
水準そのものを倍に引き上げた、ということです。
そのうえで「累進配当」。2028年3月期までは、2026年3月期の87円を下回らない、と約束しています。
今期の93円には、記念配当が5円入っている
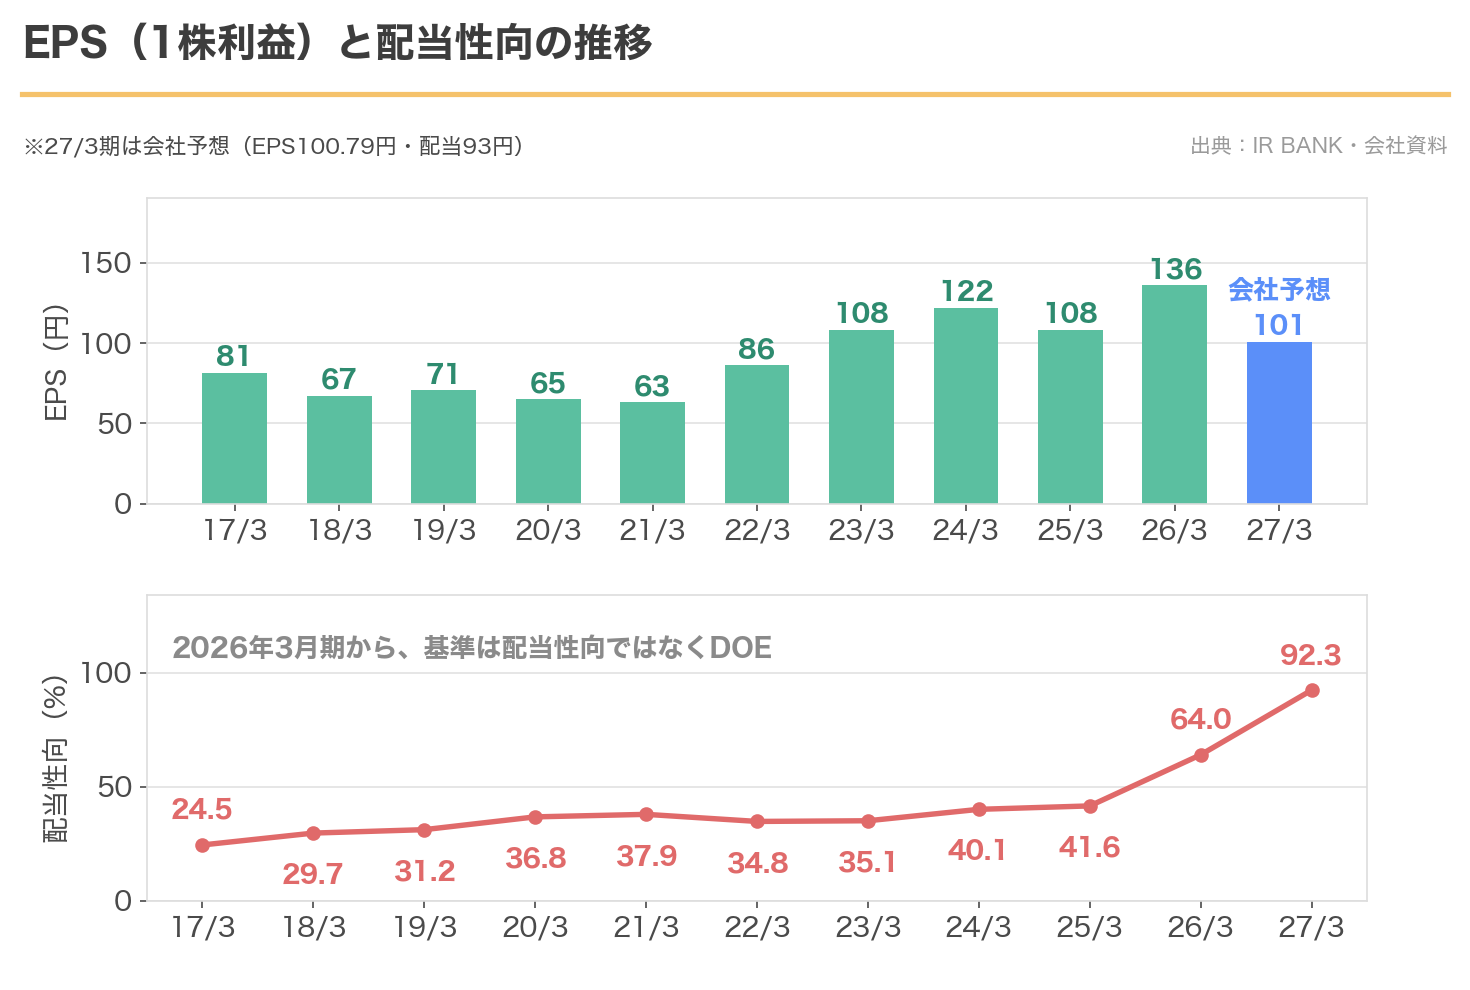
今期の93円は、普通の配当88円に、創業100周年の記念配当5円を足したものです。記念配当は来年には消えます。
つまり来期の下限は93円ではなく、88円だと考えておくのが安全です。
そして配当性向です。10年間ずっと30%台だったものが、前期64.0%、今期は92.3%の見込みになっています。
利益の9割以上を配る形です。これだけ見れば危ない数字に見えます。
ただ、この会社はもう配当性向を基準にしていません。基準はDOEで、分母は利益剰余金426億円を含む資本です。利益が1年落ちたくらいでは、配る側の体力は減りません。
自己資本比率68.0%、有利子負債はほぼゼロ。出せると言っているのには、裏づけがあります。
株価は10年で1.6倍。この2年で動いた
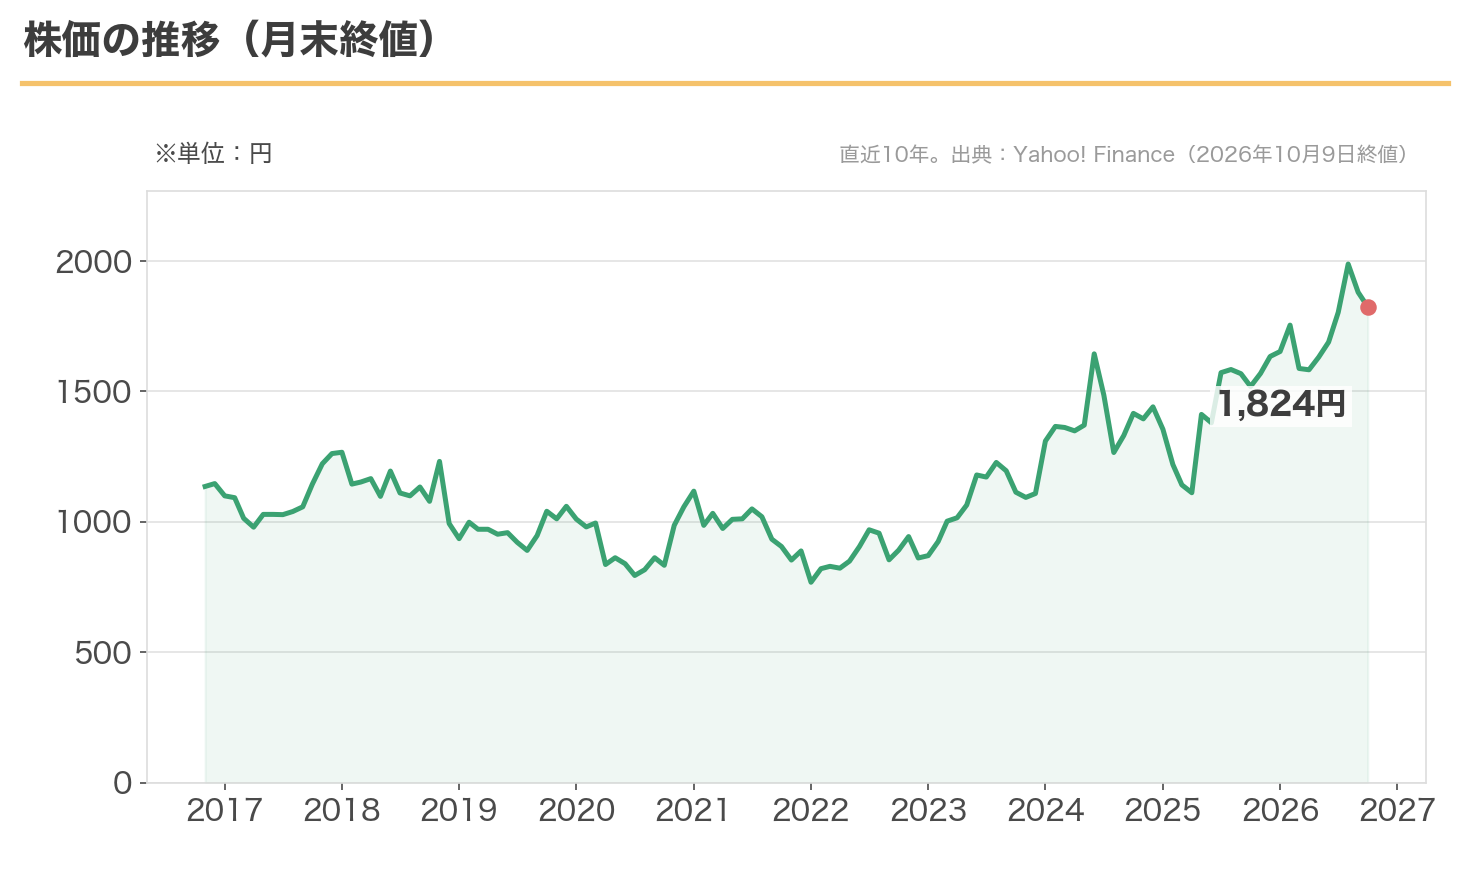
2016年11月の1,136円から、いまは1,824円。10年で1.6倍です。
ただ、形を見ると平坦な期間が長く続いています。2017年から2023年の初めまで、ほとんど800円から1,200円のあいだを行ったり来たりしていました。
上がりはじめたのは2023年からで、この2年で1,142円から1,824円になっています。配当を大きく増やした時期と、だいたい重なります。
年初来の高値は2,020円、安値は1,558円でした。
配当利回りの推移と、今の位置
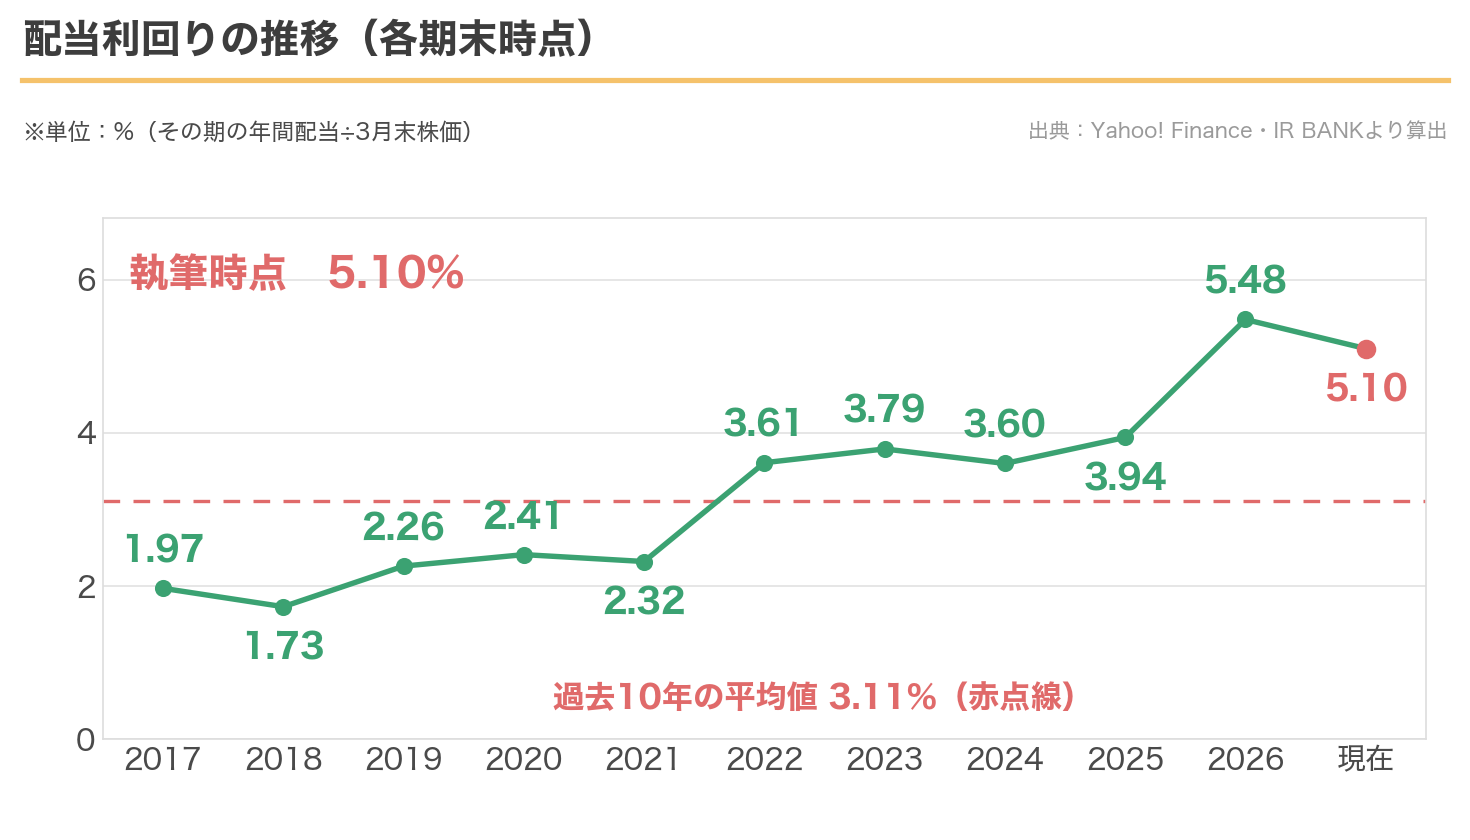
過去10年の平均は3.11%。今は5.10%です。
ジャックスのときとは、上がった理由が違います。あちらは株価が下がって利回りが上がりましたが、こちらは株価も上がったうえで、配当がそれ以上に増えています。
私の取得単価は1,249円なので、簿価利回りは7.45%。買った値段に対して、毎年7%以上を受け取っている計算になります。バルカーの8.8%には届きませんが、持っている銘柄のなかでは上のほうです。
利回りは高いのですが、PERで見ると話が変わります。
過去10年の期末PERは9.3倍から17.1倍のあいだでした。今は18.1倍です。過去10年のどの年よりも高くなっています。同じ業界のAIRMAN(6364)が10.9倍、トリニティ工業(6382)が10.0倍ですから、そのなかでも高い部類です。
株価が上がったからではありません。今期のEPSが136円から101円へ落ちる見込みだからです。
8月に、上期の予想だけを引き上げた
2026年8月10日、会社は今期の予想を修正しました。ただ、中身を見ると少し変わっています。
| 項目 | 5月12日の予想 | 8月10日の修正 | 増減 |
|---|---|---|---|
| 上期 売上 | 291.5億円 | 305.0億円 | +4.6% |
| 上期 営業利益 | 22.1億円 | 30.0億円 | +35.7% |
| 通期 売上 | 600.0億円 | 607.0億円 | +1.2% |
| 通期 営業利益 | 52.0億円 | 54.0億円 | +3.8% |
| 通期 経常利益 | 64.6億円 | 64.6億円 | ±0 |
| 通期 当期純利益 | 39.5億円 | 39.5億円 | ±0 |
上期の営業利益は35.7%も引き上げたのに、通期の経常利益と最終利益は1円も動かしていません。
下期の見込みを、そのぶん下げたということです。
理由は会社自身が書いています。上期に計上する予定だった創業100周年の費用の一部が、下期にずれる見込みだそうです。
第1四半期(4〜6月)の実績は、売上137億円で13.3%増、営業利益12.3億円で32.8%増。好調な出だしです。海外でオイルフリー圧縮機と自動車補修向けのスプレーガンが伸びたこと、円安が効いたことを会社は挙げています。
あわせて、2026年6月30日に買収した株式会社SANWAが、第2四半期から連結に加わります。
ただ、四半期が好調でも通期の利益は増やしていない。ここは見ておいたほうがいいと思います。
気をつけたいところ
引っかかっている点を4つ書いておきます。
1つ目は、記念配当の5円です。
今期の93円は、来期も続く金額ではありません。88円に戻っても、それは減配ではなく予定どおりです。利回りで言えば5.10%ではなく4.82%になります。
2つ目は、DOEの分母が減る場合です。
DOEは資本を基準にするので、利益が落ちても配当は下がりにくい。ただし裏を返せば、資本そのものが減れば配当も下がります。大きな赤字や減損が出たときは、この仕組みも効きません。
3つ目は、約束の期限です。
累進配当もDOE7.0〜7.5%も、2028年3月期までの中期経営計画の約束です。その先どうするかは、まだ決まっていません。
4つ目は、PERです。
18.1倍は、この会社の過去10年で最も高い水準です。利回りだけを見て「割安だ」と思うと、見落とします。いま買うなら、配当の高さと引き換えに、利益の回復を待つことになります。
まとめ
| 項目 | 評価 |
|---|---|
| 配当利回り | ◎ 5.10%。過去10年の平均3.11%を大きく上回る |
| 減配の実績 | △ 2025年3月期に1回(49円→45円)。翌期に87円へ |
| 還元方針 | ◎ DOE7.0〜7.5%+累進配当(2028年3月期まで) |
| 配当の余力 | ◯ 今期の配当性向は92.3%だが、基準はDOE |
| 業績の安定性 | △ 売上は過去最高。営業利益は3期続けて減益 |
| 割安度 | × PER18.1倍は過去10年で最も高い |
| 財務 | ◎ 自己資本比率68.0%、有利子負債はほぼゼロ |
| 総合 | ◯ 配当の設計で支えている会社。利益の回復待ち |
高配当株を探していると、「利回りが高い理由」はたいてい2つに分かれます。株価が下がったか、配当が増えたか。
この会社は後者でした。しかも増え方が、業績の良し悪しではなく決め方の変更から来ています。
ためこんだ資本をどう扱うかを、会社が決め直した。それだけのことで、私の受け取る配当は倍になりました。
持っている高配当株を、私は基本的に売りません。この会社も同じです。
・本記事の株価・指標・業績・配当の数字は、2026年10月9日時点のものです。株価は同日の終値、業績と配当は直近の決算実績と会社予想(2026年8月10日修正)に基づいています。
・次回の決算発表は2026年11月上旬(中間決算)の見込みです。最新の数字は必ずご自身でご確認ください。
・今期の予想配当93円には、創業100周年の記念配当5円が含まれます。普通配当は88円です。
・DOE7.0〜7.5%と累進配当は、2028年3月期までの中期経営計画における会社の方針であり、将来の配当を保証するものではありません。
・今期の予想配当性向は92.3%です。営業利益は3期続けて減益となる見込みです。
・売上の約65%が海外向けです。為替や各国の景気、通商政策の影響を受けます。
・本記事は特定の銘柄の売買を推奨するものではありません。私自身の保有銘柄について、投資判断の記録として書いたものです。投資の最終判断はご自身の責任でお願いします。
コメント