船井総研ホールディングスの株価は、2026年11月11日の終値で1,173円。2017年12月末の1,262円(株式分割を調整した値)とほぼ同じ水準です。
一方で、1株配当は2017年12月期の15円から、今期の予想は48円。予想どおりなら3.2倍になります。
船井総研ホールディングス(9757)。中堅・中小企業を相手にした経営コンサルティングの会社です。株価が横ばいのあいだに配当が増えた結果、今の予想配当利回りは4.09%になっています。
基本データ
| 項目 | 数値 |
|---|---|
| 証券コード | 9757 |
| 企業名 | 株式会社船井総研ホールディングス |
| 業種 | サービス業(中堅・中小企業向けの経営コンサルティング) |
| 株価 | 1,173円 |
| 時価総額 | 約1,173億円 |
| 配当利回り(予想) | 4.09%(48円) |
| PER(会社予想) | 16.28倍 |
| PBR(実績) | 3.99倍 |
| EPS(予想) | 72.07円 |
| BPS(実績) | 293.94円 |
| 自己資本比率 | 75.8% |
| 決算期 | 12月 |
| 私の平均取得単価 | 1,146円(簿価利回り4.19%) |
PBRは3.99倍。帳簿上の純資産のおよそ4倍の値段がついていて、高配当株としてはかなり高めです。
私の取得単価は1,146円。
今の株価は、それを少し上回っています。
中堅・中小企業の経営を、毎月支援する会社
中心にいるのは、子会社の船井総合研究所です。住宅・不動産や医療・介護など業種ごとの部門があり、顧客企業と月ごとの契約を結んで継続的に支援する「月次支援」が柱になっています。
もうひとつの柱が「経営研究会」。業種やテーマごとに経営者が集まる会員制の勉強会で、会費は月単位で入ってきます。
| セグメント | 売上比率 | 主な中身 |
|---|---|---|
| 経営コンサルティング | 73.4% | 月次支援のコンサルティング、業種・テーマ別の経営研究会やセミナー、M&Aの支援など |
| ロジスティクス | 13.1% | 物流のコンサルティングと、物流業務を請け負う物流BPO |
| デジタルソリューション | 13.5% | WEB広告の運用代行、クラウドの開発・運用、採用を支援するHRソリューション |
2026年からは、事業の区分がひとつにまとめられました。会社は、物流やデジタルの事業も、今後はコンサルティングを中心に進めていくためと説明しています。
第3四半期の会社資料では、月次支援の顧客数は前年9月末より1.8%増え、月単価は前年同期より6.1%上がりました。経営研究会も会員数が5.4%、月単価が3.5%増え、どちらも過去最高だったとしています。
2026年1〜9月の売上256.4億円のうち、月次支援は141.7億円で、55%を占めました(第3四半期決算短信の売上高内訳)。売上の10%以上を占める取引先はない、とも書かれています。
営業利益率は20%前後から20%台後半
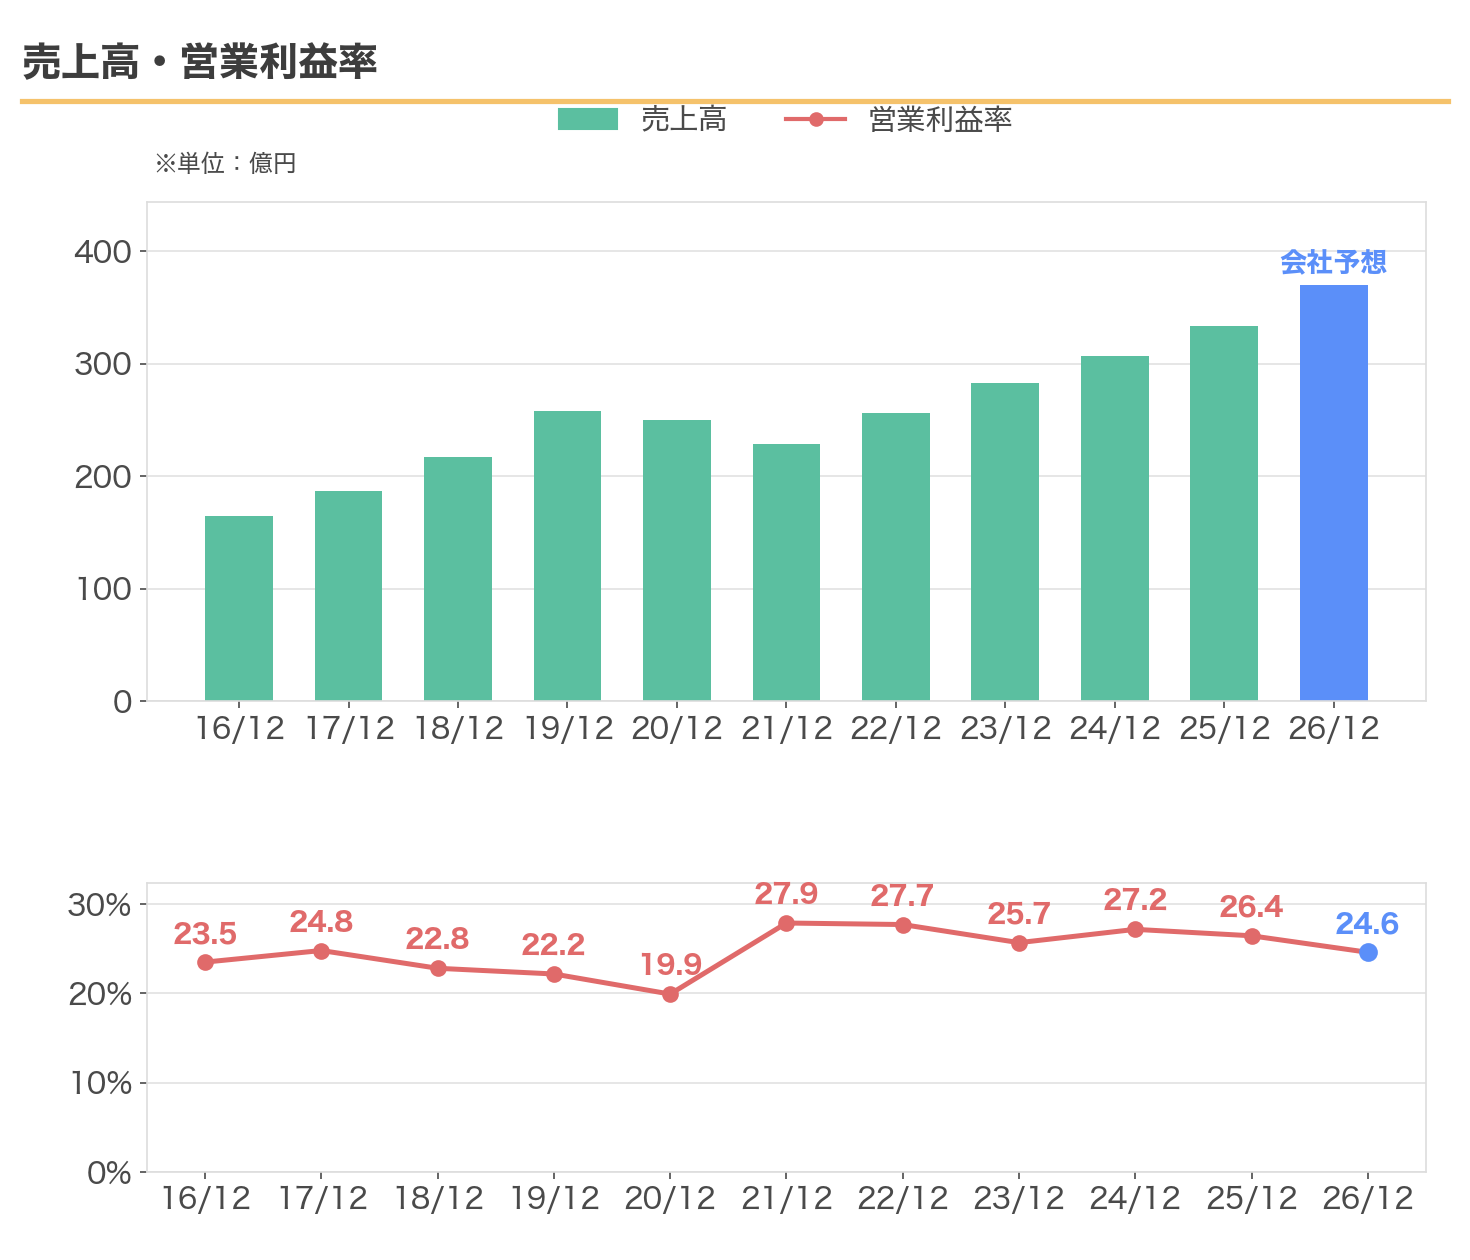
売上高は、2016年12月期の164億円から2025年12月期の333億円へ。9年で約2倍になりました。
2020年12月期は減収でした。
2021年12月期の228億円は、2022年12月期から適用した収益認識の会計基準に合わせて遡って修正した後の数字です。そのため、2020年12月期とは単純に比べられません。当初に公表された2021年12月期の売上高は288.13億円で、前の期より15.1%の増収でした。
目を引くのは下の折れ線です。営業利益率は、この10期で19.9%から27.9%のあいだ。売上の4分の1前後が営業利益として残る会社です。
今期の会社予想は、売上370億円・営業利益91億円。営業利益率は24.6%と、2025年12月期の26.4%から下がる見込みです。会社は、大阪本社の移転で固定費が年間約6億円増えると説明しています。
ROEは9年で13%台から26%台へ
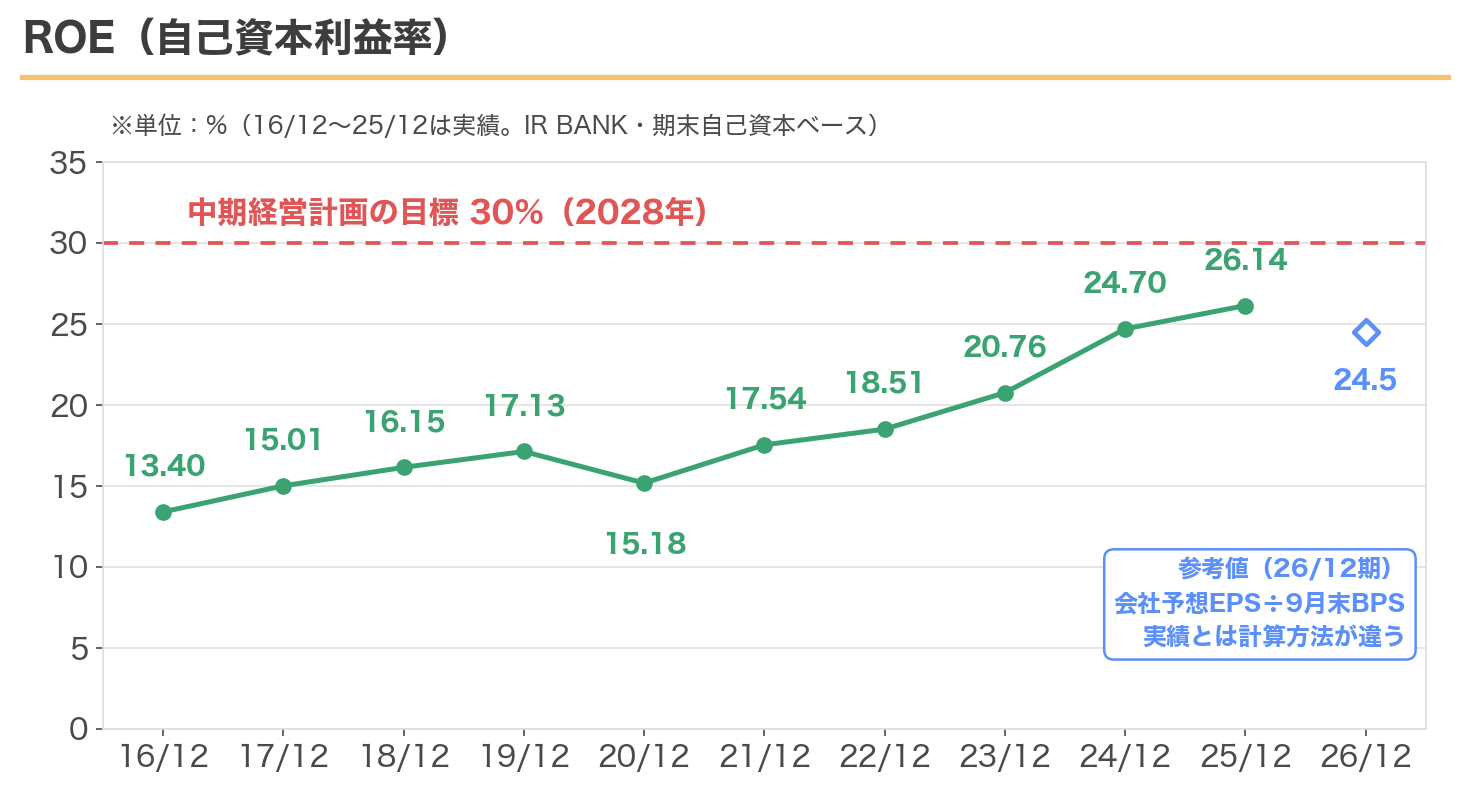
ROE(自己資本に対して、どれだけ利益を出したか)は、2016年12月期の13.40%から、2025年12月期は26.14%まで上がりました(IR BANKの値)。会社の決算短信では、2025年12月期のROEは26.5%で、計算方法が違います。
会社の資料には、比べる目安として、東証プライム市場の上場企業全体の平均ROE9.4%(東京証券取引所の2026年3月期決算短信の集計)も載っています。
会社は、2026年2月に公表した中期経営計画で、2028年にROE30%を目標にしています。
自己資本比率は2025年12月末で72.4%、2026年9月末で75.8%。借入金は短期と長期を合わせて約2.9億円で、9月末の現金及び預金170.4億円を大きく下回ります。
配当性向60%以上と、総還元性向65%以上
| 方針 | 内容 |
|---|---|
| 配当性向 60%以上(2026〜2028年) | 中期経営計画の方針。2025年12月期の実績は60.1% |
| 総還元性向 65%以上(2026〜2028年) | 配当と自己株式の取得を合わせて、純利益の65%以上を株主に還元。2025年12月期の実績は98.1% |
| 累進配当 | 中期経営計画の資料に「累進配当の実施」と記載。2011年12月期から15期連続の増配(会社資料) |
| 自己株式の取得 上限20億円(2026年11月決議) | 上限180万株(会社開示では、6月末の自己株式を除く発行済株式の1.97%)。取得期間は2026年11月9日〜2027年3月31日、市場で買付。取得状況は未開示(11月11日時点) |
配当性向60%以上は、稼いだ利益の6割以上を配当に回すという意味です。
総還元性向は、そこに自己株式の取得を足した割合です。
2025年12月期は、配当に加えて25億円の自己株式を取得しました(2025年8月の決議分。11月25日に取得を終了)。その結果、総還元性向は98.1%。純利益とほぼ同じ額を株主に返したことになります。
今期の予想配当性向は66.6%(48円÷72.07円)。方針の60%以上を満たしています。
配当は10年で4倍へ(今期予想)
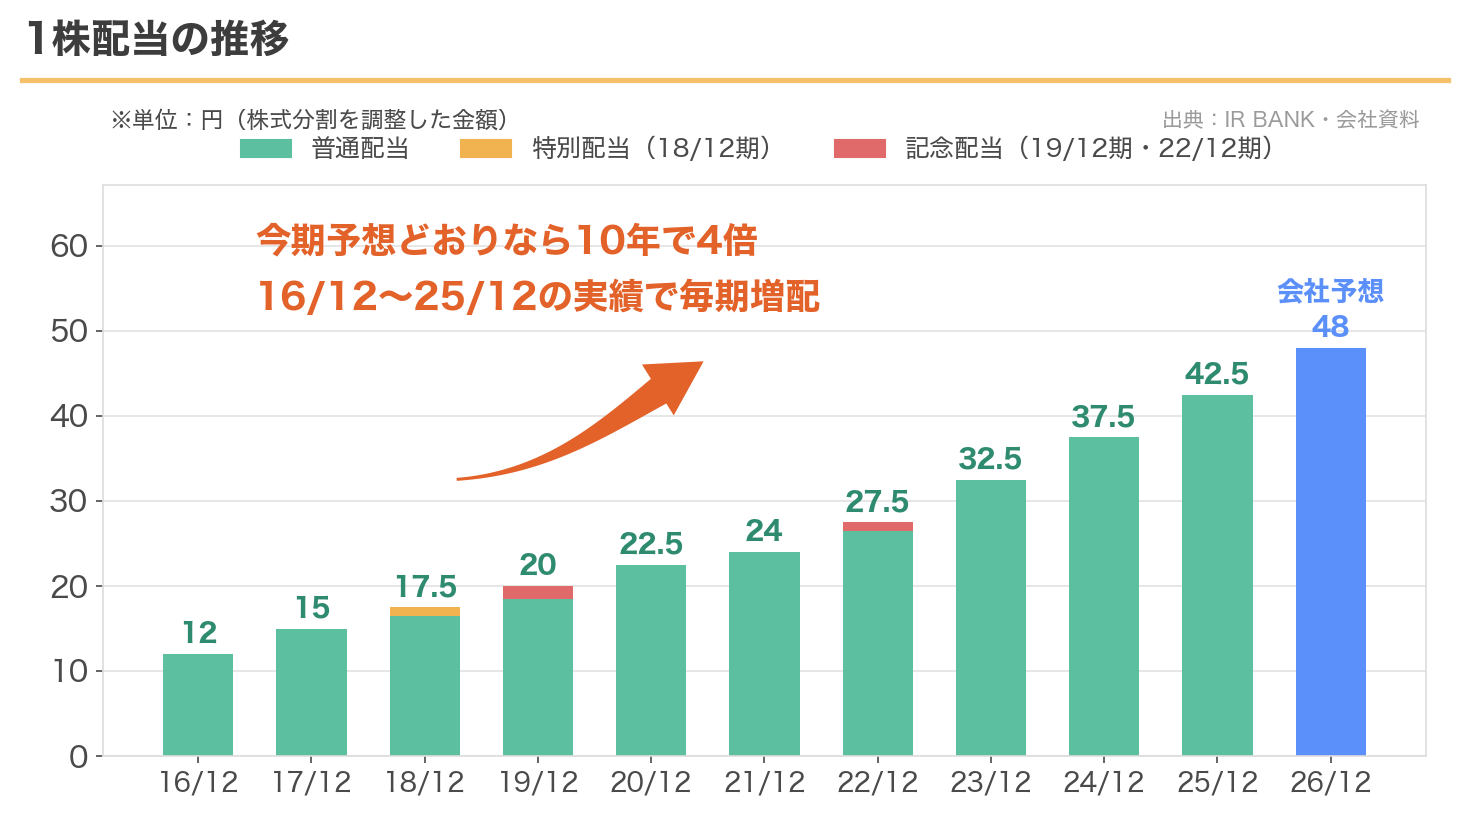
2016年12月期の12円が、2025年12月期は42.5円。今期の予想は48円で、予想どおりなら10年で4倍です。
2016年12月期から2025年12月期までの実績では、毎期、前の期より配当が増えています。2018年12月期の特別配当と、2019年・2022年12月期の記念配当を除いた普通配当だけで見ても、減った期はありません。会社の発表では、2011年12月期から15期連続の増配で、今期も予想どおりなら16期連続になります。
2023年12月期から2025年12月期までは毎期5円ずつ増え、今期の予想は5.5円増です。
株価は2017年末とほぼ同じ水準
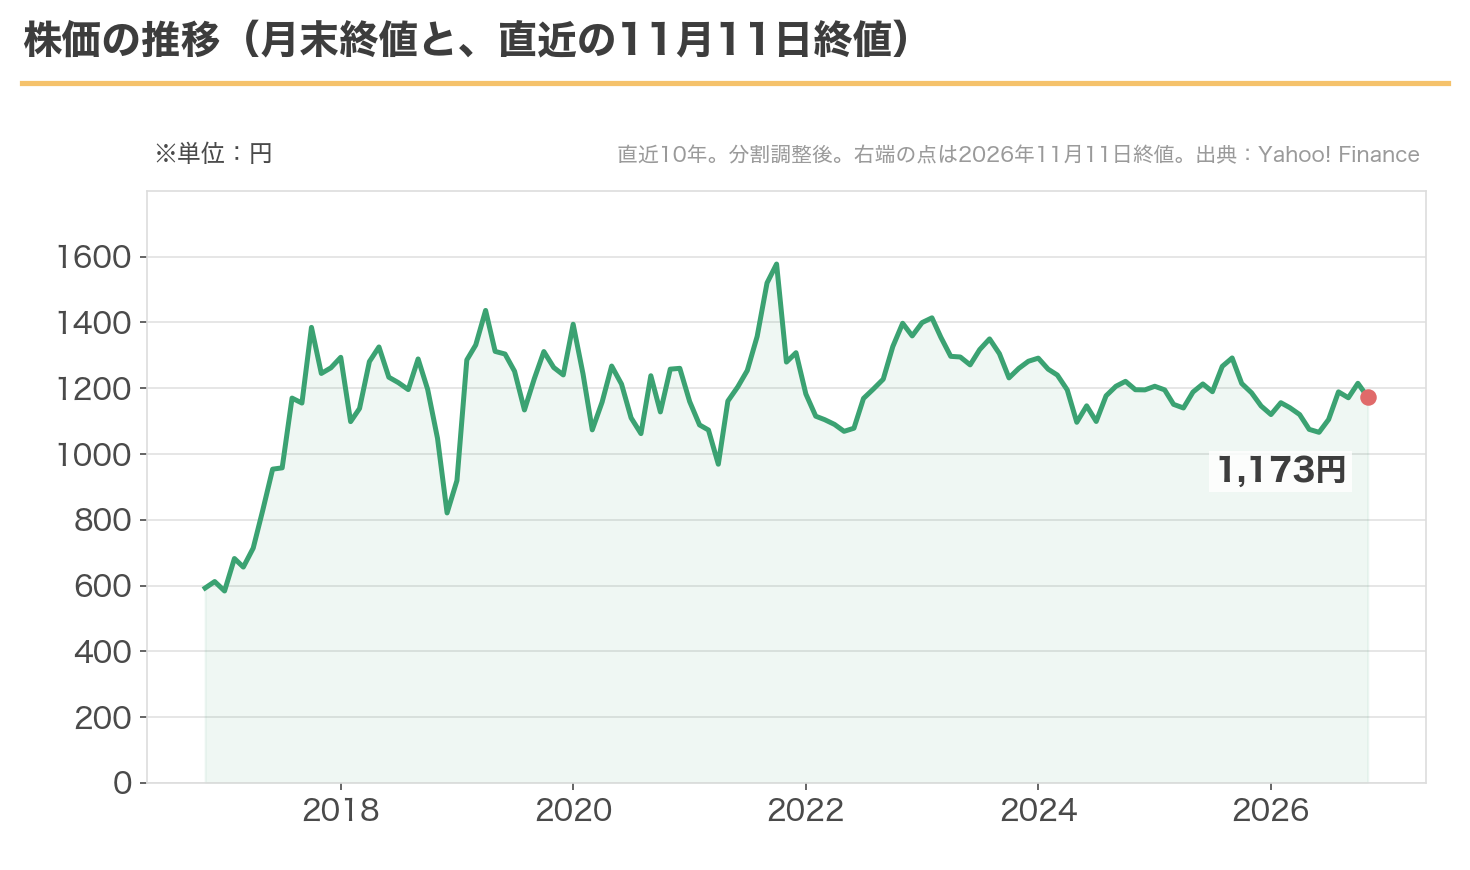
2016年11月末の約593円(分割調整後)から、2026年11月11日には1,173円へ。約10年で2.0倍です(配当を含まない株価の比較)。
2017年12月末の終値は1,262円。2017年末と比べると、2026年11月11日の株価はほぼ同じ水準です。その間(2018年1月末〜2026年10月末)の月末終値は、約820円から約1,580円の範囲で動いています。最も高かったのは2021年10月末の1,577.5円でした。
2026年は、月末の終値で1,066円から1,215円のあいだ。11月6日は前の日より56円安い1,173円で取引を終えました。第3四半期決算の発表は、取引が終わる15時30分ちょうどでした。決算発表のあと、11月11日の終値も1,173円で、11月6日と同じでした。
配当利回りの推移と、今の位置
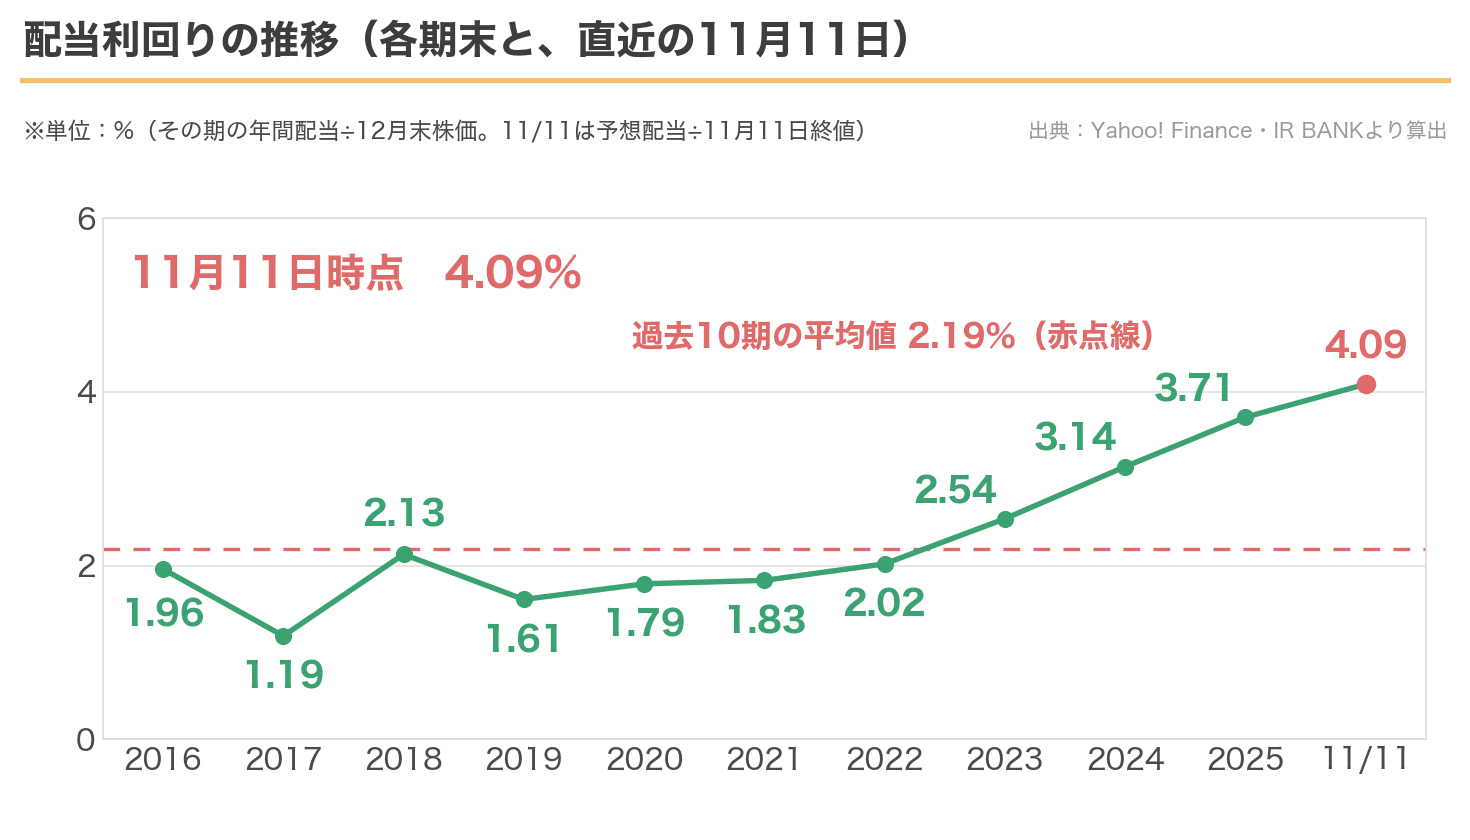
2016年から2022年の12月末は、利回りが1%台から2%台前半でした。
今の予想利回りは4.09%。各期末の実績利回り10時点の平均2.19%の2倍近くで、グラフの中で最も高い水準です。
理由は、ここまでの2つのグラフにそのまま出ています。株価は2017年末とほぼ同じなのに、配当は2017年12月期の15円から今期予想48円まで増えました(48円は、まだ確定していない予想です)。
私の簿価利回りは4.19%で、今から買う場合の4.09%とほとんど変わりません。
2016年12月期から2025年12月期までの10期の期末PER(実績、分割調整後)は、16.2倍から39.8倍。今の予想PER16.28倍は参考の比較ですが、このレンジの下限とほぼ同じです。
なお、計算に使った会社予想EPS72.07円は2月の公表時から据え置かれています。一方、予想純利益65.5億円を9月末の自己株式控除後の株数で単純に計算すると、約70.15円になります。
同じく中堅・中小企業向けのコンサルティングを手がける2社と比べると、タナベコンサルティンググループ(9644)が18.3倍、山田コンサルティンググループ(4792)が10.7倍(各社が公表した2027年3月期の予想1株利益35.97円・150.88円と、11月11日の終値で計算)。決算期が船井総研と違ううえ、事業の中身や利益の出方も各社で違うので、PERだけで割高か割安かは判断できません。
第3四半期は営業益5.6%減。先行投資の費用が増えた
11月6日に発表された第3四半期決算(1〜9月の累計)です。
| 項目 | 前年の1〜9月 | 今年の1〜9月 |
|---|---|---|
| 売上高 | 245.4億円 | 256.4億円(4.5%増) |
| 営業利益 | 63.7億円 | 60.2億円(5.6%減) |
| 純利益 | 25.9億円 | 39.9億円(54.4%増) |
売上は、1〜9月として過去最高でした。月次支援が9.2%、経営研究会の会費が7.3%増え、M&Aは大型の案件が成約して57.9%増。
一方で物流BPOは、会社が意図して縮小していることもあり30.0%減っています。
営業利益が減ったのは、人への投資、M&A、オフィスへの投資を先に進めていて、その費用を売上の伸びで吸収しきれなかったためと、会社は説明しています。コンサルタントの数は前年同期より74名(6.7%)増えました。
純利益の54.4%増は、前の年の1〜9月に減損損失24.3億円を計上していた反動です。
本業の伸びを示す数字ではありません。
通期の予想(売上370億円・営業利益91億円・年間配当48円)は変えていません。9月末までの進み具合は、営業利益で66.1%。前の年の同じ時期は71.6%でした。
同じ日に、上限20億円の自己株式の取得も決めています。
気をつけたいところ
引っかかっている点を4つ書いておきます。
1つ目は、今期は営業利益の伸びが小さいことです。
今期の営業利益の予想は前の期より3.3%増で、1〜9月は5.6%減でした。中期経営計画では、2027年に営業利益102億円、2028年に115億円を計画しています。先行投資が利益の伸びにつながるかは、来年以降の数字を見ないと分かりません。
2つ目は、配当性向です。
今期の予想配当性向は66.6%で、方針の60%以上を満たしています。会社は累進配当を掲げています。今後の増配の余地は、利益の伸びにも左右されます。
3つ目は、7月の自己株式の処分と、11月の自己株式の取得決議です。
7月17日、会社は資本業務提携を結んだ東京海上日動火災保険に、自己株式219万6,000株を1株1,067円で割り当てました(約23.4億円)。7月1日のお知らせでは、調達した資金の使い道を運転資金としています。同じお知らせには、大阪本社の移転などで、一時的な不動産売却の影響を除いた2026年末の現預金が約81億円となり、会社が財務規律として定める100億円に約20億円不足する見込みと書かれていました。
11月6日には、上限180万株・20億円の自己株式の取得を取締役会で決議しました。取得の理由は「資本効率の向上及び株主還元の充実のため」です。取得期間は11月9日から始まっていますが、取得の状況はまだ開示されていません(11月11日時点)。取得した株を消却するかどうかは、このお知らせには書かれていません。2026年9月末の現金及び預金は170.4億円でした。
ちなみに、東京海上の親会社である東京海上ホールディングスも、私が持っている銘柄です。
4つ目は、株主優待の変更です。
これまでの優待は、100株以上の株主にQUOカード(年2回)でした。2026年10月23日の発表で、2026年12月末の基準日からは、保有株数によって次のように変わります。100〜399株は対象外になります。400株以上は保有株数に応じたポイント(年1回、400〜599株で2,000ポイントから、2,500株以上で30,000ポイントまで)です。
2025年11月10日に2026年1月1日の株式分割を発表したとき、会社は優待の基準を100株のまま据え置き、分割後に100株以上を持つ株主も対象になることを「実質的な制度拡充」と説明していました。
まとめ
| 項目 | 評価 |
|---|---|
| 配当利回り | ◎ 予想4.09%。各期末の実績利回りの平均2.19%の2倍近く、グラフの中で最も高い |
| 減配の実績 | ◎ 2016〜2025年12月期は毎期増配。会社の発表では2011年12月期から15期連続 |
| 還元方針 | ◎ 配当性向60%以上、総還元性向65%以上。累進配当を掲げる。11月に上限20億円の自己株式取得を決議 |
| 配当の余力 | ◯ 予想配当性向66.6%で、方針の60%以上を満たす。今後の増配の余地は利益の伸びにも左右される |
| 業績の安定性 | ◯ 営業利益率は10期とも20%前後かそれ以上。今期は1〜9月が営業減益 |
| 割安度 | △ 予想PER16.28倍は過去の実績レンジの下限並み。PBR3.99倍は高い |
| 財務・管理 | ◯ 自己資本比率75.8%、借入金は約2.9億円。7月に自己株式を処分し、11月に取得を決議 |
| 総合 | ◯ 配当の伸びと還元方針ははっきりしている。今期の営業利益は通期で3.3%増の予想 |
株価が8年あまり横ばいのあいだに、配当は3.2倍(今期予想)。この株の今の利回りは、その積み重ねの結果です。
配当性向の高さについては、以前MS-Japanの記事でも、配当性向128%の中身を書きました。
・現在の株価と、それを使う予想利回り・予想PER・PBR・時価総額は、2026年11月11日の終値で計算しています。過去の指標は、各図表に書いた時点の株価を使っています。業績と配当は、2026年11月6日発表の第3四半期決算までの実績と会社予想に基づいています。
・次回の決算発表は2027年2月上旬(2026年12月期の本決算)の見込みです(前年は2月6日)。最新の数字は必ずご自身でご確認ください。
・配当は2016年1月1日(1株を1.2株)、2018年1月1日(1株を1.5株)、2026年1月1日(1株を2株)の株式分割を調整した金額で表示しています。
・2018年12月期の配当には特別配当(分割前2円)、2019年12月期の配当には創立50周年の記念配当(分割前3円)、2022年12月期の配当にはプライム市場への移行記念配当(分割前2円)が含まれます。特別配当・記念配当は続く保証がありません。
・配当性向60%以上・総還元性向65%以上・累進配当は、2026〜2028年の中期経営計画における会社の方針であり、将来の配当を保証するものではありません。
・会社予想のEPS72.07円は2026年2月の公表時から据え置かれています。予想純利益65.5億円を9月末の自己株式控除後の株数で単純に計算すると、約70.15円になります。
・過去10期平均の配当利回り2.19%は、2016年12月期〜2025年12月期の年間配当実績(特別配当・記念配当を含む)を、各期末の最終取引日の終値で割った利回りの単純平均です。各期の計算値は丸めずに平均し、最後に小数第2位へ四捨五入しています。グラフ右端(11/11)の4.09%は、2026年12月期の予想配当と2026年11月11日の終値で計算しています。
・ROEのグラフは、2016〜2025年12月期がIR BANKの実績値、2026年12月期は会社予想のEPS÷2026年9月末のBPSで計算した参考値で、過去の実績値とは単純に比べられないため、線でつながずに示しています。
・本記事は特定の銘柄の売買を推奨するものではありません。私自身の保有銘柄について、投資判断の記録として書いたものです。投資の最終判断はご自身の責任でお願いします。
コメント