
2026年3月期の武田薬品工業は、1,524億円の最終赤字でした。
その期の配当は、前の年より4円増えて200円。赤字の年に、増配しています。
今回は武田薬品工業(4502)を取り上げます。日本の製薬会社で最大手、時価総額9兆円。私が持っている銘柄のなかでは、群を抜いて大きい会社です。
数字を並べると妙なことになっていて、そこを解いていくと、この会社の配当の考え方が見えてきました。
基本データ
| 項目 | 数値 |
|---|---|
| 証券コード | 4502 |
| 企業名 | 武田薬品工業株式会社 |
| 業種 | 医薬品 |
| 株価 | 5,847円 |
| 時価総額 | 約9兆3,675億円 |
| 配当利回り(予想) | 3.49%(204円) |
| PER(会社予想) | 55.65倍 |
| PBR(実績) | 1.22倍 |
| EPS(予想) | 105.07円 |
| BPS(実績) | 4,782.57円 |
| 自己資本比率 | 47.9% |
| 決算期 | 3月(IFRS) |
| 私の簿価利回り | 5.53% |
PER55倍の高配当株、という妙な姿
高配当株を探している人が、PER55倍の会社を買うことはあまりありません。利益に対して株価が高すぎるからです。
それなのに利回りは3.49%ある。この2つが同居しているのは、会社が利益よりずっと多い配当を出しているからです。今期の予想EPSは105.07円で、配当は204円。配当性向は194.2%になります。
ここだけ見ると危ない会社に見えます。ただ、武田の数字は表面のEPSでは測れません。
会社が使っているのは「Core EPS」
武田は決算短信で、通常のEPSとは別にCore EPSという指標を出しています。買収でできた無形資産の償却など、事業の実力と関係の薄い項目を除いた数字です。
| 期 | EPS(表面) | Core EPS | 配当 | Core EPSに対する配当性向 |
|---|---|---|---|---|
| 2025年3月期 | 68.36円 | 491円 | 196円 | 39.9% |
| 2026年3月期 | △96.75円 | 517円 | 200円 | 38.7% |
| 2027年3月期(予想) | 105.07円 | 472円 | 204円 | 43.2% |
Core EPSで見ると、配当性向は40%前後です。株価5,847円をCore EPS 472円で割れば、PERは12.4倍。まったく違う会社の姿になります。
どちらが正しいという話ではありません。会社が経営の物差しにしているのはCoreで、配当もそちらを見て決めている、ということです。
2026年3月期の赤字は、5月18日に決まった
ここが今回いちばん驚いたところです。
2026年5月13日に発表された決算短信では、2026年3月期のEPSは+121.75円の黒字でした。赤字ではありません。
その5日後の5月18日、アメリカのマサチューセッツ州の連邦地方裁判所で、AMITIZA(ルビプロストン)という薬をめぐる反トラスト訴訟の陪審評決が出ました。決算期末の時点で存在していた事象にあたるため、会社は6月5日に訂正を出し、2026年3月期の決算を修正しています。
- 訴訟引当金4,025億円を追加計上(関連する税務便益584億円)
- その結果、当期利益は1,524億円の赤字に
- 会社は「本修正は2025年度のCore業績に影響を与えるものではありません」と明記
- 期末配当100円は変更なし。翌期の配当204円の予想も変更なし
つまり、赤字に転落した原因は本業ではなく訴訟の引当金で、会社はそれを理由に配当を減らしませんでした。
ただし、これは終わった話ではありません。会社は「最終的に課され得る負債の金額は確定していません」と書いており、評決後の申立てと控訴を行う方針です。金額が動く可能性は残っています。
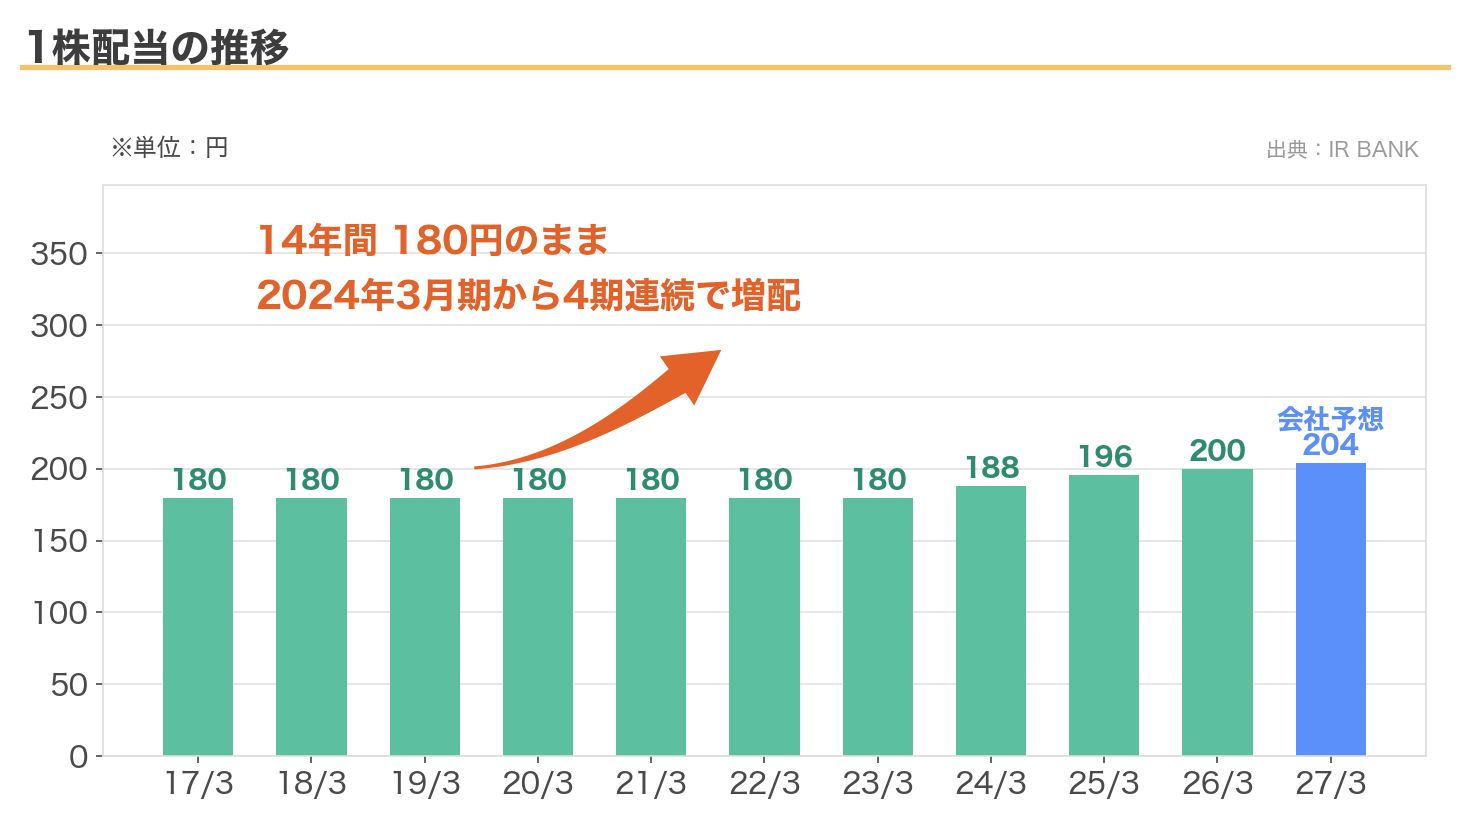
配当は14年間180円、そこから4期連続で増配
この会社の配当は、長いあいだ動きませんでした。
2010年3月期から2023年3月期まで、14期連続で180円ちょうど。増えもしなければ減りもしない。私が投資を始めたころ、武田は「180円の会社」として知られていました。
それが2024年3月期から動き始めます。188円、196円、200円、そして今期予想が204円。4期連続の増配です。
決算短信には、こう書かれています。
| 方針 | 内容 |
|---|---|
| 累進配当 | 毎年の1株当たり年間配当金を増額または維持する |
| 自己株式の取得 | 適切な場合に取り組む |
| 財務の前提 | 調整後純有利子負債/調整後EBITDA倍率2倍を目指す |
※2026年3月期決算短信「資本配分に関する基本方針」より。
累進配当を方針として掲げています。前の年より減らさないという約束です。赤字の年に増配したのは、この方針があったからだと考えると筋が通ります。
売上は10年で2.7倍。買収でそうなった
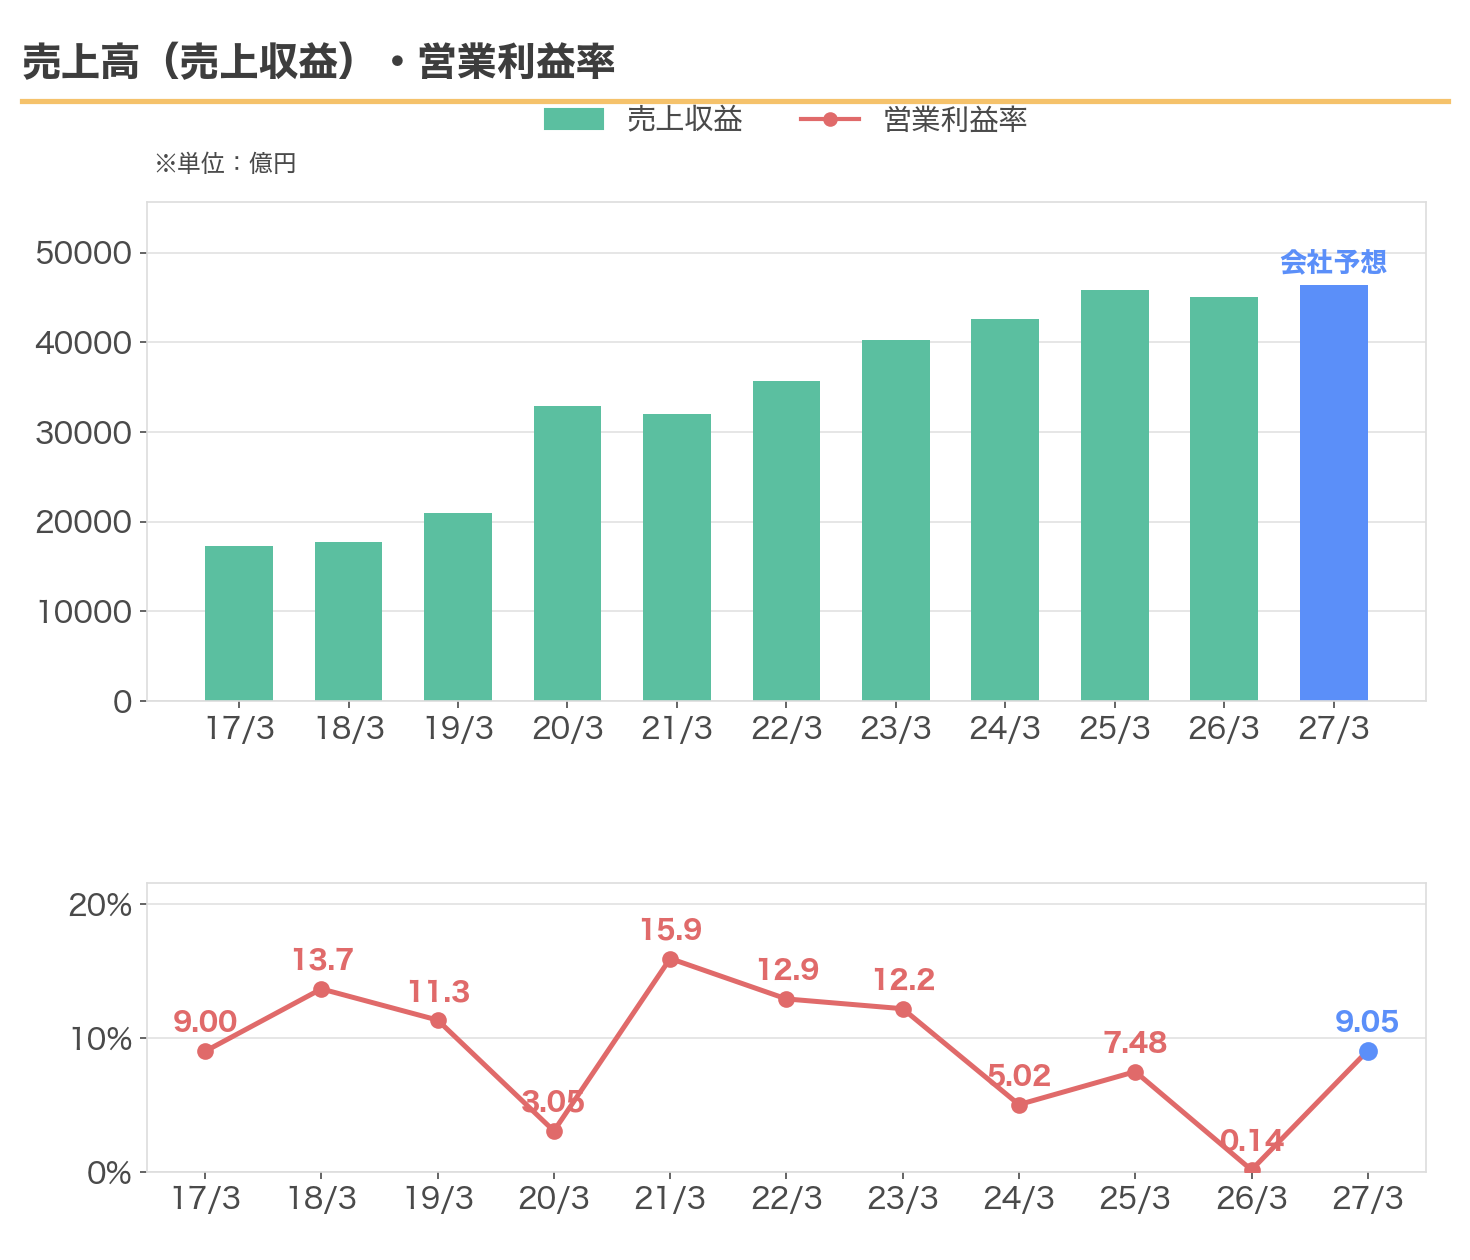
売上収益は1兆7,300億円から4兆6,400億円へ。10年で2.7倍になっています。
伸びた理由ははっきりしていて、2019年にアイルランドのシャイアーを買収したからです。2020年3月期に売上が2.1兆円から3.29兆円へ跳ねているのが、その年です。
ただ、営業利益率は安定しません。3.05%の年もあれば15.93%の年もある。買収でできた無形資産の償却が、年によって重くのしかかるからです。Core EPSという指標を会社が持ち出しているのも、ここが理由です。
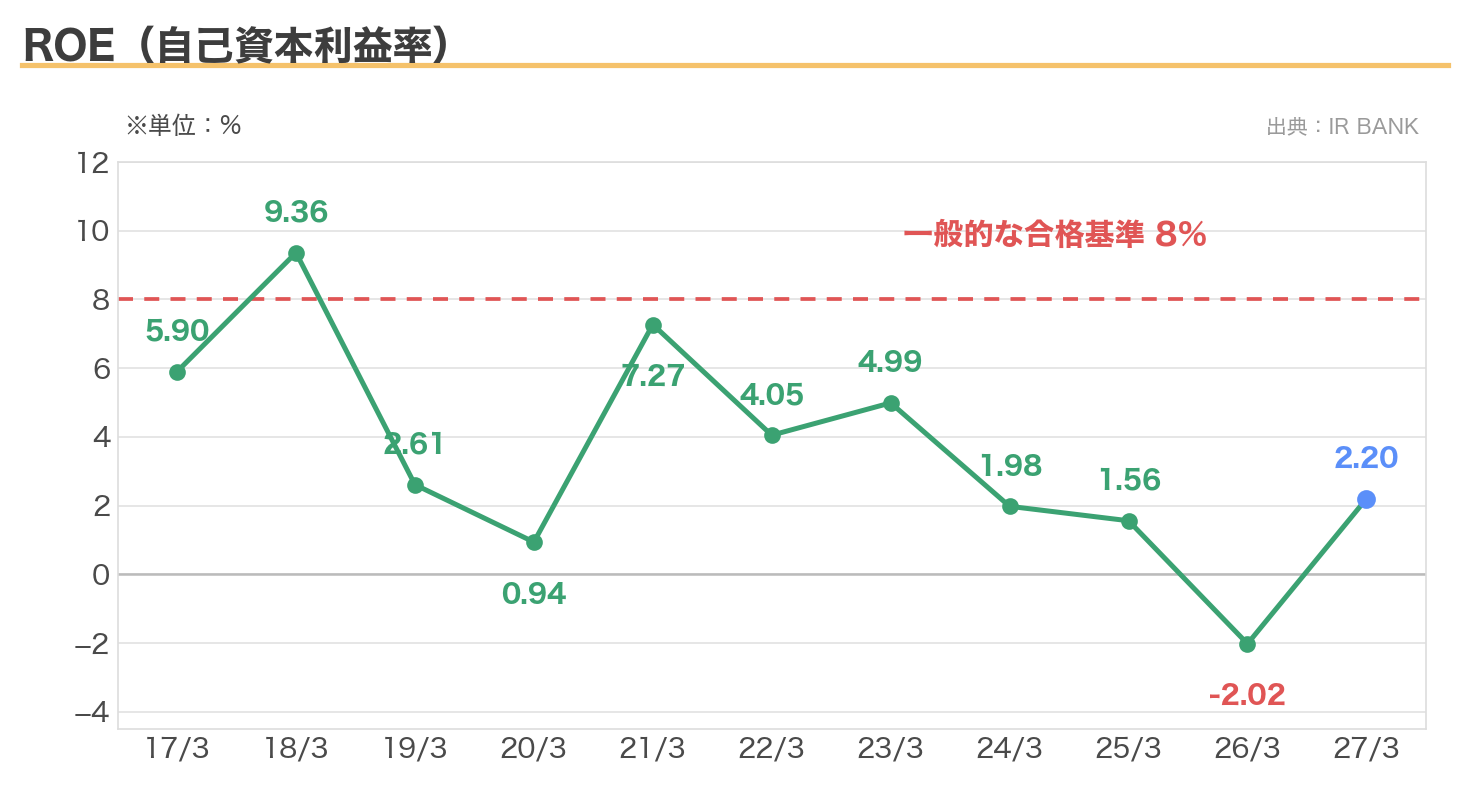
ROEも低い水準です。10年でいちばん高かった2018年3月期でも9.36%、直近は1〜2%台。2026年3月期は赤字なのでマイナスです。
認めたくありませんが、資本効率は良くありません。9兆円の時価総額に対して、表面上はほとんど利益が出ていないように見えます。
EPSと配当性向
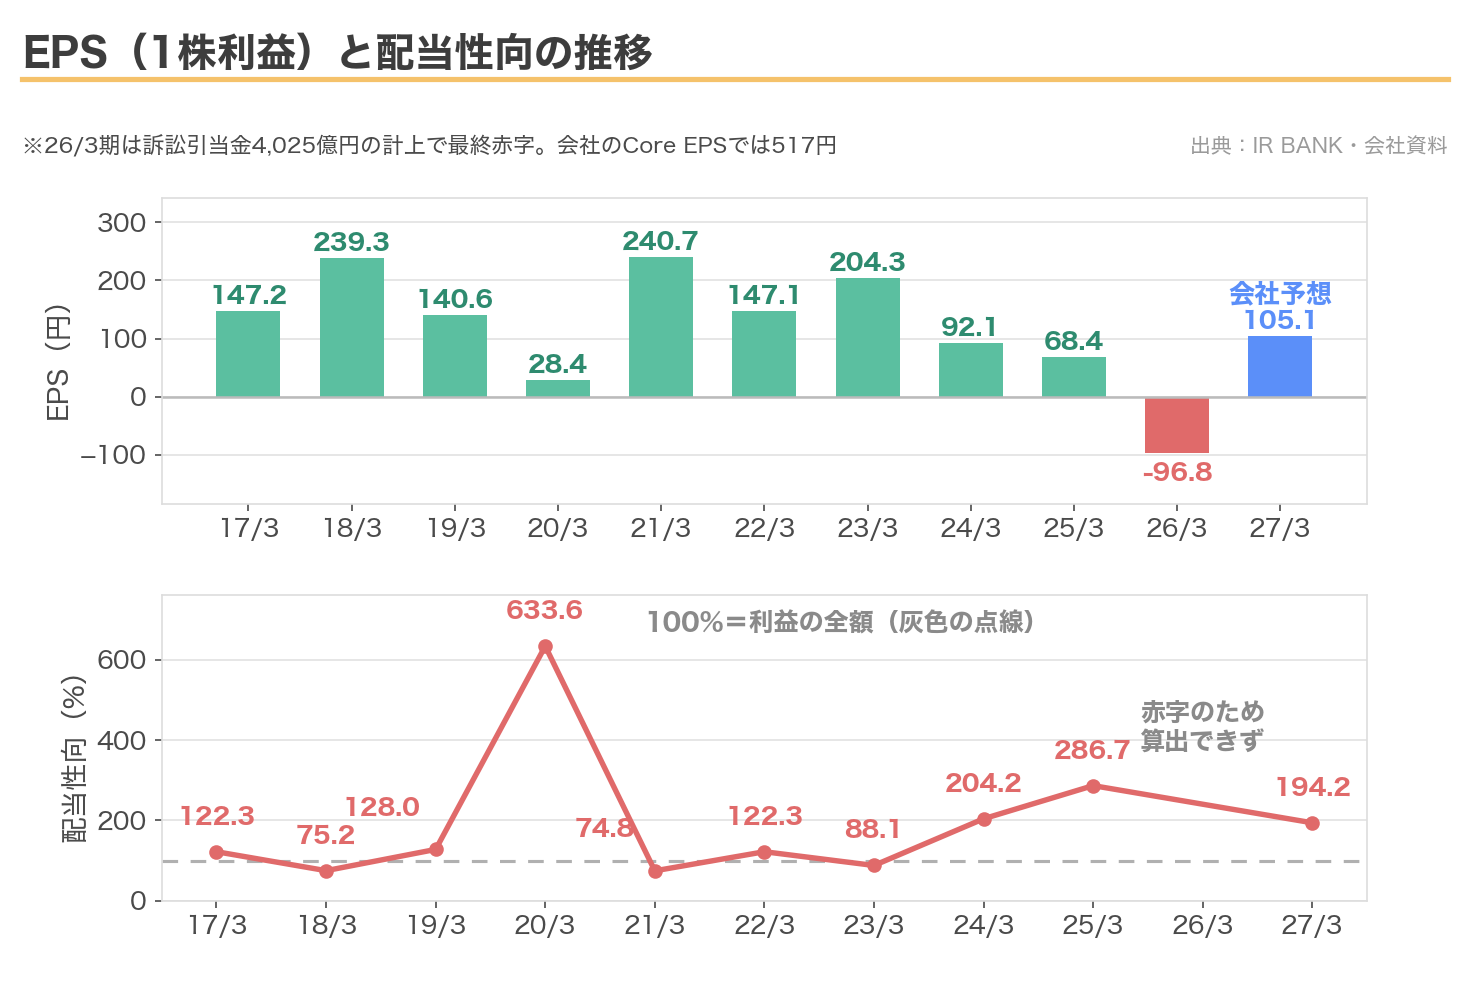
配当性向を並べると、この10年で100%を下回ったのは3回だけです。2020年3月期にいたっては633.6%。
これは異常値ではなく、この会社の常態です。表面の利益は償却で削られ、配当はCoreを見て決められている。だから配当性向という指標が、そもそも武田を測るのに向いていません。
直近の決算は、増収増益だった
2026年7月30日に、2027年3月期の第1四半期(4〜6月)が発表されています。
| 前年同期 | 今回 | 増減率 | |
|---|---|---|---|
| 売上収益 | 1兆1,067億円 | 1兆2,199億円 | +10.2% |
| 営業利益 | 1,846億円 | 2,014億円 | +9.1% |
| 税引前利益 | 1,506億円 | 1,627億円 | +8.0% |
| 当期利益 | 1,242億円 | 1,132億円 | △8.9% |
売上と営業利益は伸びました。営業利益率は16.5%で、前年同期の16.7%とほぼ同じです。
減ったのは当期利益だけです。営業利益より下の段階で目減りしていますが、会社は通期の予想を変えていません。
進捗率で見ると、営業利益は通期予想4,200億円に対して47.9%、当期利益は1,660億円に対して68.2%です。第1四半期としては速いペースですが、前期も4〜6月がいちばん利益の出た四半期でした。この会社は期の前半に利益が寄ります。
中間配当は102円の予定です。年間204円のちょうど半分で、こちらも計画どおりに進んでいます。
株価と利回り
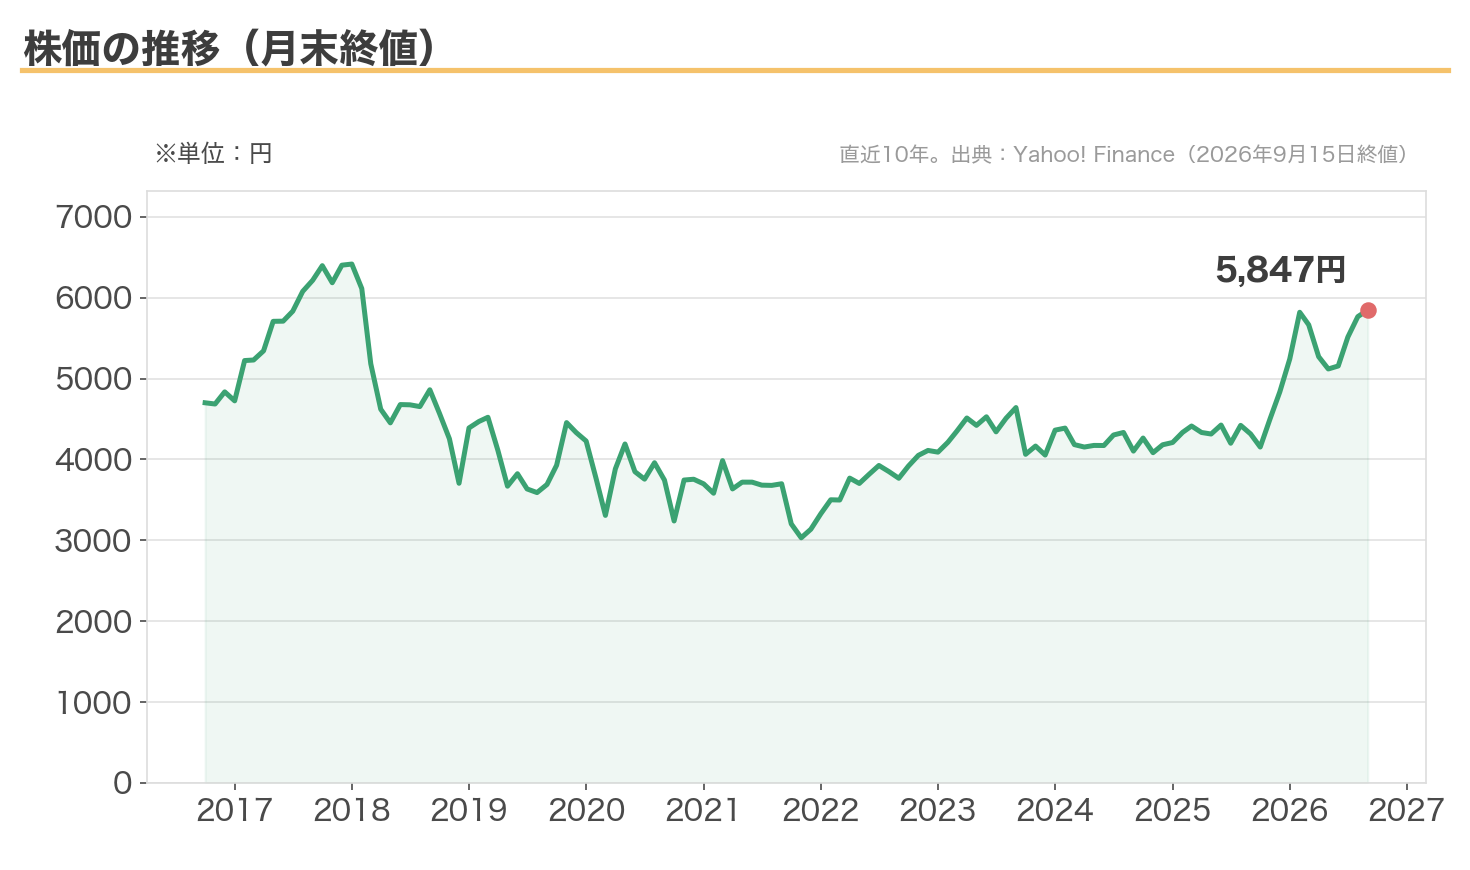
2018年に6,400円台をつけたあと、シャイアー買収への警戒で3,300円まで下げ、そこから長く3,500〜4,500円を往復していました。2025年の後半から上げて、今は5,847円です。
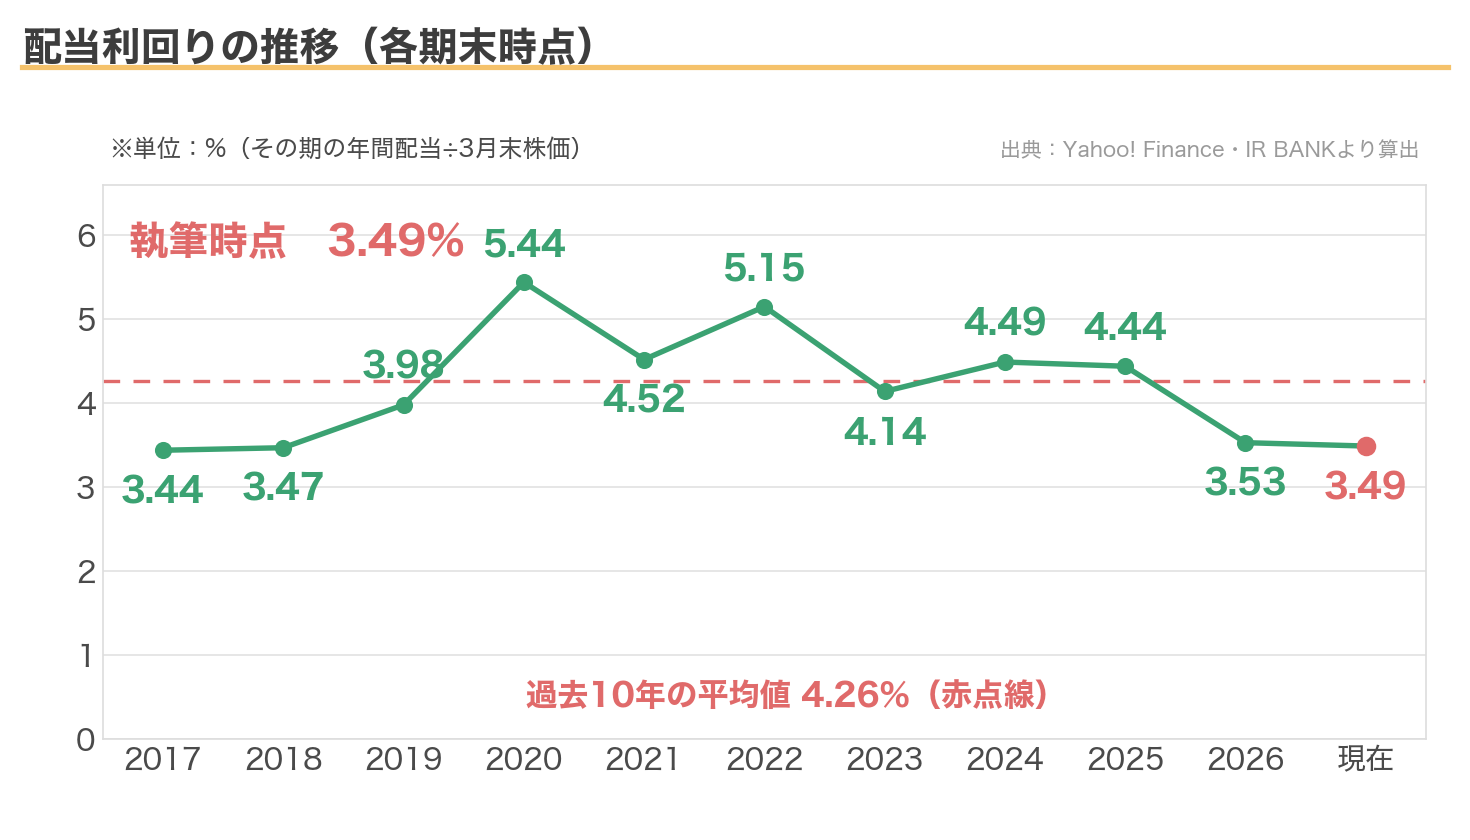
利回りは3.44%から5.44%のあいだを動いてきました。過去10年の平均は4.26%。今の3.49%は、平均を下回っています。配当は増えていますが、株価がそれ以上に上がったからです。
私が持っている理由
私の簿価利回りは5.53%です。株価が安かった時期に買えたので、今の3.49%よりだいぶ高い。
持ち続けている理由は2つあります。
ひとつは累進配当です。アイティフォーの記事でも書きましたが、配当で生活費をつくる計画にとっては、利回りの高さより「減らさない」という約束の方が大事です。武田はそれを方針に書いていて、赤字の年にも守りました。
もうひとつは薬という商売の性格です。景気が悪くなっても、患者は薬を飲むのをやめません。私のポートフォリオには景気に敏感な銘柄が多いので、その反対側に置く枠が要ります。
買い増すかというと、今は考えていません。ニチアスの記事でも同じことを書きましたが、利回りが過去10年の平均を下回っている株を、あえて買い増す理由がないからです。
まとめ
| 項目 | 評価 |
|---|---|
| 現在の利回り(3.49%) | △(過去10年平均4.26%を下回る) |
| 私の簿価利回り(5.53%) | ◎ |
| 配当実績(10年で減配なし、4期連続増配) | ◎ |
| 還元方針(累進配当を明記) | ◎ |
| 収益力(ROE1〜2%台) | △ |
| 事業の安定性(医薬品) | ○ |
| 訴訟リスク | ×(金額が未確定) |
赤字の年に増配した会社です。それができたのは、会社がCoreという別の物差しを持っていて、そこでは利益がしっかり出ているからでした。
ただ、その物差しを信じられるかどうかは、読む人しだいだと思います。表面の数字ではROE1%台、PER55倍。説明を聞いて納得できる人だけが持てる株という意味では、少し癖のある銘柄です。
私は納得したので、持ち続けています。配当で月20万円という計画のなかでは、増える枠ではなく「減らない枠」に置いています。
・本記事の株価・指標・業績・配当の数字は、2026年9月15日時点のものです。株価は同日の終値、業績と配当は直近の決算実績と会社予想に基づいています。
・直近の四半期決算は2026年7月30日に発表済みで、次回は10月下旬から11月上旬の予定です。最新の数字は必ずご自身でご確認ください。
・AMITIZAに係る米国の反トラスト訴訟は終わっていません。会社は「最終的に課され得る負債の金額は確定していません」と明記しており、評決後申立ておよび控訴を行う方針です。4,025億円の引当金が増減する可能性があります。
・Core EPSは会社が独自に定義している指標です。無形資産の償却などを除いているため、一般的なEPSより高く出ます。そこから求めた配当性向は筆者の算出です。
・現在の利回り3.49%は、過去10年の平均4.26%を下回っています。この記事は「いま利回りが高い株」の紹介ではありません。
・2027年3月期のCore EPSは減少予想です。会社のマネジメントガイダンス(恒常為替レートベース)では、Core EPSは10%台半ばの減少、Core営業利益は5%から8%の減少とされています。
・表面のROEは1〜2%台で、資本効率は高くありません。PERも55倍と、利益に対して株価は割高な水準です。
・海外売上の比率が高く、為替の影響を受けます。
・本記事は特定の銘柄の売買を推奨するものではありません。私自身の保有銘柄について、投資判断の記録として書いたものです。投資の最終判断はご自身の責任でお願いします。
コメント