高配当株として買った銘柄の利回りが、2.81%まで下がりました。
株価が10年で3.3倍になったからです。
三井住友トラストグループ(8309)。私が持っている未公開の銘柄のなかで、いちばん評価額が大きい株です。含み益は80%を超えました。
うれしい話のはずですが、いま買う人にとっては、もう高配当株ではありません。
基本データ
| 項目 | 数値 |
|---|---|
| 証券コード | 8309 |
| 企業名 | 三井住友トラストグループ株式会社 |
| 業種 | 銀行業(信託銀行グループ) |
| 株価 | 1,687.5円 |
| 時価総額 | 約4兆7,170億円 |
| 配当利回り(予想) | 2.81%(47.50円) |
| PER(会社予想) | 12.23倍 |
| PBR(実績) | 1.27倍 |
| EPS(予想) | 137.98円 |
| BPS(実績) | 1,330.80円 |
| 自己資本比率 | 4.3% |
| 決算期 | 3月 |
| 私の平均取得単価 | 952円(簿価利回り4.99%) |
自己資本比率4.3%という数字に驚くかもしれませんが、銀行ではこれが普通です。お客さんから預かったお金が全部「負債」として計上されるので、分母が極端に大きくなります。
なお、この会社は2023年12月に1対2、2026年7月に1対4の株式分割をしています。この記事の株価と配当は、すべて分割後に合わせた数字です。
信託銀行という、少し変わった銀行
三菱UFJ、三井住友FG、みずほ。メガバンクは3つですが、信託銀行の最大手はこの会社です。
信託というのは、お金や不動産を預かって、代わりに管理・運用する仕組みです。お金を貸して金利を取るだけでなく、預かって手数料を取る商売の比率が高いのが特徴です。
2026年3月期の手数料収益比率は58.5%。半分以上を手数料で稼いでいます。
私はすでに三菱UFJと三井住友FGを記事にしています。この会社だけ書いていませんでした。
本業は増えたのに、最終利益だけが落ちた年
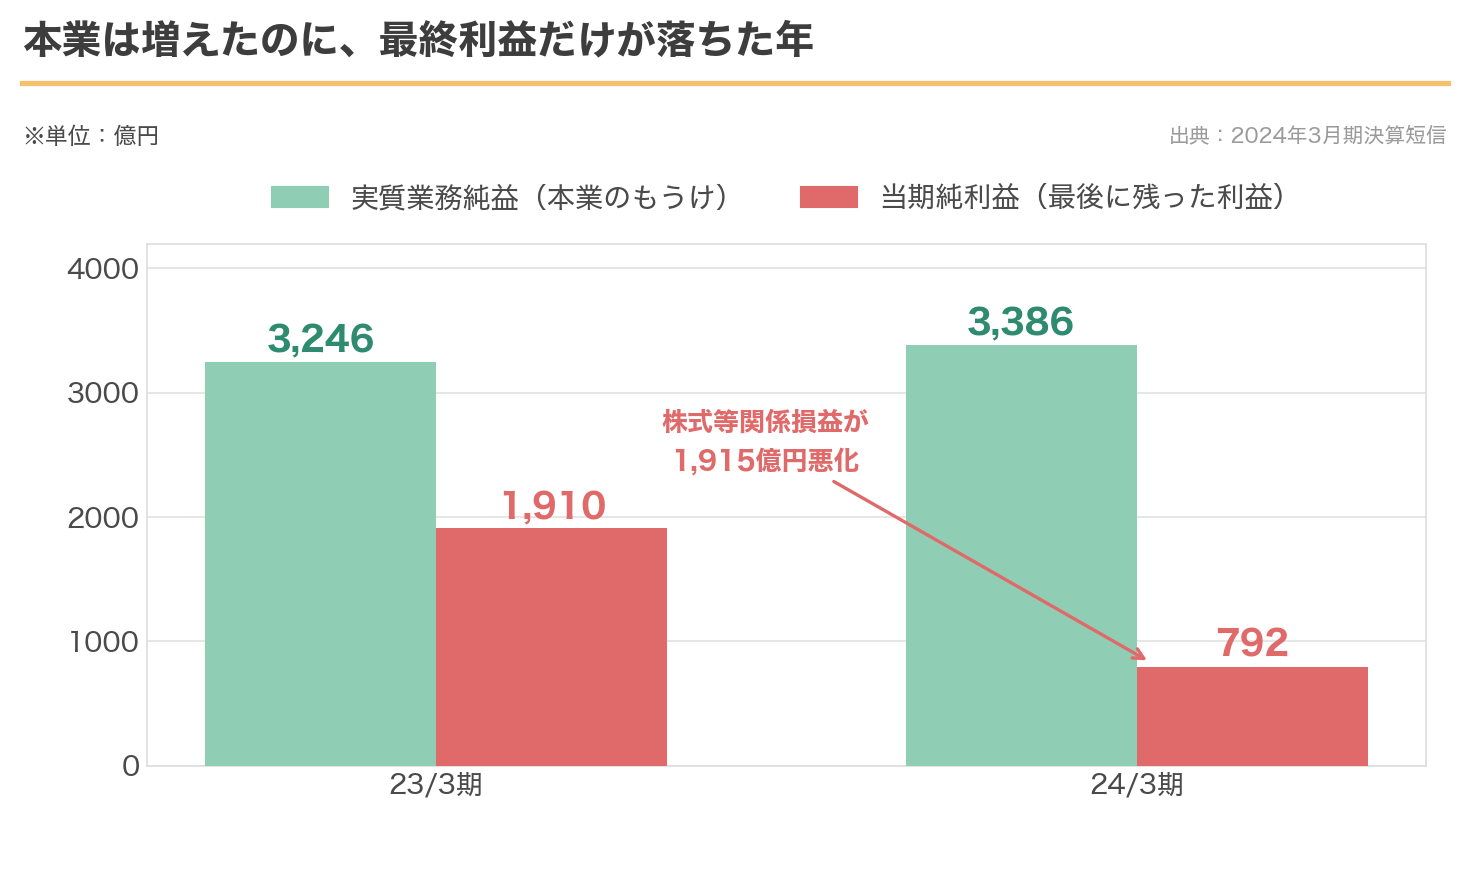
この会社の利益を見ると、2024年3月期だけ大きくへこんでいます。
当期純利益が1,910億円から792億円へ。前の年の半分以下です。
ところが、本業のもうけを示す実質業務純益は3,246億円から3,386億円へ増えています。
何が起きたのか。会社の説明はこうでした。
| 会社の説明 | 中身 |
|---|---|
| 何をしたか | 日本株ベア型の投資信託のポジションを縮小・再構築した |
| なぜ | 政策保有株式の削減を加速するなかで、株価の変動が期間損益に与えるリスクを縮減するため |
| 結果 | 株式等関係損益が悪化した |
| 経常利益 | 前年度比1,845億円の減益、1,013億円 |
かみ砕くと、こうです。
この会社は、取引先の株(政策保有株式)をたくさん持っていました。その株価が下がったときに損をしないよう、日本株が下がると儲かる投資信託を保険として持っていました。
ところが政策保有株式を減らしていく過程で、この保険も畳むことになりました。そして畳んだ年、日本株は上がっていました。保険のほうが大きく損をした、ということです。
株式等関係損益は、前の年のプラス30億円から、マイナス1,885億円へ。1年で1,915億円動きました。
本業とは関係のない、一度きりの損です。
そこから利益は4.8倍になった
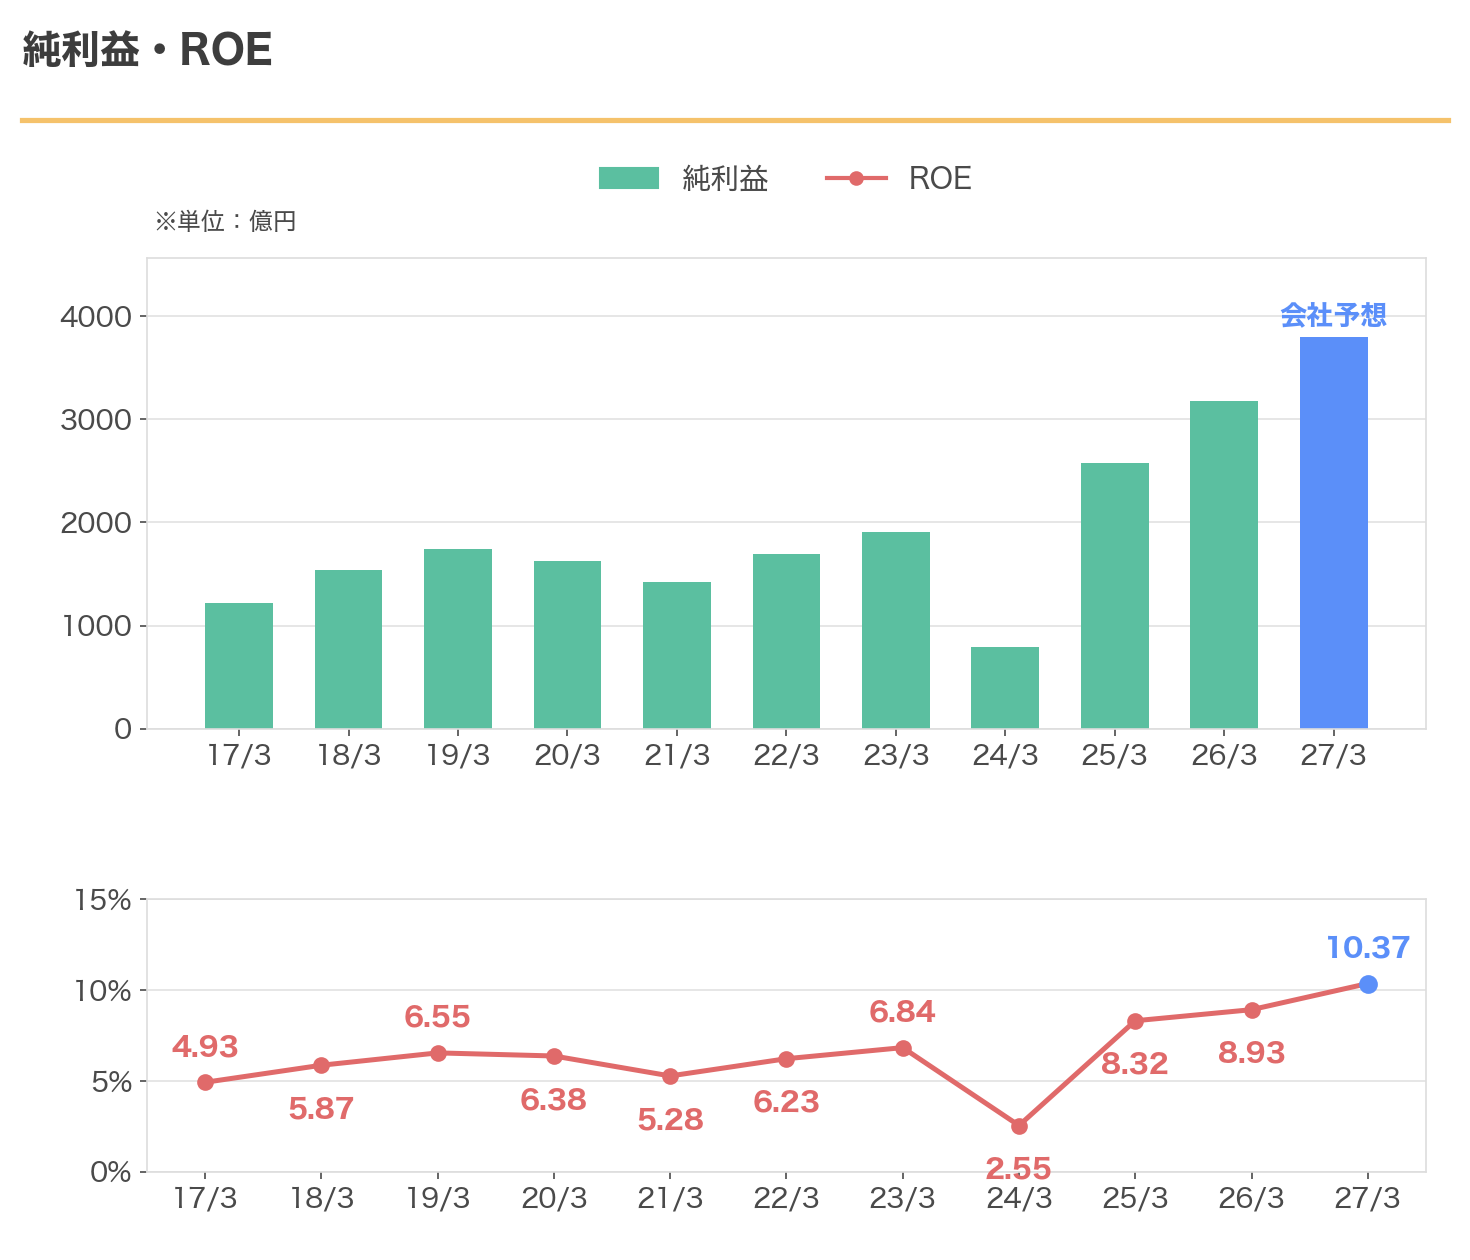
792億円まで落ちた利益は、その後こうなりました。
2,576億円、3,176億円、そして今期の会社予想は3,800億円。2年で4.8倍です。
ROEも2.55%から10.37%へ戻りました。10年間ずっと5〜7%だった会社が、初めて二桁に乗る見込みです。
金利が動き始めたことが、そのまま効いています。ジャックスの記事では、金利が上がって利益が消える会社を書きました。この会社は、その反対側にいます。
実際、新しい中期経営計画では、日銀の政策金利が2028年度に1.25%まで上がることを前提に数字を置いています。金利が上がる前提で計画を立てられる会社、ということです。
配当は10年で2.9倍。減配はしていない
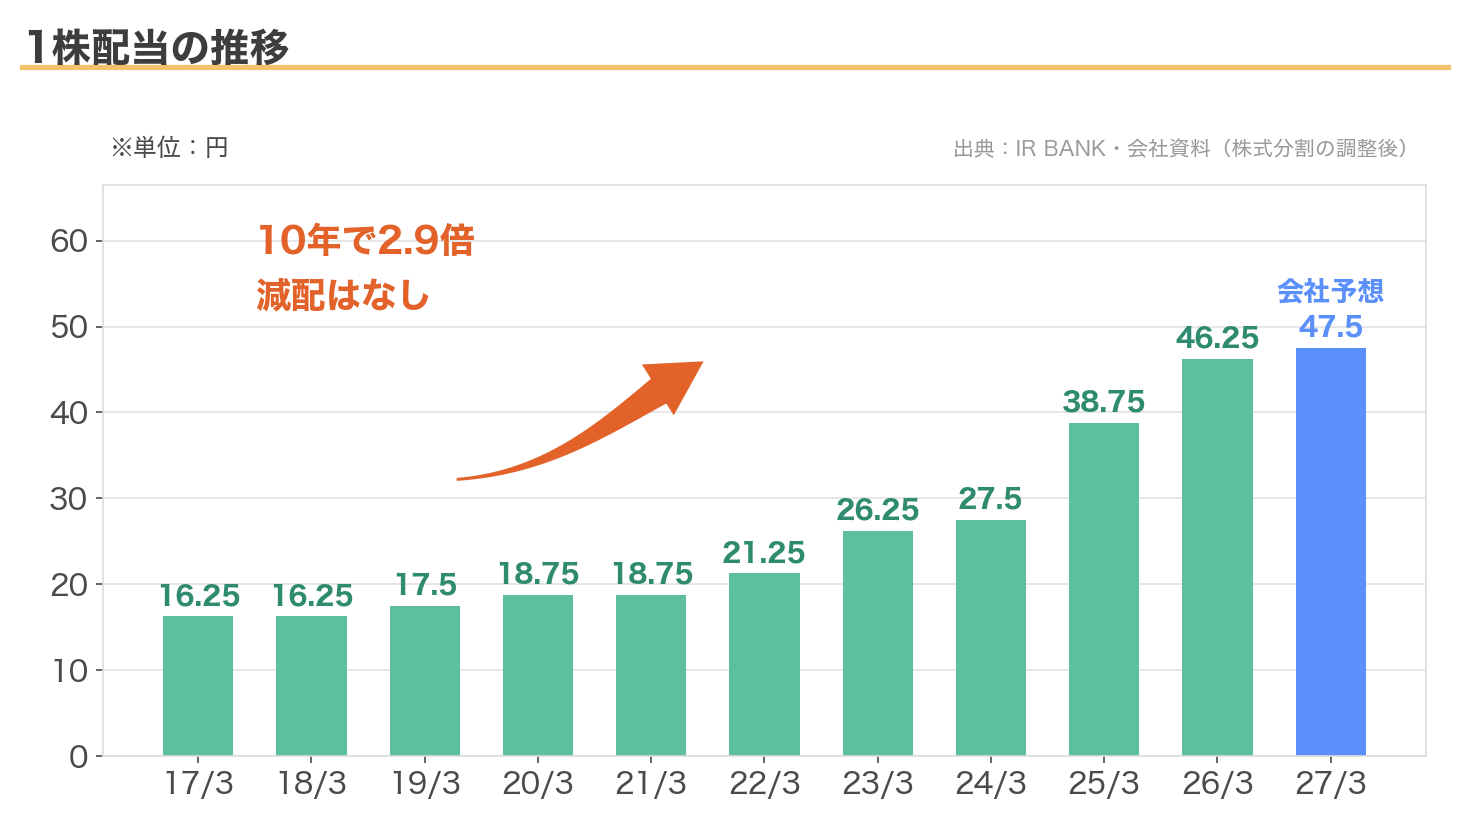
分割調整後で見ると、2017年3月期の16.25円が、今期は47.50円。10年で2.9倍です。
注目したいのは2024年3月期です。利益が半分以下になった年ですが、配当は27.50円と、前の年の26.25円から増やしています。
その結果、配当性向は100.8%になりました。利益を全部配ってもまだ足りない水準です。
一度きりの損で配当を下げる、という選択をしなかった。ここは評価しています。
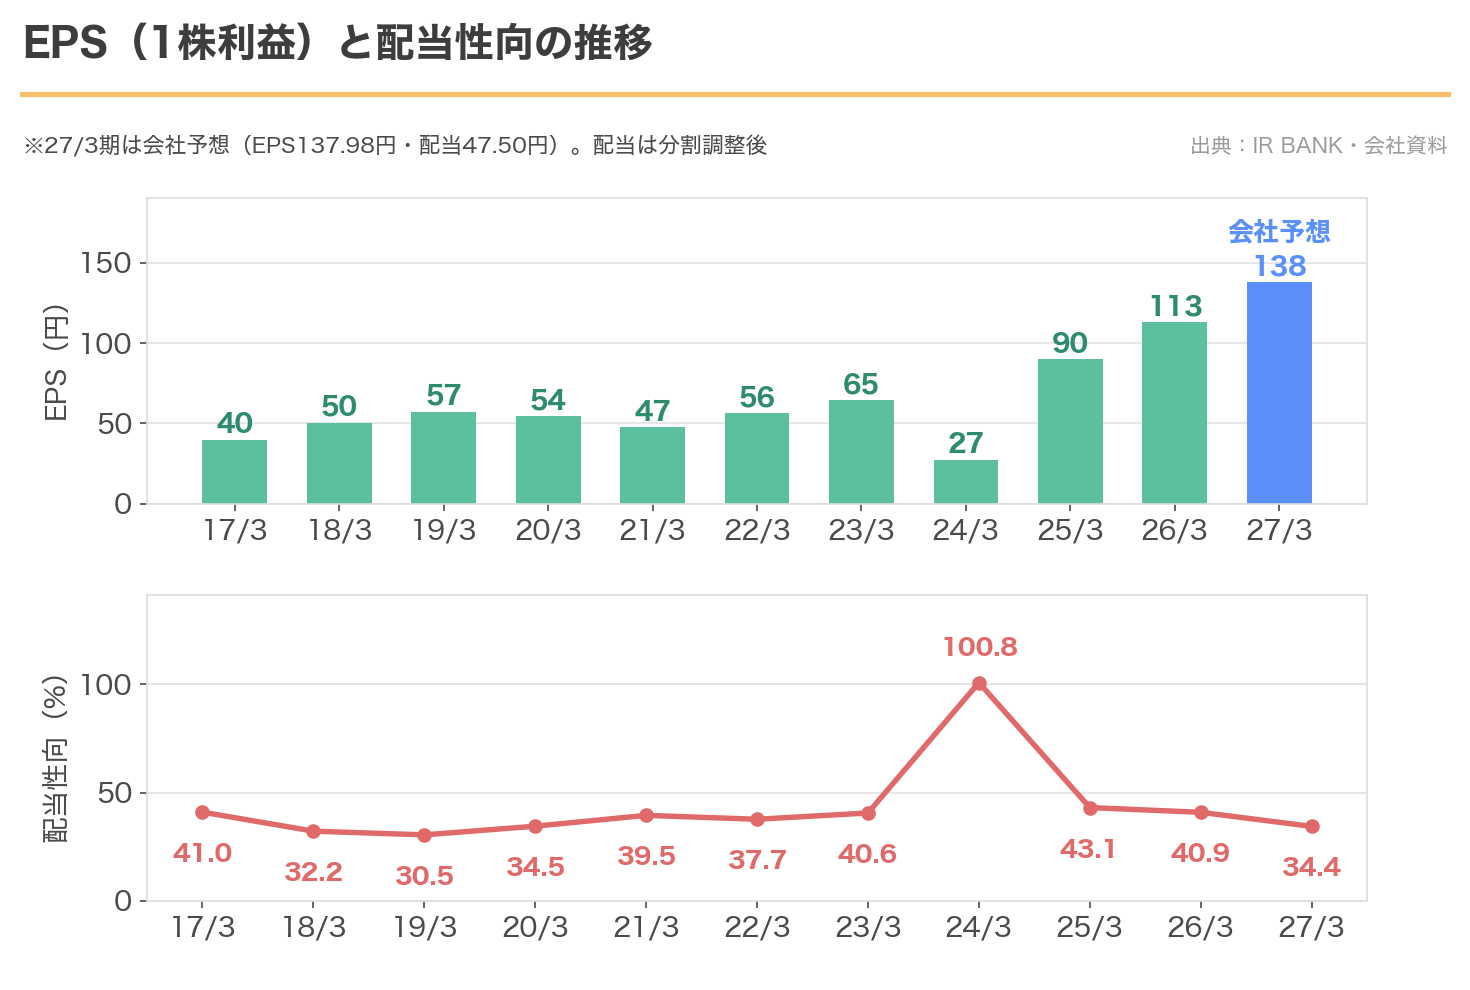
その配当性向も、翌期には43.1%に戻っています。今期は34.4%の見込みです。
会社は「一度きりの損益」を配当から外した
2026年5月、新しい中期経営計画が出ました。そこに、配当の決め方がこう書かれています。
| 発表内容 | 中身 |
|---|---|
| 総還元性向 | 50%以上を目安とする |
| 1株あたり配当金 | 累進的としつつ、政策保有株式の売却損益を除く「修正純利益」の50%程度を目安に運営する |
ここがこの記事でいちばん大事なところです。
配当の基準になる利益から、政策保有株式の売却で出た損も得も、まるごと除くと決めました。2024年3月期に起きたような振れが、配当に伝わらない形にしたということです。
そのうえで「累進的」。つまり前の年より減らさない、と言っています。
配当と自社株買いを合わせた総還元性向は50%以上。2026年3月期の実績は59.8%でした。
株価は10年で3.3倍になった
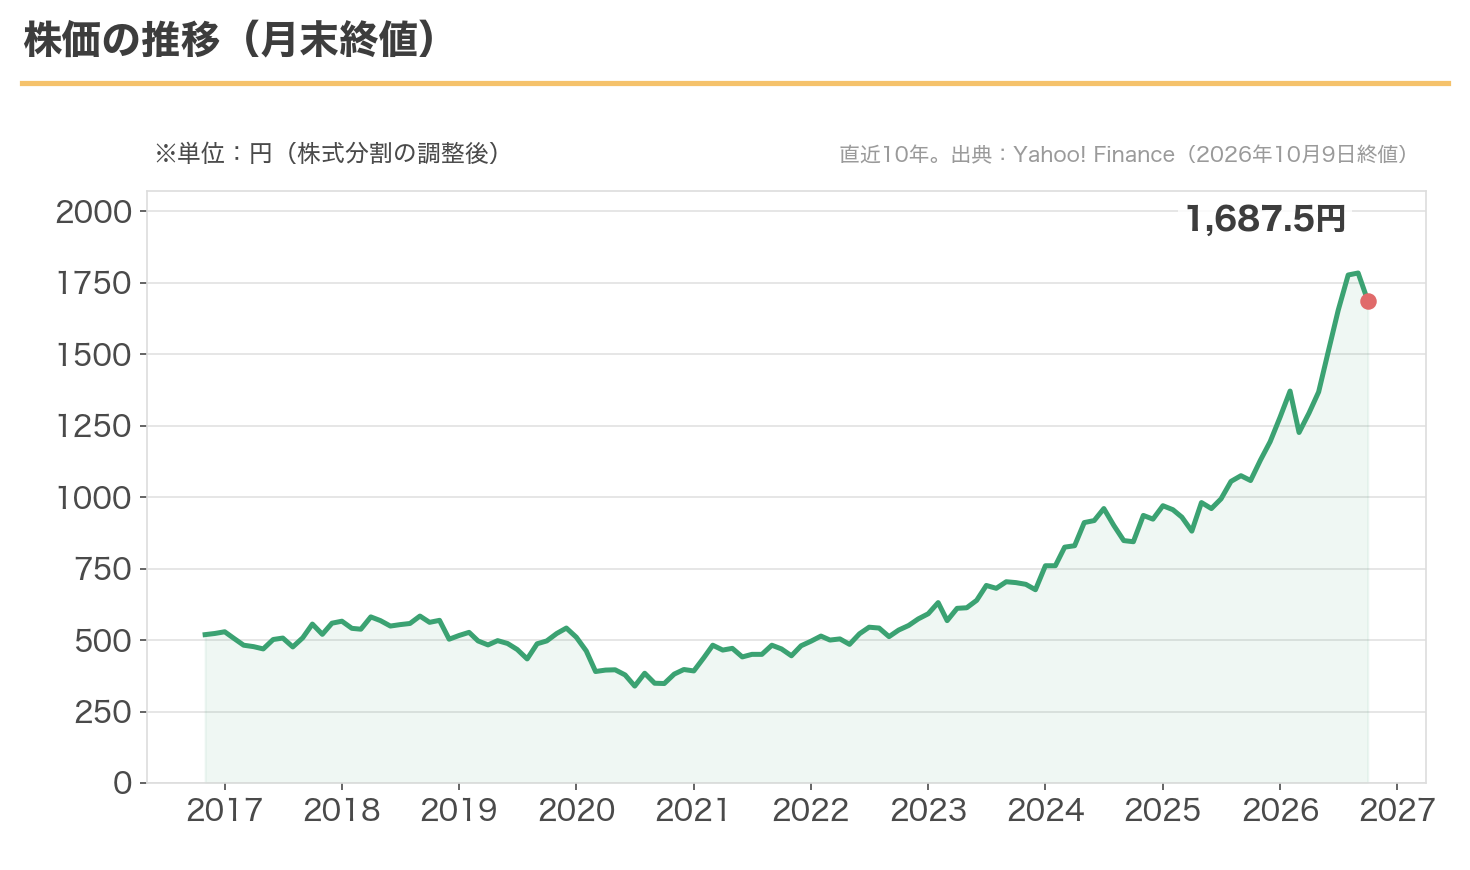
2016年11月の519円から、いまは1,687.5円。10年で3.3倍です。
ただし、形を見てください。2017年から2022年までの6年間、ほとんど400円から600円のあいだで動いていません。2020年7月には339円まで下げています。
上がりはじめたのは2023年からです。日銀が金利を動かす、という見方が広がった時期と重なります。
年初来の高値は1,822円、安値は1,202円でした。
配当利回りの推移と、今の位置
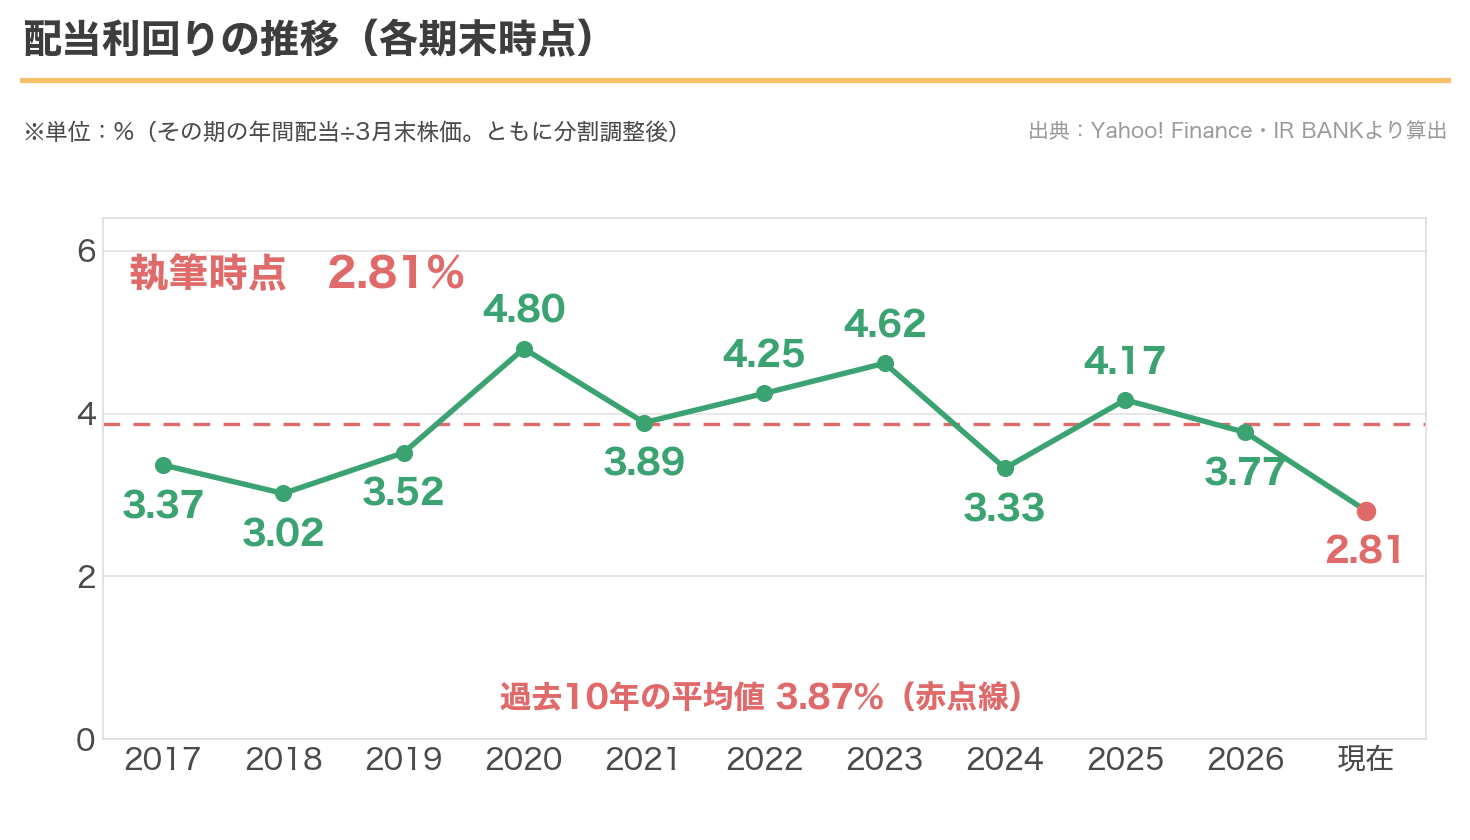
ここが、この株のいまの姿をいちばん正直に表しています。
過去10年の平均は3.87%。今は2.81%です。10年でいちばん低い水準まで落ちました。
配当が減ったからではありません。配当は毎年増えています。分母の株価が、配当の増え方より速く上がっただけです。
私の取得単価は952円なので、簿価利回りは4.99%。買った値段に対しては、まだ5%近くを受け取っています。
同じ株なのに、持っている人と、これから買う人とで、受け取る利回りが2倍近く違う。高配当株を長く持つというのは、こういうことなのだと思います。
過去10年の期末PERは7.2倍から12.2倍のあいだでした。今は12.23倍で、ちょうどレンジの上限にいます。
ただしメガバンクと比べると、三井住友FGが14.6倍、みずほFGが14.3倍ですから、まだ低いほうです。PBRも1.27倍で、銀行としては高くありません。
なお、2024年3月期だけはPERが30.2倍になっています。利益が一時的に落ちた年なので、ここは例外として外して見ています。
第1四半期は、最終利益が5割増えた
2026年8月に、今期の第1四半期(2026年4〜6月)が発表されています。
| 項目 | 2026年4〜6月 | 前年同期 | 変化 |
|---|---|---|---|
| 経常利益 | 1,735億円 | 832億円 | +108.5% |
| 最終利益 | 1,422億円 | 908億円 | +56.6% |
今期の会社予想は最終利益3,800億円。前期の3,176億円から2割ほど増える見込みです。第1四半期までの進み具合は37.4%で、例年の26%〜42%という範囲の、上のほうにいます。
利益は、実際に増えています。株価が上がったのは、期待だけが理由ではないということです。
ただ、配当が追いつく前に株価が動いた分だけ、利回りは下がりました。買う側から見れば、良くなった会社を良くなった値段で買うことになります。
気をつけたいところ
引っかかっている点を4つ書いておきます。
1つ目は、利回り2.81%という水準そのものです。
私はこの株を高配当銘柄として持っていますが、いまの値段では高配当株とは呼べません。新しく買うなら、他にもっと利回りの高い選択肢があります。
2つ目は、金利が上がらなかった場合です。
会社の計画は、政策金利が1.25%まで上がる前提で作られています。ここ2年の株価の上がり方も、同じ期待に支えられています。前提が崩れれば、上がった分はそのまま戻りえます。
3つ目は、政策保有株式です。
売却損益を配当の基準から外したのは良い判断ですが、削減そのものはまだ途中です。2024年3月期のような振れが、見かけの利益にはこれからも出る可能性があります。
4つ目は、銀行株であることです。
総資産は81兆円を超えます。景気が大きく崩れたとき、貸したお金が返ってこなくなるリスクは、どの銀行にもあります。2020年に339円まで下げたのも、そういう局面でした。
まとめ
| 項目 | 評価 |
|---|---|
| 配当利回り | × 2.81%。過去10年の平均3.87%を大きく下回り、10年で最も低い |
| 減配の実績 | ◎ 10年間なし。利益が半減した年も増配した |
| 還元方針 | ◎ 総還元性向50%以上+累進的。一度きりの損益は基準から除外 |
| 配当の余力 | ◎ 今期の予想配当性向は34.4% |
| 業績の安定性 | ◯ 利益は2年で4.8倍。ROEは初の二桁へ |
| 割安度 | ◯ PER12.23倍・PBR1.27倍。メガバンクよりは低い |
| 財務 | ◯ 総資産81兆円。銀行としては標準的 |
| 総合 | ◯ 会社は良くなった。ただし値段は追いついている |
高配当株を持っていると、まれにこういうことが起きます。
会社が良くなり、株価が上がり、その結果として利回りが下がっていく。買ったときの狙いからは外れていくのに、持っている自分にとっては何も悪いことが起きていない。
簿価利回り4.99%は、10年前の自分が置いていった数字です。いまの私が同じものを買うことはできません。
持っている高配当株を、私は基本的に売りません。この会社も同じです。
・本記事の株価・指標・業績・配当の数字は、2026年10月9日時点のものです。株価は同日の終値、業績と配当は直近の決算実績と会社予想に基づいています。
・次回の決算発表は2026年11月中旬(中間決算)の見込みです。最新の数字は必ずご自身でご確認ください。
・株価・配当・EPSの過去の数字は、2023年12月28日の1対2、2026年7月30日の1対4の株式分割を反映した調整後の値です。分割前の金額とは一致しません。
・総還元性向50%以上と「修正純利益の50%程度」は、2028年度までの中期経営計画における会社の方針であり、将来の配当を保証するものではありません。
・2024年3月期の減益は、日本株ベア型投資信託のポジション縮小に伴う株式等関係損益の悪化が主因です。本業の実質業務純益は増益でした。
・会社の計画は、日銀の政策金利が2028年度に1.25%まで上昇することを前提としています。
・本記事は特定の銘柄の売買を推奨するものではありません。私自身の保有銘柄について、投資判断の記録として書いたものです。投資の最終判断はご自身の責任でお願いします。
コメント