日銀が金利を上げて、預金の利息が少しだけ増えました。
ありがたい話です。ただ、金利が上がって困る人もいます。
お金を借りてきて、それを貸す商売をしている会社です。
私はそういう会社の株を持っています。ジャックス(8584)。クレジットカードと自動車ローンの会社です。
この会社の今期の営業利益は、3年前の3分の1になる見込みです。
売上は、過去最高を更新し続けているのにです。
基本データ
| 項目 | 数値 |
|---|---|
| 証券コード | 8584 |
| 企業名 | 株式会社ジャックス |
| 業種 | その他金融業(クレジット・ペイメント・ファイナンス) |
| 株価 | 3,440円 |
| 時価総額 | 約1,550億円 |
| 配当利回り(予想) | 5.81%(200円) |
| PER(会社予想) | 15.4倍 |
| PBR(実績) | 0.51倍 |
| EPS(予想) | 223.32円 |
| BPS(実績) | 6,693.17円 |
| 自己資本比率 | 7.92% |
| 筆頭株主 | 三菱UFJ銀行 38.97% |
| 決算期 | 3月 |
| 私の平均取得単価 | 3,680円(簿価利回り5.43%) |
PBRは0.51倍。純資産の半分ほどの値段しかついていません。
自己資本比率7.92%という数字に驚くかもしれませんが、この業種ではこれが普通です。銀行などから大量にお金を借りて、それをお客さんに貸すのが仕事なので、動かしているお金の総額に対して、自分のお金の割合はどうしても小さくなります。
そして、この「借りたお金」が今回の話の中心になります。
クレジットカードと、自動車ローンの会社
1954年設立。本部は東京都渋谷区、連結の従業員は5,532人です。
三菱UFJ銀行が38.97%を持つ筆頭株主で、実質的にMUFGグループの一員です。
| 事業 | 中身 |
|---|---|
| クレジット事業 | 自動車ローン、住宅リフォームなどの個品割賦。国内でいちばん大きい |
| ペイメント事業 | クレジットカード、収納代行 |
| ファイナンス事業 | 家賃保証などの信用保証 |
| 海外事業 | ベトナム、インドネシア、カンボジア、フィリピン、マレーシア |
車を買うときに、ディーラーで組むローン。あれの裏側にいる会社だと考えると分かりやすいと思います。
ジャックスは、お客さんに貸すお金を、銀行や市場から借りてきて用意しています。
売上は最高なのに、利益は3分の1になる
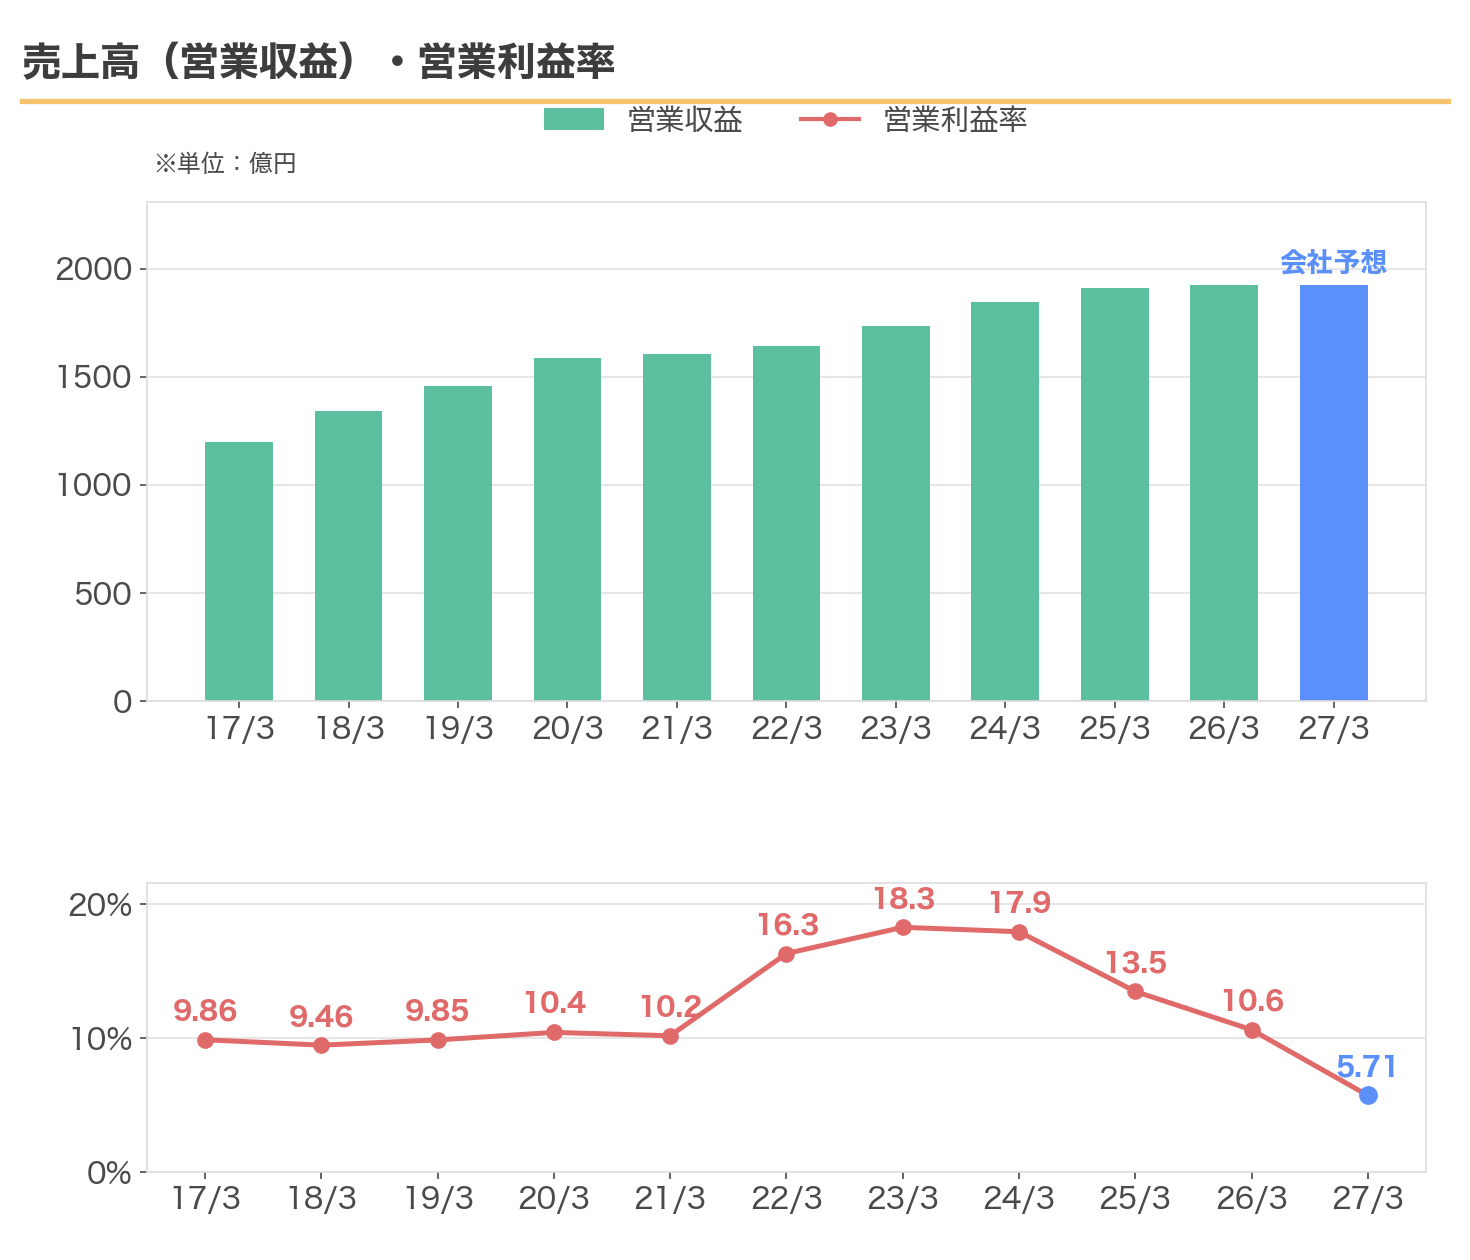
上の棒グラフが営業収益です。入ってくるお金の総額のことで、金融の会社は決算書で「売上」をこう呼びます。11年間ずっと伸びていて、今期の会社予想は1,925億円。これも過去最高です。
問題は、下の折れ線グラフです。
こちらは営業利益率。入ってきたお金のうち、費用を引いたあとに残る割合です。営業収益と営業利益。一字しか違いませんが、入ってくるお金と、残るお金です。
営業利益率は2023年3月期の18.26%がピークでした。そこから13.47%、10.61%と落ちて、今期の会社予想は5.71%です。
金額で見ると、営業利益は331億円(2024年3月期)から110億円へ。3年で3分の1です。
売っている量は増えているのに、残るお金だけが消えています。
消えた先は、金利だった
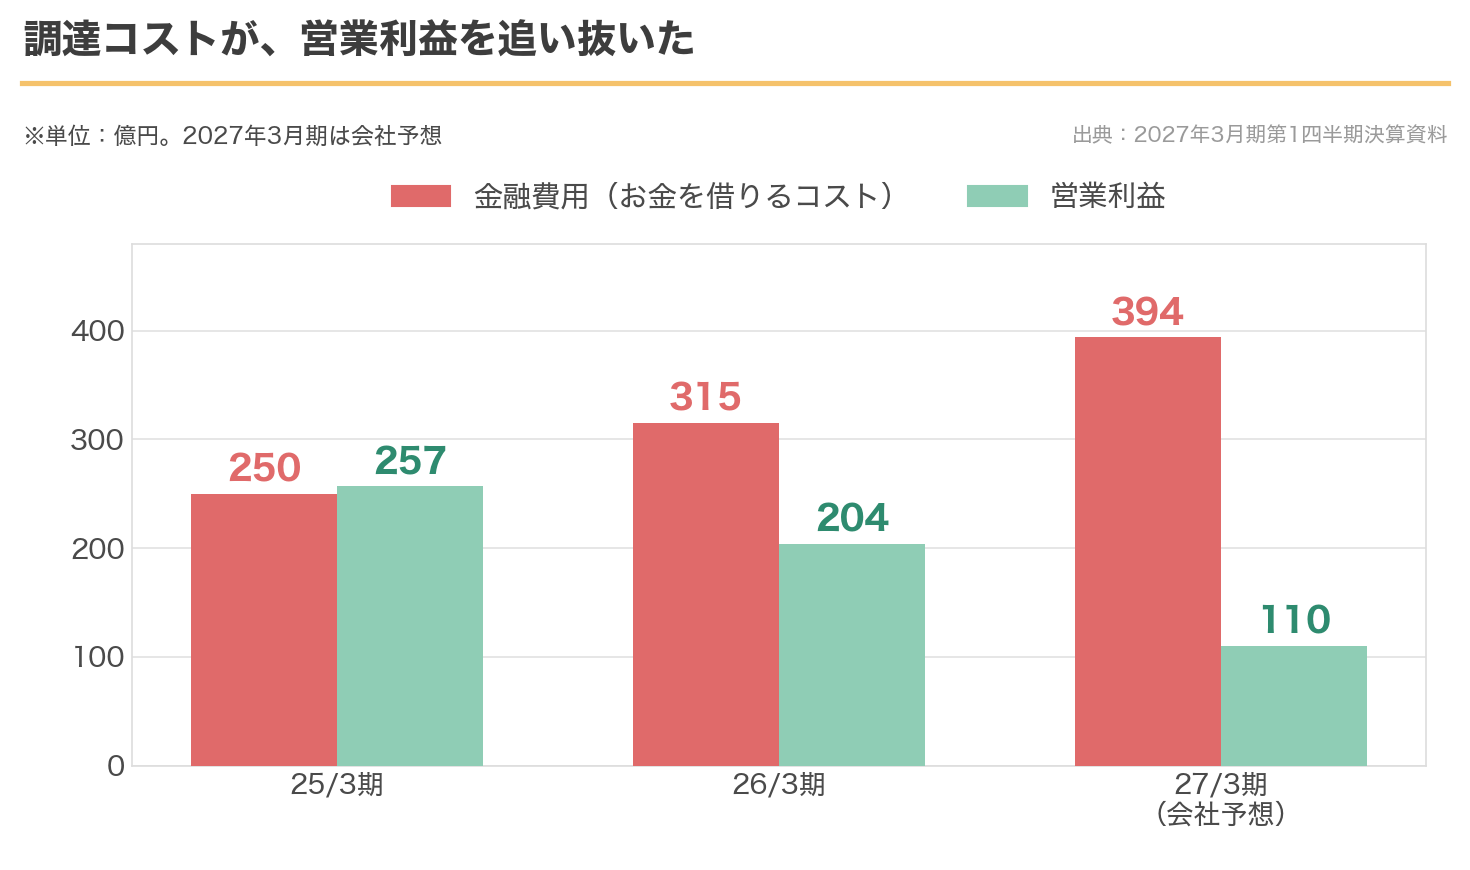
このグラフが、この記事でいちばん見てほしいものです。
赤い棒が金融費用。ジャックスがお金を借りるために払っている利息です。
この金融費用は、さきほどの営業収益から差し引かれる費用のひとつです。ここが増えれば、その分だけ手元に残る営業利益が減ります。
2025年3月期は250億円でした。それが315億円になり、今期は394億円の見込みです。2年で144億円、率にして58%増えました。
同じ2年で、営業利益は257億円から110億円へ減っています。
増えた調達コストが、そのまま利益を食べた形です。
第1四半期の決算資料にも、はっきり書いてありました。「国内の調達金利上昇により金融費用18億円増加」。
私の預金の利息が増えたのと、この会社の利益が減ったのは、同じことの裏表です。
ROEは3.34%まで落ちる見込み
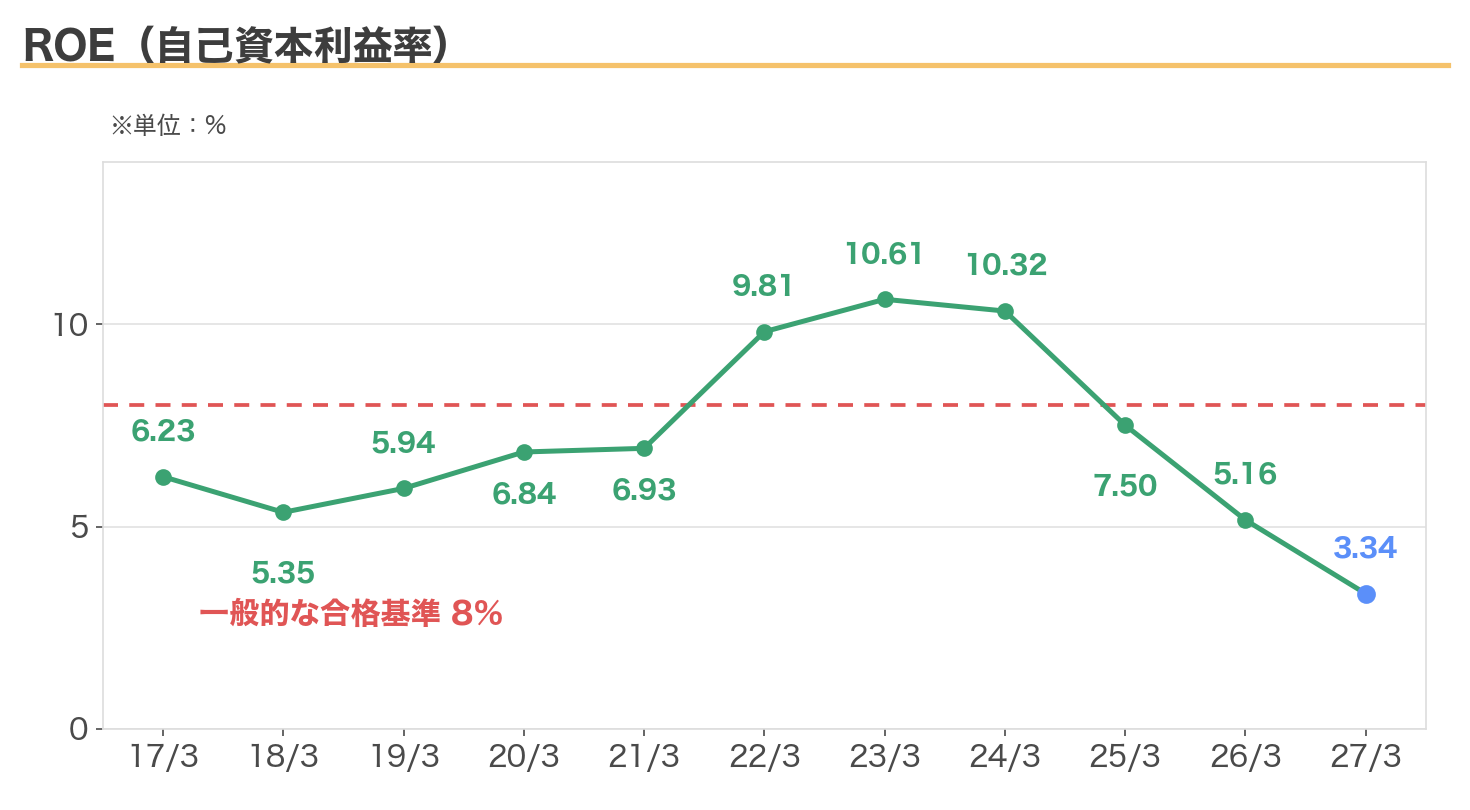
ROEも同じ形です。
2023年3月期には10.61%まで行きました。今期の会社予想は3.34%です。
ここ数年で自己資本が厚くなった分、率としては下がりやすくなっています。2025年3月に三菱UFJ銀行を割当先とする増資をしていて、純資産は2,558億円から3,024億円へ増えました。
それを差し引いても、3.34%は低い数字です。
配当は、一度だけ減らしている
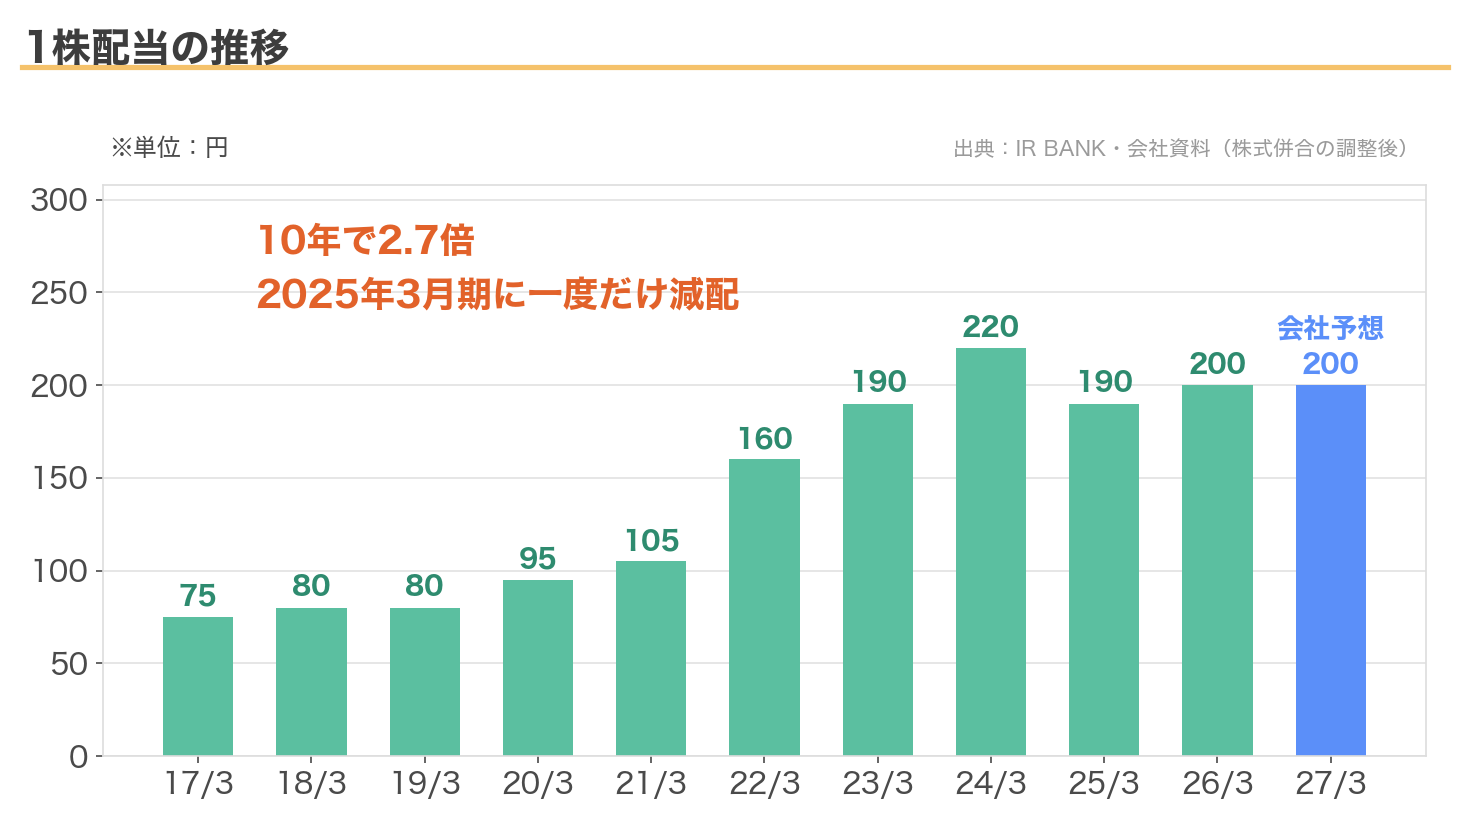
2017年3月期の75円が、今期は200円。10年で2.7倍です。
ただ、きれいな右肩上がりではありません。
2025年3月期に、220円から190円へ減らしています。
前の期の220円には、創立70周年の記念配当10円が入っています。普通配当どうしで比べると210円から190円。それでも20円の減配です。
翌期には200円に戻し、今期も200円の予想です。
JACやコマツのときにも書きましたが、私は減配そのものを理由に売ることはしていません。減らした理由と、その後どうしたかを見ます。
配当性向89.5%でも、200円を出す理由
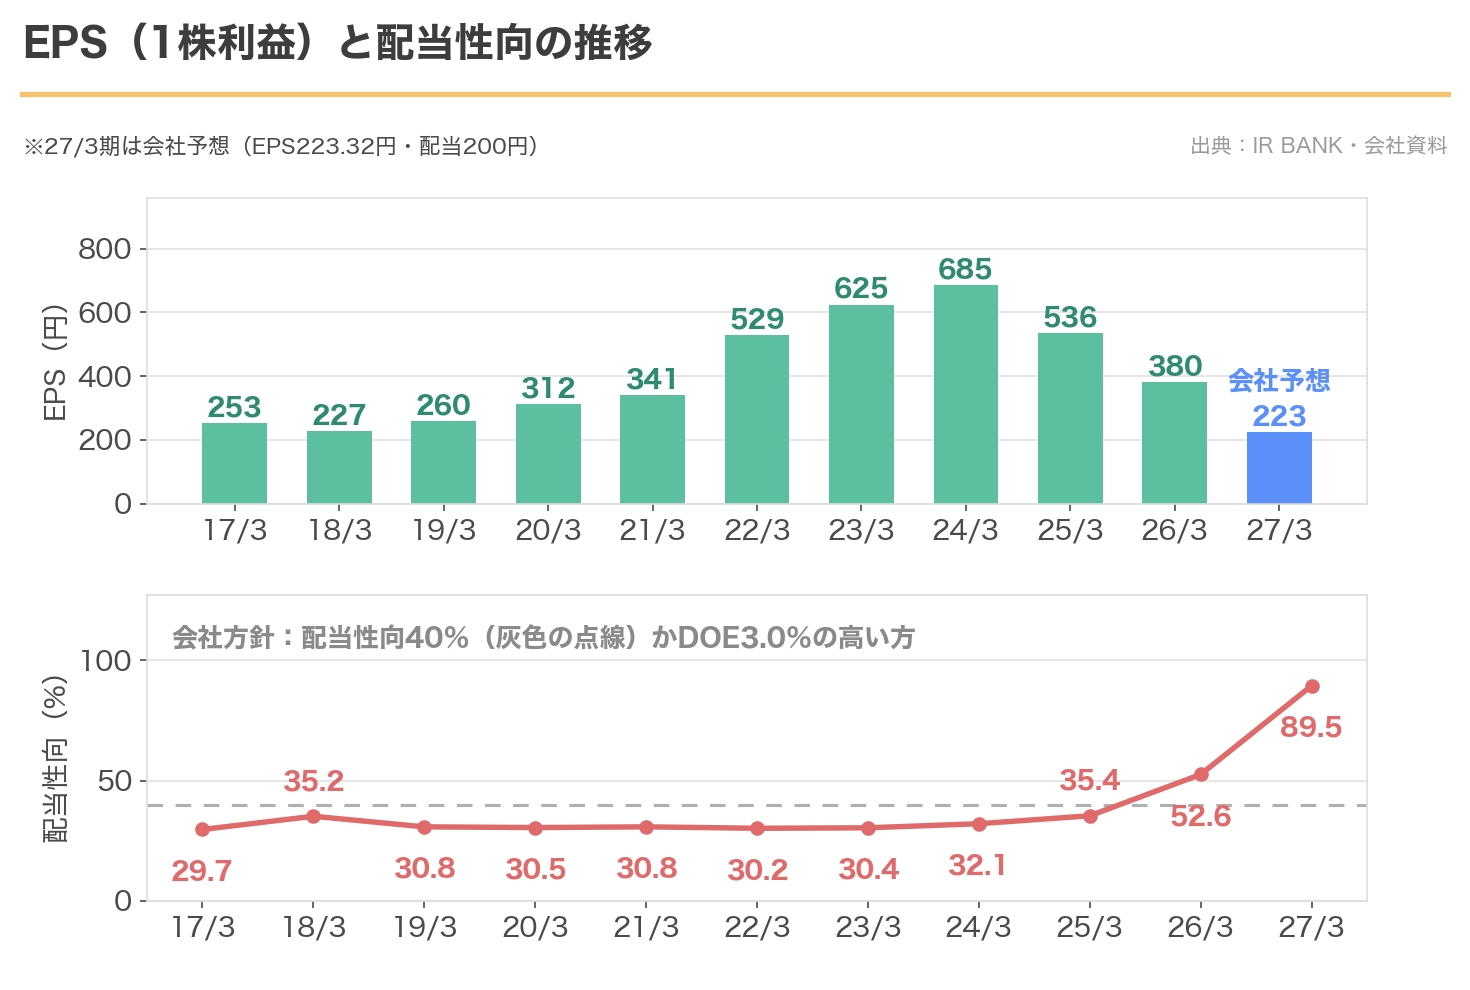
EPSは2024年3月期の685円から、今期は223円の予想です。
配当は200円のままなので、配当性向は自動的に跳ね上がります。10年間ずっと30%前後だったものが、前期52.6%、今期は89.5%です。
なぜ減らさないのか。中期経営計画に、配当政策がはっきり書いてありました。
| 方針 | 内容 |
|---|---|
| 配当の基準 | DOE3.0%、または配当性向40%を目安に、いずれか高い方 |
| DOEとは | 株主資本に対する配当の比率。利益ではなく、積み上がった資本を基準にする |
| 今期のDOE | 3.0%(前期3.3%、前々期2.8%) |
| 効き方 | 利益が落ちても、資本が減らなければ配当は下がりにくい |
配当性向だけを基準にしていたら、今期の配当は90円前後になっていた計算です。
DOEという床があるから、200円が出ている。これがこの株の利回り5.81%の正体です。
ありがたい仕組みですが、裏返せば資本が減れば配当も下がるということでもあります。
株価は、いちばん高かったころの6割
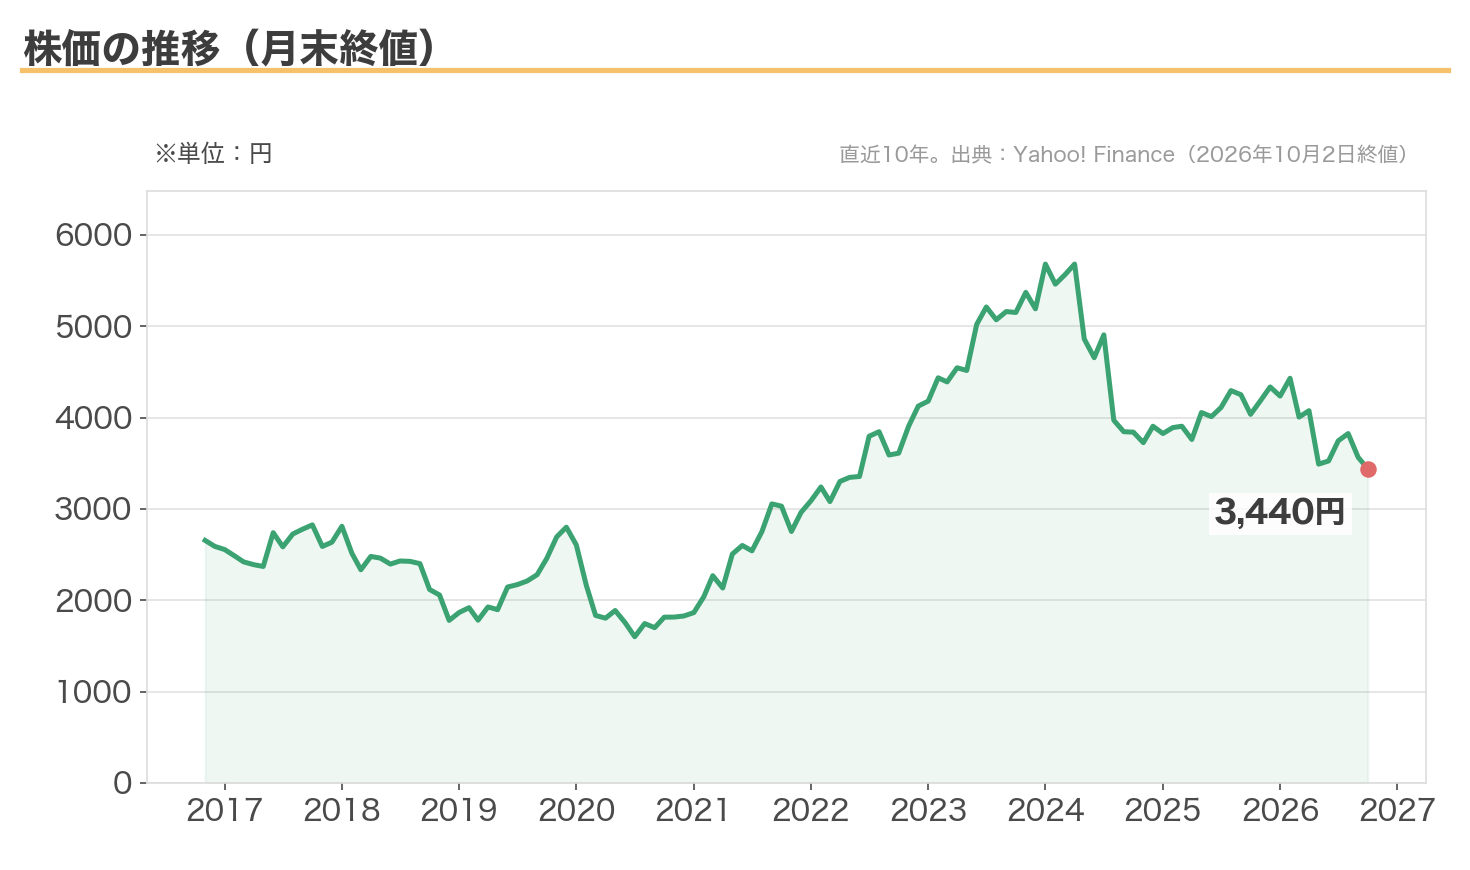
月末の終値で見ると、2024年1月の5,680円がいちばん高いところでした。今は3,440円です。
いちばん高かったころの、およそ6割です。
形を見ると、2024年の春までは10年かけてきれいに上がっていました。落ちたのはそこからの2年半です。利益が落ち始めた時期と、ぴったり重なっています。
52週の高値は4,465円、安値は3,330円でした。
配当利回りの推移と、今の位置
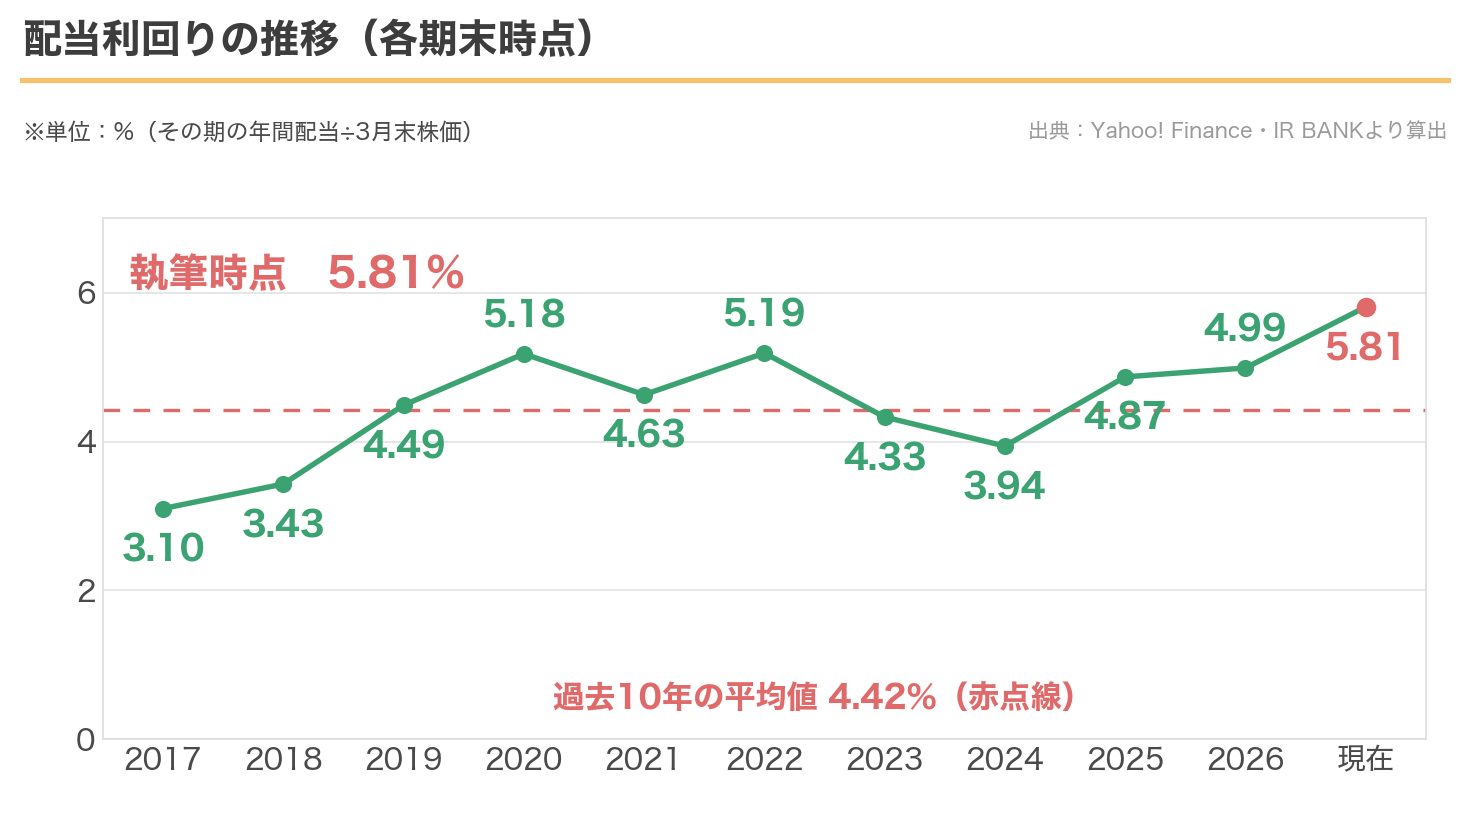
過去10年の平均は4.42%。今は5.81%なので、10年でいちばん高い位置にいます。
ただし、ここが上がっている理由は配当が増えたからではありません。分母の株価が下がったからです。
私の取得単価は3,680円なので、簿価利回りは5.43%。いま買う人のほうが、私より高い利回りを受け取れます。配当は毎年受け取っていますが、株価のほうは買ったときより下です。
ついでに、PERも見ておきます。過去10年の期末PERは5.8倍から10.5倍のあいだでした。今は15.4倍です。株価は下がったのに、PERは過去10年のどの年よりも高くなっています。株価の下げ方より、利益の落ち方のほうが速かったということです。
中期経営計画の最終年度を、取り下げた
調べていて、いちばん重く感じたのがここです。
ジャックスは2025年度から2027年度までの3か年計画を立てていました。その計画を、会社が自分で修正・取り下げています。
| 経常利益 | 当初計画 | いま |
|---|---|---|
| 2025年度 | 200億円 | 202億円(実績) |
| 2026年度 | 250億円 | 110億円(修正) |
| 2027年度 | 310億円 | 計画を取り下げ |
初年度は計画どおりでした。2年目で半分以下に下方修正し、最終年度は数字を出すこと自体をやめています。
見通しが立たない、と会社が認めたということです。
今月、構造改革を発表した
2026年9月11日、会社は構造改革を発表しました。
- 全国11か所にある審査業務の拠点を、7か所に減らす
- 廃止するのは札幌・名古屋・福岡・岡山の4拠点
- 対象は180人。異動・勤務地変更・会社都合退職のいずれかを選ぶ
- 全員が退職を選んだ場合、特別退職金は最大11億円
- この費用は、2025年3月の三菱UFJ銀行との資本業務提携で調達した資金の使い道の一部
組織改編の時期は2027年4月1日です。
今期に特別損失が出る見込みですが、業績予想は今のところ据え置きになっています。
増資で調達したお金を、成長ではなく体を絞ることに使っている。ここをどう読むかだと思います。
気をつけたいところ
引っかかっている点を4つ書いておきます。
1つ目は、金利がこの先も上がるかどうかです。
金融費用が2年で58%増えたのは、日銀が動いたからです。もう一段上がれば、同じことがもう一度起きます。この会社の利益は、自分で決められない要因に握られています。
2つ目は、配当性向89.5%です。
DOEという床があるので当面は維持されるはずですが、利益がここからさらに落ちれば、床の方を下げる判断もありえます。前回の減配も、そうやって起きました。
3つ目は、海外です。
営業収益に占める割合は1割ほどですが、中期計画の下方修正でインドネシアの回復の遅れが理由に挙げられています。小さいわりに足を引っ張っています。
4つ目は、自分の取得単価です。
3,680円で買って、いま3,440円。すでに6%ほどの含み損です。含み益で守られていないので、ここからさらに下げた場合に耐えられるかは、まだ試されていません。
まとめ
| 項目 | 評価 |
|---|---|
| 配当利回り | ◎ 5.81%。過去10年の平均4.42%を上回り、10年で最も高い |
| 減配の実績 | △ 2025年3月期に1回(220円→190円)。翌期に200円へ戻した |
| 還元方針 | ◎ DOE3.0%という床がある。利益が落ちても下がりにくい |
| 配当の余力 | × 今期の予想配当性向は89.5% |
| 業績の安定性 | × 営業利益は3年で3分の1。中期計画の最終年度は取り下げ |
| 割安度 | ◯ PBR0.51倍 |
| 財務 | ◯ 三菱UFJ銀行が筆頭株主。2025年に増資で資本を厚くした |
| 事業リスク | × 利益が調達金利に握られている |
| 総合 | △ 配当の仕組みで耐えている会社。金利が止まるかどうか次第 |
預金の金利が上がってうれしい、と書いたその口で、金利のせいで利益が減った会社の株を持っています。
どちらか片方だけを見ていると、話が合わなくなります。
金利が動くというのは、得をする人と損をする人が同時に生まれるということでした。私は両方の側に立っていて、いまのところ損の方が大きい、というだけの話です。
持っている高配当株を、私は基本的に売りません。この会社も同じです。
・本記事の株価・指標・業績・配当の数字は、2026年10月2日時点のものです。株価は同日の終値、業績と配当は直近の決算実績と会社予想に基づいています。
・次回の決算発表は2026年11月上旬(中間決算)の見込みです。最新の数字は必ずご自身でご確認ください。
・配当・EPSの過去の数字は、2017年10月1日に実施された5株を1株にする株式併合を反映した調整後の値です。
・2024年3月期の期末配当120円には、創立70周年記念配当10円が含まれています。
・今期の予想配当性向は89.5%です。配当はDOE3.0%という方針に支えられていますが、将来にわたって保証されたものではありません。
・2026年9月11日に構造改革が発表され、今期に特別損失の計上が見込まれています。業績予想は現時点で据え置きですが、修正される可能性があります。
・本記事は特定の銘柄の売買を推奨するものではありません。私自身の保有銘柄について、投資判断の記録として書いたものです。投資の最終判断はご自身の責任でお願いします。
コメント