保有している株の一覧を眺めていると、ひとつだけ赤い数字が目につきます。
ニホンフラッシュ(7820)。マイナス17.4%です。
ただ、この赤字は少し事情が違います。長く持っていて下がったのではなく、特定口座で持っていた分をいったん売って、NISAで買い直したからです。
NISAには新しく買い付けた分しか入れられません。口座を移すという手続きはないので、移したければ一度売るしかない。そして買い直した値段が、そのまま新しい取得単価になります。
私の場合、その値段が866円でした。
この866円は、この会社と付き合い始めた値段ではありません。非課税の口座へ引っ越した日の値段です。
そこから2割近く下がりました。
それでも持っているのは、この会社が配当を1円も減らしていないからです。
11年遡っても減配はありません。最終赤字を出した年ですら、36円を払いました。マンション向けの室内ドアをつくっている、徳島の会社です。
配当が減らないまま株価だけが下がると、利回りは上がります。今は5.03%です。
基本データ
| 項目 | 数値 |
|---|---|
| 証券コード | 7820 |
| 企業名 | ニホンフラッシュ株式会社 |
| 業種 | その他製品(マンション向けの室内ドア・内装建材) |
| 株価 | 715円 |
| 時価総額 | 約179億円 |
| 配当利回り(予想) | 5.03%(36円) |
| PER(会社予想) | 18.1倍 |
| PBR(実績) | 0.51倍 |
| EPS(予想) | 39.55円 |
| BPS(実績) | 1,397.30円 |
| 自己資本比率 | 71.7% |
| 決算期 | 3月 |
| 私の平均取得単価 | 866円(簿価利回り4.16%) |
PBRは0.51倍。会社が持っている純資産の、半分の値段しかついていません。
一方でPERは18.1倍と高めです。株価が安いのではなく、利益が細っている方が理由です。ここがこの会社の今を表しています。
マンションのドアをつくる会社。売上の6割は中国
1964年設立、本社は徳島県小松島市。マンション向けの内装ドアでは国内首位のメーカーで、東証プライムに上場しています。連結の従業員は1,118人。
特徴は完全オーダーメイドです。部屋の図面に合わせて1枚ずつつくり、現場で取り付けるところまでやります。
分譲マンションの部屋に入ると、廊下の先にドアが並んでいます。あれをつくっている会社だと考えると分かりやすいと思います。
問題は、どこのマンションか、です。
| セグメント | 売上比率 | 主な中身 |
|---|---|---|
| 中国 | 57.8% | 中国のマンション向け室内ドア・内装建材。不動産デベロッパー向けが中心 |
| 日本 | 42.2% | 国内のマンション向け室内ドア、化粧造作材、家具・キッチンなど |
売上の6割近くが中国です。
ここ数年で起きたことは、これでほぼ説明がつきます。
利益率は14%台から3%台まで落ちた
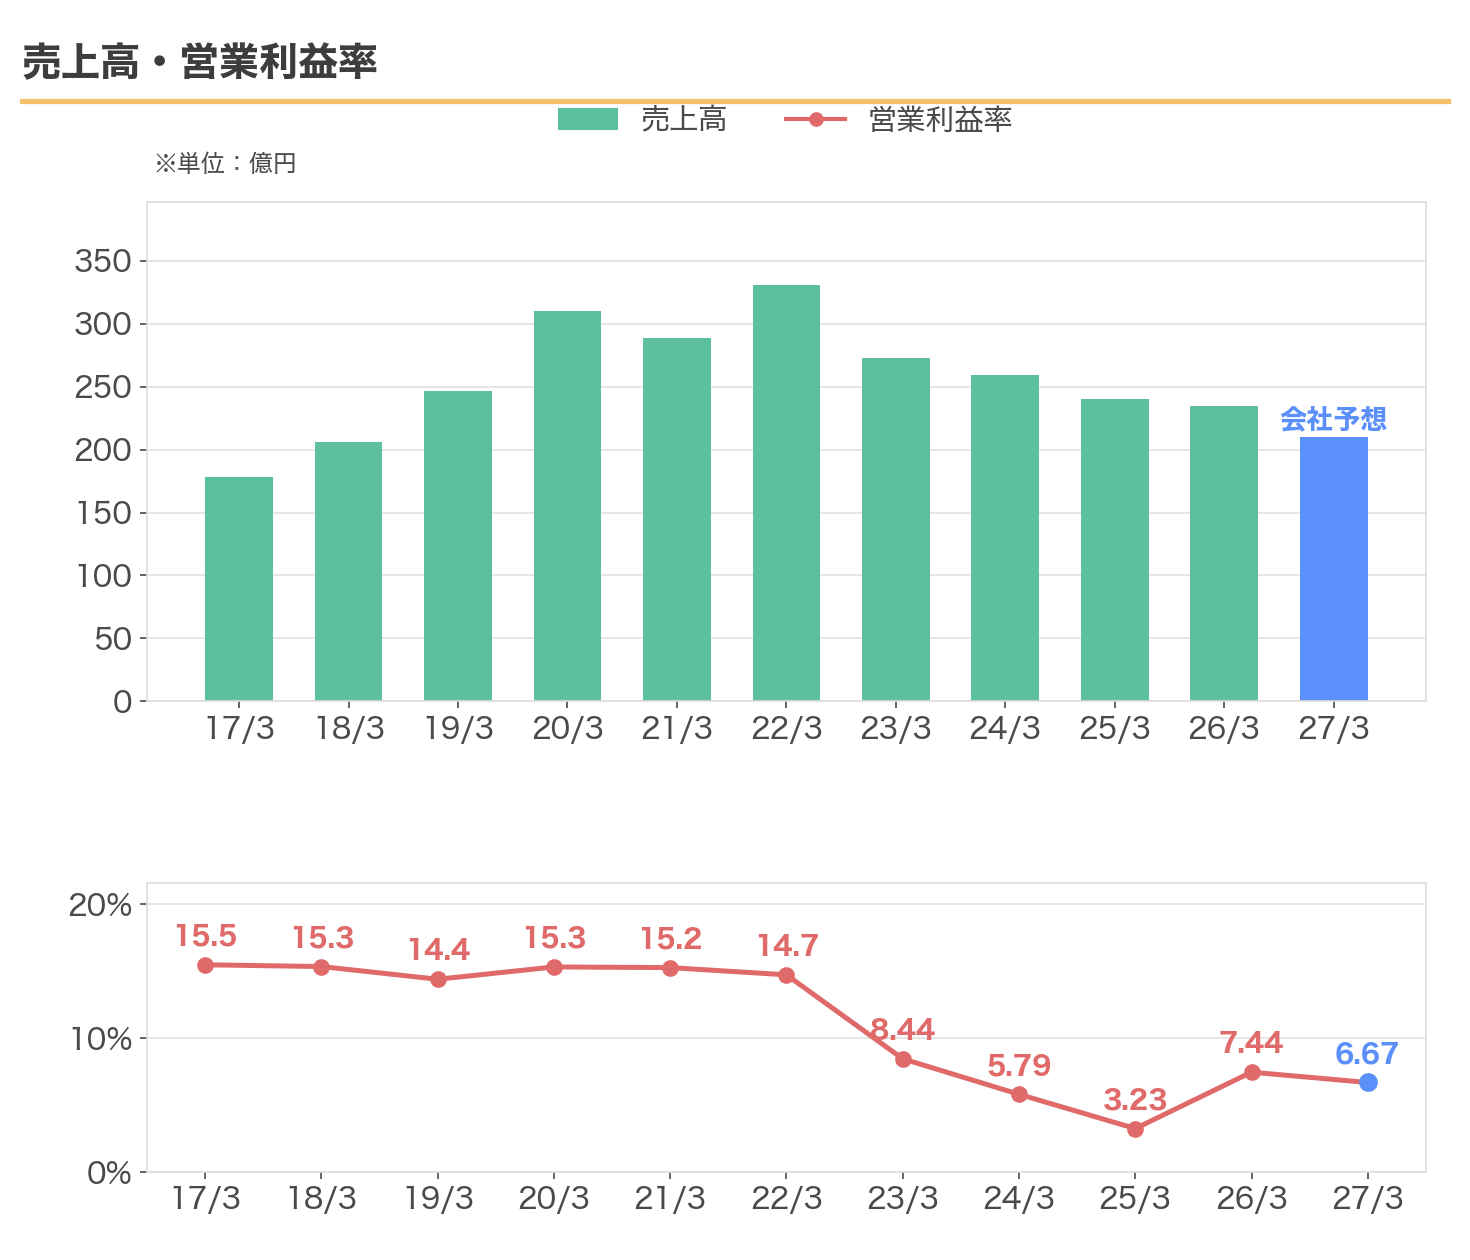
売上のピークは2022年3月期の331億円でした。そこから4期続けて減り、今期の会社予想は210億円です。
もっとはっきりしているのは下の折れ線の方です。
営業利益率は2017年3月期から2022年3月期まで、ずっと14%から15%台でした。建材のメーカーとしてはかなり高い水準です。それが2023年3月期に8.44%へ落ち、2025年3月期は3.23%まで下がりました。
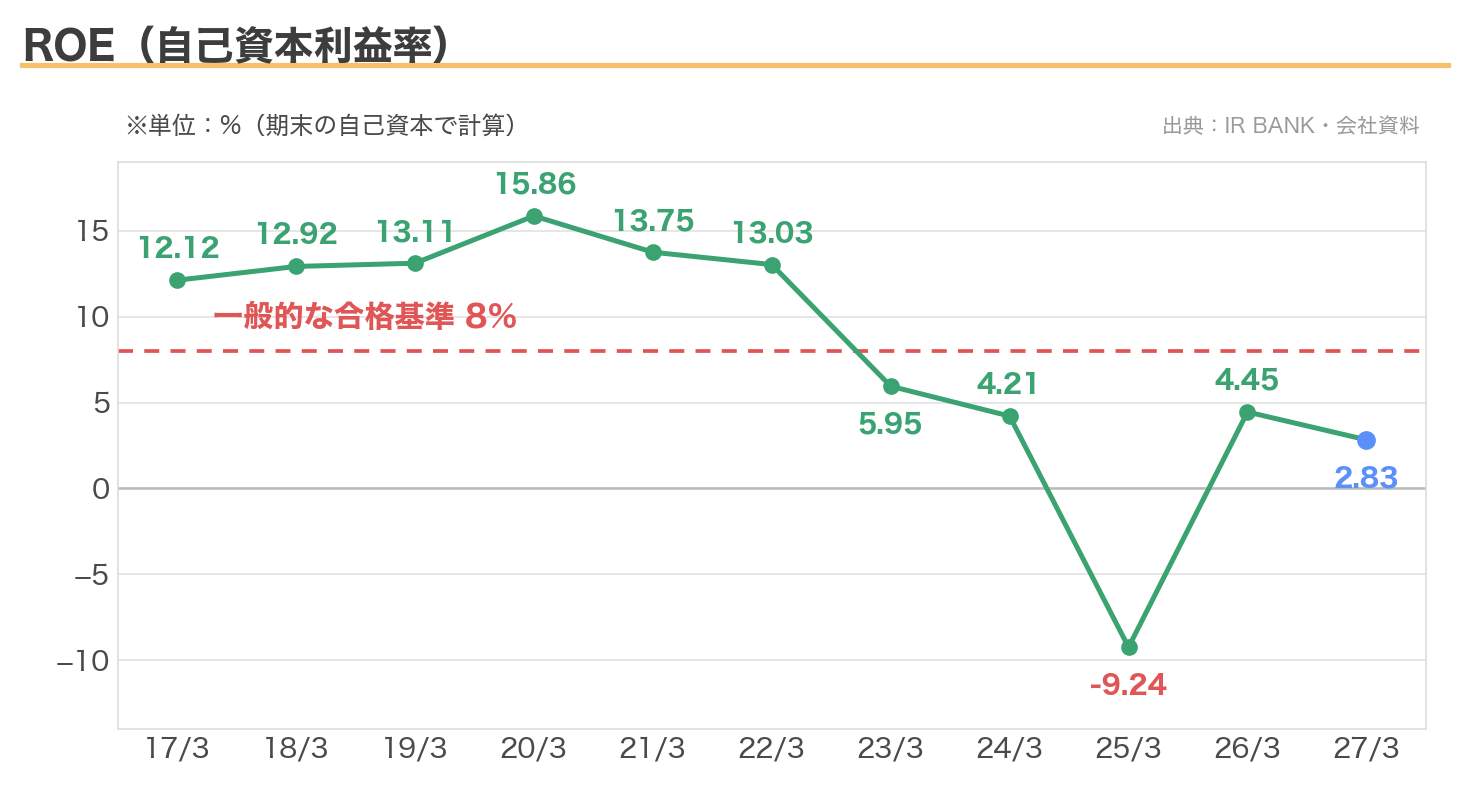
ROEも同じ形です。13%前後で回っていた会社が、2025年3月期にはマイナス9.24%になりました。
赤字の中身は、取りはぐれと減損だった
2025年3月期の最終赤字は27億92百万円でした。
キャッシュ・フロー計算書を開くと、中身が2つ出てきます。貸倒引当金の繰入が26億64百万円、減損損失が11億52百万円。営業利益は7億75百万円の黒字だったので、この2つで沈んだ計算です。
貸倒引当金というのは、売った代金を回収できないかもしれないので、あらかじめ損として立てておくお金のことです。
相手は中国の不動産デベロッパーでした。
決算短信には、代金の代わりに不動産を受け取った旨の記述もあります。「代物弁済により取得した投資不動産」という一文です。品物を納めて、お金の代わりに物件を渡された、ということになります。
その不動産の値下がりが、減損損失の方です。
2026年3月期は、この2つがそれぞれ24億11百万円、10億59百万円分減りました。だから営業利益が17億45百万円(125.3%増)まで戻り、最終利益も14億15百万円の黒字に戻っています。
戻ったのではなく、特別に悪かった要因が剥がれただけ、という見方もできます。
それでも配当は11年間減っていない
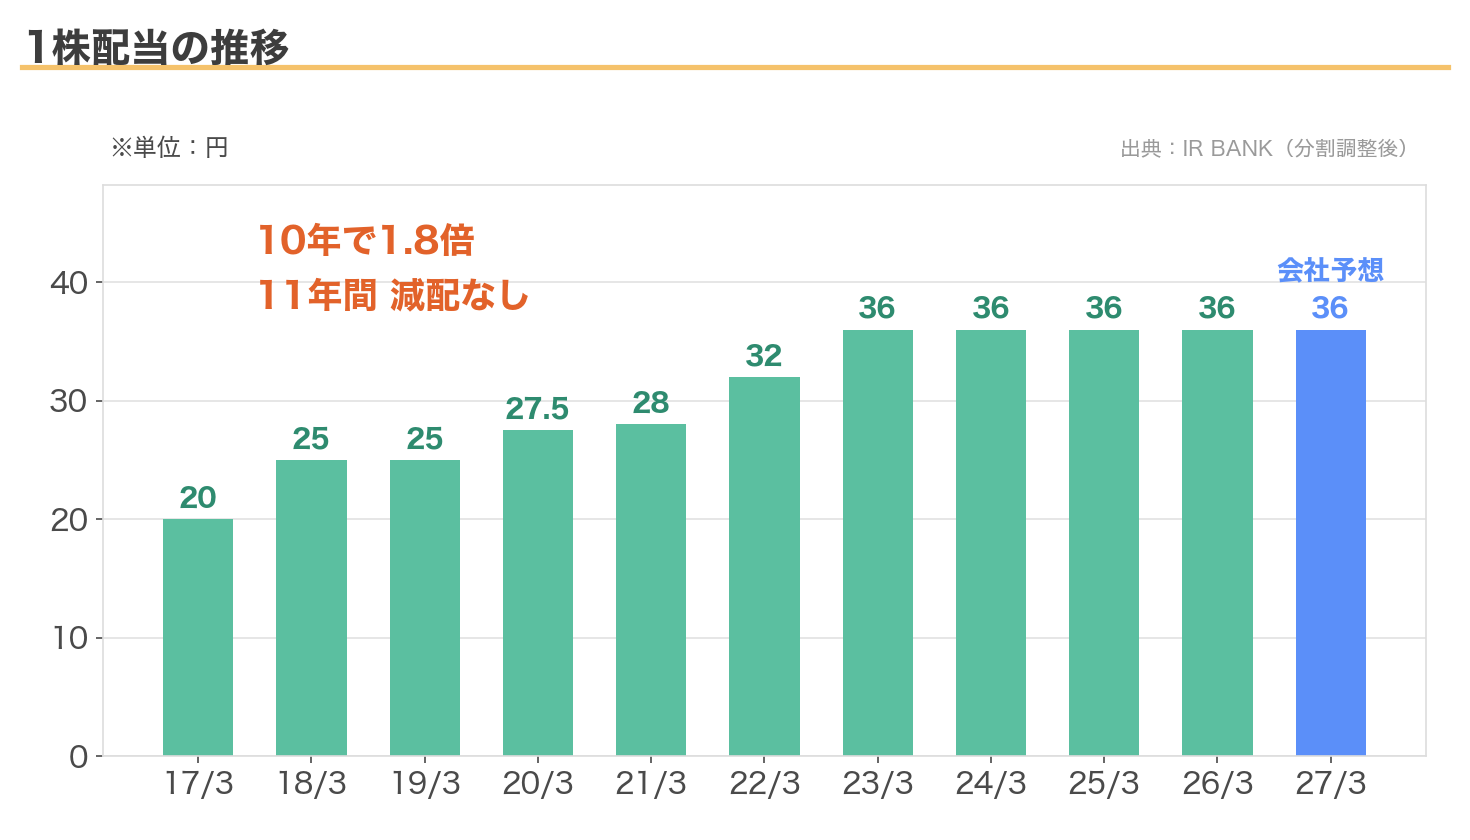
2017年3月期の20円が、今期は36円。10年で1.8倍です。
伸びは大きくありません。ただ、この11期で一度も減らしていません。最終赤字だった2025年3月期も、36円を払いました。
配当金の総額は8億19百万円。赤字の年でも営業キャッシュ・フローは25億42百万円の黒字だったので、現金としては払える範囲でした。
ここで断っておくと、この会社は累進配当を約束していません。
| 方針 | 内容 |
|---|---|
| 業績に応じた安定配当 | 「必要な内部留保を確保すると同時に、業績に応じて安定した配当を継続していく」が基本方針。累進配当やDOEの約束はない |
| 配当性向の目標 なし | 数値目標を置いていない。今期の予想は91.0% |
| 2027年3月期 36円(据え置き) | 中間18円・期末18円。これで4期続けて同じ金額になる |
| 自社株買い 直近はなし | 2025年以降、取得枠の開示はない |
| 赤字の年に払えた理由 | 会社は「豊富な利益剰余金を確保している」として36円を維持したと書いている |
減らさないという約束はどこにもない。実績として減らしてこなかった、というだけです。
この差は、私にとっては小さくありません。
今期の配当性向は91%
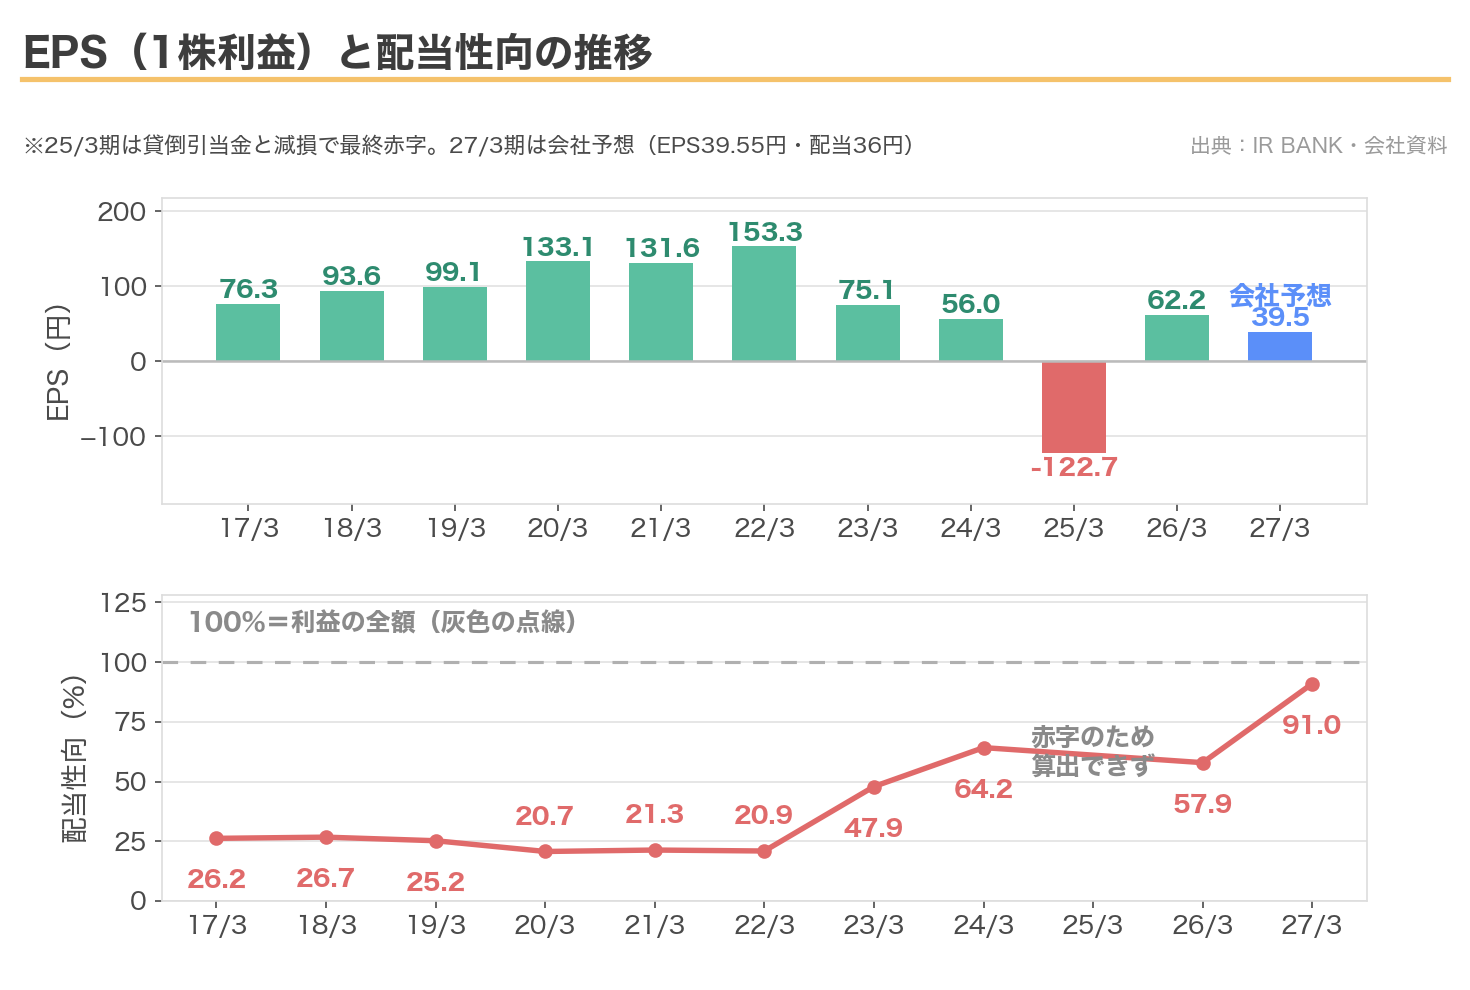
上の段がEPS、下の段が配当性向です。
2022年3月期のEPSは153.31円でした。今期の会社予想は39.55円です。4年で4分の1になります。
配当は36円のままなので、配当性向は自動的に上がります。20%台だったものが、2024年3月期に64.2%、今期は91.0%の予想です。
稼いだ利益のほとんどを配当に回す計算になります。
ここが、この株のいちばん弱いところだと思っています。
株価は9年で4割になった
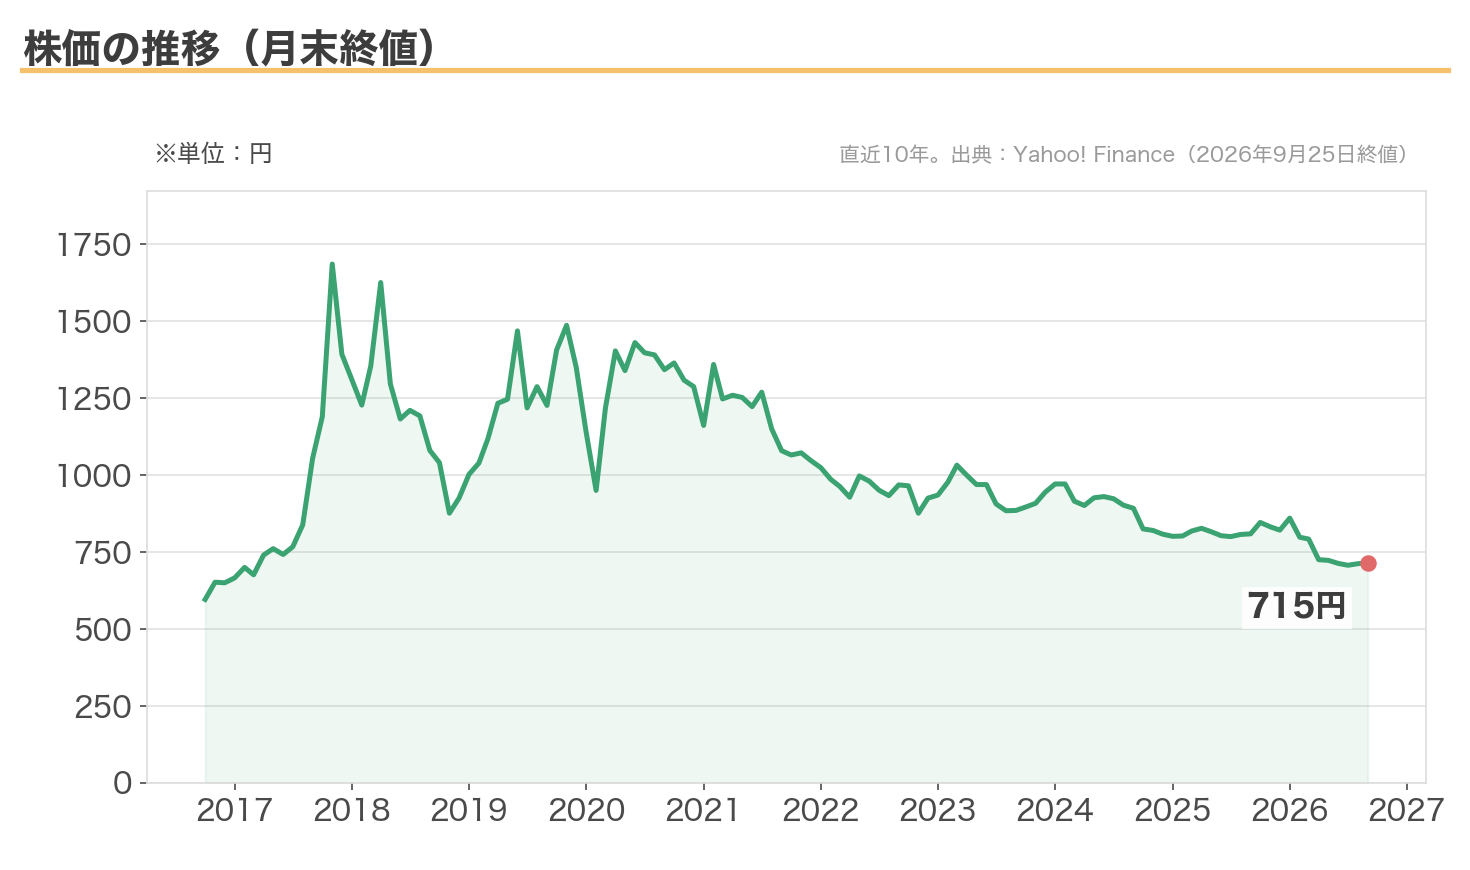
2017年11月に1,685円の高値をつけています。今は715円。
ピークの4割強の水準です。
形を見ると、一度に落ちたのではありません。2021年の半ばから、ほぼ止まらずに下がり続けています。5年かけて、少しずつ値段が剥がれていった株です。
年初来の高値は870円、安値は693円。今はその安値の近くにいます。
配当利回りの推移と、今の位置
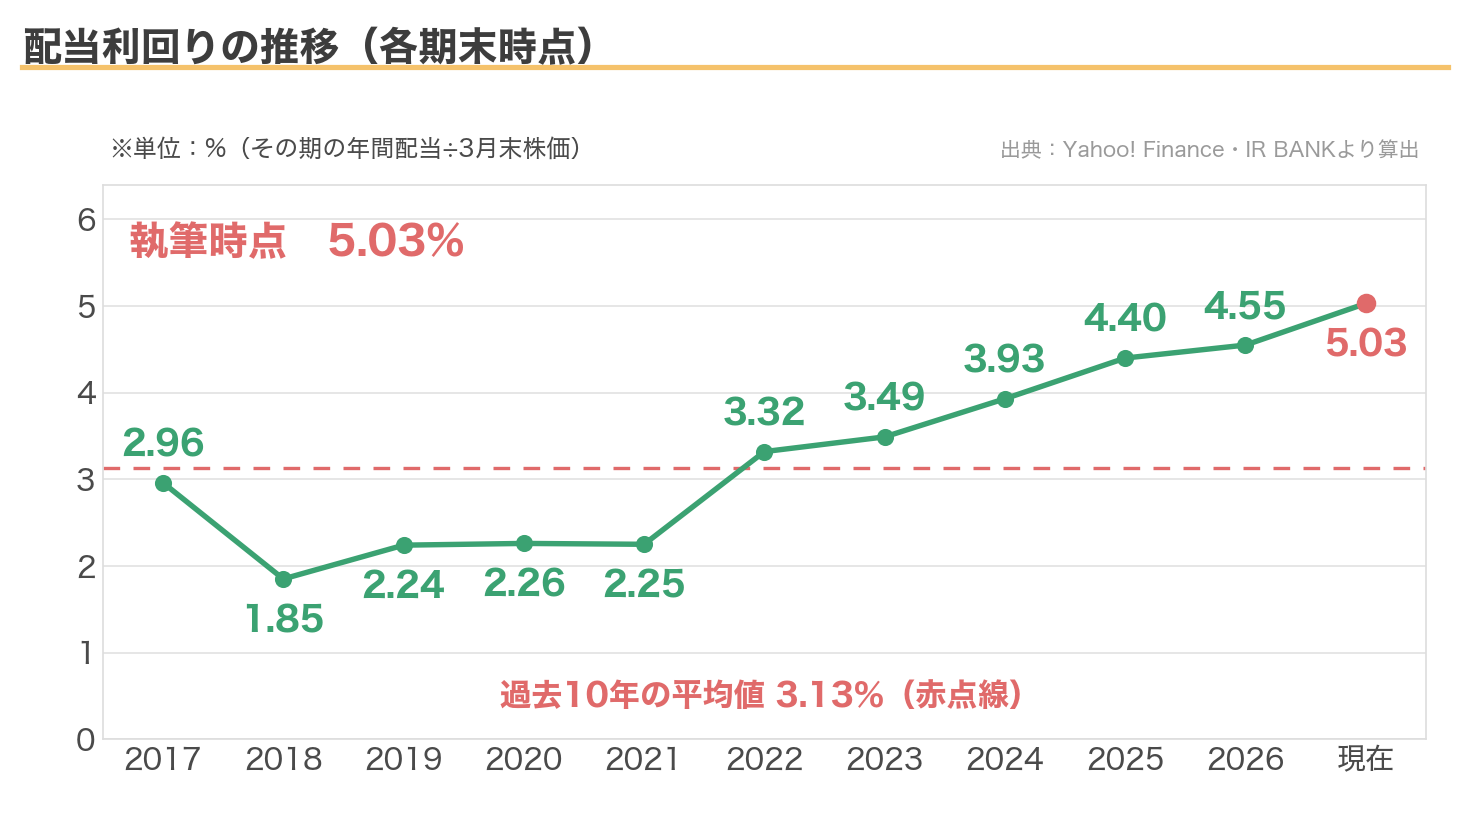
このグラフが、この記事でいちばん見てほしいものです。
2018年3月末の利回りは1.85%でした。そこから2.24%、2.26%、2.25%、3.32%、3.49%、3.93%、4.40%、4.55%、そして今5.03%。
ほぼ一本調子で上がっています。過去10年の平均は3.13%なので、今はその1.6倍です。
ただ、この線が上を向いている理由は、配当が増えたからではありません。
分母の株価が下がり続けたからです。高い利回りは、良いニュースの結果とはかぎりません。
PBRの方も、2010年以降の期末で見た最低が0.53倍でした。今の0.51倍は、それを下回っています。
ひとつだけ、買い直したことで良くなった点もあります。
NISAに入れたので、配当に税金がかかりません。5.03%がそのまま手取りになります。課税口座のままなら20.315%が引かれて4.01%でした。
株価で2割負けている一方で、受け取る側の条件は1ポイント分よくなっている。差し引きをどう見るかは、まだ決めきれていません。
会社は、中国の売り先を入れ替えようとしている
決算短信に、中国事業の計画が表で載っていました。これが今回いちばん驚いた資料です。
| 中国の売り先 | 2025年度実績 | 2026年度計画 | 2027年度計画 |
|---|---|---|---|
| デベロッパー向け | 120億円(88%) | 64億円(61%) | 41億円(30%) |
| ルート販売(代理店) | 10億円(7%) | 23億円(22%) | 28億円(20%) |
| ホテル向け | 0.3億円(0%) | 5億円(4%) | 28億円(20%) |
| 商業施設向け | 2億円(2%) | 3億円(3%) | 5億円(3%) |
| 輸出向け | 0.6億円(0%) | 5億円(4%) | 23億円(16%) |
| その他 | 2億円(2%) | 6億円(5%) | 15億円(11%) |
| 合計 | 136億円 | 105億円 | 139億円 |
デベロッパー向けを88%から30%まで落とす計画です。
代わりに、代理店経由のルート販売、ホテル、商業施設、そして輸出を増やす。取りはぐれた相手との取引を、意図的にたたむということだと読みました。
今期の売上予想が210億円と10.5%の減収になっているのは、これが理由です。減るのを承知で減らしている、という減収です。
台湾の潤泰グループとの連携や、中東への進出も進めています。中東はすでに1度、現地情勢の悪化で営業を止めたと短信に書かれていました。
気をつけたいところ
引っかかっている点を4つ書いておきます。
1つ目は配当性向です。
今期の予想は91.0%。利益が今より少し落ちれば、36円は利益で払えなくなります。会社は累進配当を約束していないので、そのときに減らさない保証はありません。
2つ目は中国です。
売上の57.8%を占めていて、しかも今それを作り替えている最中です。計画どおりホテルや輸出が伸びるかどうかは、これから2年見ないと分かりません。
3つ目は国内も追い風ではないことです。
2025年度の新設住宅着工戸数は前年度比12.9%減の711,171戸。うち分譲マンションは21.2%減の82,881戸でした。日本側の売上は3.9%増と踏ん張っていますが、市場そのものは縮んでいます。
4つ目は直近の四半期です。
2027年3月期の第1四半期は、売上36億10百万円で営業損益が1億42百万円の赤字でした。ただし前年の第1四半期も3百万円の営業赤字なので、この会社の第1四半期はもともと弱い、という見方もできます。判断は中間決算を待ちます。
まとめ
| 項目 | 評価 |
|---|---|
| 配当利回り | ◎ 5.03%。過去10年の平均3.13%を大きく上回る |
| 減配の実績 | ◎ 11年間なし。最終赤字の年も36円を維持した |
| 配当の余力 | × 今期の予想配当性向は91.0% |
| 業績の安定性 | × 売上・利益とも2022年3月期がピーク。今期も減収減益予想 |
| 割安度 | ◎ PBR0.51倍。2010年以降の最低水準 |
| 財務 | ◎ 自己資本比率71.7% |
| 事業リスク | × 売上の57.8%が中国。構造改革の途中 |
| 総合 | △ 財務と配当で耐えている会社。数字が戻るかは中国次第 |
◎と×が半分ずつ並びました。持っている銘柄でこうなったのは初めてです。
売らない理由を自分で確かめたくて調べ始めたのですが、調べ終えて出てきたのは「まだ売る理由もない」という、少し弱い結論でした。
自己資本比率71.7%で、純資産の半値で、配当は11年減らしていない。だから持っています。
ただ、これがJACやコマツのように「減配された後」の話になるのか、ENEOSのように「赤字でも守りきった」話になるのかは、まだ決まっていません。
配当を減らさないというのは、会社にとってはただの約束ではなく、毎年の判断です。その判断を、この会社は11回続けてきました。
12回目は、11月の中間決算で分かります。
・本記事の株価・指標・業績・配当の数字は、2026年9月25日時点のものです。株価は同日の終値、業績と配当は直近の決算実績と会社予想に基づいています。
・次回の決算発表は2026年11月中旬(中間決算)の見込みです。最新の数字は必ずご自身でご確認ください。
・配当・EPSの過去の数字は、2020年4月1日に実施された1対2の株式分割を反映した調整後の値です。
・この会社は累進配当を約束していません。「業績に応じて安定した配当を継続する」という方針で、配当性向の数値目標もありません。今期の予想配当性向は91.0%です。
・売上の57.8%が中国向けで、そのうち大半を占めていたデベロッパー向けを意図的に縮小している最中です。計画どおりに進まない可能性があります。
・2025年3月期は貸倒引当金26億64百万円の繰入と減損損失11億52百万円で最終赤字となりました。同じことが再び起きない保証はありません。
・本記事は特定の銘柄の売買を推奨するものではありません。私自身の保有銘柄について、投資判断の記録として書いたものです。投資の最終判断はご自身の責任でお願いします。
コメント