9月14日の夕方、保有している銘柄からお知らせが2つ、同時に出ました。業績の上方修正と、増配です。
翌15日の株価は、前日比プラス13.3%。
中本パックス(7811)という会社です。
食品のトレーやフィルム、スマートフォンや半導体まわりの機能性フィルムをつくっている大阪のメーカーで、東証スタンダード市場に上場しています。時価総額は203億円。
私が持っている高配当株のなかでは、いちばん小さい部類に入ります。
ただ、うれしいニュースのはずなのに、指標を計算し直して少し複雑な気持ちになりました。
配当を8円増やしてもらったのに、利回りは下がっていたのです。株価の方が速く上がったからです。
今回はこの会社を、増配の中身と、利回りの位置という2つの角度から見ていきます。
基本データ
| 項目 | 数値 |
|---|---|
| 証券コード | 7811 |
| 企業名 | 中本パックス株式会社 |
| 業種 | その他製品(食品・電子部品向けの機能性包装材) |
| 株価 | 2,280円 |
| 時価総額 | 約203億円 |
| 配当利回り(予想) | 3.60%(82円) |
| PER(会社予想) | 7.9倍 |
| PBR(実績) | 0.95倍 |
| EPS(予想) | 289.75円 |
| BPS(実績) | 2,400.84円 |
| 自己資本比率 | 52.0% |
| 決算期 | 2月 |
| 私の平均取得単価 | 1,901円(簿価利回り4.31%) |
PERは7.9倍、PBRは0.95倍。発表前から17%上がった後の株価でも、この水準です。
スーパーで見かけるトレーを、この会社がつくっている
創業は1941年、本社は大阪。
グラビア印刷とラミネート加工という2つの技術を軸に、用途の違う包装材を幅広くつくっている会社です。国内に6つの工場と7社の子会社、海外にも米国・中国・ベトナムに5社を持っています。グループの社員数は883名。
売上の中身はこうなっています。
| セグメント | 売上比率 | 主な中身 |
|---|---|---|
| 食品関連 | 63.7% | チーズなどの乳製品、農産向けフードパック、豆腐用包材、冷凍食品や食肉加工品の包材 |
| IT・工業材関連 | 18.8% | スマートフォンや半導体向けの機能性フィルム、自動車の内装材、製造業向けの重袋 |
| 生活資材関連 | 8.6% | 収納用品、防ダニ関連、キッチンマットなどの自社商品 |
| 建材関連 | 4.0% | 壁紙向けの印刷、表面に機能コーティングを施した建材 |
| 医療・医薬関連 | 3.1% | 貼付剤の関連資材、医療用の包装袋、病院向けの輸液関係包材 |
| その他 | 1.7% | 多層ナイロンの共押出袋、重袋、化学メーカー向けの機械販売 |
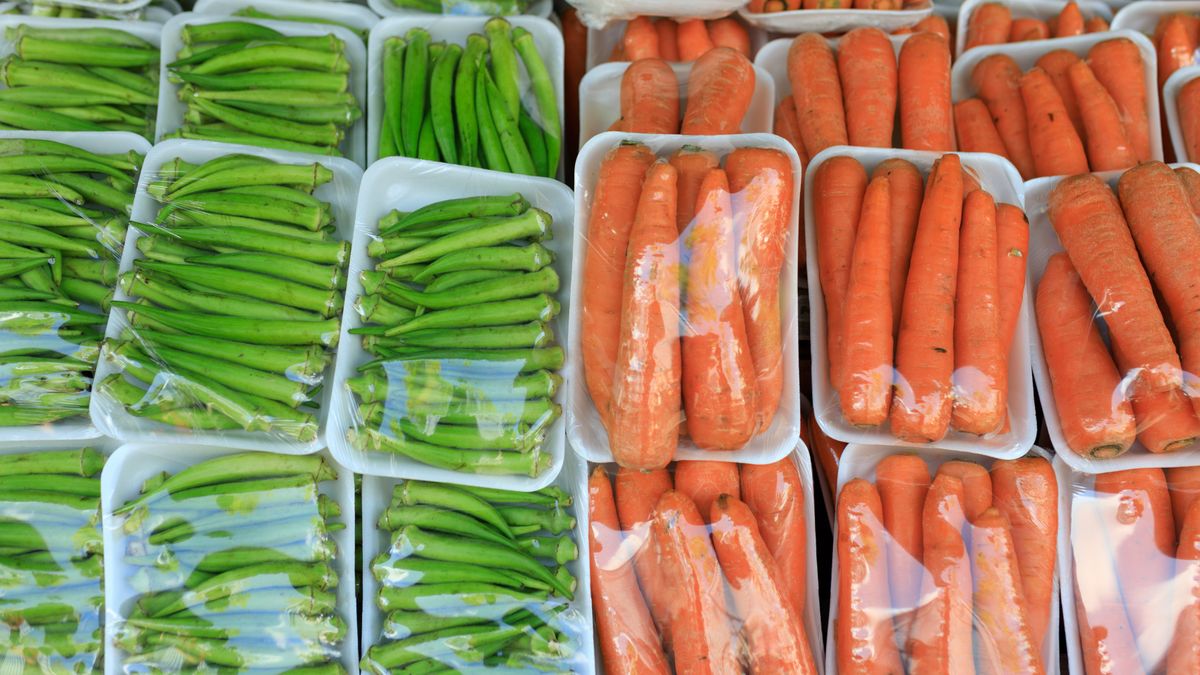
売上の6割以上が食品向けです。
スーパーの野菜売り場に積んである白いトレーや、豆腐のパック、冷凍食品の袋。ああいうものをつくっている会社だと考えると、急に身近になります。
この記事を書きながら、夕方の買い物で野菜のトレーを裏返して見てしまいました。社名は書いてありませんでしたけどね。
会社はこの構成を「全天候型経営」と呼んでいます。
食品、電子部品、生活用品、建材、医療。ジャンルをばらけさせておけば、どこか1つの業界が不調でも全体は倒れにくい、という考え方です。
実際、直近の第1四半期でも建材関連が35.8%増えた一方で、医療・医薬関連は20.1%減っています。ばらついた結果、全体では3.6%の増収に収まりました。
上方修正の中身は、値上げと半導体だった
9月14日に出た修正は、けっこうな幅でした。
| 2027年2月期(通期) | 前回予想 | 今回予想 | 増減率 |
|---|---|---|---|
| 売上高 | 520億円 | 550億円 | +5.8% |
| 営業利益 | 32.6億円 | 38.7億円 | +18.7% |
| 経常利益 | 34.5億円 | 40.0億円 | +15.9% |
| 当期純利益 | 21.8億円 | 25.6億円 | +17.5% |
| 1株当たり利益 | 246.49円 | 289.75円 | ― |
売上は5.8%しか増えていないのに、営業利益は18.7%増えています。会社が挙げた理由は3つでした。
- 原材料やインキ、溶剤のコスト上昇を、販売価格に転嫁できたこと
- 半導体や電子部品向けの受注が増え、IT・工業材分野の製品構成が利益の出る方へ変わったこと
- 生産効率の向上とインキ使用量の削減が効いたこと
売上の2割弱しかないIT・工業材が、利益を持ち上げている。
ここが中本パックスのおもしろいところです。2026年2月期で見ると、この分野は売上の18.8%を占めながら、売上総利益では24.2%を稼いでいました。逆に食品関連は、売上の63.7%に対して売上総利益は48.9%です。
食べものの包装で土台を支え、電子部品まわりで利益を伸ばす。そういう形になっています。
ただ、会社は下半期について慎重な書き方もしていました。
中東情勢の長期化で原材料やエネルギーのコストが高止まりすること、供給不安から出た前倒し受注がいずれ落ち着くこと。上半期の勢いがそのまま続く前提ではない、ということです。
売上は10期続けて増えている
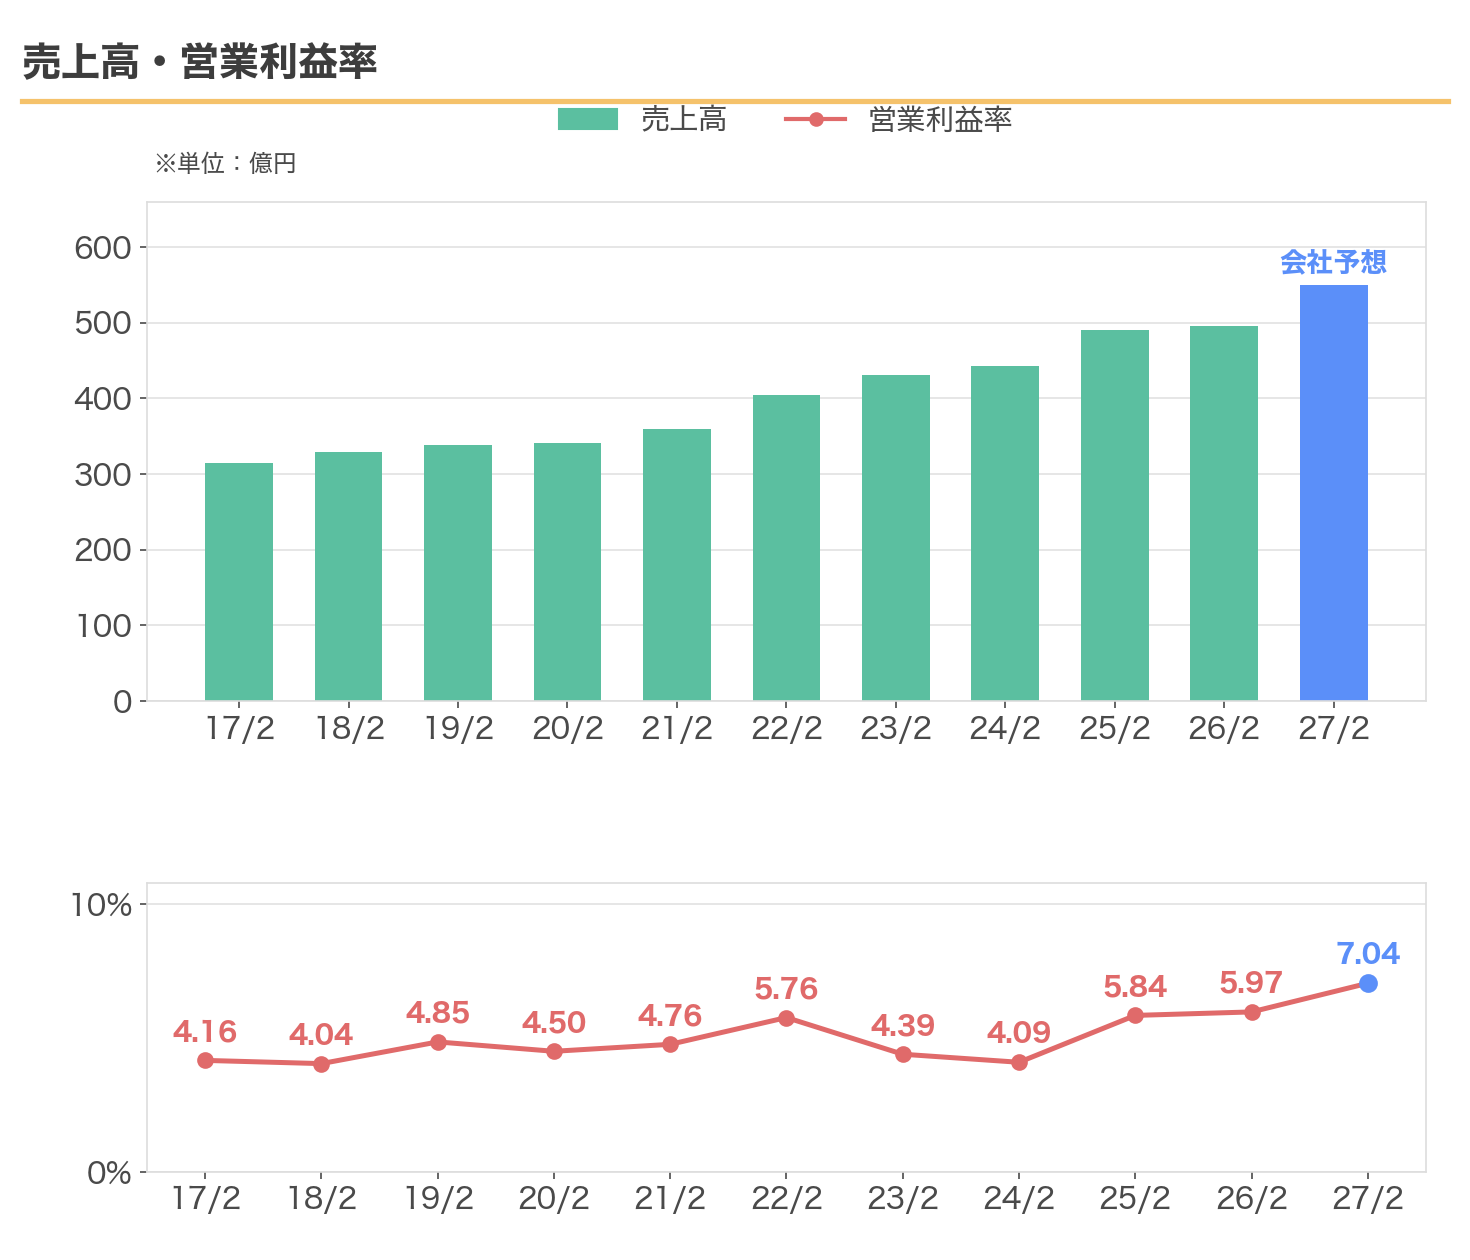
売上高は2017年2月期から2026年2月期まで、10期続けて増えました。314億円が496億円です。
増え方は派手ではありません。
1年で2倍になるような会社ではなく、毎年少しずつ積み上げるタイプです。2024年2月には中本アドバンストフィルム(旧MICS化学)を完全子会社にしていて、M&Aも成長の一部になっています。
目を引いたのは下の折れ線の方でした。
営業利益率は2024年2月期までおおむね4%台で、5%を超えたのは2022年2月期の一度だけです。それが2025年2月期に5.8%、翌期に6.0%まで上がり、今期の会社予想は7.0%になりました。
包装材は薄利になりやすい商売です。その中で利益率が3年で3ポイント近く動いたのは、値上げが通ったことと、利益の出る分野の比率が上がったことの両方だと考えられます。
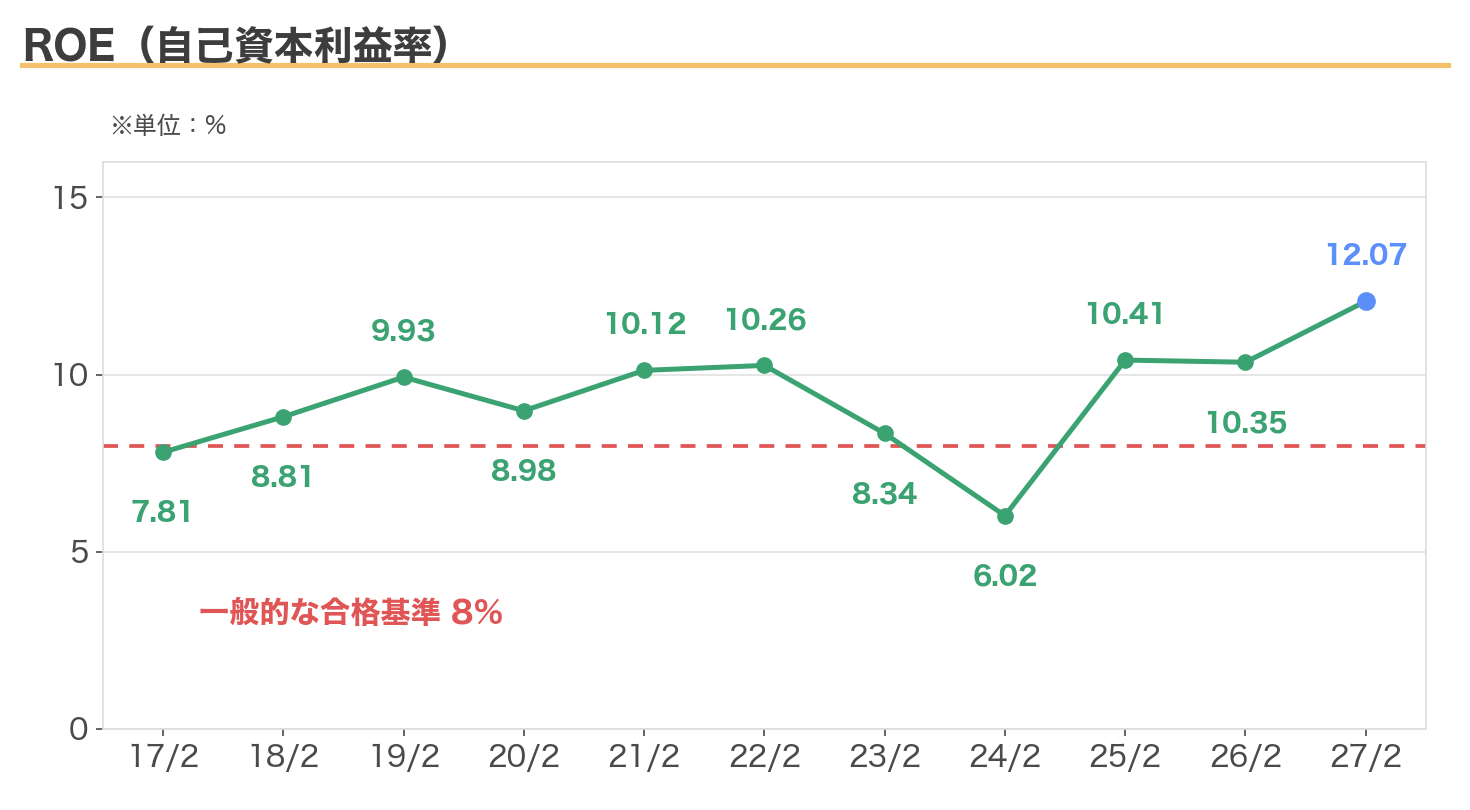
ROEは2024年2月期だけ6.02%まで落ちています。この年は経常利益が23.4億円と前の期より増えていたのに、最終利益は12.9億円から10.6億円へ減りました。営業や経常より下のところで何かがあった年です。
グラフは期末の自己資本で計算したものです。会社が決算短信に載せている期中平均ベースだと、2026年2月期は10.8%になります。直近はどちらで見ても、一般的な合格ラインとされる8%を超えています。
11年連続の累進配当
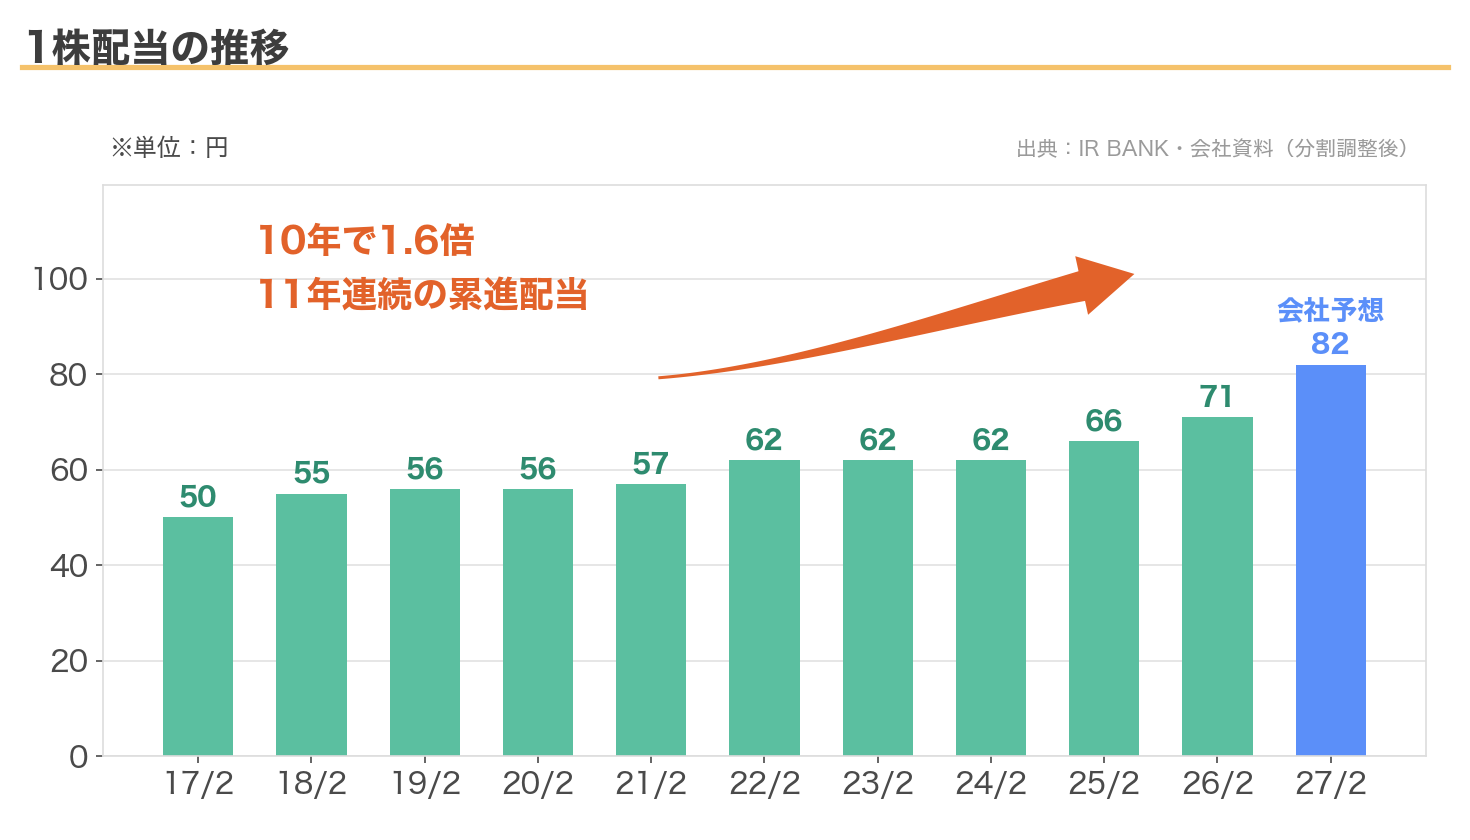
2017年2月期の50円が、今期は82円。10年で1.6倍です。
伸び幅そのものは派手ではありません。三井物産のように10年で何倍にもなる銘柄と比べると、増え方はゆっくりしています。
ただ、この11年間、1円も減っていません。
2022年2月期から2024年2月期までは62円で3年横ばいでしたが、下げてはいない。会社はこれを「累進配当」と呼んで、中期経営計画に明記しています。
累進配当というのは、減配せず、維持か増配のどちらかにするという約束です。減らさないと先に宣言してしまう分、会社にとっては重い方針になります。
| 方針 | 内容 |
|---|---|
| 累進配当(11年連続) | 中期経営計画2027に「累進配当を採用」と明記。2027年2月期で11年連続になる |
| 配当性向 30%以上 | 「配当性向30%を目安とし、安定的・継続的に実施」。資本コストの資料では30%以上と書かれている |
| 株主還元 3年で25億円 | 2027年2月期からの3年間で、成長投資180億円と並べて25億円を株主還元に配分する計画 |
| 自社株買い 直近はなし | 2025年以降、取得枠の開示はない。自己株式が増えているのは業績連動型の株式報酬信託によるもの |
| 株主優待 QUOカード | 2月末の株主に、100株以上で1,000円分、200株以上で2,000円分 |
3年で25億円という株主還元の枠は、成長投資180億円に比べるとかなり小さく見えます。この会社は、今は工場と設備にお金を使う時期だと決めているのだと思います。
配当性向は28.3%まで下がった
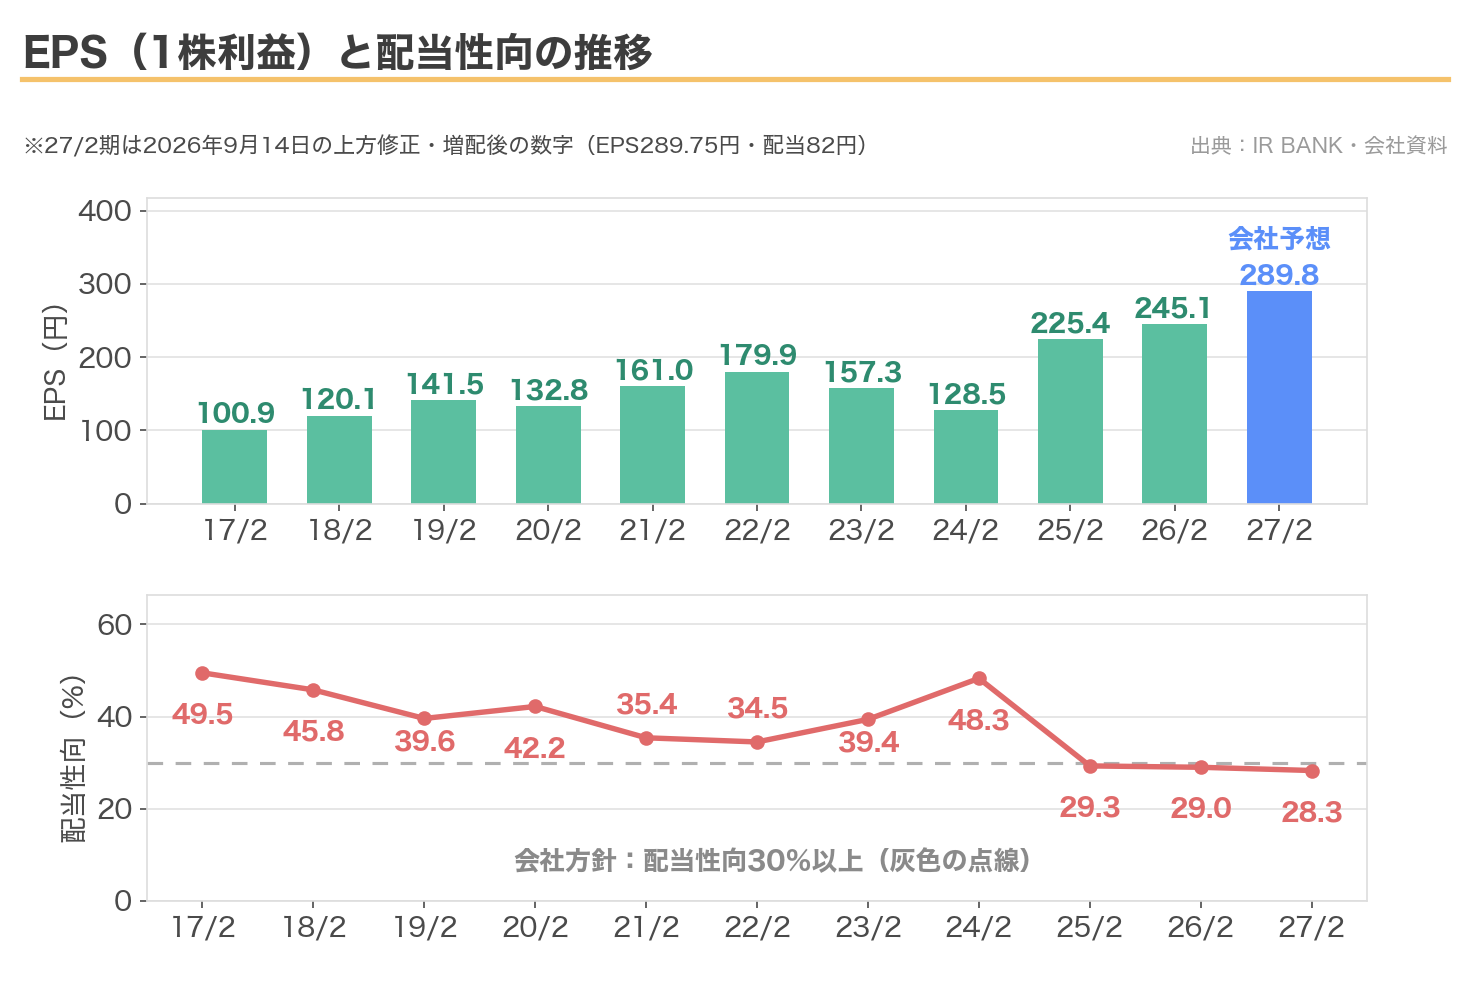
上の段がEPS、下の段が配当性向です。
2017年2月期の配当性向は49.5%でした。利益の半分を配当に回していたわけです。
それが2025年2月期に29.3%まで下がり、今期は28.3%になります。
配当を減らしたからではありません。利益の方が配当より速く増えたからです。EPSは同じ期間に100.93円から289.75円へ、2.9倍になっています。
会社の目安は30%。今期の予想はそれを下回っています。
配当を増やしたのに、まだ目安に届いていない。
私はこの1点を、今回の増配でいちばん安心した部分だと感じました。無理をして配っている数字ではないからです。
株価は6年間ほとんど動かなかった
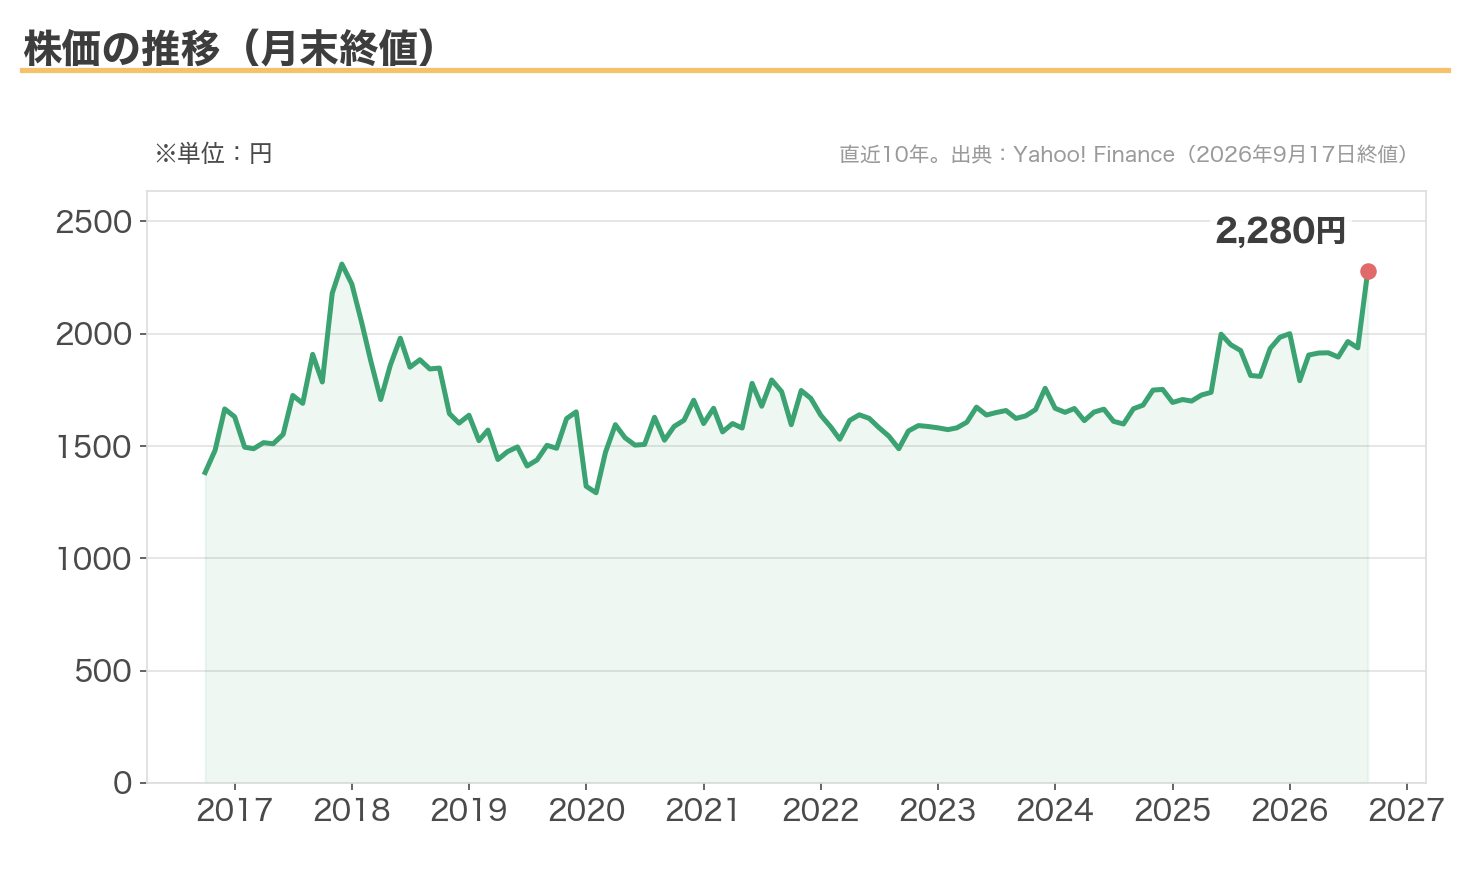
このグラフがいちばん、この会社の性格を表していると思います。
2017年末に2,300円まで上がったあと、2019年から2024年までの6年間はおおむね1,500円台から1,700円台。ほとんど動いていません。
売上も利益も配当も増え続けていた期間なのに、株価は横ばいでした。
変わったのは2025年に入ってからです。1,700円台から2,000円あたりへ上がり、そして今回の発表で2,280円まで来ました。年初来の高値です。
横ばいの株を持ち続けるのは、退屈といえば退屈です。私はそのあいだ、配当だけを見ていました。
配当利回りの推移と、今の位置
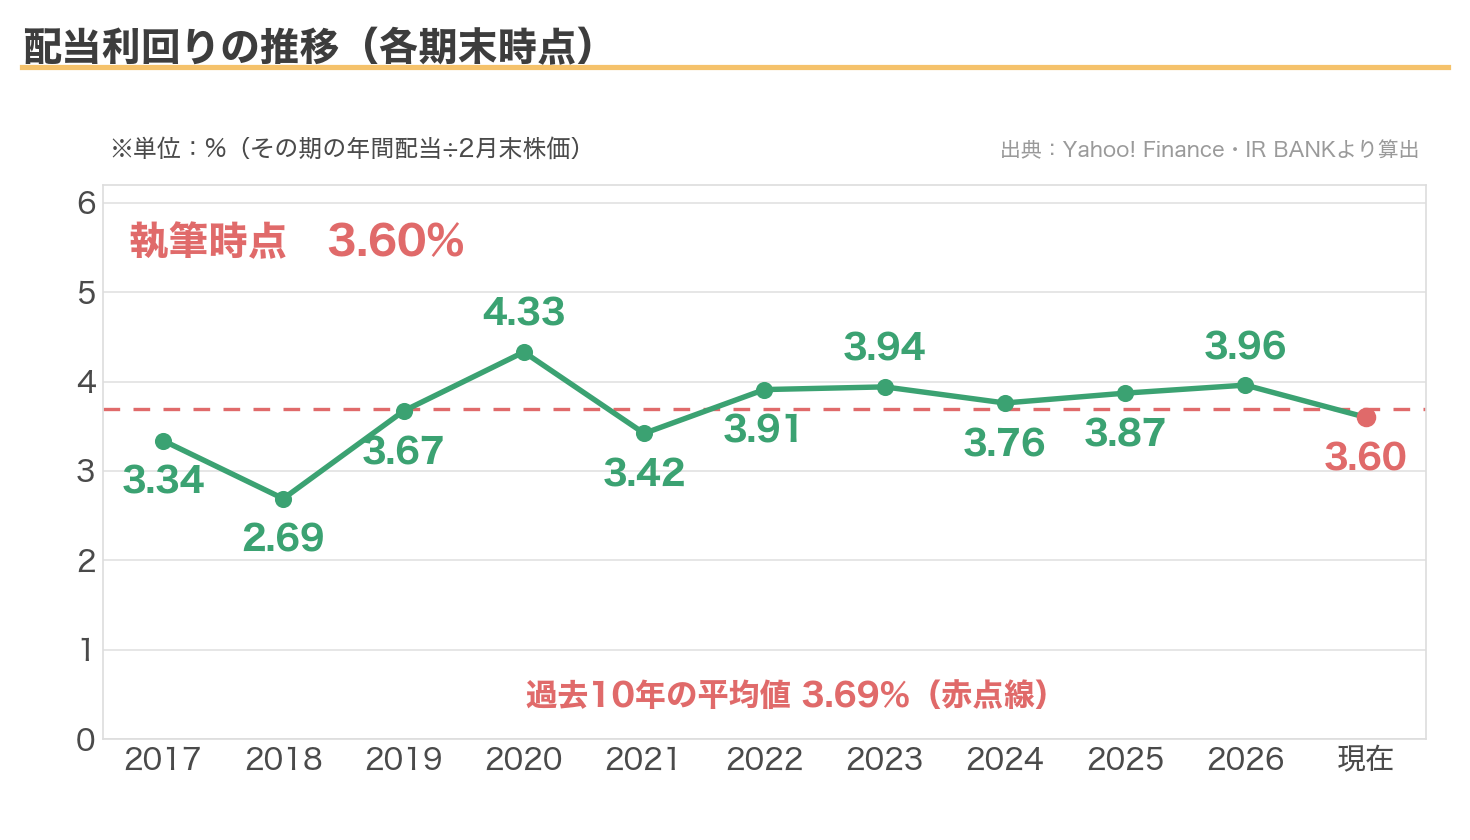
各期末(2月末)の株価で、その期の年間配当の利回りを計算したものです。過去10年の平均は3.69%でした。
そして今が3.60%。10年の平均を、わずかに下回るところまで来ました。
ここが冒頭に書いた話です。
9月14日の終値1,945円のままなら、82円の配当で利回りは4.22%になっていました。過去10年で見ても高い水準です。
ところが翌日に13.3%上がり、そこからさらに上げて、利回りは3.60%まで押し戻されました。増配の効果を、株価の上昇がそっくり飲み込んだ形です。
すでに持っている私からすれば、株価が上がるのは悪い話ではありません。含み益は20%近くになりました。
簿価利回りも、取得単価1,901円に対して82円なので4.31%に上がっています。
ただ、これから買い増そうと思っていた人には、1日で条件が変わりました。
良いニュースが出た瞬間に、その株は買いにくくなる。高配当株を買い足していくうえで、何度も味わってきたことです。
PBR1倍割れに、会社はどう答えているか
PBRが0.95倍ということは、会社が持っている純資産よりも市場のつけた値段の方が安い、という状態です。
同じような話は稲畑産業の記事でも書きました。
中本パックスは2026年4月17日に「資本コストや株価を意識した経営の実現に向けた対応」という資料を出していて、そこでこの状態を自分たちで分析しています。
- PBRは2026年2月期で0.84倍。5期続けて1倍を下回っている
- PERは8.1倍で、東証スタンダード市場の平均15倍を大きく下回る
- 株主資本コストは5〜8%程度と見ており、ROEはそれを上回って推移している
- 「当社の成長性に対する評価が低いと認識」と書いている
資本コストを上回るROEを出しているのに、PBRは1倍に届かない。会社自身がそう診断しています。
そのうえで、成長投資とM&A、株主還元の強化、IR活動の強化の3つで1倍超えを目指す、としています。
中期経営計画では2029年2月期に売上600億円・経常利益47.5億円・ROE12%以上、長期では売上700億円・ROE13%以上という目標も出しました。今期の売上予想が550億円なので、3年で600億円という目標は手が届く位置にあります。
資料のなかで印象に残ったのは、投資家との面談回数のグラフでした。
ここ数年で回数がはっきり増えています。数字の目標だけでなく、説明する回数を増やすところから始めている。派手な話ではありませんが、悪くない姿勢だと感じました。
気をつけたいところ
良いことばかり書いてきたので、引っかかっている点も4つ書いておきます。
1つ目は規模です。
時価総額203億円は、私が持っている銘柄のなかでかなり小さい方になります。売買される株数も多くないので、売りたいときに思った値段で売れるとはかぎりません。
2つ目は利益率の水準です。
7.0%まで上がったとはいえ、包装材は原材料とエネルギーの価格に業績が揺さぶられる商売です。今回の上方修正の理由が「価格転嫁」だったということは、裏を返せばコストが上がっていたということでもあります。
3つ目は、上半期の伸びに一時的なものが混ざっていることです。
会社自身が「供給不安による前倒し受注」を増収の理由に挙げ、同じ資料で「前倒し受注の落ち着き」を下半期の懸念として書いています。前借りした売上は、いつか返さなければなりません。
4つ目は、今回のニュースがきれいすぎることです。
上方修正と増配が同じ日に出て、翌日に13%上がる。こういう日の翌日に判断を変えたくなるのは、たいてい良い結果になりません。
私は買い増しも売却もしないつもりです。次に見るのは、10月13日に出る中間決算です。
まとめ
| 項目 | 評価 |
|---|---|
| 配当利回り | ○ 3.60%。過去10年の平均3.69%をやや下回る |
| 増配の継続性 | ◎ 11年連続の累進配当。この期間に減配なし |
| 配当の余力 | ◎ 配当性向28.3%。会社の目安30%を下回っている |
| 業績の安定性 | ○ 売上は10期続けて増加。用途を分散した全天候型 |
| 割安度 | ◎ PER7.9倍・PBR0.95倍。類似企業より低い |
| 財務 | ○ 自己資本比率52.0% |
| 規模と流動性 | △ 時価総額203億円。東証スタンダードの小型株 |
| 総合 | ○ 派手さはないが、配当の土台は固い |
私がこの株を持っている理由は、たぶん配当を減らさないことだけです。
株価は6年横ばいでした。配当も1年で何倍にもなったりしません。
それでも、62円で3年止まっていた時期ですら下げなかったという事実が、私にとっては数字以上の意味を持っています。配当で毎月20万円という目標に向かって積み上げていくとき、いちばん困るのは金額が後ろに戻ることだからです。
今回の増配で、その年数がまた1つ伸びました。
利回りは下がりましたが、それは持っている側にとっては悪い話ではないはずです。
そう自分に言い聞かせながら、少しだけ「発表の前日に買い増しておけばよかった」とも思っています。まあ、それが分かれば苦労はしませんね。
・本記事の株価・指標・業績・配当の数字は、2026年9月17日時点のものです。株価は同日の終値、業績と配当は9月14日に修正された会社予想に基づいています。
・次回の決算発表は2026年10月13日(中間決算)の予定です。最新の数字は必ずご自身でご確認ください。
・累進配当と配当性向30%以上は会社の方針であり、将来の配当を保証するものではありません。
・今回の上方修正には、供給不安による前倒し受注が含まれています。会社自身が「前倒し受注の落ち着き」を下半期の懸念として挙げています。
・時価総額203億円の小型株です。売買が少ない日もあるため、希望する価格で売買できない可能性があります。
・配当・EPSの過去の数字は、2018年3月1日に実施された1対2の株式分割を反映した調整後の値です。
・本記事は特定の銘柄の売買を推奨するものではありません。私自身の保有銘柄について、投資判断の記録として書いたものです。投資の最終判断はご自身の責任でお願いします。
コメント