同じ暴落でも、FIREの前と後では、生活費のまかない方が違います。
取り崩し戦略の記事では、1億円から取り崩して暮らす計画を書きました。今回は、その中でも「暴落がいつ来るか」に絞って計算します。
給料で生活費をまかなえる間は、株を売らずに回復を待ちやすくなります。FIREしたあとは、下がった相場の中でも生活費を取り崩すことになります。今回は、退職後の値動きの順番によって、残るお金がどう変わるかを試算しました。
シーケンスリスクとは
取り崩しながら暮らすときの資産は、値動きの順番にも左右されます。これをシーケンスリスク、日本語にすると「リターンの順番のリスク」といいます。
長い目で見た平均の利回りが同じでも、良い年と悪い年がどの順番で来るかによって、最後に残るお金が変わってしまう。そのリスクのことです。
とくに影響が大きいのは、資産を取り崩して暮らしているときです。つまり、FIREしたあとです。
取り崩しがあると、なぜ順番が効くのか
まず、小さな例で考えます。100万円を運用して、毎年の終わりに10万円ずつ取り崩す場合です。
| 1年目 | 2年目 | 最終残額 | |
|---|---|---|---|
| 上がってから下がる | +20%(120万円→110万円) | −20%(88万円→78万円) | 78万円 |
| 下がってから上がる | −20%(80万円→70万円) | +20%(84万円→74万円) | 74万円 |
| 取り崩さない場合 | どちらも96万円 |
取り崩さなければ、順番を入れ替えても結果は同じです。掛け算の順番を変えても、答えは変わらないからです。
取り崩すと、そうはいきません。下がった直後に取り崩すと、減った資産からさらにお金が出ていきます。その後に上がっても、上がる元の金額が小さくなっています。
これが、シーケンスリスクの仕組みです。
同じ暴落を、FIRE後のいろいろな時期に置いてみた
では、暴落が来る時期によって、どれくらい違うのか。ここからの30年の試算では、生活費を毎年の初めに取り崩します。
毎年同じように増える30年の中に、1回だけ大きな暴落を入れて計算しました。暴落は、3年続けて下がって合計55%減る形です。そのあと5年かけて、取り崩しをしない場合の株価の水準が、暴落がなかった場合と同じ水準まで回復するように設定しました(暴落前の水準の約1.3倍です)。暴落の8年間をならすと、暴落がない年と同じ利回りになるようにそろえています。
そのうえで、暴落が来る時期だけを動かしました。
株式100%の場合です。55歳の時点で株1億円。生活費は初年度400万円で、毎年2%ずつ増えます。配当は年初の株式評価額の2%として生活費に使い、足りない分を毎年の初めに株を売ってまかないます。値上がりは、暴落の8年以外は年3.15%です。細かい条件は、最後の「計算の前提」に書きました。
「退職後に暴落なし(基準)」は、1億円で退職し、その後は暴落がなく一定の値上がりが続く場合です。退職前に暴落してから回復を待つ過程そのものは、計算していません。比べているのは、この基準のケースと、退職後に暴落と回復を経験するケースです。
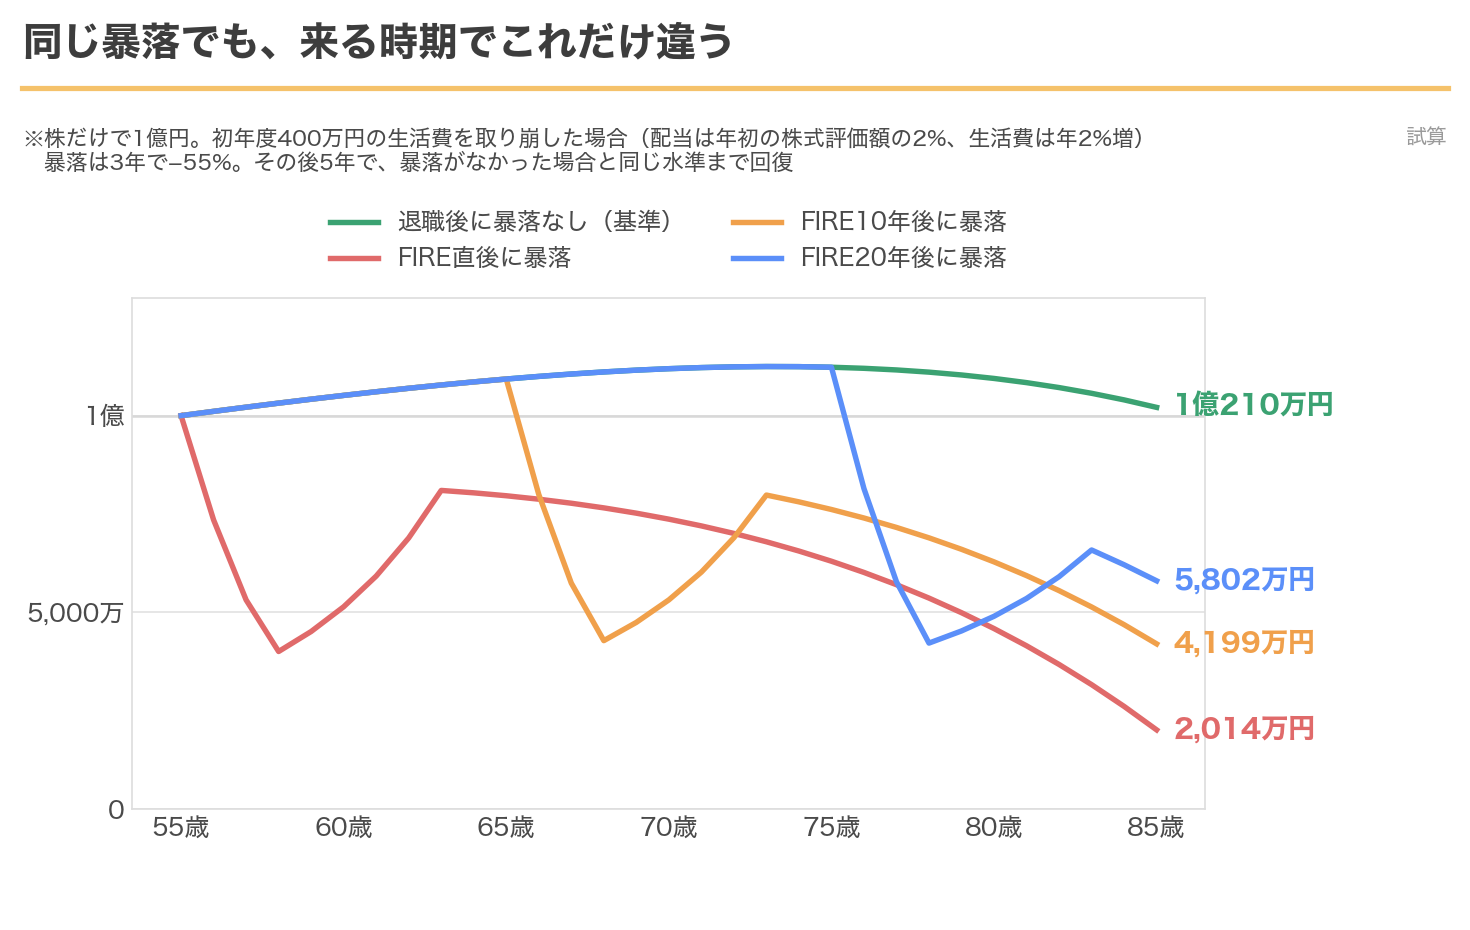
| 暴落が来た時期 | 85歳時点の資産(株だけで1億円) |
|---|---|
| 退職後に暴落なし(基準) | 1億210万円 |
| FIRE直後 | 2,014万円 |
| FIREの5年後 | 3,191万円 |
| FIREの10年後 | 4,199万円 |
| FIREの20年後 | 5,802万円 |
退職後に暴落がない場合は、85歳で約1億円が残りました。FIRE直後に暴落が来た場合は、約2,000万円でした。
FIRE後に暴落が来るケースでは、遅く来るほど、85歳時点の資産が多く残りました。
FIRE前の暴落は、待てる
差が出る理由は、暴落のときに株を売るかどうかです。
FIREする前は、給料で生活費をまかなえます。暴落しても、生活費のために株を売る必要はなく、回復を待ちやすくなります。
今回の株だけのケースでは、FIRE後は、配当で足りない生活費を株を売ってまかないます。相場が下がっていても、売る必要があります。安いときに多く売るので、そのぶん株の数が減ります。株価が戻っても、売ってしまった株は戻ってきません。
FIRE直後がいちばん厳しいのは、そのあとの年数がいちばん長いからです。減った株で、残りの30年をまかなうことになります。
開始時に現金を4割持つ場合も試算した
取り崩し戦略の記事では、株60%・現金40%で持ち、暴落時には株を売らず、現金で生活する方針を書きました。この「暴落時は現金を使う」という考え方を参考に、今回は別の取り崩しルールで試算しました。
株6,000万円・現金4,000万円の場合です。前の年に株価が下がっていたら、翌年の初めは、生活費の不足分を株ではなく現金から出します。現金には年0.5%の利息がつくものとします。株6割・現金4割は開始時だけの配分で、比率を保つための売り買いはしません。株を売って現金を補充することもしません。ただし、配当が生活費を上回った分は現金に加えます。
| 暴落が来た時期 | 株だけで1億円 | 株6,000万円・現金4,000万円 |
|---|---|---|
| 退職後に暴落なし(基準) | 1億210万円残る | 82歳で資産が底をつく |
| FIRE直後 | 2,014万円残る | 80歳で資産が底をつく |
| FIREの5年後 | 3,191万円残る | 80歳で資産が底をつく |
| FIREの10年後 | 4,199万円残る | 80歳で資産が底をつく |
| FIREの20年後 | 5,802万円残る | 82歳で資産が底をつく |
このルールでは、資産が底をつく年齢は80〜82歳でした。
ただし、この取り崩し方では、前の年に株価が上がっていれば株から売ります。暴落の年以外は毎年上がる設定なので、どのケースも75歳で株がなくなり、その後は利息のほとんどつかない現金だけで暮らす計算になっていました。20年後に暴落するケースが暴落なしと同じ結果になったのも、そのためです。
つまりこの結果は、取り崩しのルールに大きく左右されています。「現金4割では足りない」「株100%が正解」という意味ではありません。私のFIRE計画が30年もつかどうかを判定したものでもありません。
取り崩し戦略の記事でも、1億円からの取り崩しを試算していました。ただ、あの試算は、配当や年金が生活費を上回った分の扱いなど、収支のつじつまが合っていなかったため、2026年10月26日に計算と前提を見直しました。今回の試算とは取り崩し方のルールや年金の扱いも違うので、数字をそのまま比べることはできません。
補足:過去の値動きを使っても、順番で差が出た
ここまでは、暴落を1回だけ入れた仮の計算でした。補足として、過去の実際の値動きを使った試算も載せておきます。
日経平均の1996年から2025年までの、毎年の上がり下がりを使いました。「実際の順番」は、FIREした1年目に1996年の値動き、2年目に1997年の値動き…と、起きた順に当てはめた計算です。「逆の順番」は、同じ30年分を後ろから並べ、1年目に2025年の値動き、2年目に2024年の値動き…と当てはめた計算です。使っている値動きは同じで、変えたのは並べる順番だけです。条件は、現金4割の場合と同じです。
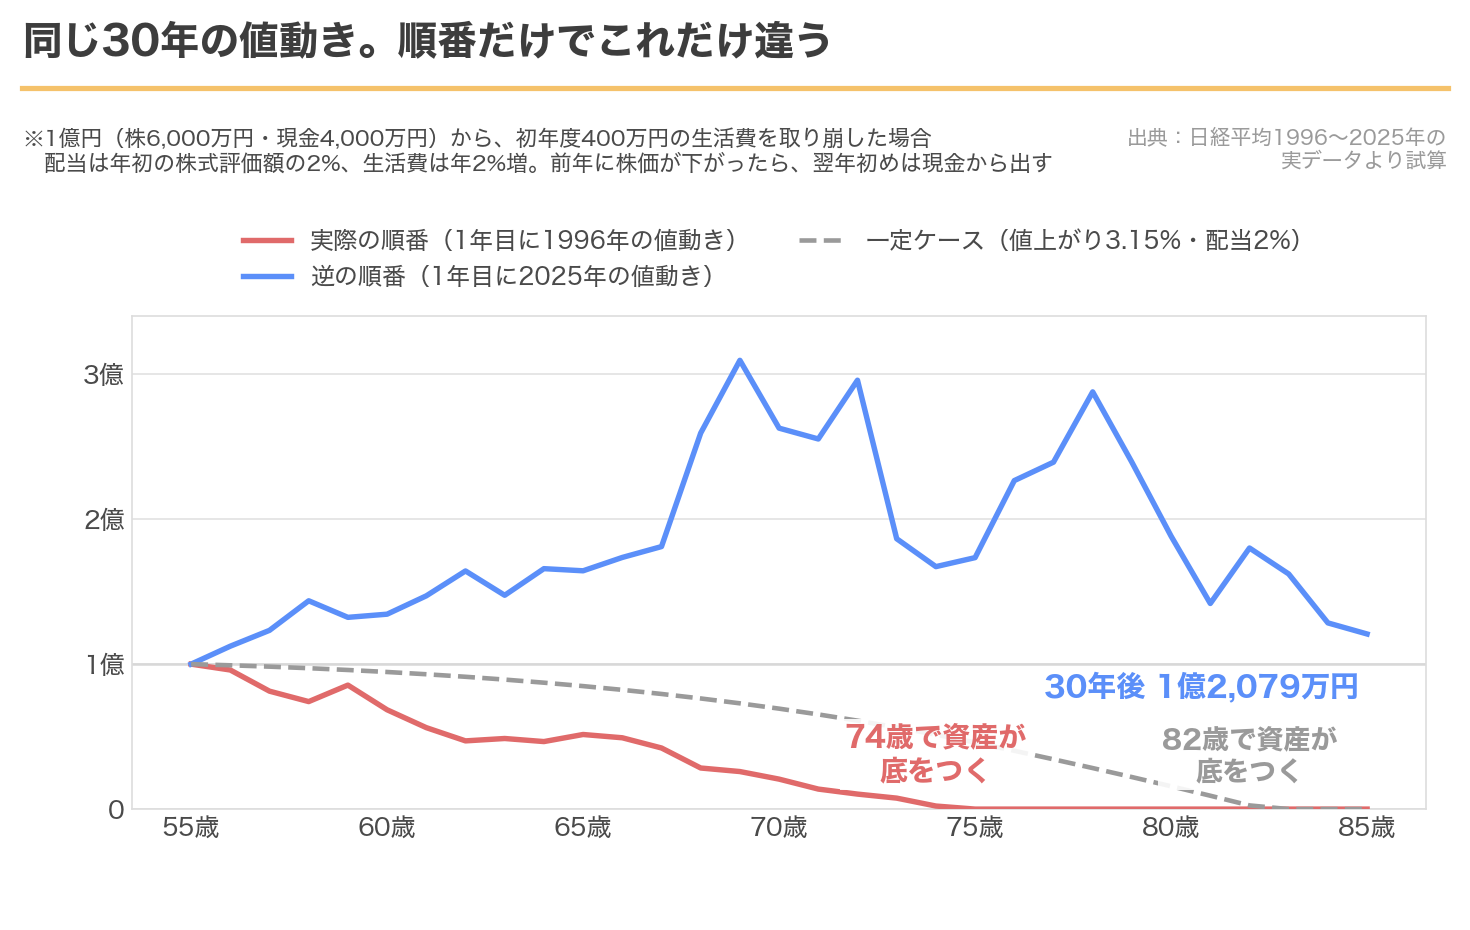
実際の順番だと、FIREしてすぐの5年で株価が3割下がり、74歳で資産が底をつきました。逆の順番だと、最初の5年で8割上がり、85歳の時点で1億2,000万円が残りました。
使った30年分の値動きは同じで、変えたのはその順番です。
私がFIRE直後の5年を気にする理由
取り崩し戦略の記事で、私はこう書いていました。
「私のFIRE計画のなかでも、最も重要な時期が55歳から60歳までの5年間です」
年金もiDeCoもまだ始まらないから、という理由でした。
今回の計算で、理由がもうひとつ分かりました。今回比べたケースでは、退職直後に暴落が来た場合に、85歳時点の資産が最も少なくなったからです。
給料で生活費をまかなえる間は、株を売らずに回復を待ちやすくなります。退職後は、その間の生活費をどこから出すかが大事になります。
FIRE後の暴落に、どう備えるか
暴落がいつ来るかは選べません。できるのは、FIRE後に暴落が来ても、株を売らずに済むようにしておくことです。私が考えているのは2つです。
1つ目は、株を売らずに使えるお金を持っておくことです。
現金や、配当月20万円の設計図で書いた配当がこれにあたります。ただ、現金をどう持つのがよいかは、取り崩し方のルールしだいで結果が変わります。今回の単純な計算では、そこまでは分かりません。
2つ目は、生活費を、最低限必要な額と、余裕があるときに使う額に分けておくことです。
生活費の記事で「1本の数字ではなく、下限と上限の幅で持つ」と書きました。暴落した年に使う額を減らせれば、売る株も減ります。
まとめ
今回の試算では、1億円で退職し、その後に暴落がない基準のケースと、FIRE直後に暴落するケースで、85歳時点の資産に大きな差が出ました。
給料で生活費をまかなえる間と、資産を取り崩して暮らす間では、同じ下落でも影響が違います。
現金を持つことには、下がったときに株を売る量を減らす役割があります。ただ、どう持てばよいかは取り崩し方のルールで結果が変わります。今回の現金4割の試算は、参考程度に見てください。
FIREのタイミングは、暴落を避けて選べるものではありません。FIRE直後に暴落が来たときに、株を売らずに済むかどうか。そこが結果を分けていました。
計算の前提
- 1億円から取り崩しを始めた場合として計算しました。この金額は取り崩し戦略の記事で置いた想定値です。「株だけ」は株1億円、「現金4割」は株6,000万円・現金4,000万円です。
- 「同じ暴落を時期を変えて置いた計算」では、暴落以外の年の値動きを年3.15%としました。日経平均の1996〜2025年の値動きを、複利でならした年率です。
- 暴落は、−25%・−25%・−20%の3年(合計−55%)と、そのあと年約23.3%(計算には丸める前の約23.28444%を使用)で5年かけて、取り崩しをしない場合の株価の水準が、暴落がなかった場合と同じ水準まで戻る形にしました。8年間をならすと、暴落がない場合と同じ利回りになります。
- 「退職後に暴落なし(基準)」は、FIRE開始時の資産を1億円とし、退職後は暴落なしとした基準のケースです。退職前の暴落、給与・積立・回復を待った期間は計算していません。
- 「実際の相場」の計算は、日経平均の1996年から2025年までの実際の年ごとの値動き(配当を含まない)を使いました。
- 配当は、その年の初めの株式評価額の2%を受け取り、生活費に使うものとしました。配当は、その年の取り崩し前の株式残高から計算します。株を売れば、そのぶん配当も減ります。配当が生活費を上回った年は、余った分を現金に加えます。実際の配当が株価と同じ割合で増減するという意味ではありません。
- 現金には年0.5%の利息が、その年の取り崩しのあとの残高に年末につくものとしました。
- 生活費は初年度400万円、以後は年2%ずつ増えるものとしました。
- 毎年の初めに「生活費−配当」の不足分を株から取り崩します。初年度は株から取り崩します。現金を持つ場合は、前の年に株価が下がっていたら、現金があるうちは現金から出します。優先する方が足りなくなったら、残りはもう一方から出します。株6割・現金4割は開始時だけの配分で、比率を保つ売り買いはしていません。株を売って現金を補充することもしていませんが、配当が生活費を上回った分は現金に加えます。
- 「85歳時点の資産」は、55歳から84歳までの30回分の年初の取り崩しと、その年の運用を終えたあとの残高です。「資産が底をつく」は、手持ちの株と現金では、その年の生活費を全部は出せなくなったことを指します。
- 税金と社会保険料は含んでいません。FIRE初年度の記事で書いたとおり、実際にはここに別の負担が乗ります。年金は含めていません。iDeCoは1億円に含まれるものとし、受け取りを別の収入としては足していません。iDeCoのお金を60歳まで引き出せない点は、計算に入れていません。
- 暴落の時期による違いを見るために単純化した試算です。私のFIRE計画が30年もつかどうかを判定したものではありません。過去の値動きが、これから同じように起きるという意味でもありません。
コメント