FIREの計画は、資産の金額から考え始めることが多いと思います。
1億円あればいける。5,000万円では足りない。4%ルールで年400万円。
私もそうでした。
ただ、どの計算も出発点は同じところにあります。1年にいくら使うかです。
ここを間違えると、資産がいくらあっても計画は成り立ちません。4%ルールも、取り崩し表も、配当の目標額も、全部この数字の上に載っています。
そこで、12か月分の家計簿を開いて数えてみました。
見積もりの内側には、収まっていた
取り崩し戦略の記事で、私はFIRE後の支出を年400万円と置きました。余裕を持たせた数字のつもりでした。
直近12か月(2025年9月〜2026年8月)の実額を合計したところ、この400万円の内側に収まっていました。
正直なところ、少しほっとしました。
ただ、この「収まっていた」で安心してはいけない、というのが今回の話です。
平均で計画を立てると、足りない月が来る
最初に気づいたのは、月ごとの振れ幅でした。
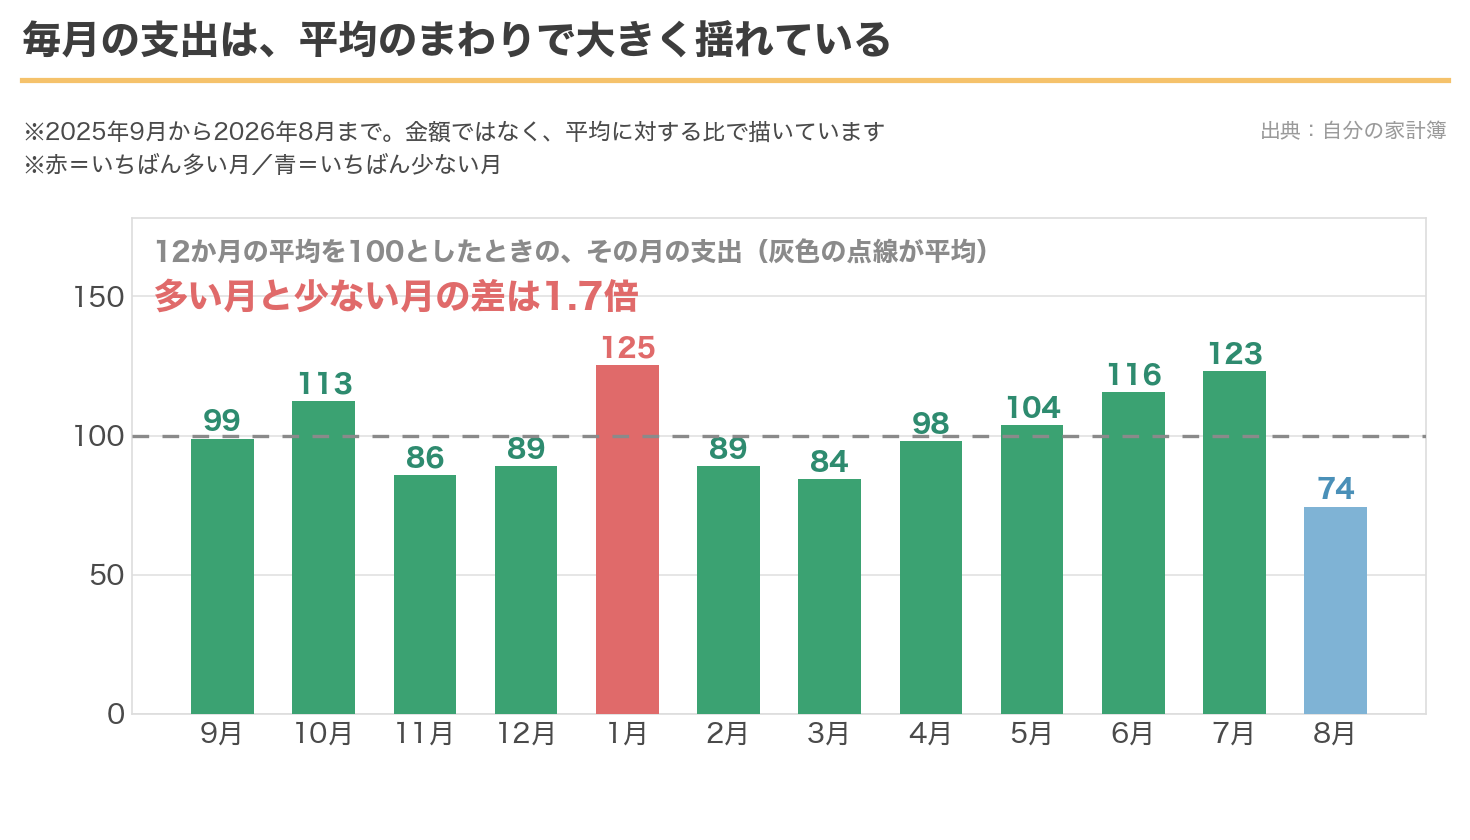
12か月の平均を100とすると、いちばん少ない月が74、いちばん多い月が125でした。
多い月と少ない月で、1.7倍の開きがあります。
家賃や水道光熱費、通信費のように毎月ほとんど動かないものがある一方で、月によって倍以上に膨らむものもあります。全体をならすと、これだけの差になります。
働いているあいだは、これでも困りません。毎月決まった額が入ってくるので、多い月は貯蓄が減るだけで済みます。
FIRE後は、そうはいきません。
平均の額を基準に取り崩しの計画を立てると、125の月には足りません。足りない分は、株を売って埋めることになります。
そして、そういう月ほど相場が下がっているときに来る、というのが厄介なところです。安いときに多く売る形になります。
生活費は、ひとつの数字ではなく幅で持たないといけない、ということです。
家計簿に出てこない支出が、3つある
もっと大事なことに気づいたのは、内訳を眺めていたときでした。
家計簿に記録されている支出が、そのままFIRE後の生活費になるわけではありません。いまの記録には表れないのに、FIRE後の生活費を動かすものがあります。
私の場合、3つありました。
1つ目は、給与から天引きされているお金
健康保険料、年金の掛金、所得税、住民税。
これらは給与から先に引かれて、手取りになってから口座に入ります。だから家計簿の支出欄には、ほとんど出てきません。12か月分を数えても、税と社会保障の項目は全体の1.3%しかありませんでした。
払っていないのではなく、見えていないだけです。
FIRE後は、これが全部自分で払うものに変わります。国民健康保険料も、国民年金も、前年の所得にかかる住民税も、納付書で来ます。
FIRE初年度が一番きつい理由の記事で書いたとおり、辞めた翌年がいちばん重くなります。
家計簿だけを見ていると、この塊がまるごと抜け落ちます。
2つ目は、暮らし方が変わると増える費目
家計簿に並んでいるのは、いまの暮らしの数字です。
家賃も、水道光熱費も、住む場所が変わればそのまま変わります。いちばん大きく効いてくるのが、ここです。
住み替えの記事では、引っ越した場合に月8万円ほど負担が増える計算を書きました。年にすると96万円です。
年400万円の見積もりに、これがそのまま乗ります。
つまりいまの家計簿は、いまの暮らしの家計簿でしかないということです。住まいが変われば、この土台ごと積み直しになります。
3つ目は、時間が増えると増えるお金
ここがいちばん、私に刺さりました。
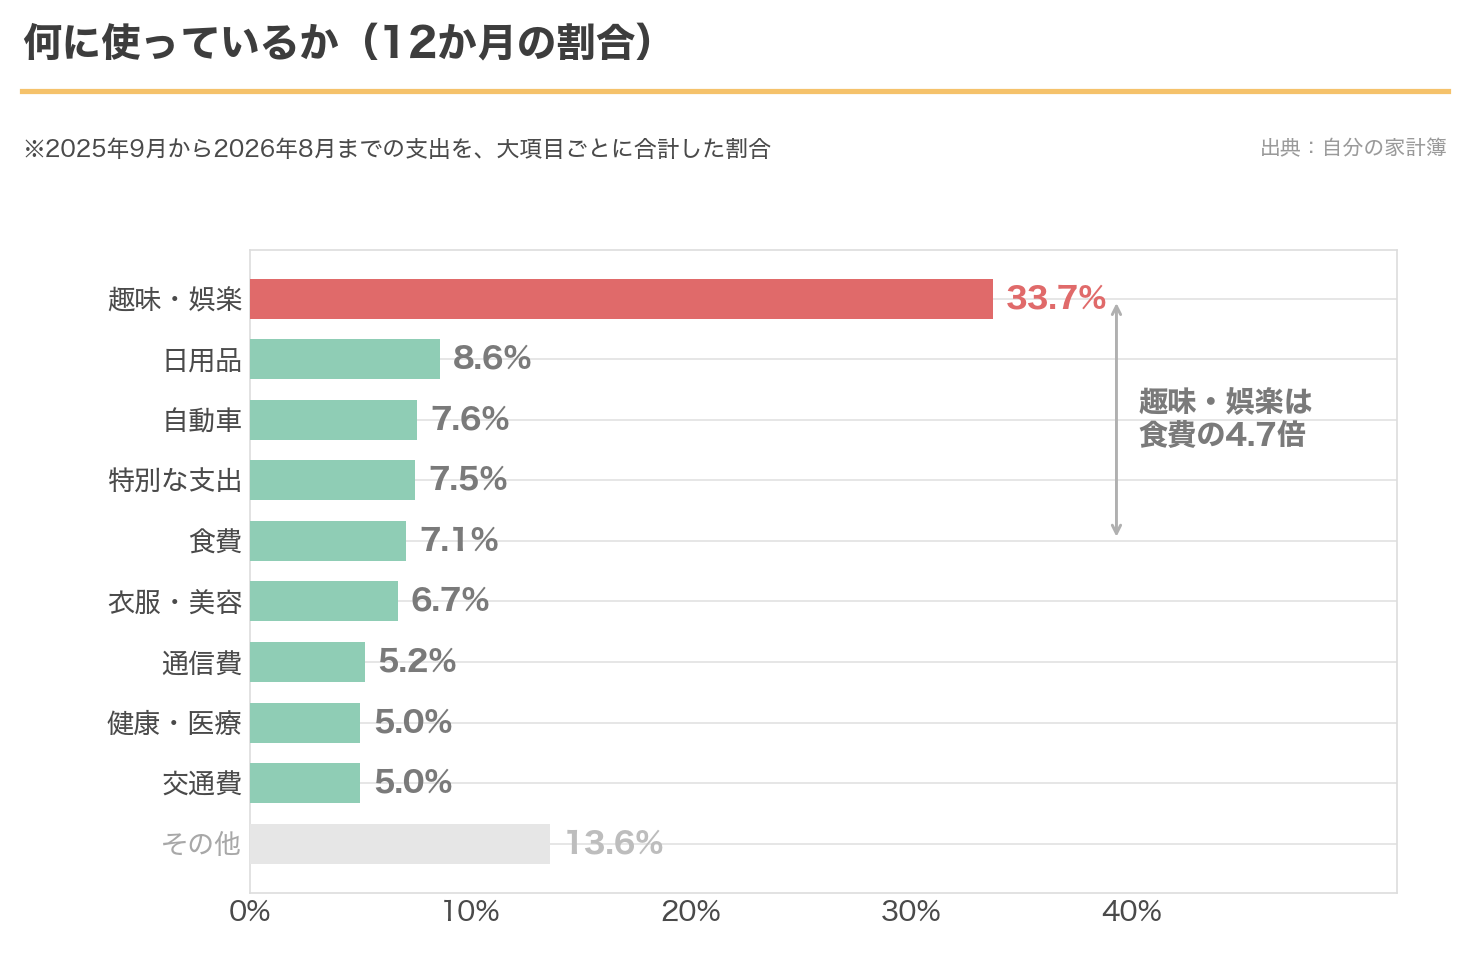
大項目ごとに12か月を合計すると、いちばん大きかったのは趣味・娯楽で、全体の33.7%でした。
食費の4倍以上あります。
中身の大半はゴルフです。このブログの読者の方なら、驚かないと思います。
FIRE後の生活費を考えるとき、多くの人は「支出は減る」と見積もります。通勤がなくなり、仕事の付き合いが減り、スーツも買わなくなる。たしかにそのとおりです。
ただ、趣味だけは逆に動きます。
働いていないということは、平日にラウンドできるということです。行けるようになったから行かない、という人はたぶんいません。
支出の3分の1を占めている費目が、FIRE後に増える側にある。これは、見積もりの立て方を変えないといけない事実だと思いました。
見積もりを、置き直してみる
3つを並べると、こうなります。
| 家計簿に出てこないもの | FIRE後はどうなるか |
|---|---|
| 社会保険料・税金 | 給与天引きから、自分で納付に変わる。辞めた翌年がいちばん重い |
| 家賃・水道光熱費 | 住む場所が変われば、そのまま変わる。住み替えなら月8万円ほど増える |
| 趣味にかかるお金 | 時間が増える分、減るどころか増える可能性が高い |
いずれも、いまの家計簿の数字には含まれていません。
こうして見ると、「年400万円の内側に収まっていた」という安心は、ずいぶん頼りないものでした。
収まっていたのは、3つが抜けた状態の数字だったからです。
だからといって、見積もりを800万円に引き上げるつもりはありません。それをやると、今度はいつまでも辞められなくなります。使えない病の裏返しです。
やろうと思っているのは、3つです。
- 生活費は1本の数字ではなく、下限と上限の幅で持つ
- 社会保険料と住民税は、生活費とは別枠で積んでおく
- 趣味は削る前提で計算しない。削らないために働いてきたので
幅で持つ、というのは具体的にはこういうことです。
下限は、何もしなくても出ていく額です。家賃、水道光熱費、食費、通信費、保険、そして社会保険料。ここは削れません。
上限は、いまと同じようにゴルフに行き、いまと同じように暮らした場合の額です。
この2つの間のどこで暮らすかは、そのときの相場と資産額で決めればいい。決めなければいけないのは金額ではなく、上限と下限のあいだで動ける仕組みを作っておくことだと思うようになりました。
下がった年は下限に寄せる。上がった年は上限まで使う。取り崩し戦略で書いたバッファーの考え方と、同じことを支出の側でやるだけです。
配当月20万円の設計図で「月20万円あれば、生活の土台がまるごと覆える」と書きました。これは今も変わりません。
ただし土台は土台であって、いまの暮らしぶりをそのまま続ける額ではない、ということがはっきりしました。
まとめ
FIREの計画は、資産の額ではなく生活費から壊れます。
そして生活費は、家計簿を開けば分かるものだと思っていました。実際に開いてみると、家計簿に書いていないものの方が、判断を左右していました。
資産がいくらあれば足りるかを計算する前に、1年にいくら使うのかを数える。数えたうえで、そこに何が入っていないかを確かめる。
順番としては、たぶんこちらが先です。
計算の前提
- 集計期間は2025年9月から2026年8月までの12か月です。
- マネーフォワードの家計簿から、口座間の振替と収入を除いた支出だけを集計しました。
- グラフは金額ではなく、平均に対する比と、大項目ごとの割合で描いています。
- 社会保険料と税金の大半は給与から天引きされているため、この集計には含まれていません。
- カードの引き落としなど、中身まで分からない支出は「その他」に入れています(全体の9.3%)。この分を除くと、趣味・娯楽の割合は37.2%になります。
コメント