PBR0.81倍。配当利回り3.88%。
自転車専門店「サイクルベースあさひ」を運営する、あさひ(3333)の今の数字です。
この会社は株主優待をやめ、2024年2月期から配当による還元を中心とする方針に切り替えました。1株配当は28円から45円、その翌期に50円になりました。
ただ、利益の方は伸び悩んでいます。
基本データ
| 項目 | 数値 |
|---|---|
| 証券コード | 3333 |
| 企業名 | 株式会社あさひ |
| 業種 | 小売業(自転車専門店「サイクルベースあさひ」) |
| 株価 | 1,289円 |
| 時価総額 | 約338億円 |
| 配当利回り(予想) | 3.88%(50円) |
| PER(会社予想) | 12.30倍 |
| PBR(実績) | 0.81倍 |
| EPS(予想) | 104.83円 |
| BPS(実績) | 1,599.03円 |
| 自己資本比率 | 73.5% |
| 決算期 | 2月(2月20日) |
| 私の平均取得単価 | 1,381円(簿価利回り3.62%) |
自己資本比率は73.5%。中間期末の貸借対照表に借入金の項目はなく、現金及び預金は153億円ありました。
株価は、1株あたりの純資産(1,599円)より2割ほど安い水準です。
全国560店の自転車専門店
本社は大阪市。東証プライム市場に上場しています。
始まりは1949年、子ども用の玩具をつくる「旭玩具製作所」でした。自転車専門店を開いたのは1975年です。
2026年9月20日時点の店舗数は、直営店541店とFC店19店のあわせて560店。ネット通販も持っていて、2026年2月期は小売の売上の18.0%がECでした。
決算書の区分は「自転車事業」の1つだけです。そこで、品目別の売上で中身を見てみます。
| 品目 | 売上比率 | 主な中身 |
|---|---|---|
| 電動アシスト自転車 | 30.2% | 自社ブランド「エナシス」など |
| パーツ・その他 | 29.6% | 部品・用品、修理・点検など |
| 一般車 | 15.3% | 通勤・通学や買い物用の自転車 |
| スポーツ車 | 12.1% | クロスバイク・ロードバイクなど |
| 子供車 | 10.0% | 幼児車・ジュニア車 |
| その他自転車 | 2.8% | 上記以外の自転車 |
いちばん大きいのは電動アシスト自転車で、売上の3割。
自社で企画した「あさひブランド」の商品が売上の47.4%を占めていて、会社はこれを、企画から販売まで自分たちで手がけるSPAという形だと説明しています。会社の推定では、国内で売れる自転車のおよそ4台に1台(25%)があさひで売れています。
新車は伸びず、修理とパーツが伸びている
中間期(2026年2月21日〜8月20日)の品目別の売上を見ると、流れがはっきり出ていました。
新車の売上は前年同期比1.0%減。電動アシスト自転車は3.2%増えましたが、新車全体では減っています。
一方で、パーツ・サービスは4.3%増、周辺事業は8.3%増でした。洗車サービスの件数は前年同期の4.5倍になったそうです。
会社は決算短信で、電動アシスト自転車への移行で買い替えの間隔が長くなっていること、物価高で新車の買い替え需要が低調なことを挙げています。そのうえで、修理やメンテナンスをしながら1台を長く使う傾向が一層強まったと書いています。
2026年4月に始まった中期経営計画「VISION2028」も、新車販売だけに頼らない形を掲げています。中古の自転車を買い取って整備し直す「リユース」や、修理・点検で店に来てもらう仕組みに力を入れる計画です。
自転車は、買ったあとも空気入れやブレーキの調整で店に通う乗り物です。このあたりは、車の整備で店に通うのと少し似ているかもしれません。
売上は9年で1.6倍、営業利益率は4.8%まで低下
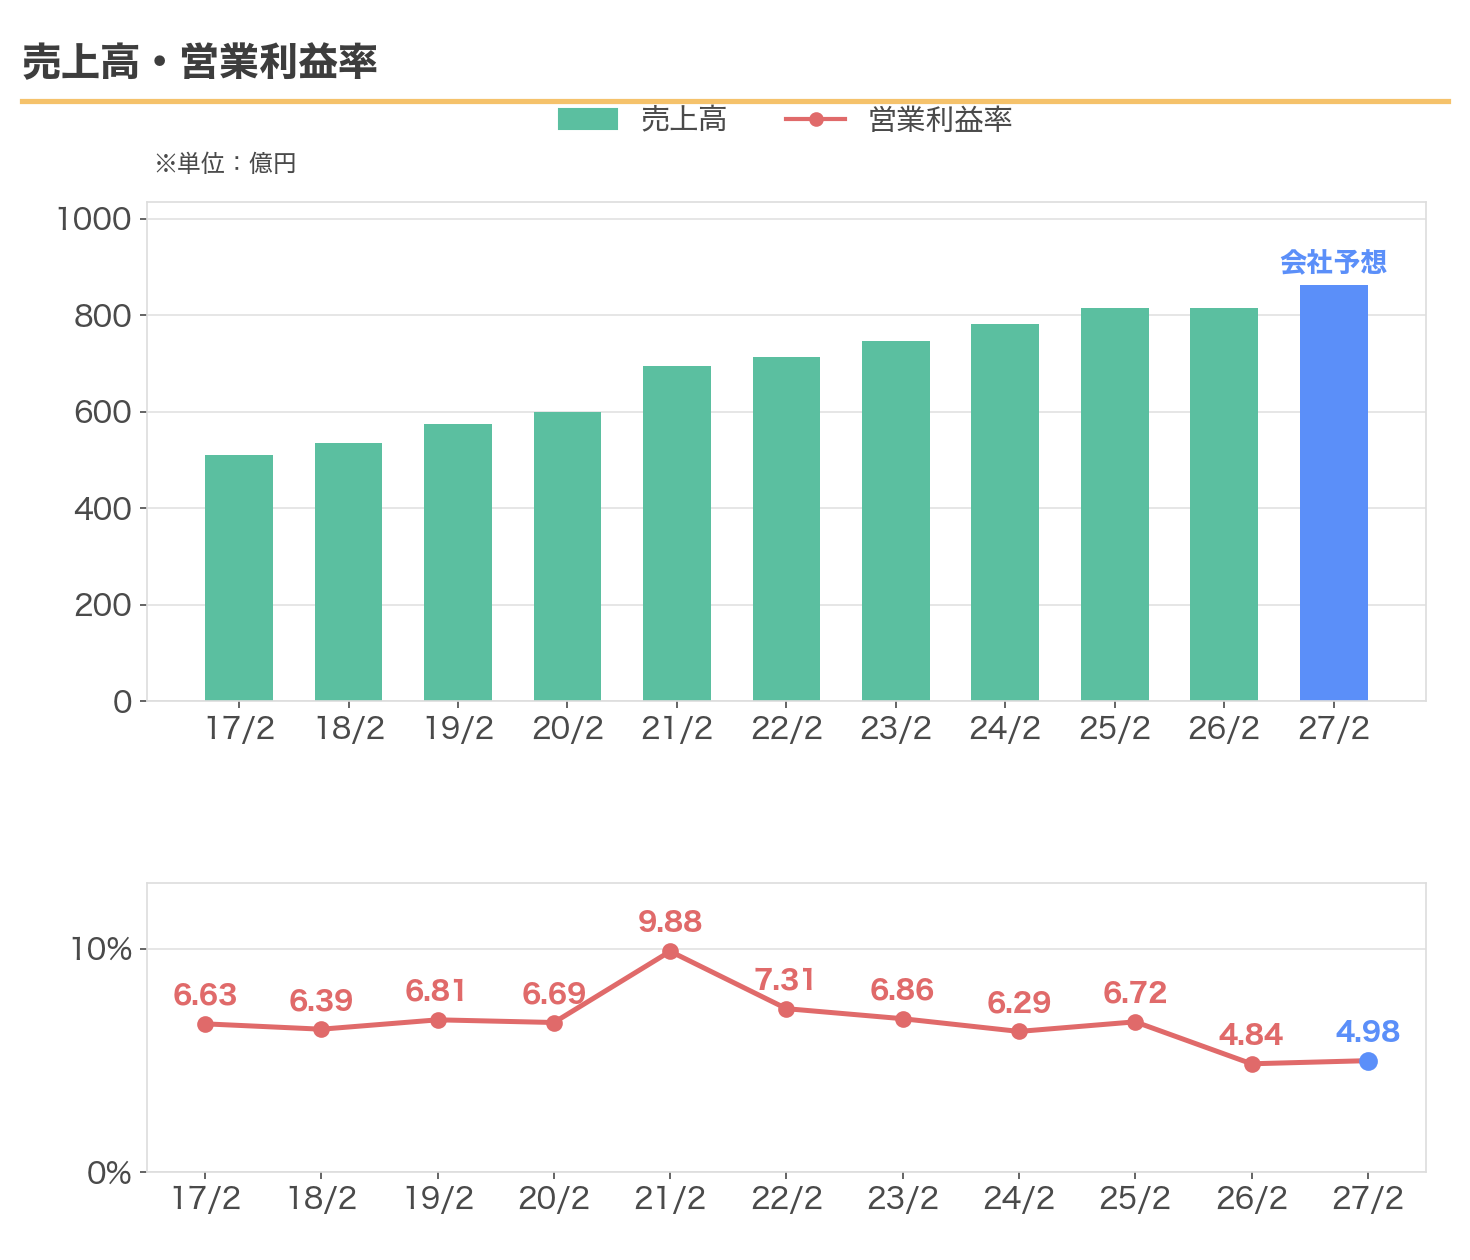
売上は2017年2月期の511億円から、2026年2月期の814億円へ。9年で約1.6倍です。2026年2月期は前の期より0.3%減って、わずかに減収になりました。
気になるのは下の折れ線です。
営業利益率は長く6%台で推移していましたが、2026年2月期は4.84%まで下がりました。営業利益は54.9億円から39.4億円へ、28.2%減っています。
前の期と比べると、売上は813.74億円で0.3%減。売上総利益率は47.5%から47.7%へ少し上がりました。減益の中身は販管費で、売上に対する比率が40.8%から42.8%に上がっています。会社は賃上げ、新しい店の固定費、基幹システムの入れ替えを挙げています。
計画との比較は、また別の話です。この期は途中で業績予想を下方修正していて、修正後の計画は売上810億円・営業利益42.3億円でした。売上はこれを上回りましたが、営業利益は約2.9億円届きませんでした。
その理由として会社が挙げたのは2つです。販売施策の影響と、利益率の低い電動アシスト自転車の販売比率が上がったことで、売上総利益率が計画を下回ったこと。もうひとつは、固定費の比率が高く、販管費を短い期間で大きく削れなかったことです(2026年2月期 決算説明資料)。
突き出ている2021年2月期の9.88%は、営業利益が68.6億円と過去最高だった期です。
今期(2027年2月期)の会社予想は、売上863億円・営業利益43億円。営業利益率は4.98%で、前の期より少しだけ戻る計画です。
ROEは5.7%。会社は10%以上を目指す
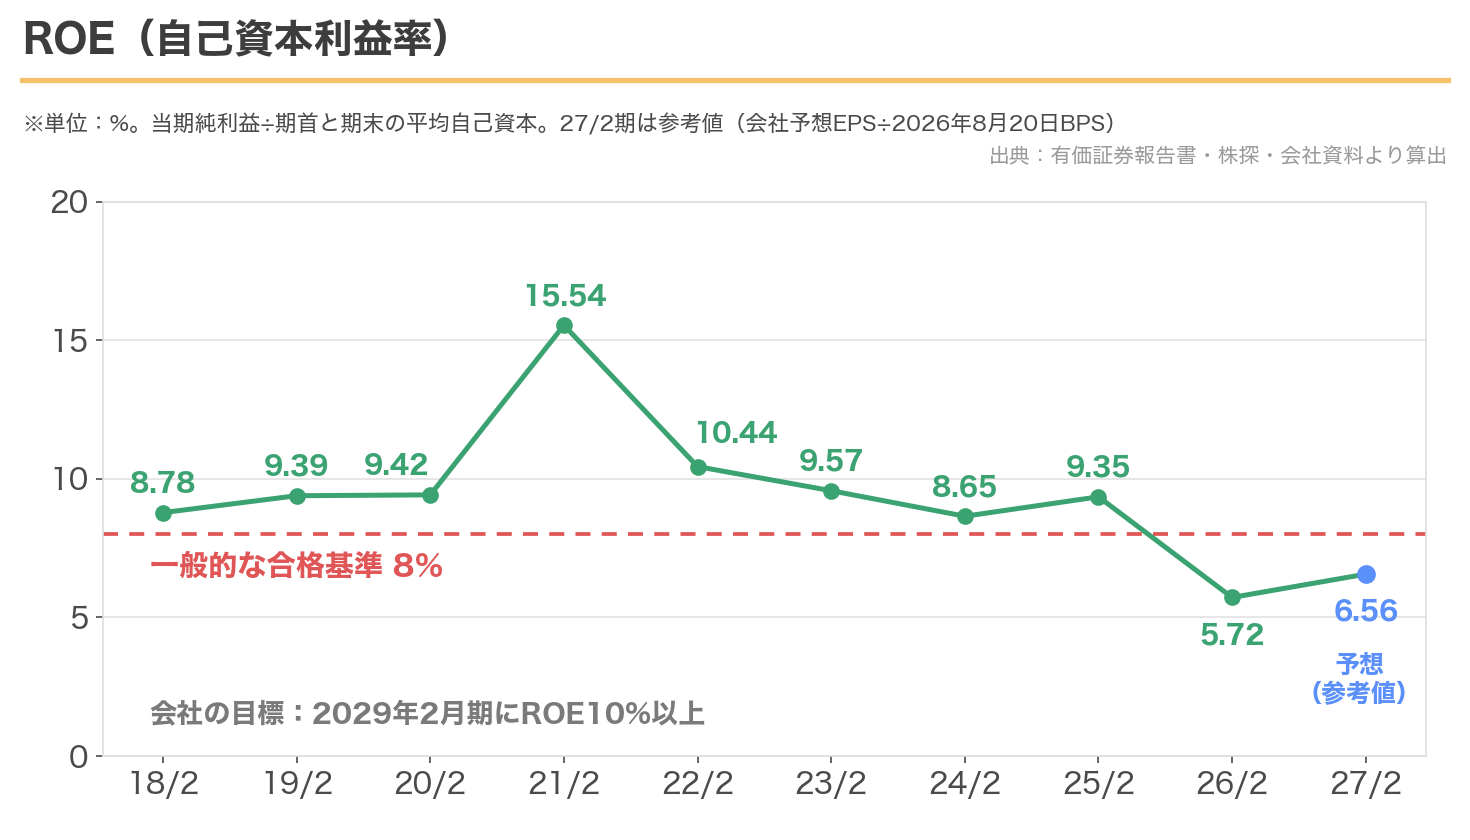
ROE(純資産に対する利益の割合)は、2021年2月期の15.54%を除けば、2025年2月期まで8〜10%台で推移していました。
それが2026年2月期は5.72%。一般的な合格ラインとされる8%を下回りました。
グラフの右端の6.56%は、会社予想のEPSを2026年8月20日時点のBPSで割った参考値です。実績のROE(5.72%)は期首と期末の平均自己資本で割っているので、分母の時点が異なります。
会社自身も、この点を課題として書いています。中期経営計画の資料では、資本コスト(株主が求めるリターン)を7〜8%程度と見積もり、26年2月期のROEはそれを下回ったと認めています。PBRが近年1倍を割っていることにも触れ、早期のPBR1倍超えを目指すとしました。
目標は、2029年2月期にROE10%以上、営業利益85億円。2026年2月期の39億円から見ると、2倍以上にする計画です。
配当は10年で3.6倍。ただし直近は50円が続く
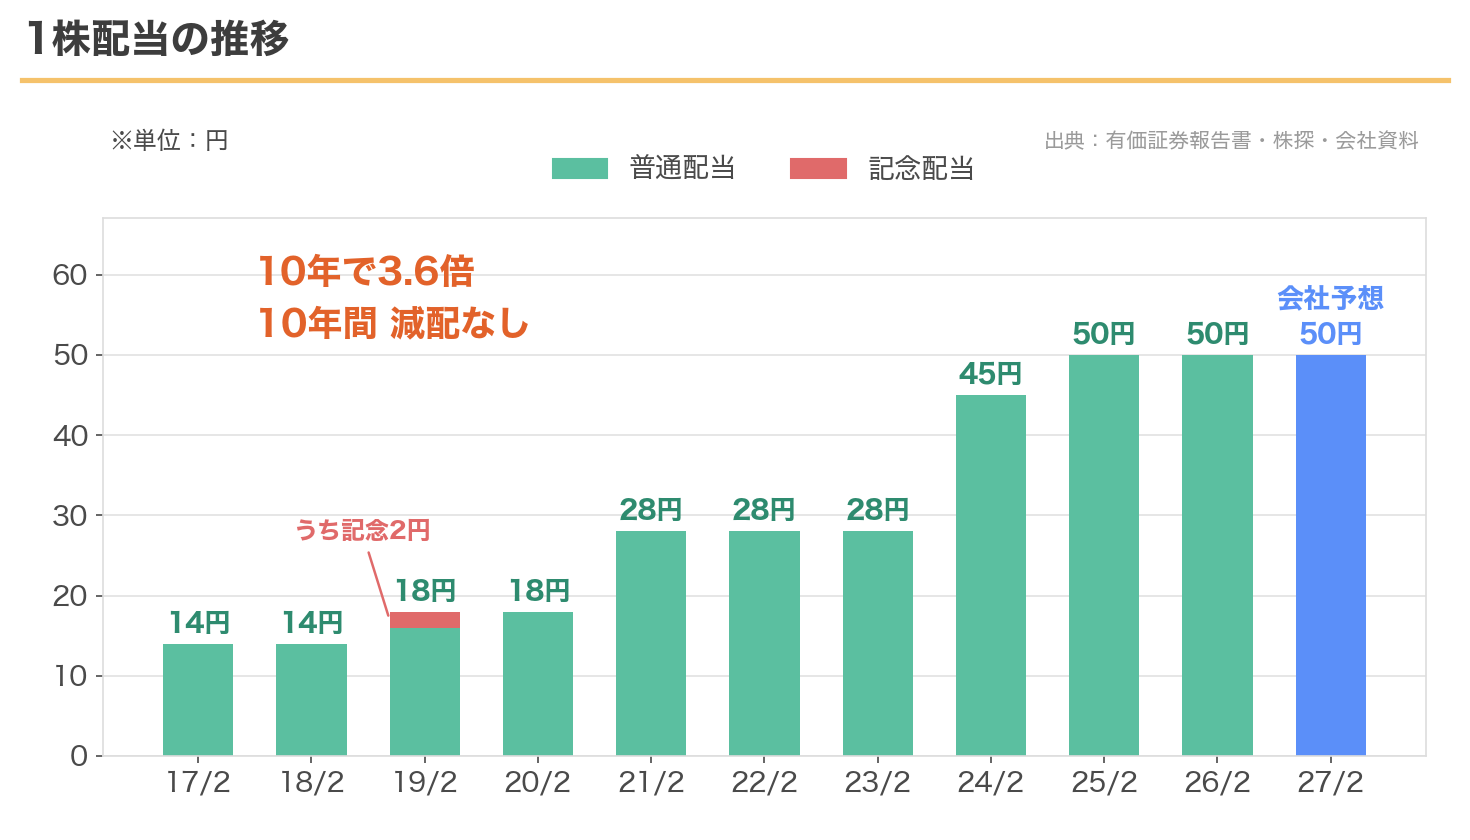
1株配当は、2017年2月期の14円から、今期予想の50円へ。10年で約3.6倍です。グラフの範囲で、配当が前の期より減った年はありません。
2019年2月期の18円には、創業70周年の記念配当2円が入っています。翌期の18円は普通配当だけなので、記念配当がなくなっても配当は減りませんでした。
ただ、増え方は階段状です。グラフの範囲では14円が2期、18円が2期、28円が3期と、据え置きの期間が長い会社です。
50円も、実績では2025年2月期と2026年2月期の2期。今期予想を含めると3期続く見込みです。連続増配の銘柄ではないので、グラフに右肩上がりの矢印は付けていません。MS-Japanと同じ扱いです。
それに、28円から45円への大きな増配は、利益が伸びたからではありません。次の節で書く、方針の変更によるものです。
優待をやめて、配当に一本化した
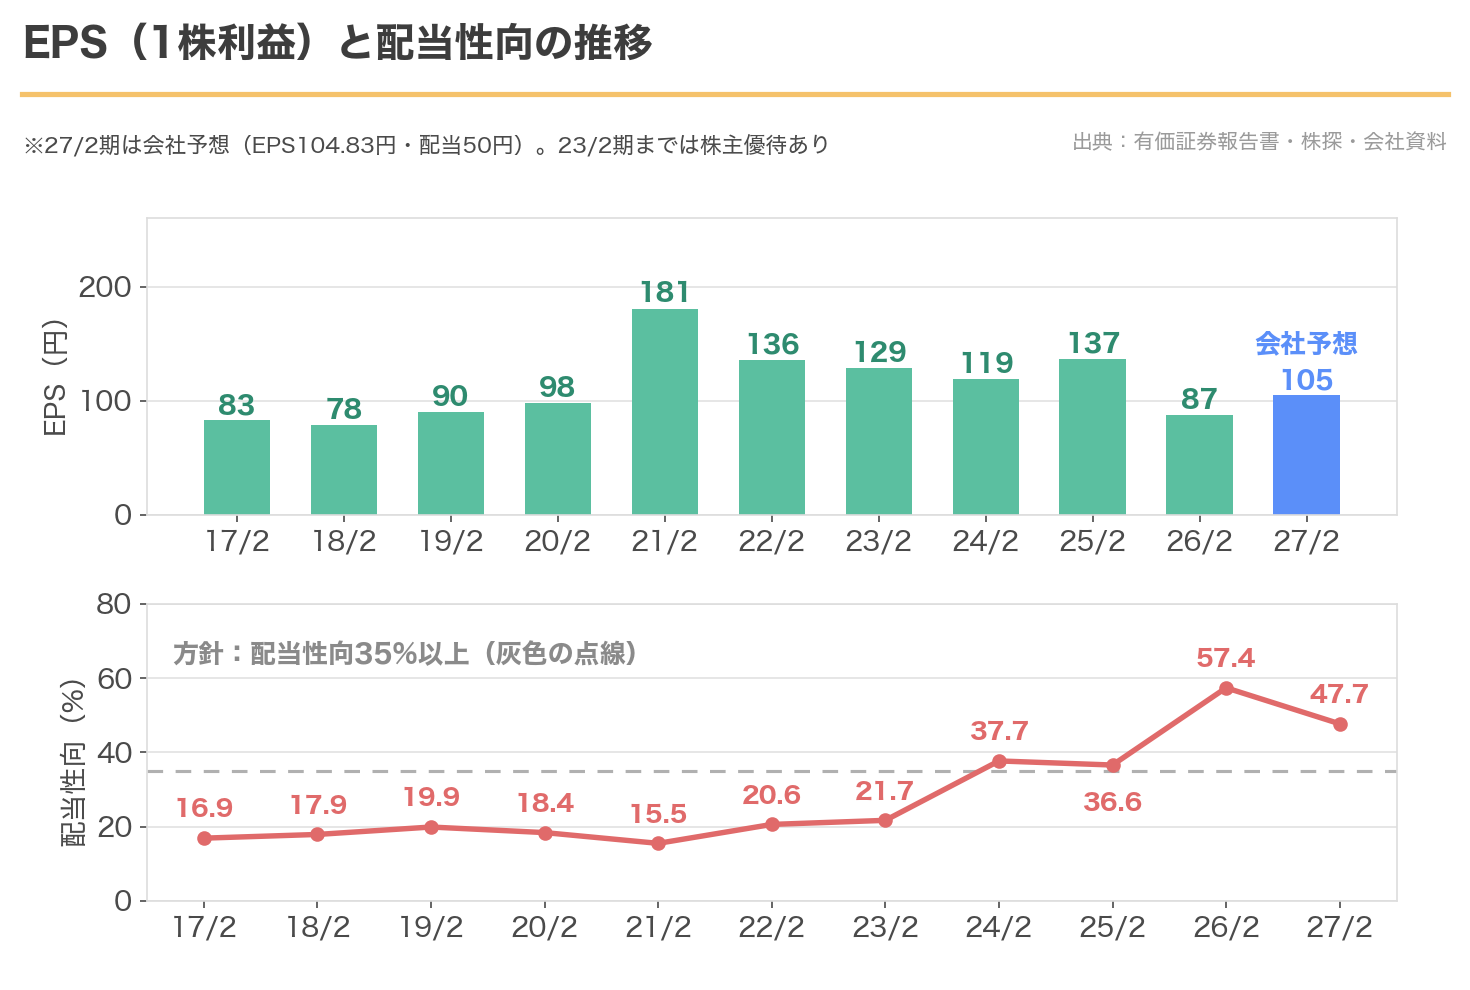
下の折れ線を見てください。2023年2月期までの配当性向は、ずっと15〜22%でした。
この頃のあさひは、配当が年1回だけで、そのかわりに店やネット通販で使える株主優待券を出していました。
それを変えたのが2024年2月期です。会社は2023年の有価証券報告書で、株主優待制度を廃止し、配当による直接的な還元に集約すると書きました。あわせて配当性向35%を目安にし、中間配当も始めています。
そして2026年4月の中期経営計画で、もう一段足しました。
| 方針 | 内容 |
|---|---|
| 配当性向 35%以上 | 利益の35%以上を配当に回す。従来は「35%を目安」だった |
| DOE 3.0%目安 | 純資産に対して3%程度の配当を出す。2026年4月の中期経営計画で新しく加わった |
| 中間配当(2024年2月期から) | 年1回だった配当を年2回に。今期は中間25円・期末25円の予定 |
| 株主優待 廃止(2024年2月期から) | 優待をやめて、配当による還元に集約 |
DOEは、利益ではなく純資産を基準にした目安です。利益が落ちた年でも、配当が下がりにくい仕組みだといえます。
前期末の1株純資産1,542円で50円を割ると、およそ3.2%。今の配当は、この目安を少し上回っています。
2026年2月期は、利益が落ちて配当性向が57.4%まで上がりました。それでも50円を維持しています。DOE3.0%目安が示されたのは2026年4月公表の中期経営計画(2027年2月期〜2029年2月期)なので、2026年2月期の50円は、この方針が出る前の期の配当です。
DOEを入れた銘柄はTAKARAや住友精化の記事でも取り上げましたが、あさひの場合は、これから先の配当を「下げにくくする」方の意味合いが大きいのではないかと考えています。
なお、2026年4月以降の会社の開示に、自社株買いの発表はありませんでした。
株価は10年でほぼ横ばい
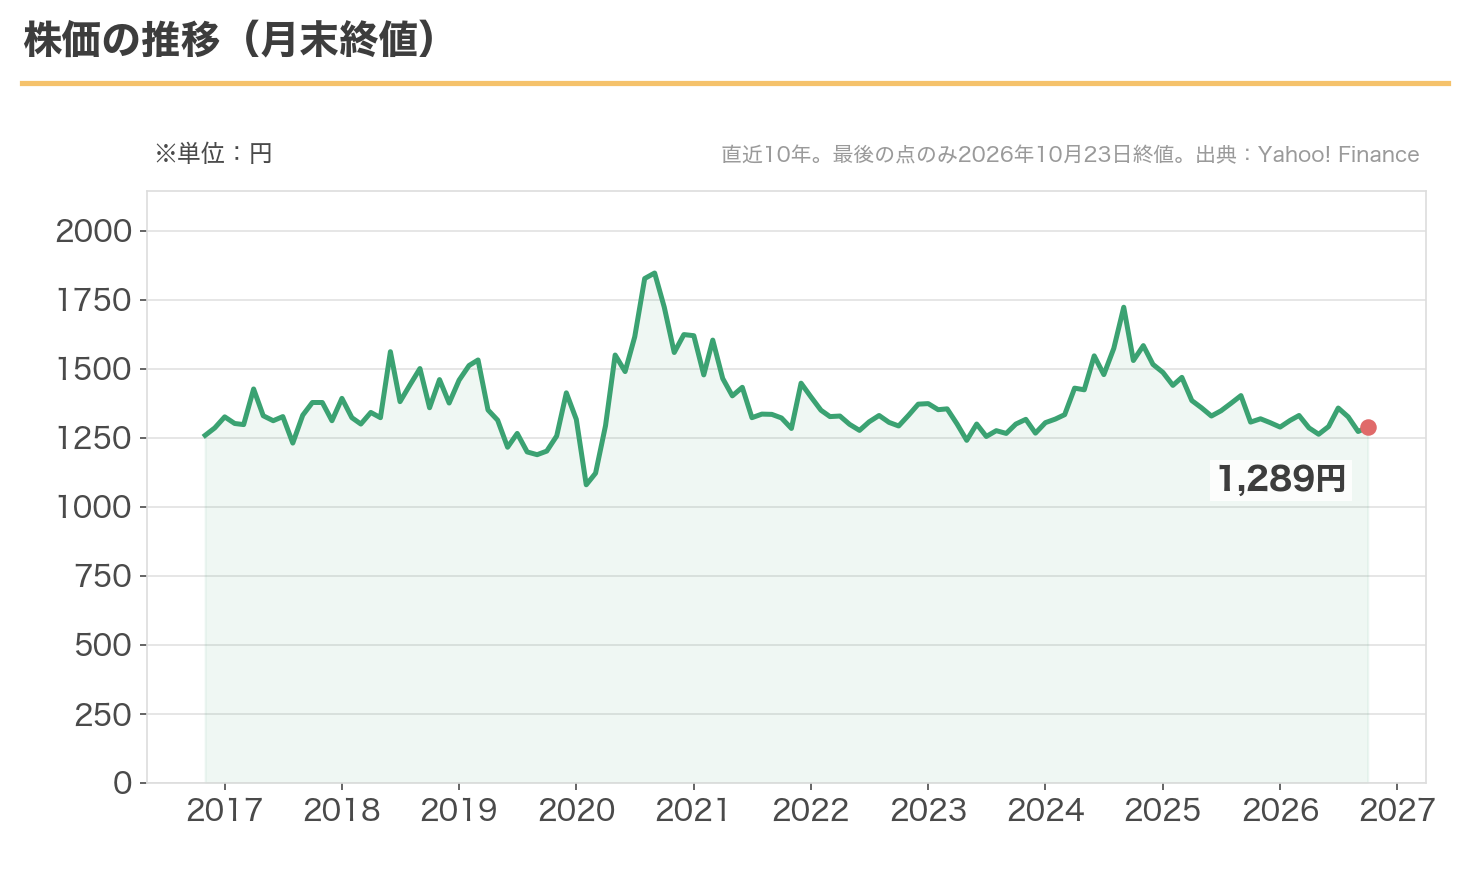
2016年11月末の1,259円に対して、今は1,289円。10年でほとんど動いていません。
月末の終値でいちばん高かったのは、2020年9月末の1,847円。2021年2月期に営業利益が過去最高になった、その期の途中です。そこから下がって、この4年ほどは、月末の終値で1,200円台から1,700円台のあいだを行き来しています。
2026年の年初来安値は10月8日の1,218円で、今はそこから少し戻ったところです。
配当利回りの推移と、今の位置
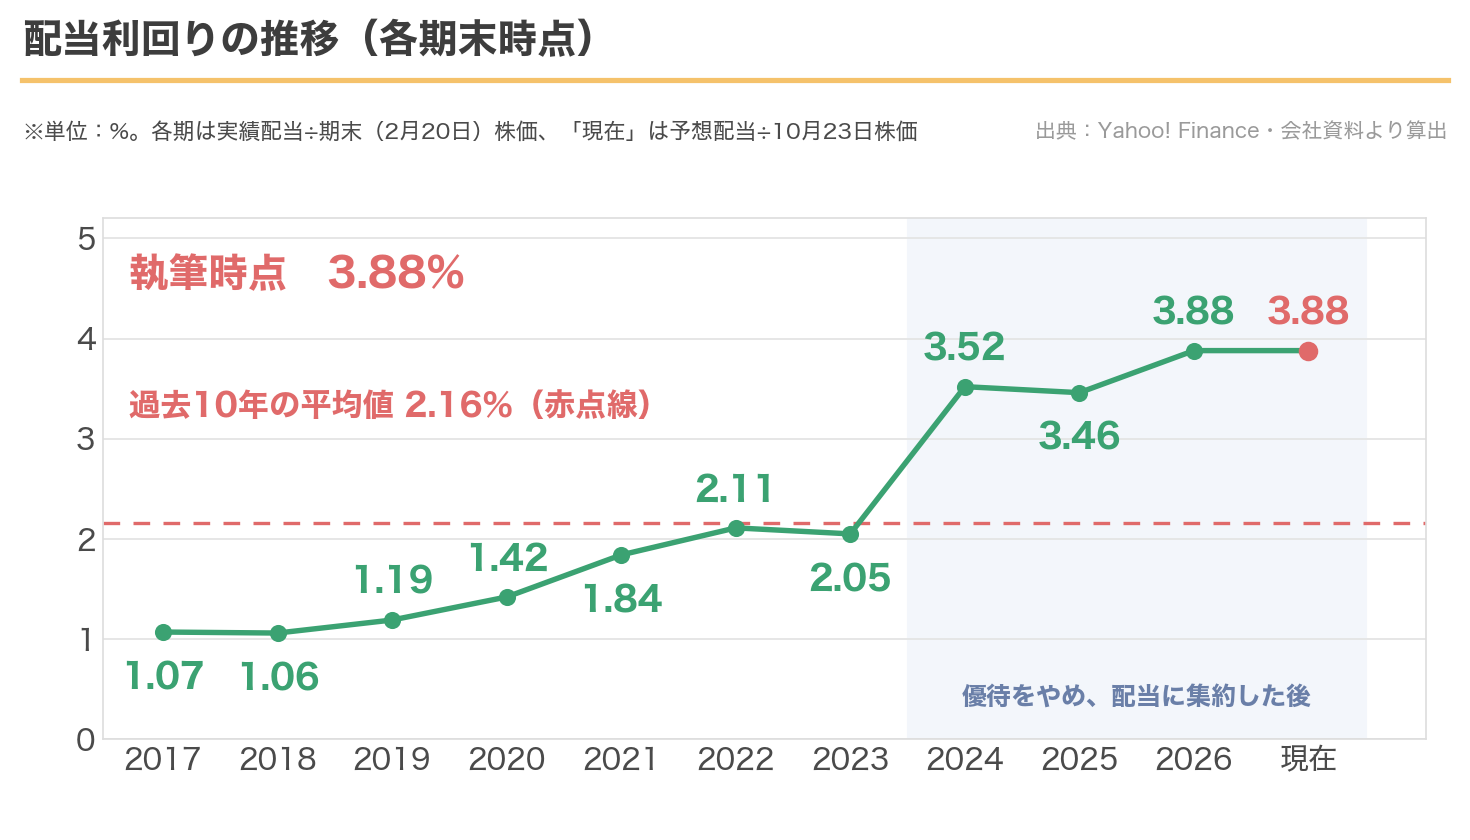
今の利回り3.88%は、過去10年の平均2.16%を大きく上回っています。
ただ、これをそのまま「割安」とは読めません。
2023年2月期までは優待があった分、配当が小さかったからです。平均を押し下げているのは、優待のあった7年です。各期末の利回りは1.06〜3.88%で、10時点の単純平均が2.16%でした。
比べるなら、配当に一本化したあとの3期(3.52%・3.46%・3.88%)です。今の3.88%はその上限と同じ水準で、たまたまですが、株価も2026年2月期末と同じ1,289円でした。
過去10期の期末の実績PERは8.4〜16.8倍、単純平均は12.7倍でした。いちばん低い8.4倍は、利益が過去最高だった2021年2月期です。今の予想PER12.30倍とは実績と予想の違いがあるので、参考比較です。
自転車専門店どうしで比べられる上場企業を、私は見つけられませんでした。そこで、店で商品を売りながら整備も手がけるカー用品店2社と並べています。オートバックスセブン(9832)が10.8倍、イエローハット(9882)が11.4倍です(どちらも2027年3月期の予想)。この3社の予想PERでは、あさひが少し高めです。
私は1株1,381円で買いました。この値段で計算すると、年50円の配当は3.62%の利回りになります。今の株価1,289円は、買った値段より92円(6.7%)安く、今は少し損が出ている状態です。
中間期は、売上0.7%増・営業利益14%減
2026年9月25日に、今期の中間決算(2026年2月21日〜8月20日)が出ています。
| 項目 | 2026年2〜8月 | 前年同期 | 変化 |
|---|---|---|---|
| 売上高 | 462.3億円 | 459.0億円 | +0.7% |
| 営業利益 | 32.3億円 | 37.6億円 | −14.0% |
| 中間純利益 | 21.9億円 | 26.3億円 | −16.6% |
売上は少し増えましたが、利益は減りました。会社の説明では、賃上げや人材育成への先行投資、新しい店の運営費が増えたことが主な理由です。
通期の予想(営業利益43億円)は変えていません。中間期の営業利益は、その75.1%でした。
この数字だけ見ると順調そうですが、あさひは利益が上半期に偏る会社です。会社は有価証券報告書で、春の入学・入社シーズンがいちばん売れる時期で、固定費は上半期と下半期でほぼ同じなので、営業利益が上半期に偏ると説明しています。
前期は、中間期だけで通期の営業利益の95.4%を稼いでいました。
中間配当は予定どおり25円。支払いは11月11日からです。
気をつけたいところ
引っかかっている点を4つ書いておきます。
1つ目は、今期の計画が下半期の大きな回復を前提にしていることです。
通期予想から中間期を引くと、下半期(2026年8月21日〜2027年2月20日)は売上400億円・営業利益10.7億円の計画です。前の年の下半期は売上354.7億円・営業利益1.8億円だったので、売上を12.9%増やし、営業利益を約5.9倍にする計算になります。
ところが、下半期最初の月次(9月度、8月21日〜9月20日)は、全店の売上が前年同月比93.9%。客数は87.6%でした。3月度からの累計でも99.9%です。この先の数か月で、どこまで追いつくかを見ています。
2つ目は、配当性向がすでに高めなことです。
今期の予想どおりなら配当性向は47.7%。前期は57.4%でした。DOE3%を目安にしているので、すぐに減配になるとは考えていません。ただ、利益が戻らなければ、増配の余地は小さいままです。DOEも配当性向も「目安」「以上」であって、配当を約束するものではありません。
3つ目は、新車の需要が弱いことです。
修理やパーツは伸びていますが、売上の約7割はまだ新車です(中間期で69.2%)。会社が書いているように、買い替えの間隔が長くなる流れが続けば、新車の売上は伸びにくくなります。
4つ目は、10月21日から公式サイトや関連サービスを止めていることです。
会社のサイトには、「予防的な措置」として緊急メンテナンスを行い、サービスと関連サイトを順次停止しているというお知らせが出ています。店での販売・修理・点検は利用でき、不正アクセスや情報漏えいは現時点で確認されていない、とのことです。10月24日の時点で、再開の時期は未定でした。
2026年2月期はECが小売の売上の18.0%を占めていました。停止が長引けば、その分の売上に響く可能性があります。ただ、売上への影響額は現時点では判断できません。
まとめ
| 項目 | 評価 |
|---|---|
| 配当利回り | ◯ 3.88%。優待をやめたあとの3期(3.46〜3.88%)では上限の水準 |
| 減配の実績 | ◎ この10年なし。ただし据え置きの期間が長く、連続増配ではない |
| 還元方針 | ◯ 配当性向35%以上・DOE3.0%目安。優待を廃止し、配当中心の還元へ |
| 配当の余力 | △ 今期の予想配当性向は47.7%。前期は57.4% |
| 業績の安定性 | △ 営業利益率は4.84%まで低下。中間期も営業利益14.0%減 |
| 割安度 | ◯ PBR0.81倍。予想PER12.30倍は過去の実績レンジの中ほど |
| 財務 | ◎ 自己資本比率73.5%。借入金はなく、現金及び預金153億円 |
| 総合 | ◯ 配当の土台は固い。利益の回復はまだ見えない |
あさひの配当は、利益の成長というより、方針の変更で増えてきました。優待をやめて配当にまとめ、今年はDOEという下支えを足しています。
借入金がなく、純資産の厚い会社です。利益が落ちた前期も、50円は守られました。
あとは、利益の回復が増配につながるかどうか。そこを見ていきたいと思います。
買った値段で見た利回りは3.62%です。今は少し損が出ていますが、配当を受け取りながら持ち続けるつもりです。
・株価と、株価から計算した指標(利回り・PER・PBRなど)は2026年10月23日の終値にもとづいています。業績・配当・月次などの開示情報と、公式サイト停止の状況は2026年10月24日に確認した時点のものです。
・今期(2027年2月期)の会社予想は、2026年4月3日に公表され、9月25日の中間決算でも修正されていないものです(売上863億円・営業利益43億円・当期純利益27.3億円・年間配当50円)。
・次回の決算発表(第3四半期)の日付は、執筆時点で未発表です。前年は12月22日でした。最新の数字は必ずご自身でご確認ください。
・配当性向35%以上、DOE3.0%目安は会社が公表した方針であり、将来の配当を保証するものではありません。
・ROE(27/2期予想・参考値)6.56%は、会社予想EPSを2026年8月20日時点のBPSで割った参考値です。実績ROE(5.72%)とは分母の時点が異なります。
・2019年2月期の配当18円には、創業70周年の記念配当2円が含まれます。
・2023年2月期から「収益認識に関する会計基準」が適用されています。それ以前の売上・利益とは基準が異なります。
・月次の売上は、会社が公表した営業速報の値です。
・2026年10月21日からの公式サイト等の停止は、会社サイトのお知らせ(10月24日に確認)にもとづく内容です。売上への影響額は現時点では判断できません。その後の状況はご自身でご確認ください。
・本記事は特定の銘柄の売買を推奨するものではありません。私自身の保有銘柄について、投資判断の記録として書いたものです。投資の最終判断はご自身の責任でお願いします。
コメント