私の資産の土台は、インデックス投資です。
毎月決まった日に、指数に連動する投資信託を買う。それだけの投資を、2018年から続けています。『敗者のゲーム』の記事では、低いコストで市場全体に投資する考え方を取り上げました。
ただ、あのとき書かなかったことがあります。
この仕組みは、いつ、誰が始めたのか。
調べてみると、個人向けのインデックス投資を大きく広げたファンドが運用を始めたのは1976年。今年でちょうど50年でした。しかも出だしは、集まった資金が目標に届かない、小さな船出でした。
始まりは「プロでも市場に勝ち続けるのは難しい」という研究
インデックスファンドは、商品より先に理論がありました。
1960年代、シカゴ大学のユージン・ファーマが、株価の短い期間の動きはほとんど予測できず、新しい情報はすぐに価格に取り込まれる、ということを示します。いわゆる効率的市場仮説です。ノーベル財団の解説には、この研究がインデックスファンドの発展に影響した、とはっきり書かれていました。
1973年には、バートン・マルキールの『ウォール街のランダム・ウォーカー』が出ます。専門家が選んだ銘柄も、新聞の相場欄にダーツを投げて選んだ銘柄も、成績は大して変わらない。そんな挑発的なたとえで知られる本です。
1974年秋には、経済学者ポール・サミュエルソンが論文を書きます。大きな財団などが、S&P500をそのまま持つ運用を自分で始めてみてはどうか、という呼びかけでした。このあと出てくるジョン・ボーグルは、この論文が自分のファンドを作るきっかけになったと語っています。
翌1975年には、チャールズ・エリスが「敗者のゲーム」の論文を書いています。
ひとつ付け加えておくと、この理論は今も議論が続いています。ファーマが2013年にノーベル経済学賞を受けたとき、同時に受賞したロバート・シラーは、長い期間で見れば株価にはある程度の予測できる型がある、と示した人でした。短い期間の値動きを予測する難しさと、長い期間の値動きに見られる規則性。正反対に見えても、2人の違いのひとつは、見ている時間の長さです。
インデックス運用の先駆けは、スーツケース会社の年金だった
理論を最初に形にしたのは、個人向けの商品ではありませんでした。
1971年、アメリカの銀行ウェルズ・ファーゴが、スーツケースメーカーのサムソナイトの年金資金600万ドルで運用を始めます。ニューヨーク証券取引所の全銘柄を、同じ金額ずつ持つという設計でした。
ところが、同じ金額ずつの配分を保つには、頻繁に売買して比率を戻さなければなりません。手間がかかりすぎて、のちに時価総額の大きさに合わせてS&P500を持つ形に切り替わりました。
バンガードの個人向けファンドは、資金集めに苦戦した
個人向けインデックス投資の普及を大きく進めたのが、1976年8月31日に運用を始めたバンガードのファンドでした。
バンガードを創業したボーグルの「ファースト・インデックス・インベストメント・トラスト」。今の「バンガード500インデックスファンド」です。
集めようとしたのは5,000万〜1億5,000万ドル。実際に集まったのは、1,100万ドルあまりでした。ボーグル自身がのちに「惨めな失敗」と振り返っています。
当初は、その試みに懐疑的な声もありました。
インデックスファンドは、対象となる指数への連動を目指す運用です。平均以上の成績を狙うものではありません。
そのころの経費率は年0.43%でした。今、同じファンドのETF版は年0.03%です。1,000万円を1年持つと、4万3,000円が3,000円になる計算です。
一方、当初から支持していたサミュエルソンは、2000年にはインデックスファンドの発明を、車輪やアルファベットの発明に並ぶものだと評しています。設定から24年後の、大きな賛辞でした。
ETFが生まれ、インデックス型が半分を超えた
次の転機は1990年代です。
1990年にカナダのトロント証券取引所で、指数に連動する上場商品が生まれます。アメリカでは1993年1月に、S&P500に連動する「SPDR」が上場しました。株と同じように、取引所で時間中いつでも売り買いできる投資信託。ETFです。
そこから30年あまりで、景色は大きく変わりました。
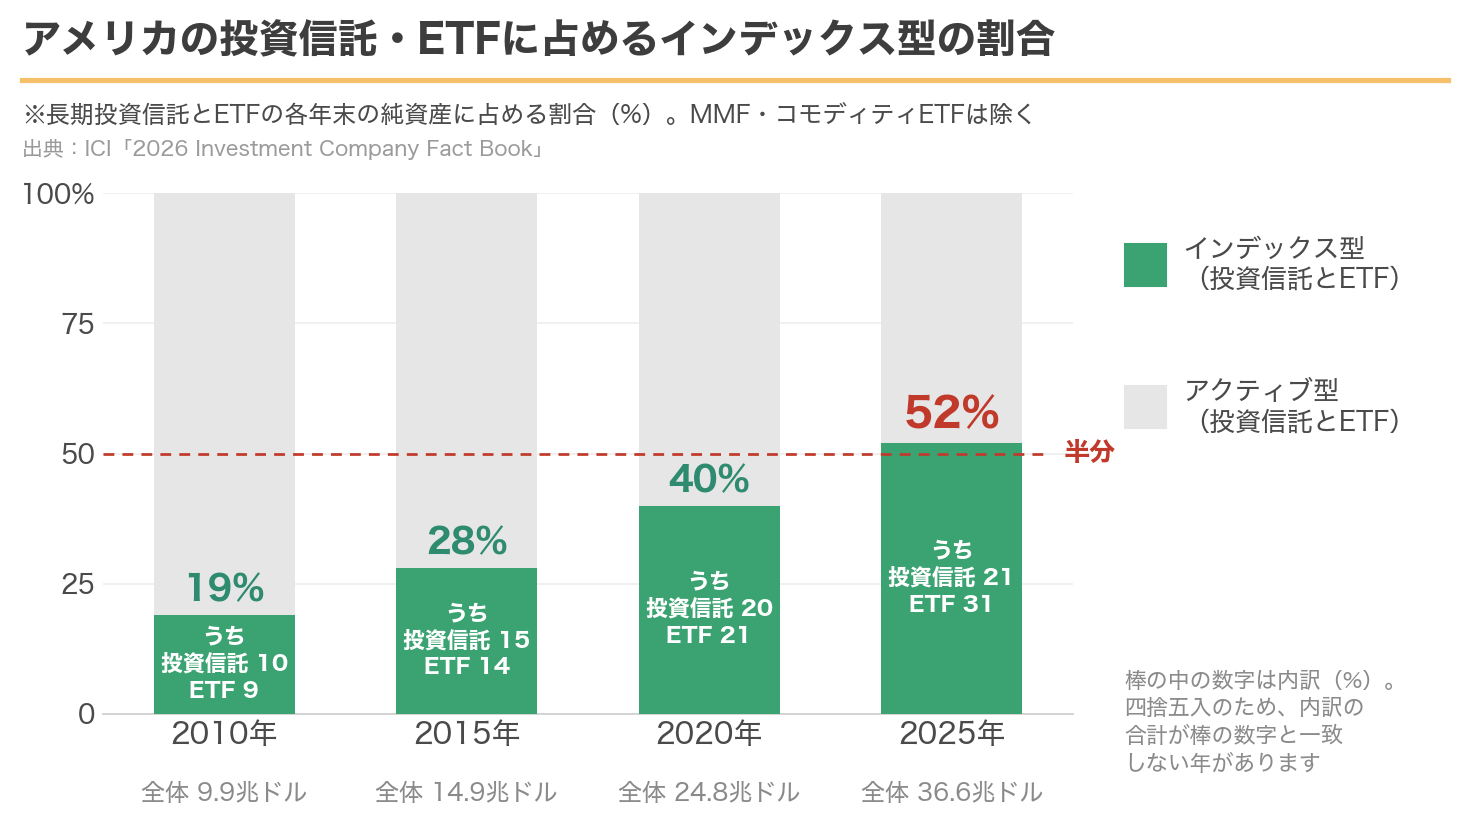
アメリカの投資信託協会(ICI)の集計では、長期投資信託とETF(MMF・コモディティETFを除く)の純資産のうちインデックス型が占める割合は、2010年末の19%から、2025年末には52%になりました。
割合の上昇は、とくにインデックス型のETFで目立ちます。
ただし、分母を株式市場全体にすると数字は変わります。同じ資料によると、アメリカの株式市場全体の時価総額のうち、主に米国株に投資する米国のインデックス型の投資信託・ETFが持っている割合は、2025年末で19%です。残りは、アクティブ型のファンドや、年金、保険会社、個人などです。
米国の長期投資信託・ETFの純資産では過半を占め、米国株式市場全体に占める保有比率では約2割。分母が違う2つの数字は、分けて覚えておいた方がよさそうです。
日本の積立投資を後押しした2018年
日本の動きは、もう少しゆっくりでした。
日本で初めてのETFは、1995年5月に上場した日経300に連動するものです。日経平均やTOPIXに連動するETFがそろうのは、2001年7月に東京と大阪の取引所でETF市場ができてからでした。
個人の積立を後押しする制度も整いました。2014年1月にNISAが始まり、2018年1月につみたてNISAが始まりました。
つみたてNISAで買える指定インデックス投資信託(ETFを除く)には、手数料の上限が決められました。信託報酬は、国内の指数なら年0.50%、海外の指数を含むものは年0.75%まで(いずれも税抜き)。大和総研の2017年のレポートによると、実際に届け出られた商品の大半は、上限よりかなり低い年0.2〜0.3%程度だったそうです。
同じ2018年に、のちに日本最大級になる2本の投資信託が生まれています。7月に「eMAXIS Slim 米国株式(S&P500)」、10月に「eMAXIS Slim 全世界株式(オール・カントリー)」、いわゆるオルカンです。
そして2024年1月、新しいNISAが始まります。非課税で保有できる上限は、取得額ベースで1,800万円になり、持てる期間の期限もなくなりました。売却した分の取得額は、翌年以降に枠として使い直せます。
その年の10月、S&P500のファンドが、国内公募追加型株式投信(ETFを除く)で過去最大だった純資産の記録を塗り替えます。それまでの記録は、2008年8月に「グローバル・ソブリン・オープン(毎月決算型)」がつけた5兆7,685億円でした。16年ぶりの更新です。
歴代の純資産記録を持つファンドが、毎月決算型のグロソブから、低コストのインデックス型に入れ替わりました。日本の投資信託の歴代最大の記録が、塗り替えられたことになります。
2026年に入ると、S&P500のファンドが1月に、オルカンが2月に、純資産10兆円を超えました。運用会社の発表では、国内公募追加型株式投信(ETFを除く)で10兆円を超えたのは、S&P500のファンドが初めてで、オルカンが2本目です。
私のインデックス投資は、2018年から
私がインデックス投資を始めたのは2018年です。
それより前の私は、株主優待が目当ての個別株を持っていて、2011年の震災の暴落で、その一部を売ってしまっています。その話はなぜ日本人は投資をしないのかに書きました。立て直すきっかけになったのは、2014年のNISAと、2017年に公務員も使えるようになったiDeCoでした。
今はiDeCoも新NISAも、S&P500に連動する投資信託で積み立てています。長期・低コストを基本にしています。
私が使っている投資信託やNISA、iDeCoは、どれもここまで見てきた歴史の中で用意されてきたものです。
自分の利回りを計算した記事では、31か月の成績が指数に負けていました。暴落に備えて意図して現金を持っていることが、大きな理由です。
まとめ
| 年 | 出来事 |
|---|---|
| 1960年代 | ファーマが、短期の株価はほぼ予測できないと示す(効率的市場仮説) |
| 1971年 | ウェルズ・ファーゴが、サムソナイトの年金でインデックス運用を始める |
| 1973年 | マルキール『ウォール街のランダム・ウォーカー』 |
| 1974年 | サミュエルソンが、S&P500を持つファンドを作るよう呼びかける |
| 1976年 | バンガードが個人向けのインデックスファンドを設定。集まったのは1,100万ドルあまり |
| 1993年 | アメリカ初のETF「SPDR」が上場 |
| 1995年 | 日本初のETF(日経300連動)が上場 |
| 2014年 | NISAが始まる |
| 2018年 | つみたてNISAが始まる。eMAXIS SlimのS&P500とオルカンが設定される |
| 2024年 | 新しいNISAが始まる。S&P500のファンドが国内の歴代最大の純資産記録を更新 |
| 2025年 | アメリカの長期投資信託・ETFで、インデックス型が52%に |
| 2026年 | eMAXIS SlimのS&P500とオルカンが、純資産10兆円を超える |
インデックス投資は、最初から正解として売り出されたわけではありませんでした。
集まった資金は目標に届きませんでした。それでも、運用は続きました。半世紀近くを経て、米国の長期投資信託・ETFの純資産では、半分を超えるまでになりました。
1976年の設定から50年。個人が指数に連動するファンドを選べるようになるまでには、研究や商品開発、制度の整備が積み重なってきました。
出典
- ノーベル財団「The Prize in Economic Sciences 2013」プレスリリース
- CFA Institute「A Pillar of Modern Finance Turns 50」(1971年のファンド)
- Vanguard「50 years, 50 facts: indexing since 1976」(設定日・集まった金額・経費率・サミュエルソンの評価)
- ICI「2026 Investment Company Fact Book」第2章(図2.5・2.6)
- 1976年より前にも、個人向けの先行例とされるファンド(Qualidex Fund)があります(米国証券取引委員会「News Digest」1972年8月2日付)
- 野村アセットマネジメント「NEXT FUNDS 30年の軌跡」(1990年のカナダ、日本のETF)
- 金融庁「NISAを知る」
- 大和総研「つみたてNISA、運用会社と販売会社の対応状況」(2017年11月)
- 三菱UFJアセットマネジメント「eMAXIS Slim 米国株式(S&P500)純資産総額10兆円を突破」(2026年1月8日)
- 同「eMAXIS Slim 全世界株式(オール・カントリー)純資産総額10兆円突破のお知らせ」(2026年2月10日)
- 「1,000万円を1年持つと」の金額は、経費率をそのまま掛けた単純計算です。
- 本記事は特定の商品の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いします。
コメント