10月28日、ヒューリックが年間配当の予想を67円から70円に引き上げました。
調べてみると、10月に配当予想を引き上げるのは2022年から5年続けてのことでした。
ヒューリック(3003)。東京23区の駅の近くにビルを持ち、貸している不動産会社です。私の保有銘柄のなかでも、持っている額が大きい方の1社です。
基本データ
| 項目 | 数値 |
|---|---|
| 証券コード | 3003 |
| 企業名 | ヒューリック株式会社 |
| 業種 | 不動産業(東京23区のオフィスビルなどの賃貸が中心) |
| 株価 | 1,804.5円 |
| 時価総額 | 約1兆3,857億円 |
| 配当利回り(予想) | 3.88%(70円) |
| PER(会社予想) | 10.88倍 |
| PBR(実績) | 1.44倍 |
| EPS(予想) | 165.92円 |
| BPS(実績) | 1,251.98円 |
| 自己資本比率 | 25.1% |
| 決算期 | 12月 |
| 私の平均取得単価 | 1,226円(簿価利回り5.71%) |
自己資本比率は25.1%。ビルの取得に借入金を多く使っているため、低めの数字です。この点は後で書きます。
東京23区の駅近に、約250件のビル
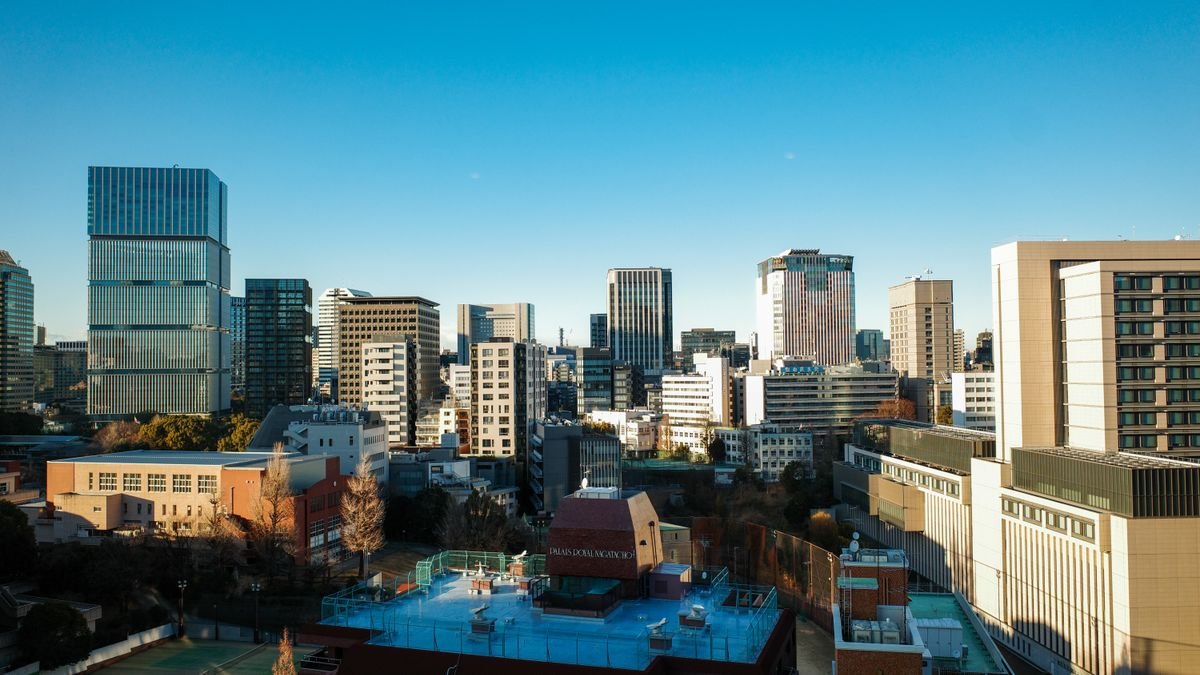
会社の決算短信によると、2026年9月末の時点で、東京23区の駅の近くを中心に約250件の賃貸物件を持っています(販売用の不動産を除く)。
売上の9割近くは不動産事業です。
| セグメント | 売上比率 | 主な中身 |
|---|---|---|
| 不動産 | 86.3% | オフィスビルなどの賃貸、物件の開発・建て替え、物件の売却 |
| ホテル・旅館 | 7.4% | 「THE GATE HOTEL」「ビューホテル」「ふふ」などの運営 |
| 保険 | 0.5% | 保険代理店 |
| その他 | 5.7% | ビルの工事、学習塾(リソー教育グループ)など |
決算短信に並んでいる開発中の計画を数えていたら、名前に「銀座」が入ったものが4つありました。
グループには、学習塾のリソー教育グループや、旅館「ふふ」の運営会社も入っています。
利益は「貸す」と「売る」の2本立て
この会社の利益を見るときに、いちばん大事なところです。
不動産事業の利益には、ビルを貸して入る家賃の利益と、物件を売ったときの利益の2つが入っています。決算短信のセグメント情報は「不動産事業」でひとまとめなので、2つの内訳はこの表からは分かりません。
会社もこの区別を意識していて、経営計画では「安定基盤利益」という言葉を使っています。
| 項目 | 会社の資料に書かれていること |
|---|---|
| 安定基盤利益 | 連結の営業利益から不動産売却に関する利益を除いた額 |
| 安定基盤利益比率 | 2025年の実績36.5%、2029年の目標45% |
| 今回の上方修正の理由 | 保有方針に合致しない物件の売却を進めたところ、営業利益以下全ての段階利益の見通しを上方修正 |
安定基盤利益比率の計算のしかたは資料に書かれていませんが、会社は2029年にかけて、売却に頼らない利益の割合を高めていく計画です。
そして、会社が示した今回の上方修正の理由は、物件の売却でした。
売却の利益は、売る物件と時期で年ごとに変わります。配当予想の引き上げも、この利益を含んだうえでのものです。
売上には波があるが、営業利益は毎期増えた
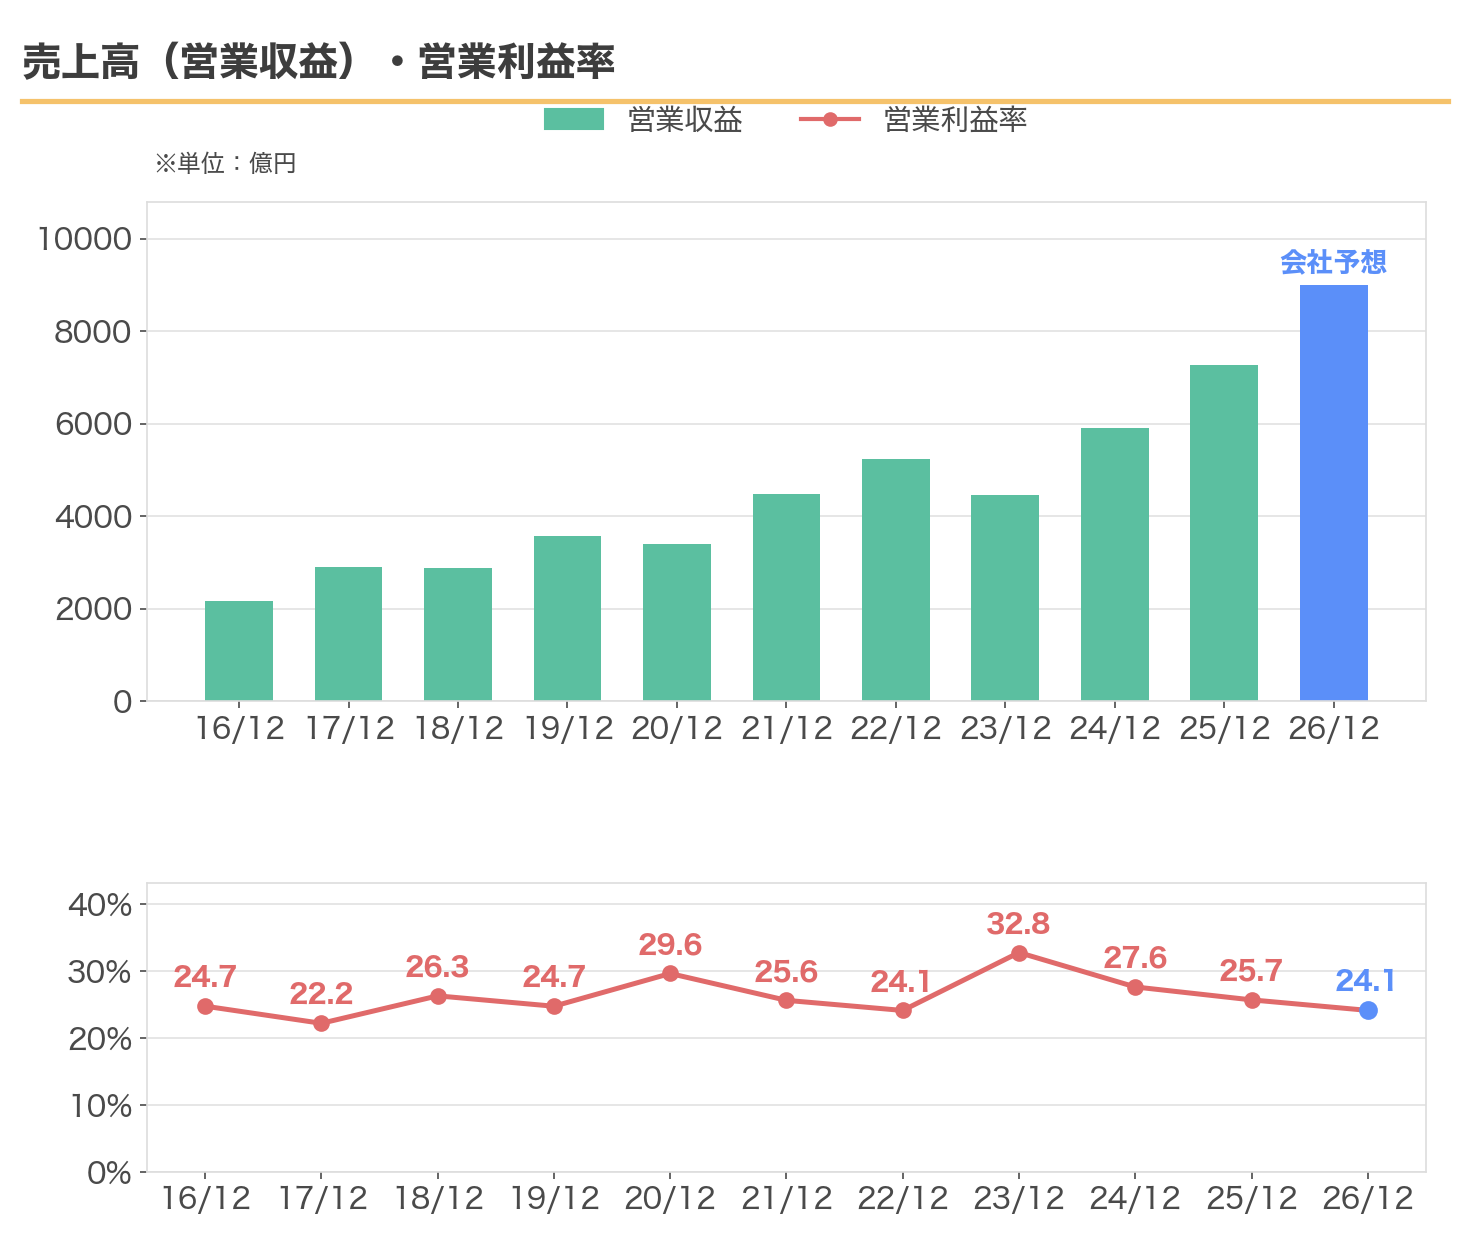
上の棒グラフが営業収益(売上高)です。2023年12月期は前の期より15%減りました。売却する物件の規模や件数、時期によって、売上は大きく変わります。
ところが営業利益は、2016年12月期の534億円から2025年12月期の1,868億円まで、9回の決算すべてで前の期を上回っています。
下の折れ線が営業利益率で、22%から33%のあいだ。今期の予想は24.1%です。
今期の会社予想は、営業収益9,000億円・営業利益2,170億円。どちらも予想どおりなら、このグラフの11期で最高です。
ROEは10期続けて10%以上
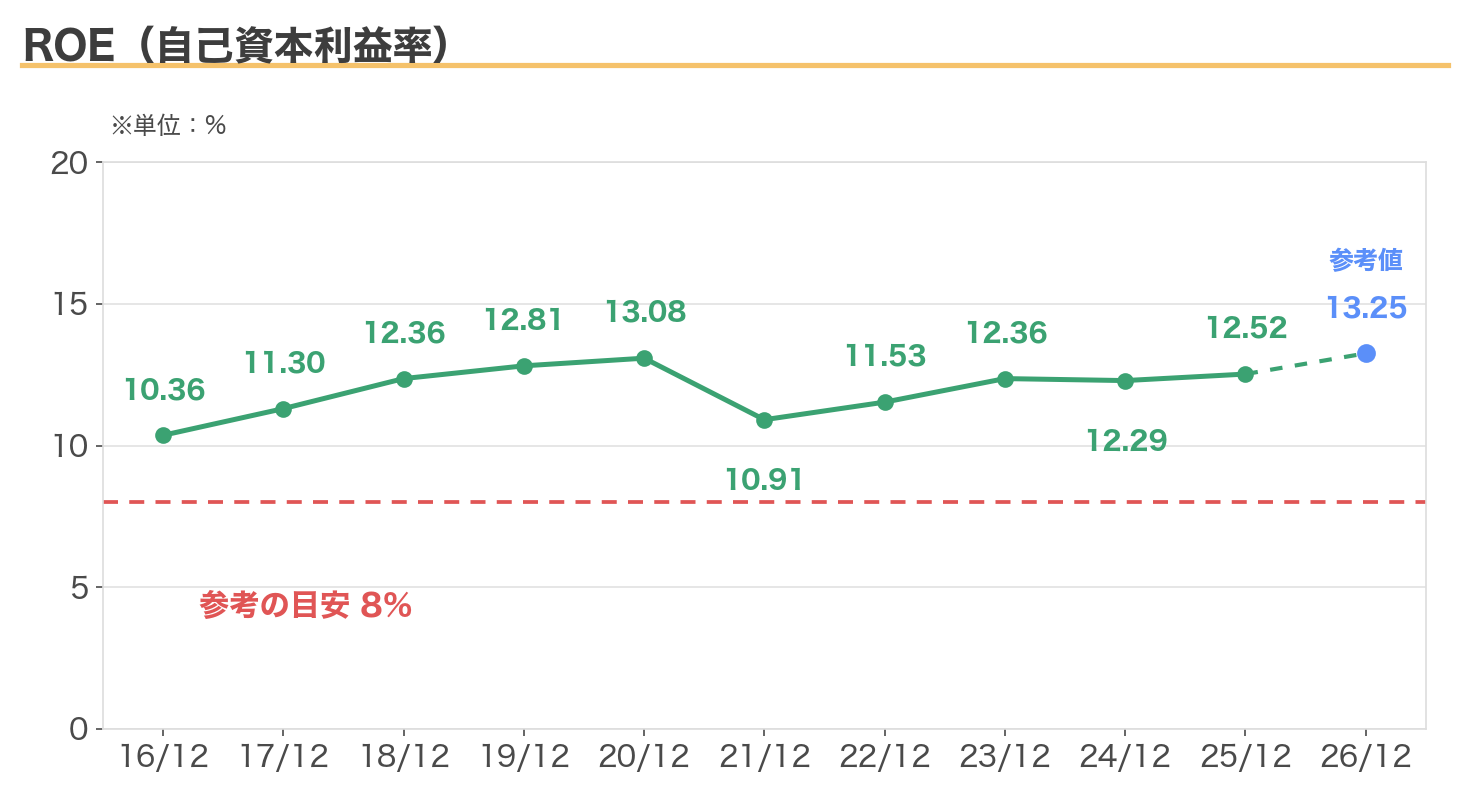
ROE(自己資本に対して、どれだけ利益を出したか)は、2016年12月期から2025年12月期まで10.36%から13.08%のあいだでした。
2026年2月の新しい中長期経営計画では、ROEの照準を「12%程度以上」としています。
ただ、借入金を多く使っていることも、ROEを押し上げる要因になります。自己資本比率25.1%とセットで見る数字だと思っています。
配当は9年で3.6倍。毎期の増配が続いている
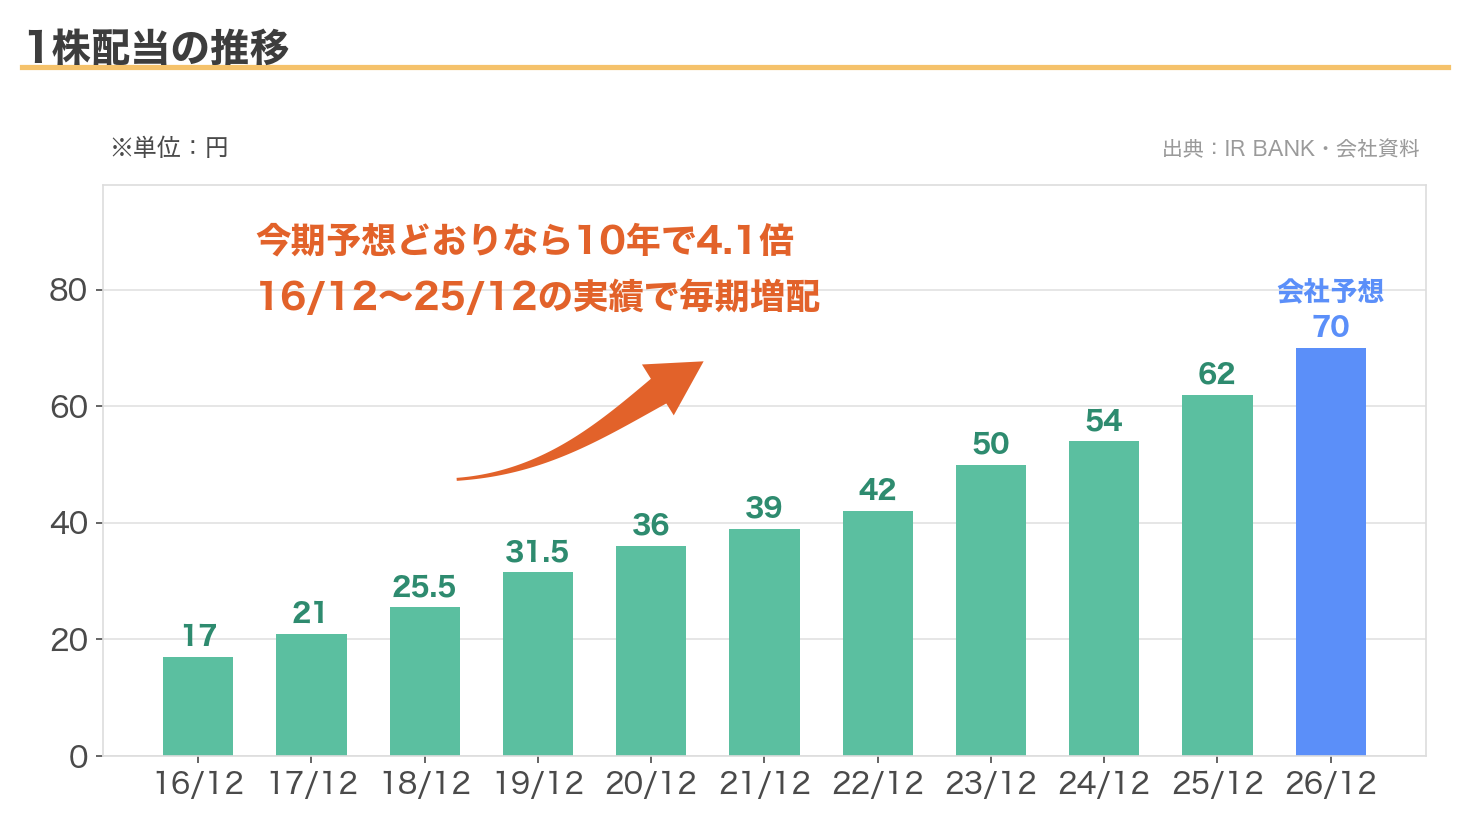
2016年12月期の17円が、2025年12月期は62円。実績だけで9年で3.6倍です。今期の予想70円どおりなら、10年で4.1倍になります。
このグラフの期間は、毎期、前の期より配当が増えています。据え置きの年もありません。
2026年2月の新しい中長期経営計画の資料には「上場来、17期連続の増配」と書かれています(2025年12月期まで)。
10月の引き上げは、5年続いている
過去の発表をさかのぼってみました。
| 決算期 | 修正前の予想 | 10月の修正後 | 実績 |
|---|---|---|---|
| 2022年12月期 | 40円 | 42円 | 42円 |
| 2023年12月期 | 46円 | 48円 | 50円 |
| 2024年12月期 | 52円 | 54円 | 54円 |
| 2025年12月期 | 57円 | 60円 | 62円 |
| 2026年12月期 | 67円 | 70円 | (12月決算) |
5年とも、10月の第3四半期決算と同じタイミングで、純利益の予想を上方修正し、あわせて配当予想を引き上げていました。
2023年12月期と2025年12月期は、10月の修正後の予想よりも、実績がさらに2円多くなっています。2025年12月期は、2026年1月に「連結業績が直近予想を上回った」として期末配当を2円増やしました。
ただ、これは過去の流れです。来年も同じことが起きる約束ではありません。
配当性向は、2029年までに45%へ
| 方針 | 内容 |
|---|---|
| 安定配当の継続 | 安定した配当の継続を基本方針としつつ、業績動向を踏まえた配当を重視 |
| 配当性向 45%(2029年まで) | 配当性向を2029年にかけて段階的に45%まで引き上げ(従前40%) |
| 配当中心の還元 | 株主還元は引き続き配当中心。利益成長を通じて配当の絶対額を増やす方針 |
2026年2月3日に公表した新しい中長期経営計画(2026〜2036年)で、それまでの「40%」から2029年にかけて45%へ引き上げる方針を示しました。10月28日の配当予想の修正でも、同じ目標が理由に書かれています。
今期の予想配当性向は42.2%(70円÷165.92円)。40%と45%のあいだです。
配当性向が上がる方向なら、利益が横ばいでも配当は少しずつ増える計算になります。利益そのものが増えれば、配当の増加につながる可能性があります。
株価は約10年で1.7倍
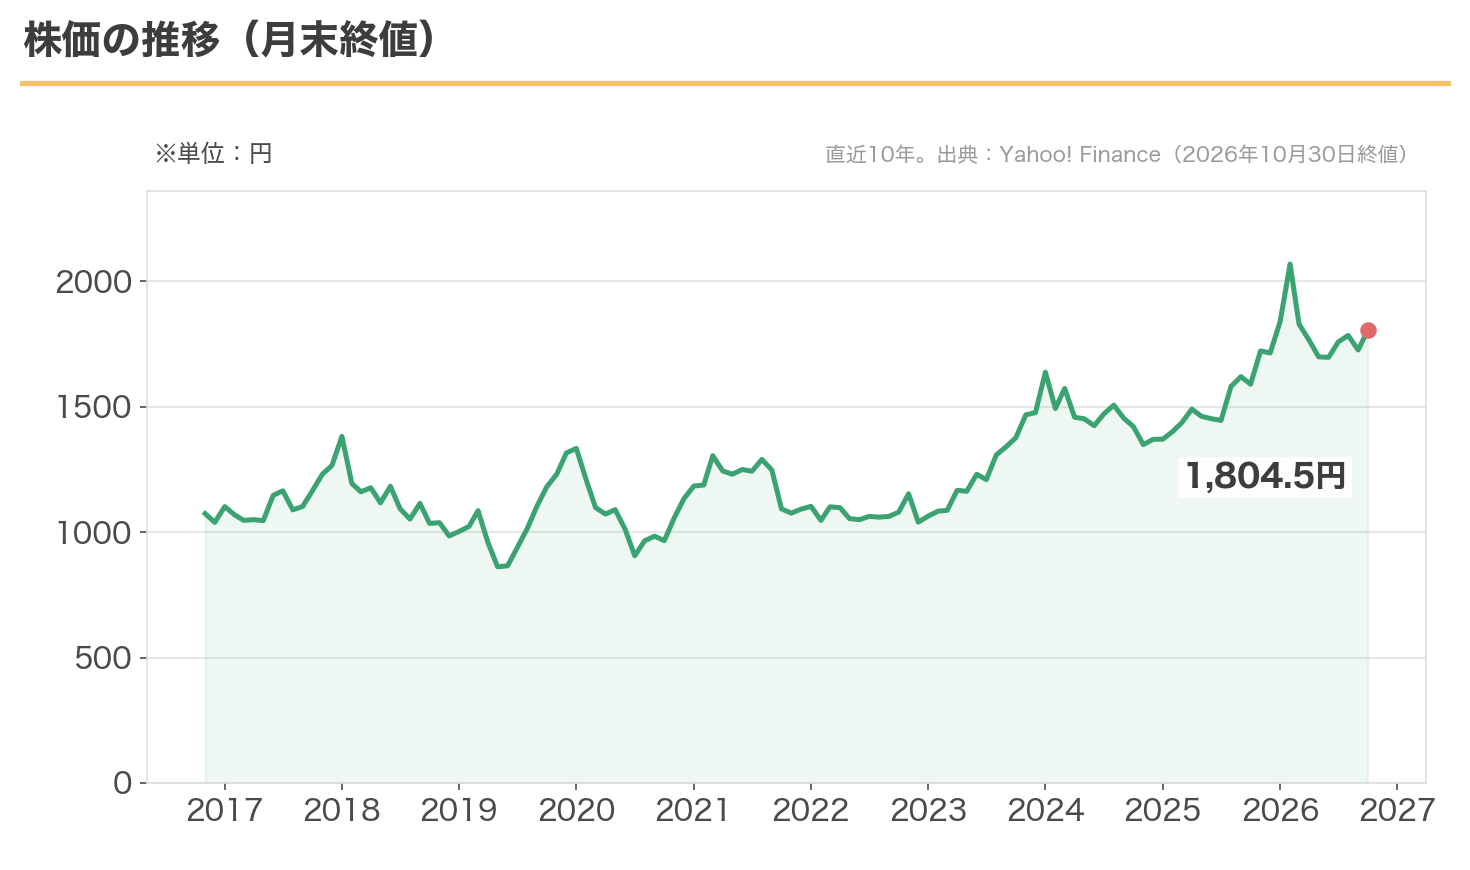
2016年11月末の1,074円から、2026年10月30日には1,804.5円へ。約10年で1.7倍です(配当を含まない株価の比較)。
2022年までの6年ほどは、月末の終値で860円から1,400円弱のあいだを行ったり来たりしていました。利益は毎期増えていたのに、株価は長く動かなかったことになります。
2023年から上がりはじめ、2026年2月末には2,069円。その後は1,700円台まで下がり、10月30日の終値は1,804.5円です。
配当利回りの推移と、今の位置
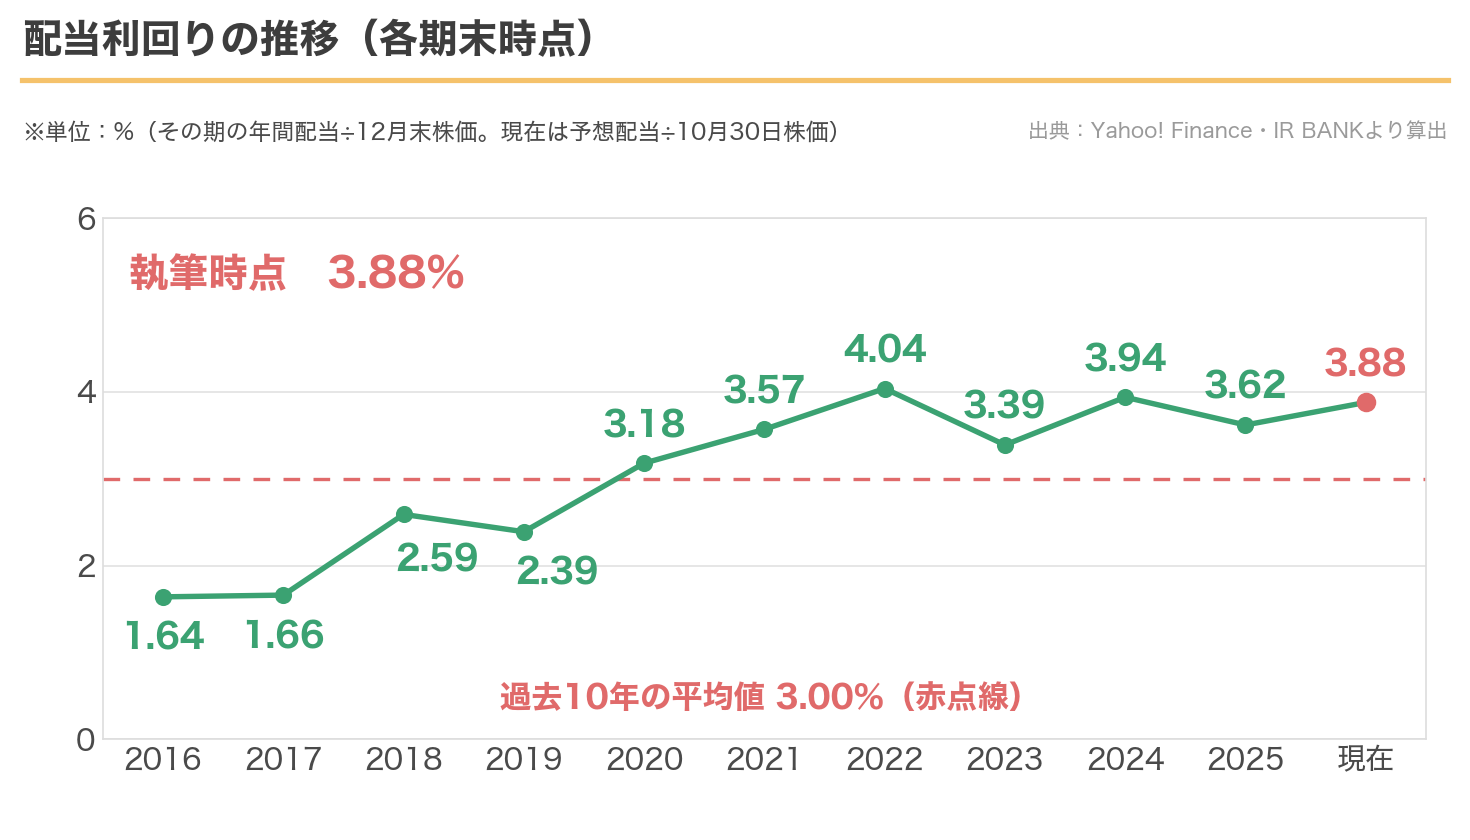
2016年と2017年の期末は、利回りが1%台でした。
今の予想利回りは3.88%。各期末の実績利回り10時点の平均3.00%を0.88ポイント上回り、グラフのなかでは高い方です。いちばん高かったのは2022年末の4.04%でした。
株価も上がっています。それでも利回りが上がったのは、配当の伸びが、株価の伸びを上回ったからです。
私の取得単価は1,226円で、簿価利回りは5.71%です。
2016年12月期から2025年12月期までの10期の期末PER(実績)は、10.0倍から19.7倍。今の予想PER10.88倍は参考の比較ですが、このレンジの下限に近い位置です。
同業では、東京建物(8804)が10.5倍、三井不動産(8801)が14.9倍(各社が公表した今期の予想1株利益と、10月30日の終値で計算。決算期は東京建物が2026年12月期、三井不動産が2027年3月期)。この3社の予想PERでは、東京建物と近い水準です。
第3四半期は営業益13%増。物件の売却も進んだ
10月28日に発表された第3四半期決算(1〜9月)の数字です。
| 項目 | 前年の1〜9月 | 今年の1〜9月 |
|---|---|---|
| 営業収益 | 4,242億円 | 5,747億円(35.4%増) |
| 営業利益 | 1,064億円 | 1,205億円(13.2%増) |
| 純利益 | 606億円 | 695億円(14.5%増) |
会社は、竣工・取得した物件で家賃収入が安定して推移したことに加え、販売用不動産の売上も順調だったと説明しています。
同じ日に、通期の予想も引き上げました。
| 項目 | 修正前 | 修正後 |
|---|---|---|
| 営業利益 | 2,100億円 | 2,170億円 |
| 経常利益 | 1,850億円 | 1,900億円 |
| 純利益 | 1,210億円 | 1,260億円 |
| 年間配当 | 67円 | 70円 |
会社はこれで、すべての利益で過去最高益を更新する見通しだとしています。
2026年2月の新しい計画では、今期の経常利益を1,850億円、2029年を2,200億円としていました。今期の予想は1,900億円に上がり、計画の今期分を上回る見込みです。
気をつけたいところ
引っかかっている点を4つ書いておきます。
1つ目は、借入金の大きさと金利です。
2026年9月末の借入金残高は1兆7,813億円(うちノンリコースローン539億円)。自己資本の9,508億円の2倍近くあります。会社は低いコストで安定して調達できていると説明していますが、金利が上がれば、支払う利息は増えていきます。金利のことは普通預金の金利が400倍になった話でも書きました。
2つ目は、物件の売却による利益です。
今回の上方修正は、物件の売却が進んだことによるものでした。売却の利益は、不動産の売買市場の状態で変わります。市場が冷えて売れなくなれば、利益の伸びは鈍る可能性があります。
3つ目は、のれんです。
会社を買ったときに計上する「のれん」は、2025年12月末の1,262億円から、2026年9月末には1,695億円に増えました。今期は学習塾のリソー教育グループについて、同社の株価に応じた追加ののれん償却48億円を計上しました。会社はこれを、今期の「特殊要因」と説明しています。
これとは別に、買収した会社の収益が想定を下回れば、のれんの減損が出る可能性があります。会社は10月13日に、リソー教育グループを完全子会社にするための公開買付け(株式の買い付け)を発表し、翌14日から始めています(期間は11月26日まで)。
4つ目は、東京への集中です。
賃貸物件は東京23区の駅の近くが中心です。立地の強みである一方で、東京のオフィスの賃料や空室率の影響を、まとめて受けることになります。
まとめ
| 項目 | 評価 |
|---|---|
| 配当利回り | ◯ 予想3.88%。各期末の実績利回りの平均3.00%を上回る |
| 減配の実績 | ◎ 2016〜2025年12月期は毎期増配。10月の配当予想の引き上げは2022年から5年続いている |
| 還元方針 | ◎ 2026年2月の新計画で、配当性向を2029年にかけて45%へ段階的に引き上げる目標(従前40%)。還元は配当中心 |
| 配当の余力 | ◯ 今期の予想配当性向は42.2%。ただし利益には物件の売却益が含まれ、会社の示す安定基盤利益比率は2025年で36.5% |
| 業績の安定性 | ◯ 営業利益は2016〜2025年12月期に毎期増益。売上は物件の売却で年ごとに波がある |
| 割安度 | △ 予想PER10.88倍は過去の実績レンジの下の方。ただし実績と予想の違いがあり、これだけで割安とは判断しない。PBR1.44倍 |
| 財務 | △ 自己資本比率25.1%、借入金残高1兆7,813億円。金利の上昇に注意 |
| 総合 | ◯ 掲載した期間では、増配・営業増益が続いている。借入金の大きさと、売却益の割合は見ておく |
今回いちばん驚いたのは、10月の配当の引き上げが5年続いていたことです。
配当のグラフだけでは見えない流れで、過去の発表を1本ずつ開いて、ようやく分かりました。
同じ不動産に近い業種では、大和ハウスの記事も書いています。あちらは住宅や物流施設などを幅広く手がけ、ヒューリックは都市部の不動産の賃貸・開発・売却を軸にしています。
借入金の大きさは気になります。それでも、利益が増えた分を配当に回すという流れは、ここ10年崩れていません。持っている高配当株は基本的に売らないので、この会社も持ち続けるつもりです。
・本記事の株価・指標・業績・配当の数字は、2026年10月30日時点のものです。株価は同日の終値、業績と配当は2026年10月28日発表の第3四半期決算までの実績と会社予想に基づいています。
・次回の決算発表は2027年1月下旬(2026年12月期の通期決算)の見込みです。最新の数字は必ずご自身でご確認ください。
・配当性向を2029年にかけて45%まで引き上げる方針は、2026年2月3日公表の新中長期経営計画(2026-2036)における会社の目標であり、将来の配当を保証するものではありません。
・2026年10月28日の上方修正の理由は、会社の説明では、保有方針に合致しない物件の売却を進めたことです。物件の売却による利益は、年によって大きく変わることがあります。
・10月の配当予想の引き上げが5年続いているのは過去の事実で、今後も同じように引き上げられるとは限りません。
・過去10期平均の配当利回り3.00%は、2016年12月期〜2025年12月期の年間配当実績を、各期末の最終取引日の終値で割った利回りの単純平均です。各期の計算値は丸めずに平均し、最後に小数第2位へ四捨五入しています。現在の3.88%は、2026年12月期の予想配当を用いています。
・ROEのグラフは、2016〜2025年12月期がIR BANKの実績値、2026年12月期は会社予想のEPS÷2026年9月末のBPSで計算した参考値です。会社の資料のROEとは計算方法が異なるため、数字が一致しない年があります。
・本記事は特定の銘柄の売買を推奨するものではありません。私自身の保有銘柄について、投資判断の記録として書いたものです。投資の最終判断はご自身の責任でお願いします。
コメント