利回り4.73%で、PERは9.97倍。
私が持っている高配当株のなかでも、とくに「安いのに利回りが高い」銘柄です。
オカムラ(7994)。オフィスの机と椅子をつくっている会社です。
ただ、気になる点もあります。売上は10年で1.5倍に増えたのに、営業利益はこの3年、横ばいです。
基本データ
| 項目 | 数値 |
|---|---|
| 証券コード | 7994 |
| 企業名 | 株式会社オカムラ |
| 業種 | その他製品(オフィス家具・店舗什器・物流システム) |
| 株価 | 2,221円 |
| 時価総額 | 約2,235億円 |
| 配当利回り(予想) | 4.73%(105円) |
| PER(会社予想) | 9.97倍 |
| PBR(実績) | 1.03倍 |
| EPS(予想) | 222.87円 |
| BPS(実績) | 2,157.79円 |
| 自己資本比率 | 69.3% |
| 決算期 | 3月 |
| 私の平均取得単価 | 2,059円(簿価利回り5.10%) |
自己資本比率69.3%。資産の7割近くを、借りたお金ではなく自分のお金でまかなっている会社です。
オフィス家具だけの会社ではない
1945年創業。本社は横浜市です。
オフィスの椅子や机で知られていますが、事業は3つに分かれています。
| 事業 | 中身 |
|---|---|
| オフィス環境 | オフィスの机・椅子・間仕切り。空間の設計も手がける |
| 商環境 | スーパーやドラッグストアの陳列棚、レジ回りの什器 |
| 物流システム | 倉庫の自動化設備。搬送機や仕分け機 |
スーパーの棚も、倉庫の自動化設備も、この会社がつくっています。
株価が伸び悩んでいる理由のひとつは、この3つの事業の利益の差にあると私は見ています。
売上は10年で1.5倍。でも利益は3年横ばい
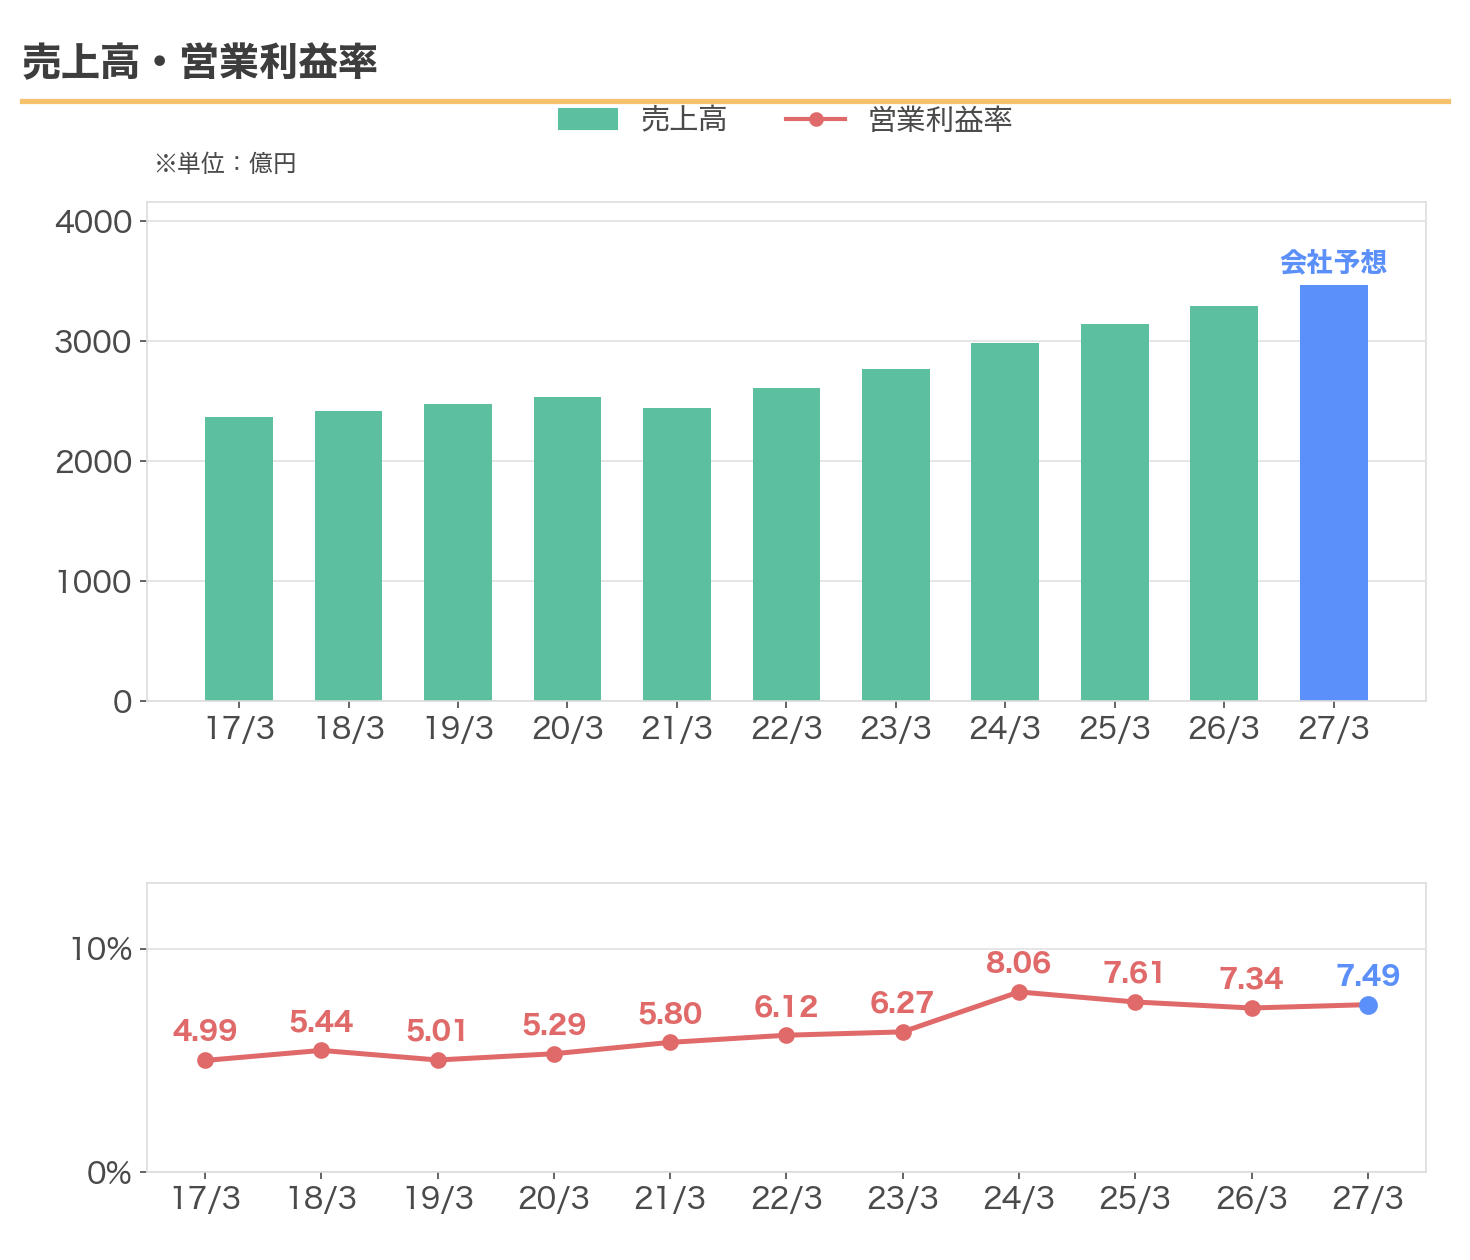
上の棒グラフが売上高です。2,368億円から、今期の会社予想は3,470億円。10年で1.5倍になっています。
下の折れ線が営業利益率。売上のうち、本業のもうけ(営業利益)として残る割合です。4.99%から、今期の会社予想では7.49%になる見込みです。
一方、営業利益の金額は、2024年3月期に240億円まで伸びたあと、239億円、241億円と、3期続けてほぼ同じ水準です。
会社も中期経営計画の資料で、営業利益が3年間横ばいだったことを認め、理由を3つ挙げています。
| 会社の説明 | 中身 |
|---|---|
| 売上高 | 当初計画以上の成長 |
| 営業利益 | 3年間横ばい |
| 理由① | 鋼材など主材料の値上がり |
| 理由② | インフレの定着による人件費の高騰 |
| 理由③ | 一部事業の収益が不安定に推移した |
資料では「一部事業」としか書かれていないので、事業ごとの数字で確かめてみます。
この2年、増益だったのはオフィス環境事業だけ
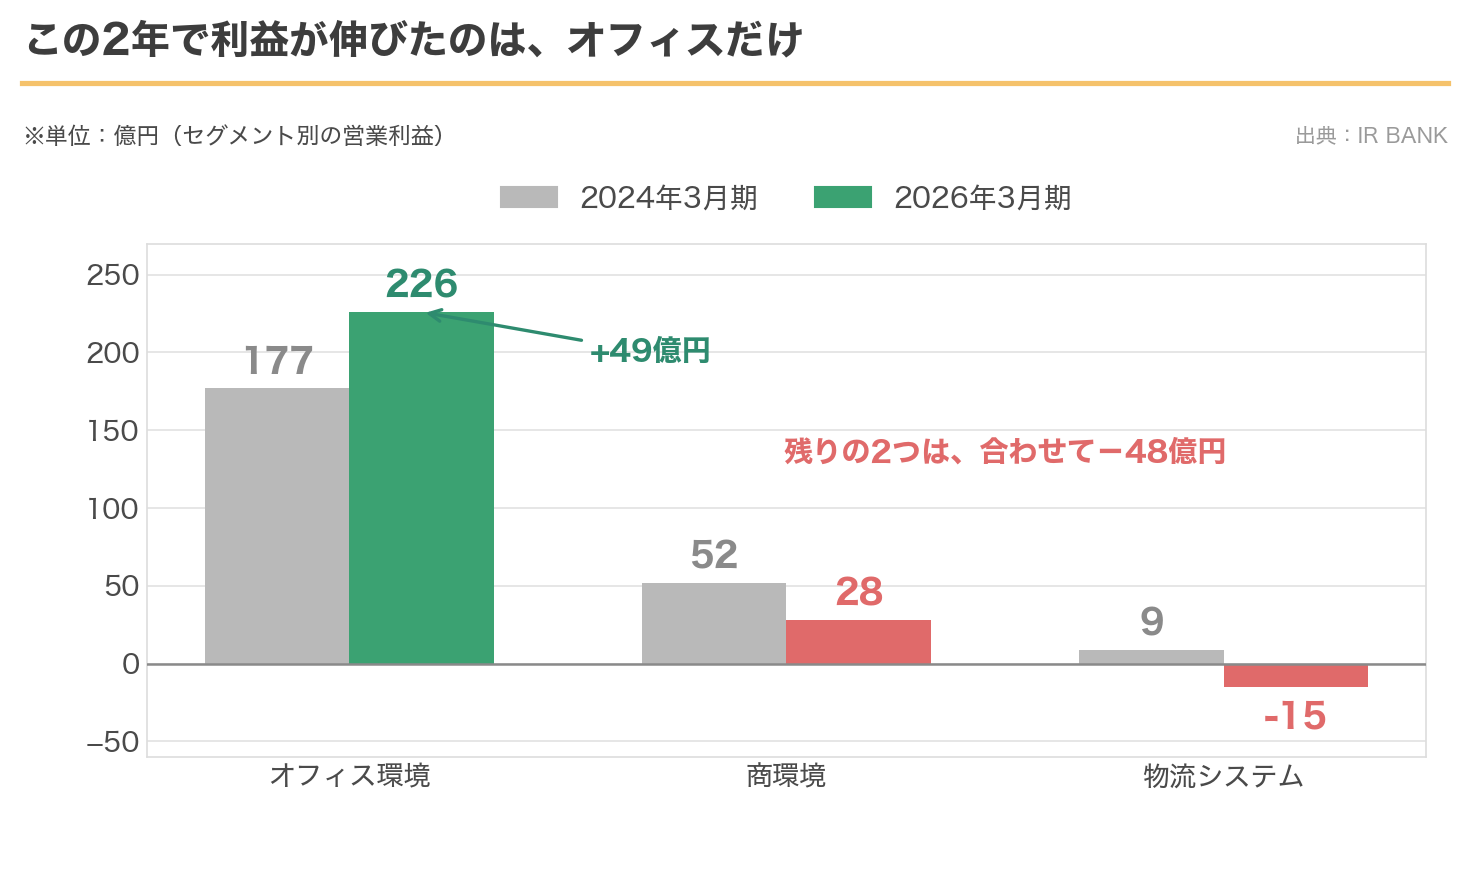
事業ごとの営業利益を、横ばいが始まった2024年3月期と、直近の2026年3月期で比べました。
| 事業 | 2024年3月期 | 2026年3月期 | 2年の変化 |
|---|---|---|---|
| オフィス環境 | 177億円 | 226億円 | +49億円 |
| 商環境 | 52億円 | 28億円 | −24億円 |
| 物流システム | 9億円 | △15億円 | −24億円 |
オフィス環境は2年で49億円増えました。会社が2026年3月期の目標にしていた190億円も、大きく上回っています。
一方で商環境は、目標60億円に対して28億円。2年前の52億円から、ほぼ半分になりました。物流システムは、9億円の黒字から15億円の赤字に転落しました。こちらの目標は13億円の黒字でした。
オフィス環境の増益分(+49億円)と、商環境・物流システムの減益分(合わせて−48億円)が、ほぼ打ち消し合っています。全社の営業利益が横ばいになった大きな要因はここにある、と私は見ています。
倉庫の自動化は、人手不足で需要が見込まれる分野です。それでも前期の物流システム事業は赤字でした。需要があることと、それが利益になることは別だと感じています。
配当は10年で4.4倍。この10年、減配なし
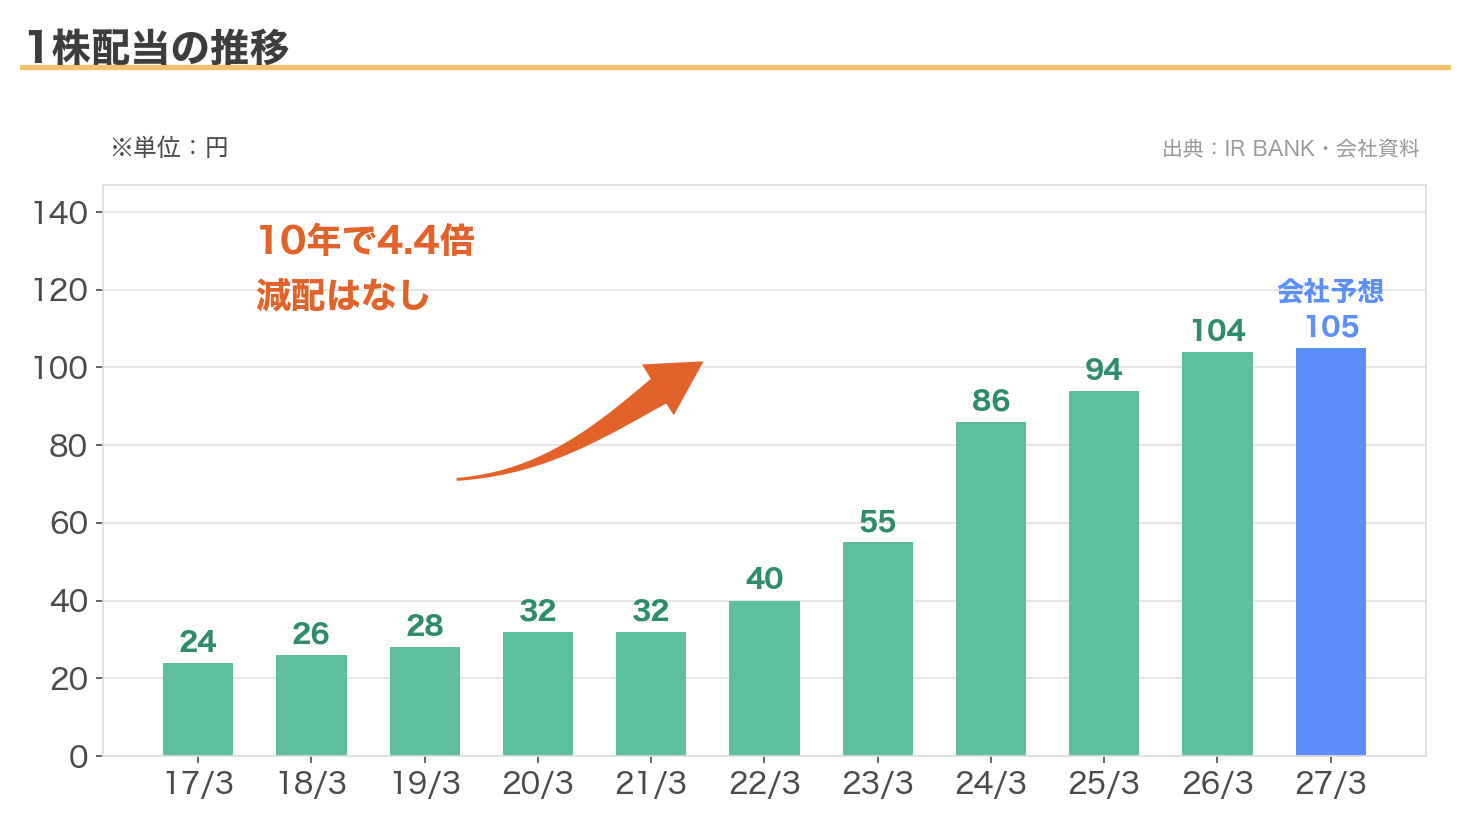
2017年3月期の24円が、今期は105円。10年で4.4倍です。
この10年、一度も減らしていません。2021年3月期に32円で据え置いた年はありますが、それも前年と同額です。
伸び方が変わったのは2023年3月期からで、40円→55円→86円→94円→104円と、4年で2.6倍になりました。
「累進配当かつ配当性向40%以上」を方針に掲げた
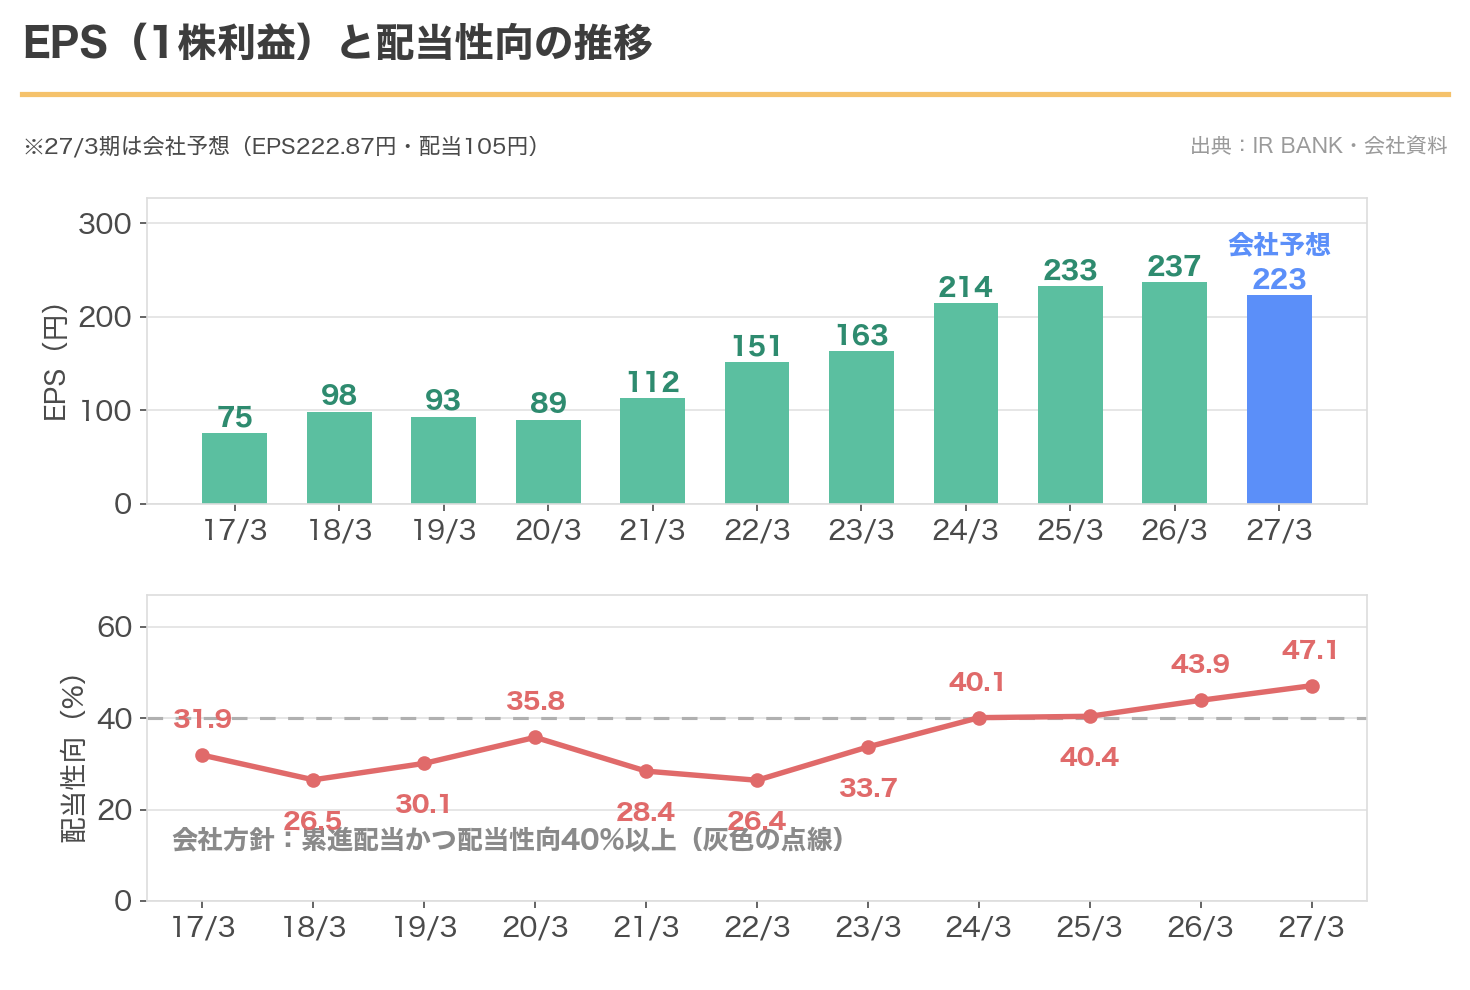
2026年5月に公表された中期経営計画では、株主還元の方針を次のように定めています。
| 発表内容 | 中身 |
|---|---|
| 配当 | 累進配当かつ配当性向40%以上を維持する |
| 自己株式の取得 | 成長投資の進捗状況や外部環境等を踏まえ機動的に対応する |
累進配当というのは、配当を前の年より減らさず、維持するか増やすという方針です。
そのうえで配当性向40%以上。グラフを見ると、2024年3月期に40.1%へ乗ってから、40.4%、43.9%、そして今期は47.1%の見込みです。2024年3月期からの実績は、どの年も40%を上回っています。
2029年3月期の目標は営業利益300億円超。長期では営業利益率10%以上、ROE12%以上を掲げています。
株価は10年で2.3倍。この2年半は横ばい圏
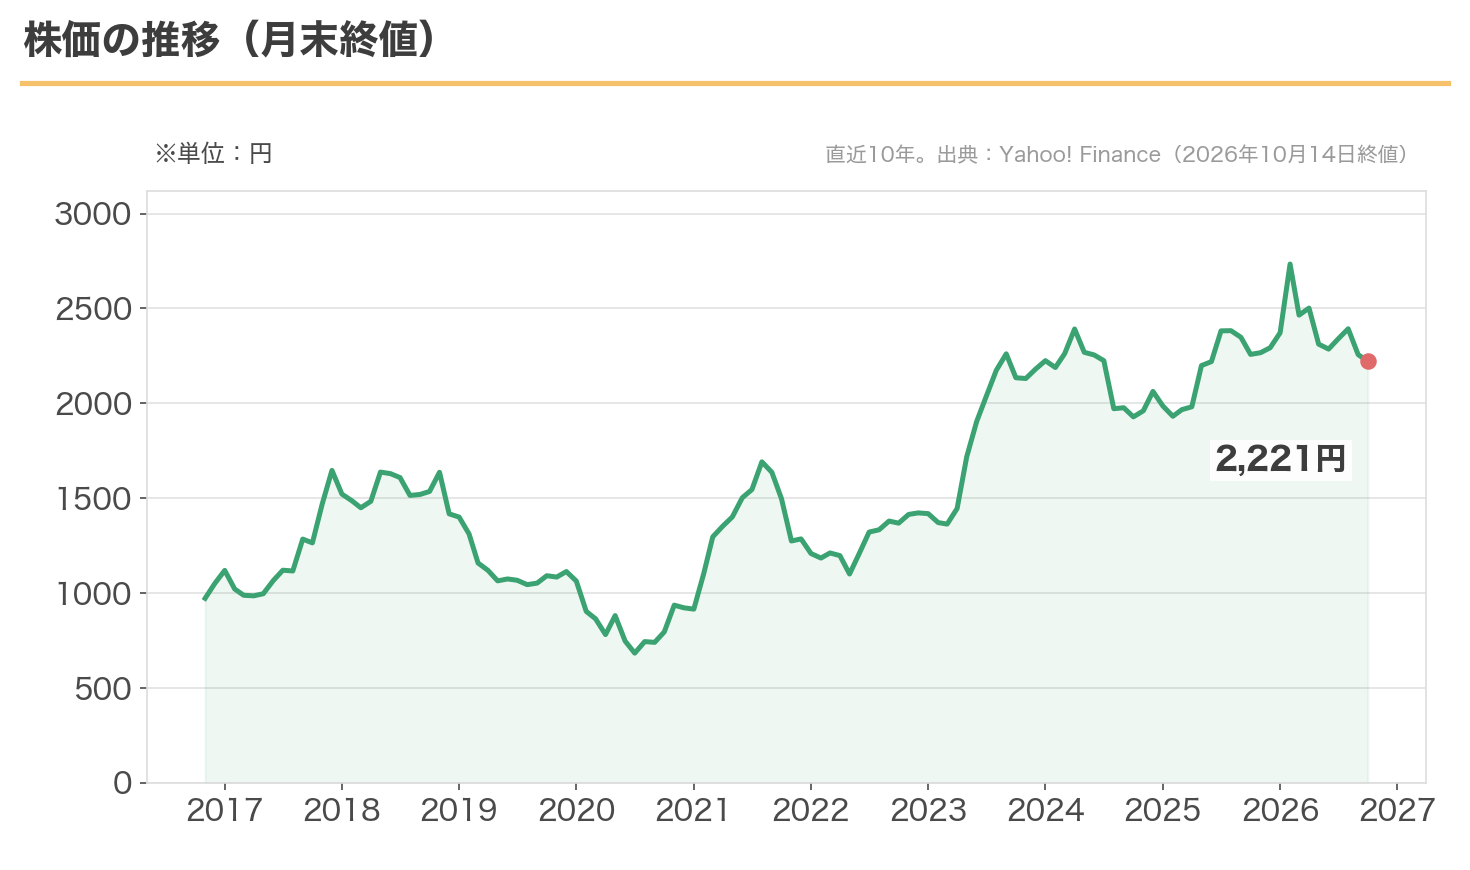
2016年11月の973円から、いまは2,221円。10年で2.3倍です。
大きく上がったのは2023年で、その後の2年半は、2,000円から2,500円のあいだで上下しています。
営業利益が横ばいだった時期と重なります。
年初来の高値は2,761円、安値は2,146円でした。いまは安値のすぐ上です。
配当利回りの推移と、今の位置
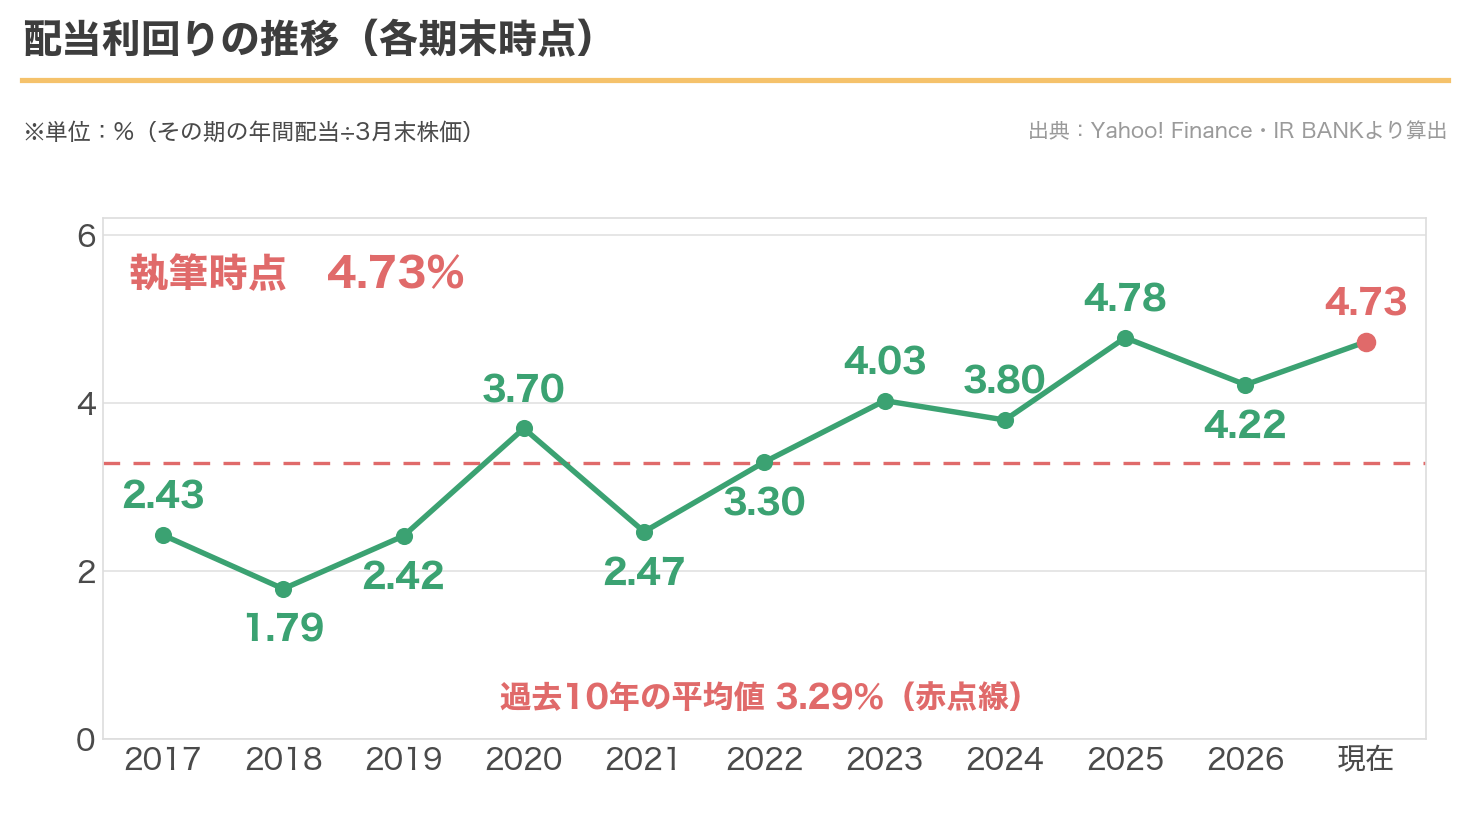
過去10年の平均は3.29%。今は4.73%です。
利回りが上がったのは、配当が増えた一方で、株価が横ばい圏にあるためです。
私の取得単価は2,059円なので、簿価利回りは5.10%。いまの4.73%と大きくは変わりません。取得単価といまの株価が近いためです。
過去10年の期末PERは8.0倍から14.8倍。今の9.97倍は、レンジの下のほうです。
同業と比べても低い水準です。コクヨ(7984)が18.4倍、イトーキ(7972)が10.9倍。比べた3社のなかでは、予想PERがいちばん低い水準です。
PBRは1.03倍で、1倍に近い水準です。
第1四半期は、売上が減って営業利益が増えた
2026年8月7日に、今期の第1四半期(2026年4〜6月)が発表されています。
| 項目 | 2026年4〜6月 | 前年同期 | 変化 |
|---|---|---|---|
| 売上高 | 740億円 | 754億円 | −1.9% |
| 営業利益 | 34.4億円 | 31.2億円 | +10.0% |
売上は減りましたが、営業利益は増えました。前の年の第1四半期は営業利益が31.7%減っていたので、そこから戻した形です。
通期の会社予想は、売上3,470億円・営業利益260億円のまま変えていません。営業利益の進み具合は13.2%。前の年の同じ時期も12.9%でしたから、前の年とほぼ同じペースです。
この会社は第4四半期に利益が集中します。前期は通期241億円のうち128億円、半分以上が最後の3か月でした。第1四半期の数字だけでは、通期の結果は判断しにくいと思っています。
気をつけたいところ
気になっている点は4つです。
1つ目は、安い理由が業績にあることです。
PERは9.97倍と低めですが、営業利益が3年横ばいであることが株価に反映されているとも考えられます。割安なのではなく、妥当な水準なのかもしれません。
2つ目は、今期の最終利益が減る見込みであることです。
今期の会社予想は、営業利益260億円(+7.7%)、経常利益275億円(+6.4%)と増える一方で、最終利益は211億円(−5.9%)と減ります。第1四半期も、営業利益が10%増えたのに最終利益は37.9%減りました。前年同期は、最終利益(44.97億円)が経常利益(39.39億円)を上回っていました。本業以外の利益(特別利益)が大きかったためです。今期の最終利益の減少には、その反動も含まれていると見ています。
3つ目は、物流システム事業です。
前期は、9億円の黒字から15億円の赤字に転落しました。黒字に戻れば全社の増益につながりますが、赤字が続けば全社の利益を押し下げる要因になります。
4つ目は、材料費と人件費です。
会社は、営業利益が横ばいになった理由として、鋼材など主な材料の値上がりと人件費の上昇を挙げています。オフィス家具や店舗の陳列棚は鋼材を多く使うので、鋼材の値段が上がったときに販売価格の引き上げが追いつかなければ、利益が減ります。人件費も、賃上げが続けば毎年の費用として積み上がります。
まとめ
| 項目 | 評価 |
|---|---|
| 配当利回り | ◎ 4.73%。過去10年の平均3.29%を大きく上回る |
| 減配の実績 | ◎ 10年間なし。配当は10年で4.4倍 |
| 還元方針 | ◎ 累進配当かつ配当性向40%以上を維持 |
| 配当の余力 | ◯ 今期の予想配当性向は47.1% |
| 業績の安定性 | △ 売上は10年で1.5倍。営業利益は3年横ばい |
| 割安度 | ◎ PER9.97倍・PBR1.03倍。比べた3社で最も安い |
| 財務 | ◎ 自己資本比率69.3% |
| 総合 | ◯ 安さと利回りは十分。あとは利益が動くかどうか |
この2年、増益だったのは3つの事業のうちオフィス環境事業だけでした。商環境と物流システムの減益で、全社の営業利益は横ばいになっています。
そのあいだに株価は横ばい圏にとどまり、配当は増えました。いまの利回り4.73%は、この組み合わせから来ています。
アネスト岩田は配当の決め方を変えたこと、ジャックスは株価が下がったことが、利回りが上がった主な理由でした。オカムラは、株価が横ばいのまま配当が増えたことが理由です。
これから確かめたいのは、次の4点です。
- 11月6日の中間決算で、通期の会社予想(営業利益260億円・1株配当105円)が維持されるか
- 物流システム事業が、黒字に戻るか
- 商環境事業の利益が、2024年3月期の52億円に向けて戻っていくか
- 鋼材価格と人件費の上昇を、値上げなどで吸収できているか
利益が動き出すのを待ちながら、配当を受け取る。悪くない待ち方だと思っています。
持っている高配当株を、私は基本的に売りません。この会社も同じです。
・本記事の株価・指標・業績・配当の数字は、2026年10月14日時点のものです。株価は同日の終値、業績と配当は直近の決算実績と会社予想に基づいています。
・次回の決算発表は2026年11月6日(中間決算)の見込みです。最新の数字は必ずご自身でご確認ください。
・累進配当と配当性向40%以上は、2029年3月期までの中期経営計画における会社の方針であり、将来の配当を保証するものではありません。
・今期の会社予想は、営業利益・経常利益が増える一方で最終利益は5.9%の減益です。
・事業ごとの営業利益は、IR BANKに掲載された2024年3月期と2026年3月期の実績です。会社が立てていた目標(オフィス環境190億円・商環境60億円・物流システム13億円)は、2026年5月29日公表の中期経営計画資料によります。
・物流システム事業は、2024年3月期・2025年3月期は営業黒字、2026年3月期は営業赤字です。
・本記事は特定の銘柄の売買を推奨するものではありません。私自身の保有銘柄について、投資判断の記録として書いたものです。投資の最終判断はご自身の責任でお願いします。
コメント