2022年3月期の配当は、今の株数に直すと13円でした。
2026年3月期は34円。4年で2.6倍です。
キムラユニティー(9368)。名古屋に本社を置く、物流の会社です。2023年1月に配当の方針を変えてから、配当の増え方がはっきり変わりました。
ただ、10月29日には、過去5年分の決算の訂正も発表しています。その点も含めて書いておきます。
基本データ
| 項目 | 数値 |
|---|---|
| 証券コード | 9368 |
| 企業名 | キムラユニティー株式会社 |
| 業種 | 倉庫・運輸関連業(自動車部品などの梱包・物流、車両リース・管理) |
| 株価 | 928円 |
| 時価総額 | 約437億円 |
| 配当利回り(予想) | 4.09%(38円) |
| PER(会社予想) | 9.91倍 |
| PBR(実績) | 0.83倍 |
| EPS(予想) | 93.64円 |
| BPS(実績) | 1,118.65円 |
| 自己資本比率 | 64.1% |
| 決算期 | 3月 |
| 私の平均取得単価 | 803円(簿価利回り4.73%) |
PBR0.83倍。株価が、帳簿上の1株あたり純資産を下回る水準です。ただ、これだけで割安とは言えません。
売上のほぼ半分は、トヨタグループ向け
事業は大きく2つです。荷物の包装・梱包や入出庫を請け負う物流サービスと、法人向けに車をリース・整備するモビリティサービスです。
| セグメント | 売上比率 | 主な中身 |
|---|---|---|
| 物流サービス | 70.9% | 包装、梱包、入出庫作業、格納器具の製造など |
| モビリティサービス | 23.1% | 自動車リース、車両整備、車両販売、保険代理店など |
| 情報サービス | 4.1% | システム開発、保守、ネットワーク関連 |
| 人材サービス | 1.7% | 人材派遣、アウトソーシング |
| その他 | 0.1% | 太陽光発電 |
決算短信の補足資料には、取引先別の売上が載っています。
2026年4〜9月は、トヨタ自動車向けが21.2%、トヨタのグループ企業向けが25.5%。合わせて売上の46.7%がトヨタグループでした。トヨタ関連以外のお客様向けの物流(NLS事業)は14.4%です。
名古屋の会社らしい数字ですね。
利益率は9年で2倍になった
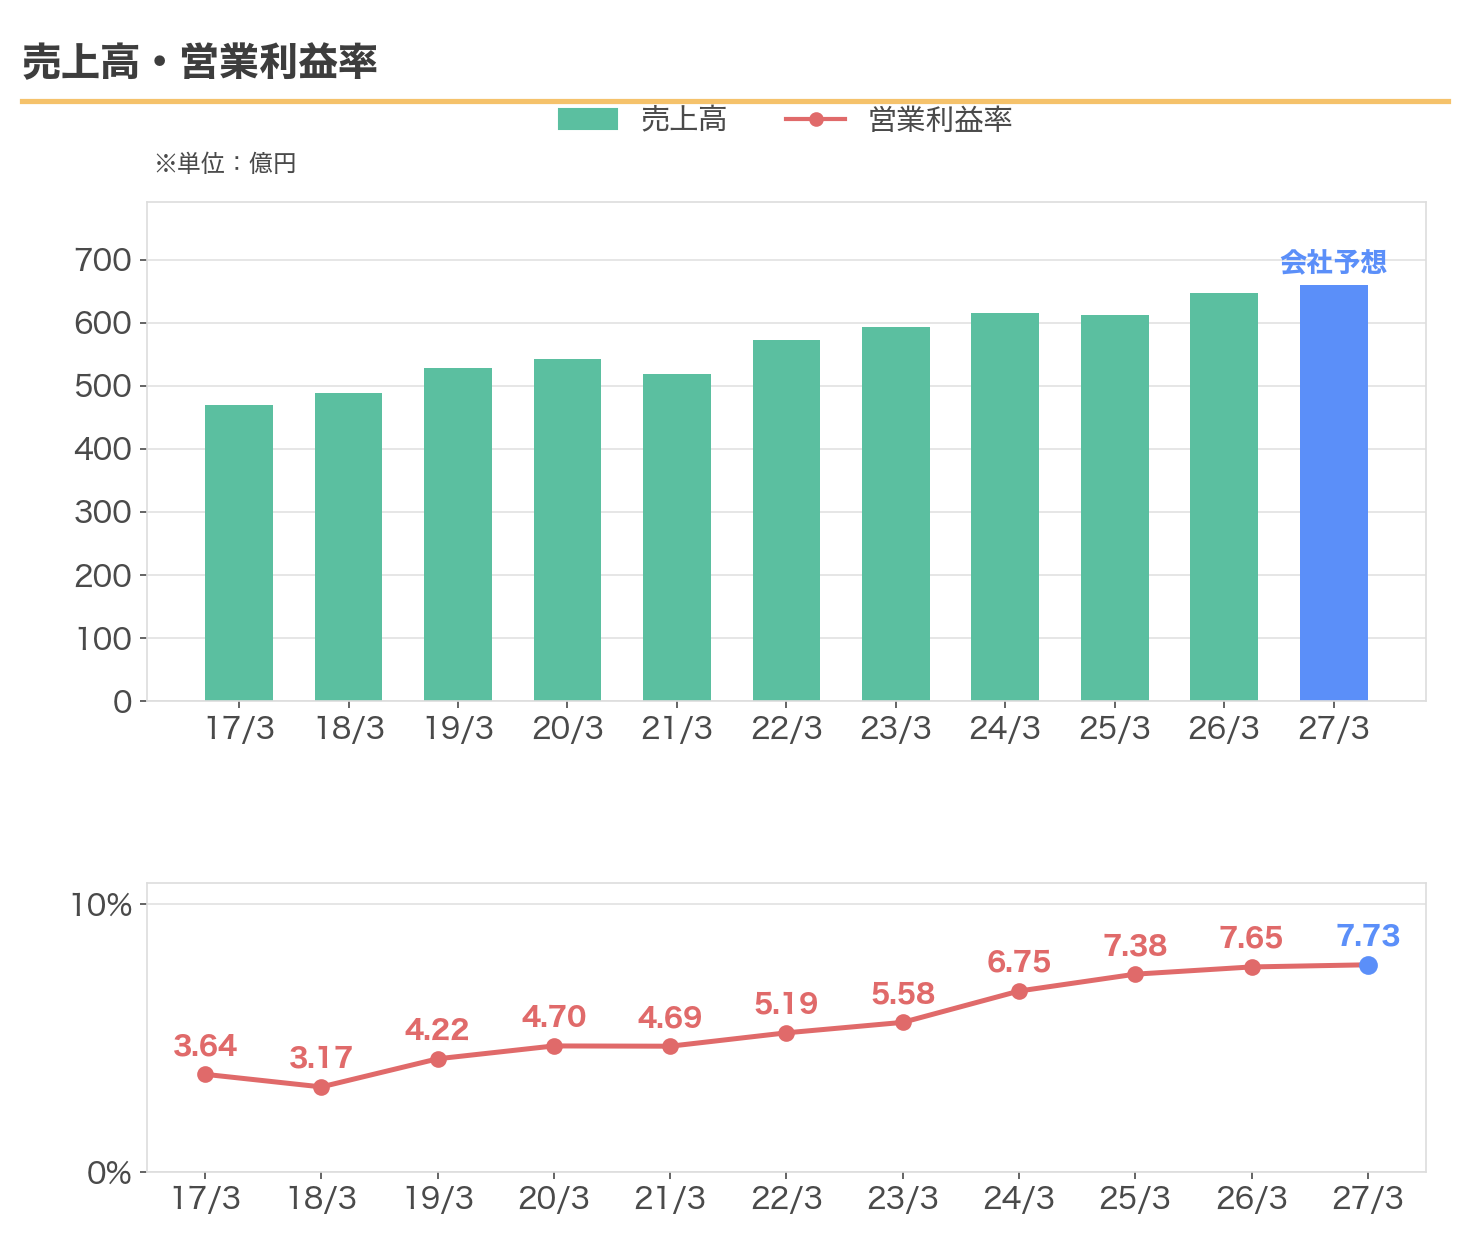
グラフは2017〜2026年3月期の実績と、2027年3月期の会社予想(青)です。上の棒グラフが売上高です。2017年3月期の470億円から、2026年3月期は646.5億円。途中で減った年もありますが、9年前より4割近く増えています。
目立つのは下の折れ線、営業利益率です。2017年3月期の3.64%から、2026年3月期は7.65%。9年で2倍以上になりました。
営業利益は、2022年3月期から2026年3月期まで5期続けて増えています。会社は今期も増益を見込んでいて、予想どおりなら6期連続です。
ROEは8%前後まで上がってきた
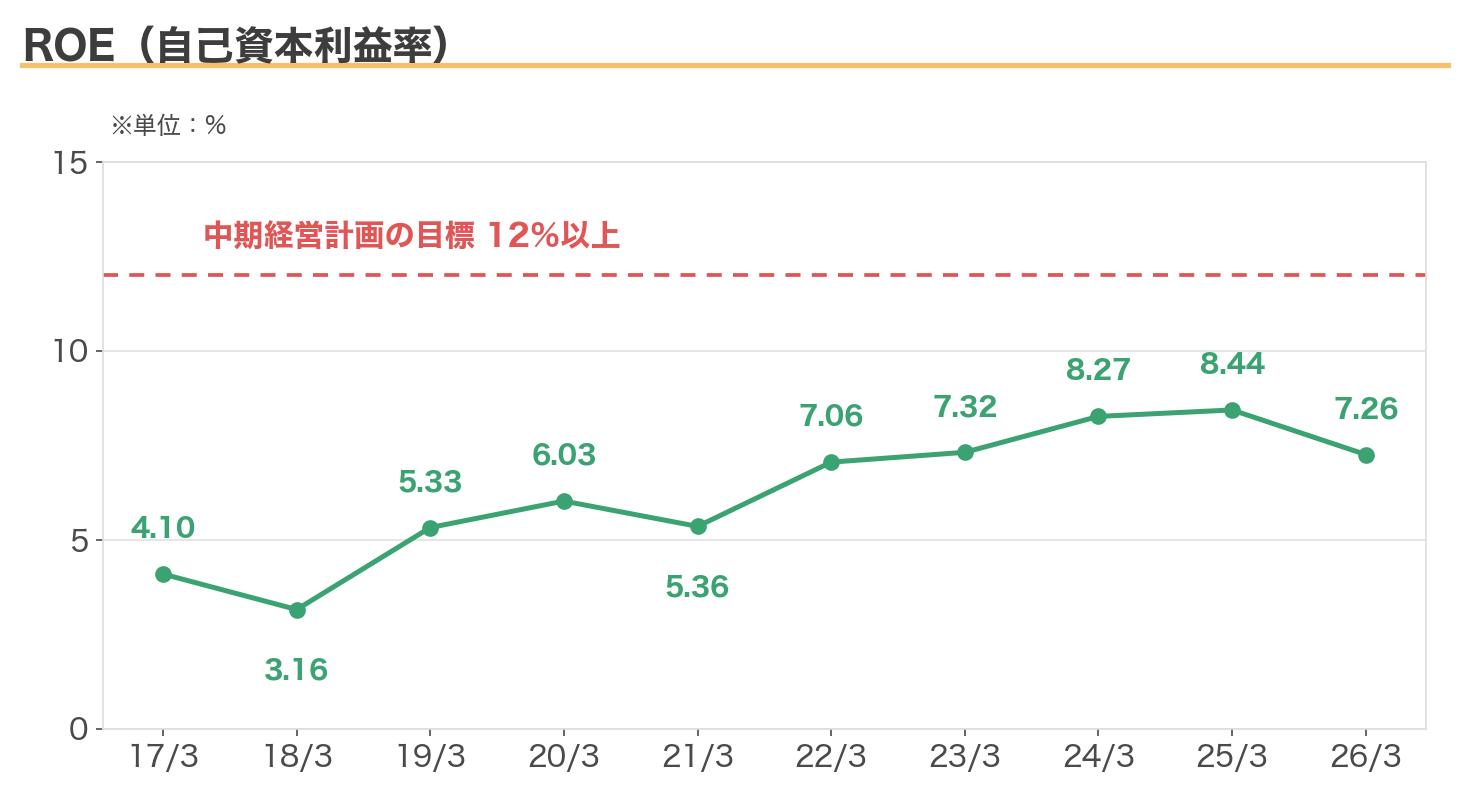
ROE(自己資本に対して、どれだけ利益を出したか)は、2018年3月期の3.16%から、2025年3月期には8.44%まで上がりました。
2026年3月期は7.26%に下がっています。会社は、退職給付や持っている株の評価益が増えて自己資本が大きくなったことを理由に挙げています。
中期経営計画2026では、今期(2027年3月期)にROE12%以上を目指すとしています。会社の決算資料に載っている今期の予想ROEは7.5%で、目標には届かない見通しです。なお、会社の資料のROEは計算方法が異なり、2025年3月期は8.5%、2026年3月期は7.7%となっています。
2023年1月、配当の目標を30%から40%へ
| 方針 | 内容 |
|---|---|
| 配当性向 30%(〜2022年) | 継続的な安定配当を基本としつつ、内部留保の充実に留意し、連結配当性向30%を目標 |
| 配当性向 40%(2023年1月〜) | 重点分野への積極的投資や還元の向上とともに、財務基盤の維持に努め、連結配当性向40%を目標 |
| 中期経営計画2026 | 2023年1月に変更した還元方針に則り、配当性向40%を目安に還元 |
会社は方針を変えた理由として、「財務基盤の強化」「継続的な安定配当」といった姿勢から、「株主還元の向上」を重視する姿勢へ進化させると説明していました。
このとき、2023年3月期の期末配当予想も1株15円から27円に引き上げています(当時の株数)。
今期の予想配当性向は40.6%(38円÷93.64円)。目標どおりの水準です。
配当は4年で2.6倍。10年で減配なし
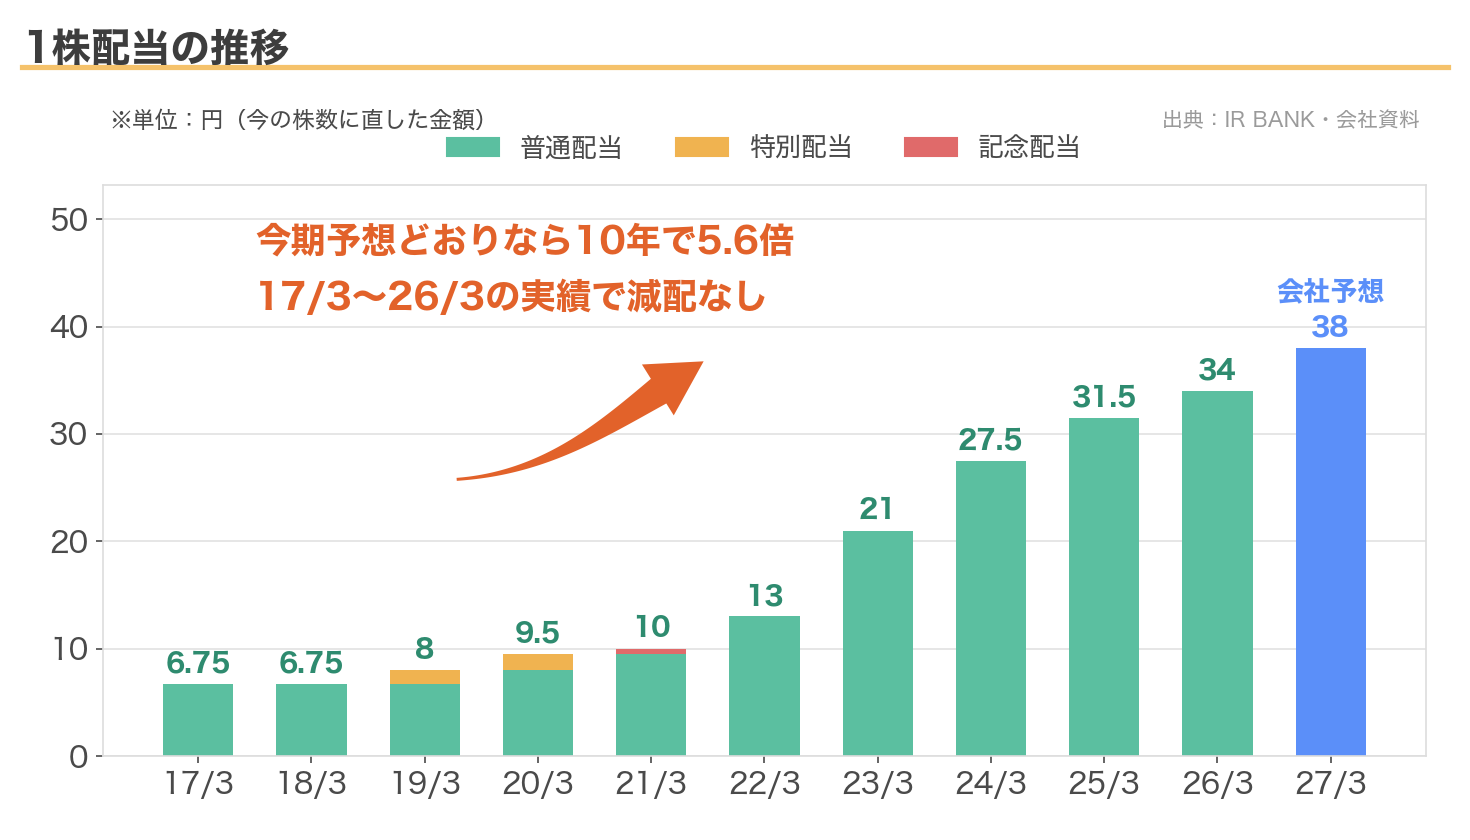
2017年3月期から2019年3月期までは、普通配当が6.75円で横ばいでした。2019年3月期と2020年3月期には特別配当(今の株数で1.25円・1.5円)、2021年3月期には創業140周年の記念配当(同0.5円)が入っています。
流れが変わったのは、方針を変えた2023年3月期からです。2022年3月期の13円から、21円、27.5円、31.5円、34円と増えて、今期の予想は38円。予想どおりなら、10年前の6.75円の5.6倍です。
2017年3月期から2026年3月期まで、年間の配当を前の期より減らしたことはありません。
株価は約10年で3.2倍
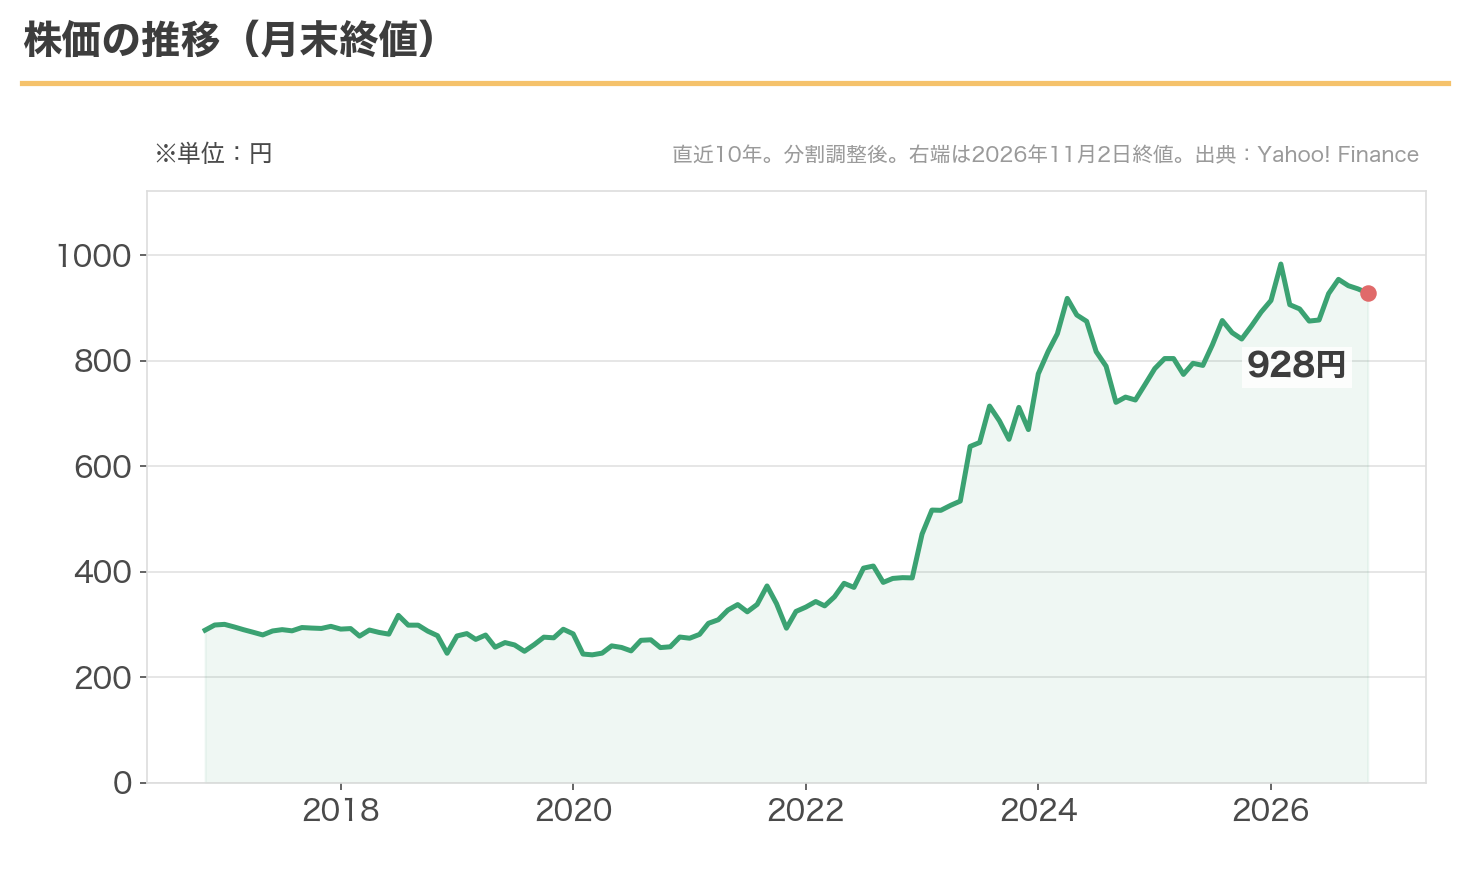
2016年11月末の289.5円(分割調整後)から、2026年11月2日には928円へ。約10年で3.2倍です(配当を含まない株価の比較)。
2020年まではほとんど動かず、月末の終値で240円から320円のあいだでした。上がりはじめたのは2021年からで、配当の方針を変えた2023年に、大きく上がっています。
2026年2月末に983円をつけたあとは、900円前後で動いています。
配当利回りの推移と、今の位置
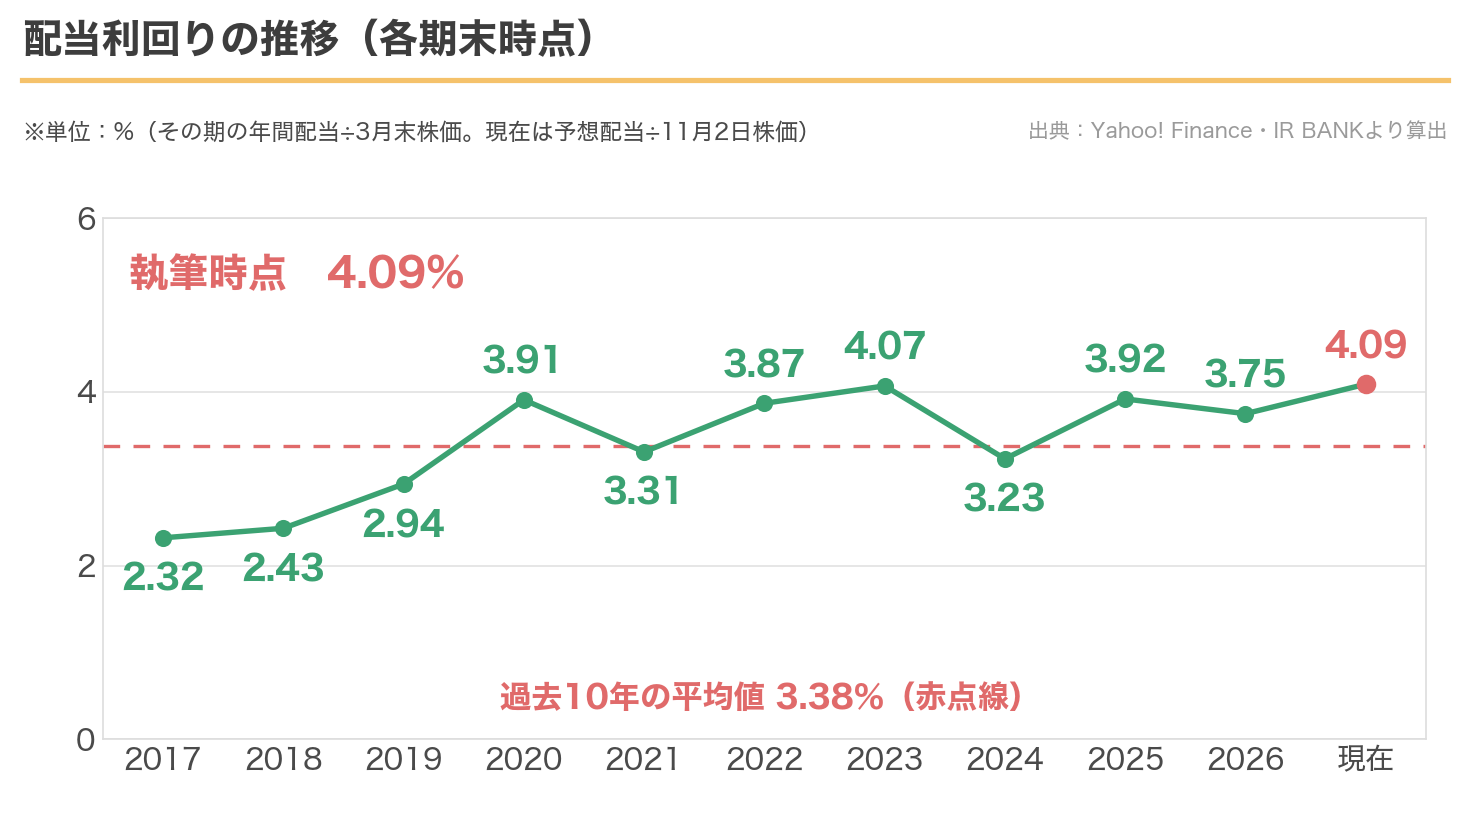
2017年と2018年の3月末は、利回りが2%台前半でした。
今の予想利回りは4.09%。各期末の実績利回り10時点の平均3.38%を0.71ポイント上回ります。グラフに載せた過去10期の3月末の利回りでいちばん高かった、2023年3月末の4.07%もわずかに上回っています。毎日の利回りまで含めた「過去最高」という意味ではありません。
株価は約10年で3.2倍になりました。同じころ、1株配当も2017年3月期の6.75円から今期予想の38円へ増えています(比べている期間は少しずれます)。利回りが上がってきた背景には、この配当の伸びがあると考えています。
私の取得単価は803円で、簿価利回りは4.73%です。
2017年3月期から2026年3月期までの10期の期末PER(実績、分割調整後)は、6.9倍から16.0倍。今の予想PER9.91倍は参考の比較ですが、このレンジの真ん中より下です。
同業では、センコーグループホールディングス(9069)が17.3倍、ニッコンホールディングス(9072)が22.7倍(各社が公表した2027年3月期の予想1株利益と、11月2日の終値で計算)。この3社の予想PERでは、いちばん低い水準です。
中間期は営業益24%増。主要顧客の受注が増えた
10月29日に発表された中間決算(4〜9月)です。
| 項目 | 前年の中間期 | 今年の中間期 |
|---|---|---|
| 売上高 | 305億円 | 335億円(9.7%増) |
| 営業利益 | 23.3億円 | 28.8億円(24.0%増) |
| 純利益 | 17.9億円 | 22.4億円(25.1%増) |
会社は増収の理由を、国内物流サービス事業で主要顧客からの受注量が増えたことなどと説明しています。物流サービス事業の営業利益は26.2%増でした。
一方で、情報サービス事業と人材サービス事業は、売上・利益ともに減っています。
通期の予想(売上660億円・営業利益51億円・年間配当38円)は変えていません。中期経営計画2026の今期の目標は、売上700億円・営業利益53億円。会社予想どおりなら、どちらも目標には届かない計算です。
10月29日、過去5年分の決算を訂正した
中間決算と同じ日に、会社は過去の決算の訂正を発表しました。
原因は、法人向けの車両リースの会計処理です。会社の説明では、オペレーティング・リースとして処理すべき契約を、ファイナンス・リースとして処理する誤りが、複数年度にわたって起きていました。2022年3月期から2026年3月期までの有価証券報告書などを訂正しています。
| 2026年3月期 | 訂正前 | 訂正後 |
|---|---|---|
| 売上高 | 645.5億円 | 646.5億円(0.2%増) |
| 営業利益 | 49.6億円 | 49.5億円(0.2%減) |
| 純利益 | 32.0億円 | 32.0億円(0.2%減) |
通期の売上高や利益への訂正の影響は、限定的でした。ただ、誤りが複数年度にわたって続いていたことや、会計処理を見直す仕組みの不備は、金額の大小とは分けて考える必要があると思います。この記事の売上高・営業利益率のグラフは、訂正後の数字で作っています(ROEのグラフはIR BANKの値です)。
ただ、会社は同じ日に、2022年3月期から2026年3月期までの5期分の内部統制報告書も訂正しました。2026年3月末時点の財務報告に係る内部統制は有効でないと判断を改めています。会計処理を見直す手順がチェックリストに定められていなかったことを、「開示すべき重要な不備」としました。是正策として、チェックリストの見直しと、毎期の確認の仕組みを挙げています。
会社によると、訂正の対象となった年度の財務諸表に対する監査法人の意見は「無限定適正意見」です。ただし、これは内部統制の不備がすでに直ったという意味ではありません。
気をつけたいところ
引っかかっている点を4つ書いておきます。
1つ目は、トヨタグループへの依存です。
売上の46.7%がトヨタグループ向けです(2026年4〜9月)。今回の増収も、主要顧客からの受注増によるものでした。自動車の生産が落ちる時期には、業績が影響を受ける可能性があります。
2つ目は、決算の訂正と内部統制です。
売上高や利益への訂正の影響は限定的でしたが、内部統制は「有効でない」とされました。是正策がきちんと運用されるかは、次の有価証券報告書などで確かめたいところです。
3つ目は、中期経営計画との差です。
今期は計画の最終年度ですが、会社予想は売上・営業利益ともに目標を下回っています。ROEも目標12%以上に対して、会社予想は7.5%です。
4つ目は、配当が利益に連動することです。
配当性向40%を目標にしているので、利益が増えれば配当も増えやすい一方、利益が減れば配当も減る可能性があります。累進配当(配当を減らさない方針)を掲げているわけではありません。
まとめ
| 項目 | 評価 |
|---|---|
| 配当利回り | ◎ 予想4.09%。各期末の実績利回りの平均3.38%を上回る |
| 減配の実績 | ◯ 2017〜2026年3月期は減配なし。ただし2019〜2021年3月期は特別配当・記念配当を含む |
| 還元方針 | ◯ 2023年1月から配当性向40%目標。累進配当ではない |
| 配当の余力 | ◯ 今期の予想配当性向は40.6%。自己資本比率64.1% |
| 業績の安定性 | ◯ 営業利益は2022〜2026年3月期に5期連続増益。売上の46.7%がトヨタグループ向け |
| 割安度 | △ 予想PER9.91倍・PBR0.83倍。ただし過去レンジや同業との比較は参考で、これだけで割安とは判断しない |
| 財務・管理 | △ 自己資本比率は64.1%と高い。一方で、10月に過年度決算を訂正し、内部統制は「有効でない」と判断された。是正の状況は要確認 |
| 総合 | ◯ 方針を変えてからの増配ははっきりしている。トヨタ依存と内部統制の是正は見ておく |
この会社でいちばん大きかったのは、2023年1月の方針変更だと思います。
利益率が上がっていたところに、配当性向を30%から40%へ。利益の伸びと配る割合の引き上げが重なって、4年で2.6倍という数字になりました。
同じ物流の会社では、エーアイテイーの記事も書いています。あちらは国際物流、こちらは自動車部品の物流が中心です。
決算の訂正は気になりますが、持っている高配当株は基本的に売らないので、この会社も持ち続けるつもりです。
・本記事の株価・指標・業績・配当の数字は、2026年11月2日時点のものです。株価は同日の終値、業績と配当は2026年10月29日発表の中間決算までの実績と会社予想に基づいています。
・次回の決算発表は2027年1月下旬(第3四半期決算)の見込みです。最新の数字は必ずご自身でご確認ください。
・2026年10月29日、会社は車両リースの会計処理の誤りにより、2022年3月期から2026年3月期の有価証券報告書等と決算短信を訂正しました。訂正の対象期間の売上高・営業利益などは、訂正後の会社公表値を用いています(ROEのグラフはIR BANKの掲載値です)。あわせて、2022年3月期から2026年3月期の内部統制報告書も訂正し、2026年3月末時点の財務報告に係る内部統制は有効でないと判断しています。
・配当は2022年7月1日と2025年4月1日の株式分割(いずれも1株を2株)を調整し、今の株数に直した金額で表示しています。2019年3月期・2020年3月期は特別配当、2021年3月期は記念配当を含みます。
・配当性向40%は会社の目標であり、将来の配当を保証するものではありません。
・過去10期平均の配当利回り3.38%は、2017年3月期〜2026年3月期の年間配当実績(特別配当・記念配当を含む)を、各期末の最終取引日の終値で割った利回りの単純平均です。各期の計算値は丸めずに平均し、最後に小数第2位へ四捨五入しています。現在の4.09%は、2027年3月期の予想配当を用いています。
・過去のPERレンジは、各期のEPS(分割調整後)と各期末の株価(分割調整後)で計算した参考値です。
・ROEのグラフは、2017〜2026年3月期のIR BANKの実績値です。本文と指標欄の今期予想ROE7.5%は、会社の決算資料(2027年3月期 中間決算短信の補足資料)の値です。両者は計算方法が異なるため、数字が一致しない年があります。
・本記事は特定の銘柄の売買を推奨するものではありません。私自身の保有銘柄について、投資判断の記録として書いたものです。投資の最終判断はご自身の責任でお願いします。
コメント