イエローハットの配当は、2026年3月期で16期連続の増配になりました。
しかも、ここ2年の増え方が大きい。株式分割を調整した金額で、33円、50円、62円と続いています。
イエローハット(9882)。黄色い看板のカー用品店でおなじみの会社です。2025年から始まった中期経営計画で、株主還元の目標を大きく引き上げました。
基本データ
| 項目 | 数値 |
|---|---|
| 証券コード | 9882 |
| 企業名 | 株式会社イエローハット |
| 業種 | 卸売業(カー用品・二輪用品の販売店チェーン) |
| 株価 | 1,702円 |
| 時価総額 | 約1,464億円 |
| 配当利回り(予想) | 4.00%(68円) |
| PER(会社予想) | 11.93倍 |
| PBR(実績) | 1.14倍 |
| EPS(予想) | 142.61円 |
| BPS(実績) | 1,499.17円 |
| 自己資本比率 | 60.0% |
| 決算期 | 3月 |
| 私の平均取得単価 | 1,775円(簿価利回り3.83%) |
私の取得単価は1,775円。今の株価は、それを4%ほど下回っています。
カー用品だけでなく、バイクと自転車も
2026年9月末の店舗数は、イエローハットが768店舗。ほかにバイク用品の2りんかんが66店舗、バイク販売のバイク館が78店舗、スポーツ自転車のワイズロードが29店舗あります。
| セグメント | 売上比率 | 主な中身 |
|---|---|---|
| カー用品・二輪用品等販売 | 96.6% | イエローハット・2りんかん・バイク館・ワイズロードなどでのカー用品・二輪用品の販売(小売・卸売)、取り付けなどの工賃 |
| 賃貸不動産 | 3.4% | 不動産の賃貸 |
ワイズロードは、2025年1月に子会社にした自転車の専門店チェーンです。2026年3月期の売上が11.2%増えたのは、この会社の売上が加わったことと、タイヤやバッテリーなど消耗品の販売が好調だったことが理由でした。
車、バイク、自転車と、「乗りもの」の用品をまとめて扱う会社になってきています。
利益率は9年で5%台から8%台へ
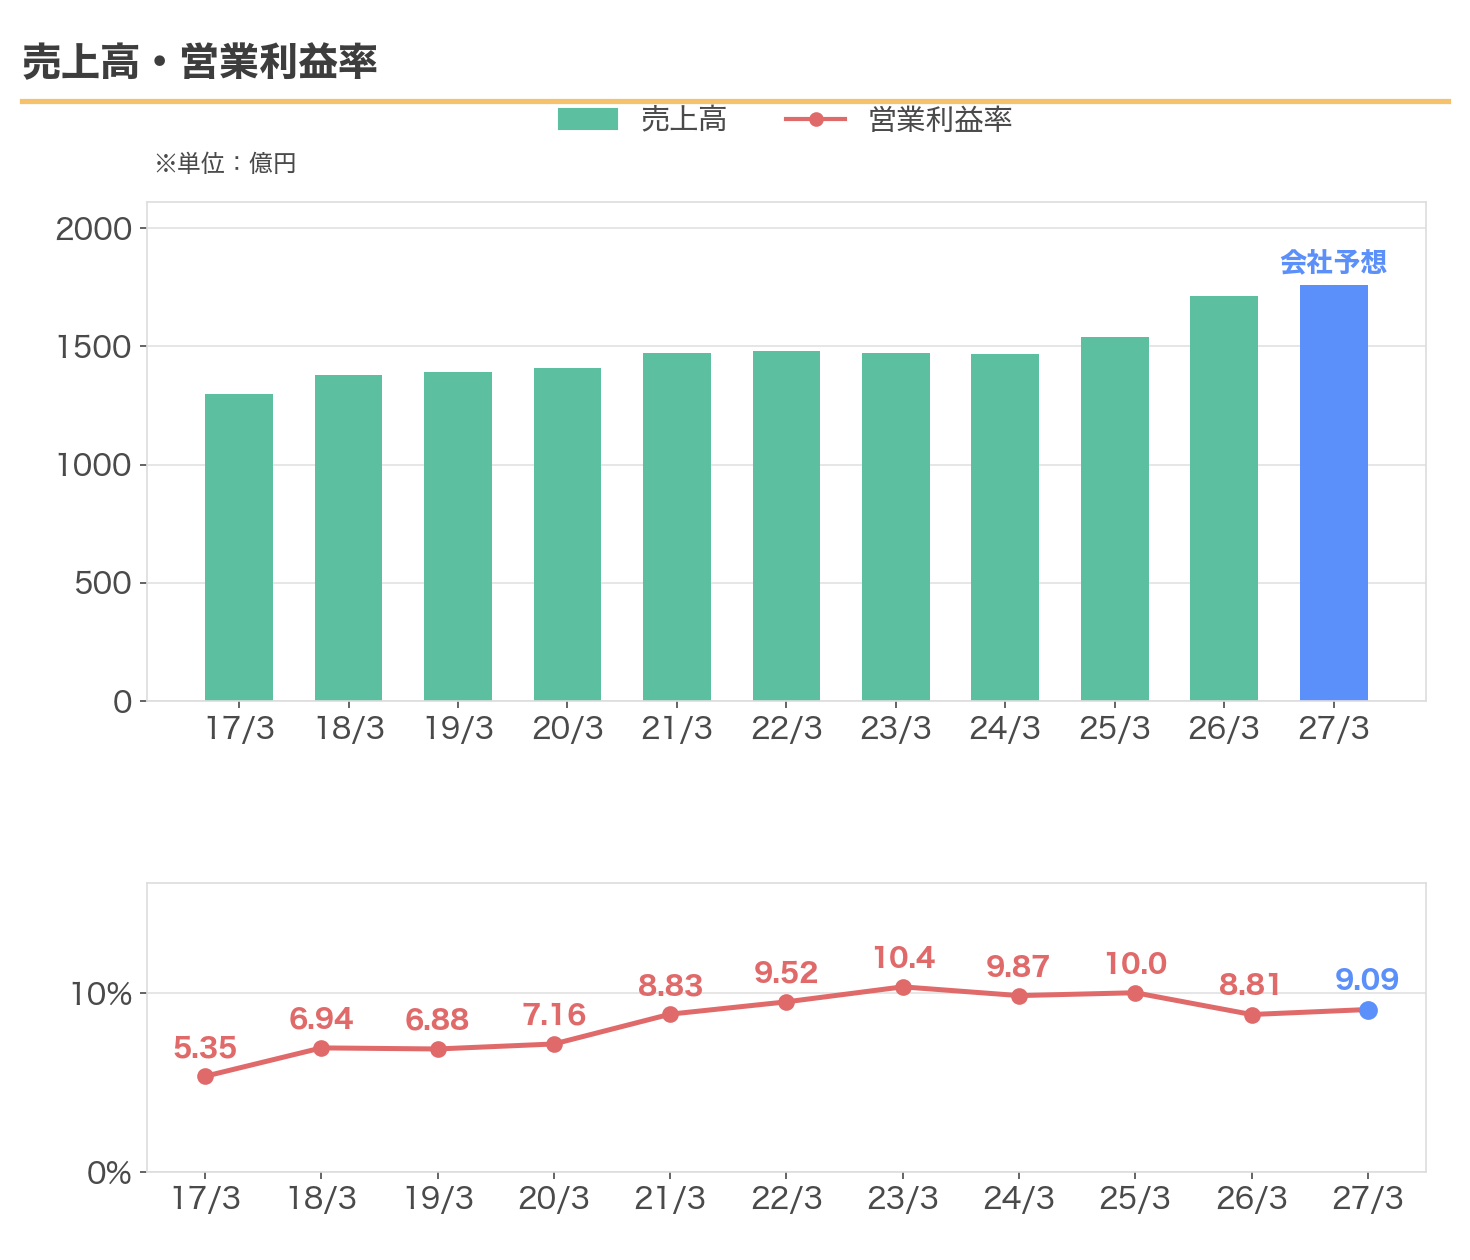
売上高は、2017年3月期の1,298億円から2026年3月期は1,713億円。2022年3月期から2024年3月期までは1,470億円前後で横ばいでしたが、その後また増えています。
下の折れ線の営業利益率は、2017年3月期の5.35%から、2023年3月期には10.36%まで上がりました。2026年3月期は8.81%で、営業利益は前の期より2.4%減っています。
今期の会社予想は、売上1,760億円・営業利益160億円。予想どおりなら、営業利益は再び増える見込みです。
ROEは8〜10%台で推移
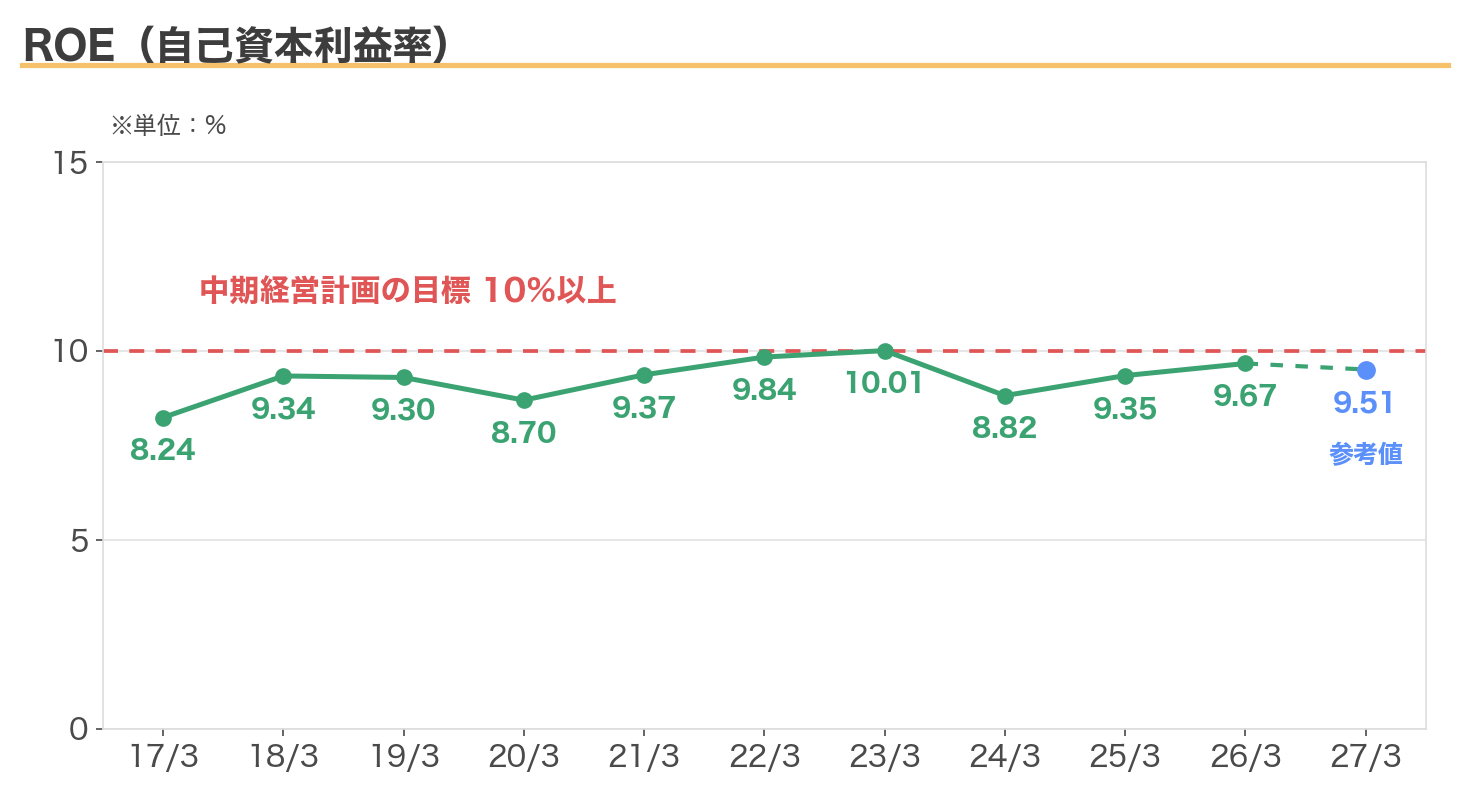
ROE(自己資本に対して、どれだけ利益を出したか)は、2017年3月期から2026年3月期まで8.24%から10.01%のあいだでした(IR BANKの値)。会社の決算短信では、2026年3月期のROEは9.8%で、計算方法が違います。
会社は、自社の株主資本コストを7〜9%と見ています。そのうえで、中期経営計画の最終年度(2028年3月期)にROE10%以上を目標にしています。
そのための手段のひとつが、株主還元などを通じて資本の構成を見直すことです。会社は、自己資本比率を中期経営計画の最終年度に60%未満、最終的には50%程度まで引き下げる方針を示しています。
配当性向45%と、3年で総還元性向100%以上
| 方針 | 内容 |
|---|---|
| 配当性向 30%以上(2025年3月期) | 2025年3月期の配当方針は「配当性向30%以上を目安」。その前の方針は「30%を目指す」 |
| 配当性向 45%目安(2026年3月期〜) | 中期経営計画(2026年3月期〜2028年3月期)の方針 |
| 総還元性向 100%以上(3年累計) | 配当と自社株買いを合わせて、3年間の純利益以上を株主に還元。取得した自社株は消却予定 |
総還元性向100%以上は、3年間で稼いだ純利益と同じ額以上を、配当と自社株買いで株主に返すという意味です。
この方針に合わせて、会社は2年続けて期末配当を上乗せしています。2025年3月期は、新しい方針が始まる前の年でしたが、期末配当の予想35円を65円に増やしました(分割前の金額)。会社はこれを「早期に株主還元の充実を図る」ためと説明していました。2026年3月期も、純利益が当初の予想を上回る見込みになったとして、期末配当を29円から33円に増やしました。
自社株買いは、2026年5月に上限600万株・75億円の取得を決めています(2026年5月18日〜2027年2月26日)。取得した株は、2027年3月23日にすべて消却する予定です。10月30日には、その一部として最大45万株を11月2日朝に買い付けると発表し、実際に37万6,800株(約6.03億円)を取得しました。10月末までの取得と合わせると、11月2日までに約293.6万株・約50.06億円です(会社の発表値を足した数字)。
今期の予想配当性向は47.7%(68円÷142.61円)。目安の45%をやや上回る水準です。
配当は10年で4.5倍へ(今期予想)
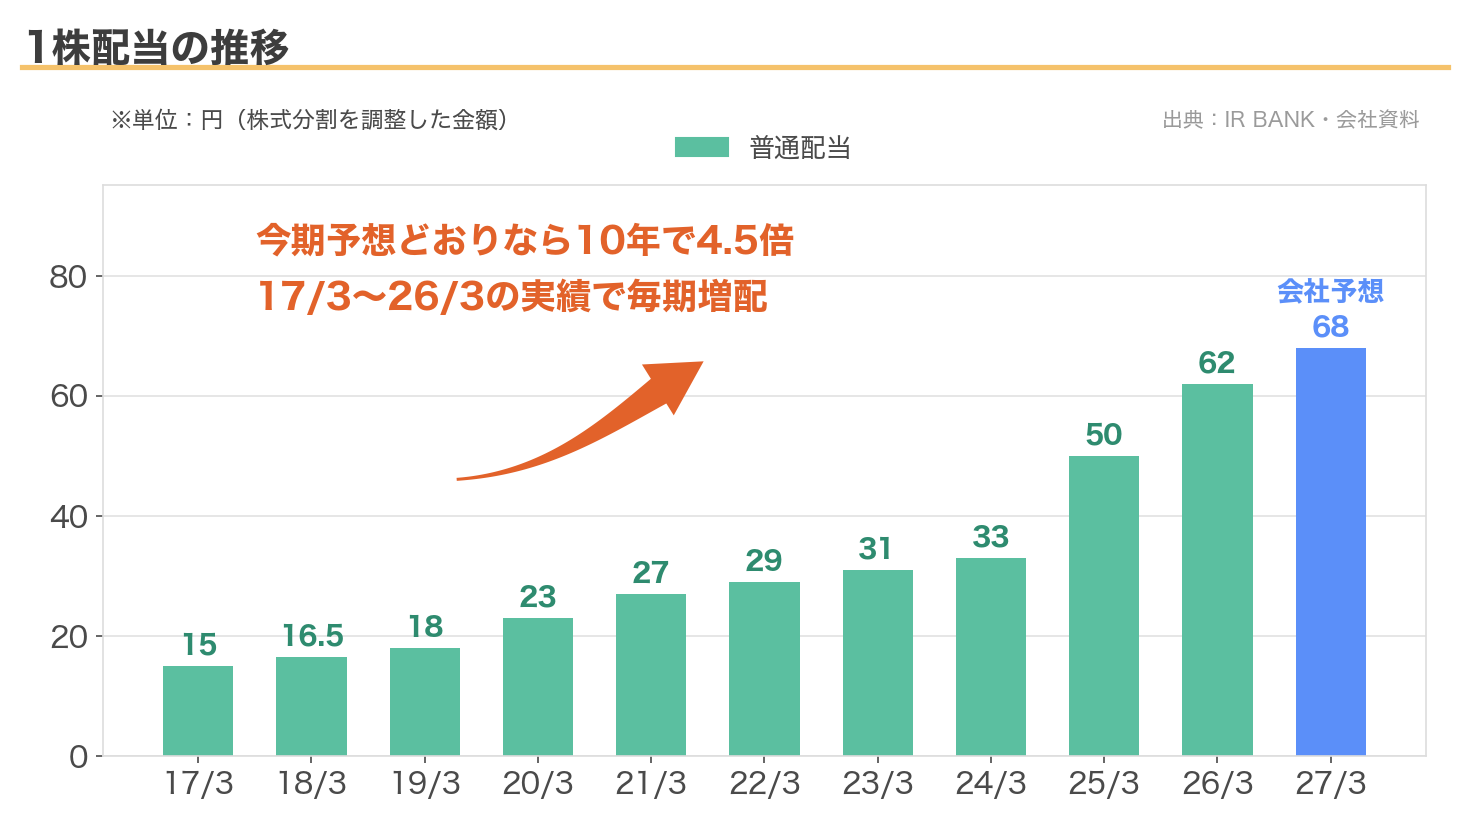
2017年3月期の15円が、2026年3月期は62円。今期の予想は68円で、予想どおりなら10年で4.5倍です。
2017年3月期から2026年3月期までの実績では、毎期、前の期より配当が増えています。会社の発表では、2026年3月期で16期連続の増配でした。2027年3月期も、会社は増配を予想しています。
2024年3月期の33円から、2025年3月期の50円への伸びが目立ちます。配当性向45%の方針が始まるのは2026年3月期からですが、会社はその前の年から、前倒しで期末配当を増やしていました。
株価は約10年で2.9倍
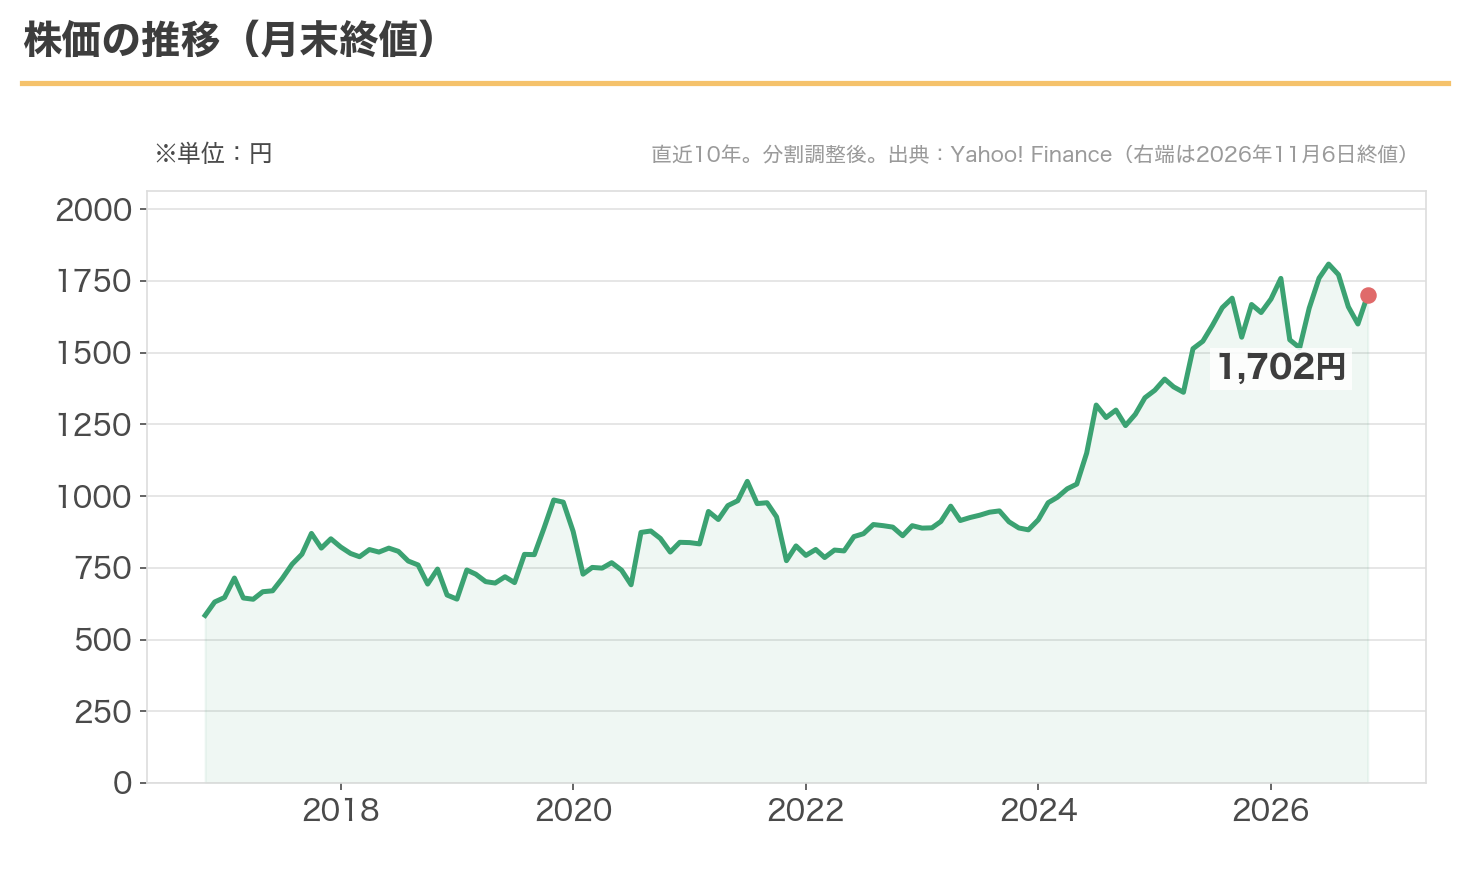
2016年11月末の584.25円(分割調整後)から、2026年11月6日には1,702円へ。約10年で2.9倍です(配当を含まない株価の比較)。
2017年から2023年までは、月末の終値で640円から1,050円のあいだで動いていました。2024年以降は、それまでの価格帯を大きく上回っています。
2026年7月末に1,809円をつけたあと、中間決算を発表した10月30日の終値は1,600円でした。その後は11月5日に1,770円まで上がり、11月6日は1,702円です。
配当利回りの推移と、今の位置
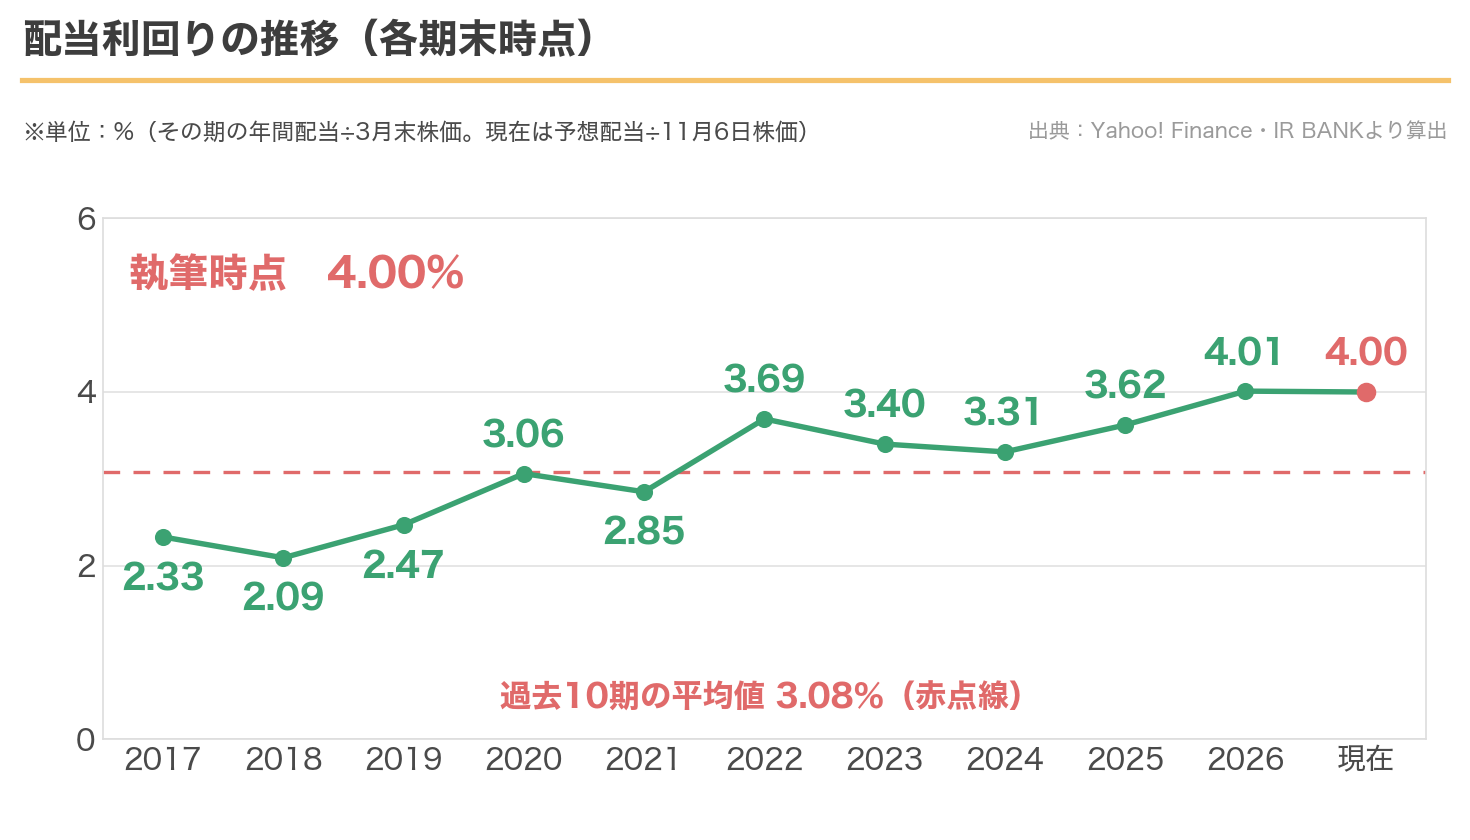
2017年から2019年の3月末は、利回りが2%台でした。
今の予想利回りは4.00%。各期末の実績利回り10時点の平均3.08%を0.92ポイント上回り、グラフで最も高い2026年3月末の4.01%とほぼ同じ水準です。
株価は約10年で2.9倍、配当は今期予想どおりなら10年で4.5倍です(比べる期間は少しずれます)。私の簿価利回りは3.83%で、今から買う場合の利回りの方が高くなっています。
2017年3月期から2026年3月期までの10期の期末PER(実績、分割調整後)は、7.5倍から11.2倍。今の予想PER11.93倍は参考の比較ですが、このレンジの上限を上回っています。なお、計算に使った会社予想のEPS142.61円は、5月に決めた自社株買いの影響を含んでいません。
カー用品を扱う2社と比べると、オートバックスセブン(9832)が10.6倍、G-7ホールディングス(7508)が10.5倍(各社が公表した2027年3月期の予想1株利益と、11月6日の終値で計算)。会社予想の1株利益を使った単純比較では、この3社の中でイエローハットがいちばん高い水準です。ただ、オートバックスセブンは8月に特別損失などを織り込んで通期予想を修正しており、予想利益の中身は各社で違います。PERだけで割高か割安かは判断できません。
中間期は営業益18%増。売却益は営業利益の外
10月30日に発表された中間決算(4〜9月)です。
| 項目 | 前年の中間期 | 今年の中間期 |
|---|---|---|
| 売上高 | 793億円 | 830億円(4.7%増) |
| 営業利益 | 54.9億円 | 65.0億円(18.2%増) |
| 純利益 | 43.2億円 | 53.1億円(22.9%増) |
売上から純利益まで、すべて中間期として過去最高でした。会社は、タイヤ・エンジンオイル・バッテリーなど消耗品の販売好調と、工賃収入の増加を理由に挙げています。
決算短信には、9月のタイヤメーカー各社の値上げ前に駆け込み需要があったことや、中東情勢を背景とした供給不安と値上がりへの懸念がお客様の購買行動を促したことも書かれています。こうした一時的な要因が含まれている点は、見ておきたいところです。
ひとつ注意したいのは、不動産の売却です。会社は「収益性が資本コストに見合わない不動産」を売り、固定資産売却益8.78億円を特別利益として計上しました。
特別利益なので、営業利益には入っていません。一方で、純利益の22.9%増には、この売却益も寄与しています。
通期の予想(売上1,760億円・営業利益160億円・年間配当68円)は変えていません。
気をつけたいところ
引っかかっている点を4つ書いておきます。
1つ目は、相次ぐ個人情報の漏えいです。
2026年4月に公表された子会社の2りんかんイエローハットの件で317万9,454名分、8月に公表されたイエローハットのWEB作業予約システムの件で179万7,124名分の会員情報が、不正アクセスで流出しました(人数はいずれも会社の調査結果)。流出した項目には、2件とも氏名・住所・電話番号・生年月日・メールアドレスなどが含まれます。8月の件について、会社は、ログインIDと復元できない状態のパスワードも流出項目に含まれる一方、クレジットカード情報は漏えいしていないと説明しています。中間決算では、情報セキュリティ対策費2.97億円を特別損失に計上しています。会社はこの2件について、対応や対策の費用が業績に大きな影響を及ぼす見込みはないと説明しています。
このほか、2りんかんは11月4日付で、外部のメール配信サービスへの不正アクセスにより、48万9,564名分のメールアドレスが漏えいしたと公表しました。11月6日には、ロードサービスの委託先への不正アクセスに伴い、個人情報が漏えいした可能性があると公表しています(対象の項目は調査中)。お客様の信頼への影響が今後出てくるかは、まだ分かりません。
2つ目は、配当性向が目安を上回っていることです。
今期の予想配当性向は47.7%。利益が予想を下回ると、増配の余地は小さくなります。会社は累進配当(配当を減らさない方針)を掲げているわけではありません。
3つ目は、株主提案です。
2026年6月の定時株主総会に向けて、ストラテジックキャピタルなどの株主から3つの議案が出されました。配当を株主総会で決められるようにする定款の変更、剰余金の処分(配当)、取締役の株式報酬の見直しです。会社の取締役会はすべてに反対しました。
6月24日の総会では、定款の変更(賛成31.8%)と株式報酬の見直し(賛成25.2%)が否決されました。剰余金の処分は、定款の変更が可決されることが前提だったため、議案として取り上げられていません(会社の臨時報告書)。
否決はされたものの、提案した側は4月の時点で、運用するファンドと合わせて約14%を持っていると公表していました。その後、10月2日提出の変更報告書では、9月25日時点の保有割合は11.73%となっています。還元をもっと増やすよう求める株主がいる会社です。来年の総会でも同じような提案が出るかどうかは、見ておきたい点です。
4つ目は、車の使われ方の変化です。
タイヤやオイル、バッテリーは、車が走るかぎり必要になる消耗品です。ただ、人口が減って車を持つ人が減ると、需要そのものが小さくなっていくおそれがあります。
まとめ
| 項目 | 評価 |
|---|---|
| 配当利回り | ◯ 予想4.00%。各期末の実績利回りの平均3.08%を上回り、最も高い2026年3月末の4.01%とほぼ同じ |
| 減配の実績 | ◎ 2017〜2026年3月期は毎期増配。会社の発表では16期連続 |
| 還元方針 | ◎ 配当性向45%目安、3年累計の総還元性向100%以上。自社株買いを実施、今回の取得分は全株消却の予定 |
| 配当の余力 | ◯ 今期の予想配当性向は47.7%で目安をやや上回る。自己資本比率60.0% |
| 業績の安定性 | ◯ 営業利益率は9年で5%台から8%台へ。2026年3月期は営業減益 |
| 割安度 | △ 予想PER11.93倍は過去の実績レンジの上限を上回り、比較した2社より高い。PBR1.14倍 |
| 財務・管理 | △ 自己資本比率は60.0%。一方で、2026年は個人情報の漏えいが相次ぐ |
| 総合 | ◯ 還元の強化ははっきりしている。漏えいの影響と、配当性向の高さは見ておく |
還元の強化がはっきり表れているのが、2025年3月期の期末配当です。予想35円が、65円になりました(いずれも分割前の金額)。
配当性向の目安を45%に上げ、3年で稼いだ分以上を返すと決めた会社は、増配や自社株買いで、還元の強化を進めています。3年間の目標の達成はまだこれからですが、方針を数字で示して、その方向に動いているのは安心材料です。
還元の強化という点では、アネスト岩田も、ここ数年で配当の基準を変えています。
今は取得単価を下回っていますが、持っている高配当株は基本的に売らないので、この会社も持ち続けるつもりです。
・現在の株価と、それを使う予想利回り・予想PER・PBR・時価総額は、2026年11月6日の終値で計算しています。過去の指標は、各図表に書いた時点の株価を使っています。業績と配当は、2026年10月30日発表の中間決算までの実績と会社予想に基づいています。
・次回の決算発表は2027年1月下旬(第3四半期決算)の見込みです。最新の数字は必ずご自身でご確認ください。
・配当は2019年4月1日と2025年4月1日の株式分割(いずれも1株を2株)を調整した金額で表示しています(本文で「分割前の金額」と書いた2025年3月期の期末配当35円・65円を除く)。
・配当性向45%目安・3年累計の総還元性向100%以上は、2026年3月期〜2028年3月期の中期経営計画における会社の方針であり、将来の配当を保証するものではありません。
・2027年3月期中間期の純利益には、不動産の売却による特別利益(固定資産売却益8.78億円)が含まれます。
・2026年に、子会社の2りんかんイエローハット(4月公表、317万9,454名分)とイエローハット(8月公表、179万7,124名分)で、不正アクセスによる会員情報の流出が起きています(人数は会社の調査結果)。2りんかんは、11月4日付で外部メール配信サービス経由のメールアドレス漏えい(48万9,564名分)、11月6日に委託先経由の漏えいの可能性(調査中)も公表しています。
・過去10期平均の配当利回り3.08%は、2017年3月期〜2026年3月期の年間配当実績を、各期末の最終取引日の終値で割った利回りの単純平均です。各期の計算値は丸めずに平均し、最後に小数第2位へ四捨五入しています。現在の4.00%は、2027年3月期の予想配当と2026年11月6日の終値で計算しています。
・ROEのグラフは、2017〜2026年3月期がIR BANKの実績値、2027年3月期は会社予想のEPS÷2026年9月末のBPSで計算した参考値で、過去の実績値とは単純に比べられません。
・本記事は特定の銘柄の売買を推奨するものではありません。私自身の保有銘柄について、投資判断の記録として書いたものです。投資の最終判断はご自身の責任でお願いします。
コメント