新型コロナで外出自粛や営業時間の短縮が続いた年、この会社の営業利益は前の年の半分以下になりました。
それでも、配当は1円も減らしていません。
エービーシー・マート(2670)。靴の専門店「ABC-MART」を全国に展開している会社です。自己資本比率は86.9%。
基本データ
| 項目 | 数値 |
|---|---|
| 証券コード | 2670 |
| 企業名 | 株式会社エービーシー・マート |
| 業種 | 小売業(靴の専門店「ABC-MART」の運営) |
| 株価 | 2,937円 |
| 時価総額 | 約7,273億円 |
| 配当利回り(予想) | 2.72%(80円) |
| PER(会社予想) | 15.25倍 |
| PBR(実績) | 1.76倍 |
| EPS(予想) | 192.64円 |
| BPS(実績) | 1,669.75円 |
| 自己資本比率 | 86.9% |
| 決算期 | 2月 |
| 私の平均取得単価 | 1,924円(簿価利回り4.16%) |
自己資本比率86.9%。2026年8月末の現金及び預金は2,052億円で、借入金は短期借入金の17.6億円だけです。
配当利回りは2.72%。高配当株としては、高い方ではありません。
国内1,114店、韓国にも332店
会社の設立は1985年。靴と衣料の輸入販売の会社として始まりました(会社の資料では、創業は1979年とされています)。「ABC-MART」の1号店は1990年、東京・上野です。
今は国内に1,114店(2026年8月末)。「ABC-MART」のほかに、売場の広い「ABC-MART GRAND STAGE」、スポーツ用品の「OSHMAN’S」なども出しています。
メーカーの靴(ナショナルブランド)を仕入れて売るだけではありません。「HAWKINS」「Danner」などの自社ブランドを持ち、靴の企画・開発も自分たちでやっています。
海外は韓国332店、台湾63店、米国7店、ベトナム4店、フィリピン2店(2026年6月末)。韓国がいちばん大きな市場です。
売上の7割、利益の9割は国内
2026年2月期の、事業ごとの売上です。
| 区分 | 売上比 | 主な中身 |
|---|---|---|
| 国内 | 71.9% | 「ABC-MART」「GRAND STAGE」「OSHMAN’S」などの店舗とネット通販 |
| 海外 | 28.1% | 韓国・台湾などの「ABC-MART」と、米国のLaCrosseグループ(「Danner」などの靴の企画・製造・販売) |
売上の7割が国内ですが、利益になるともっと偏ります。2026年2月期のセグメント利益は国内564億円、海外70億円。利益のおよそ9割を国内で稼いでいます。
セグメント間の売上を含む売上高に対する利益の割合は、国内20.7%、海外6.3%と差があります。
品目別では、スポーツシューズが売上の56.5%を占めていました(2026年2月期)。
売上は9年で1.6倍、利益率は16%台
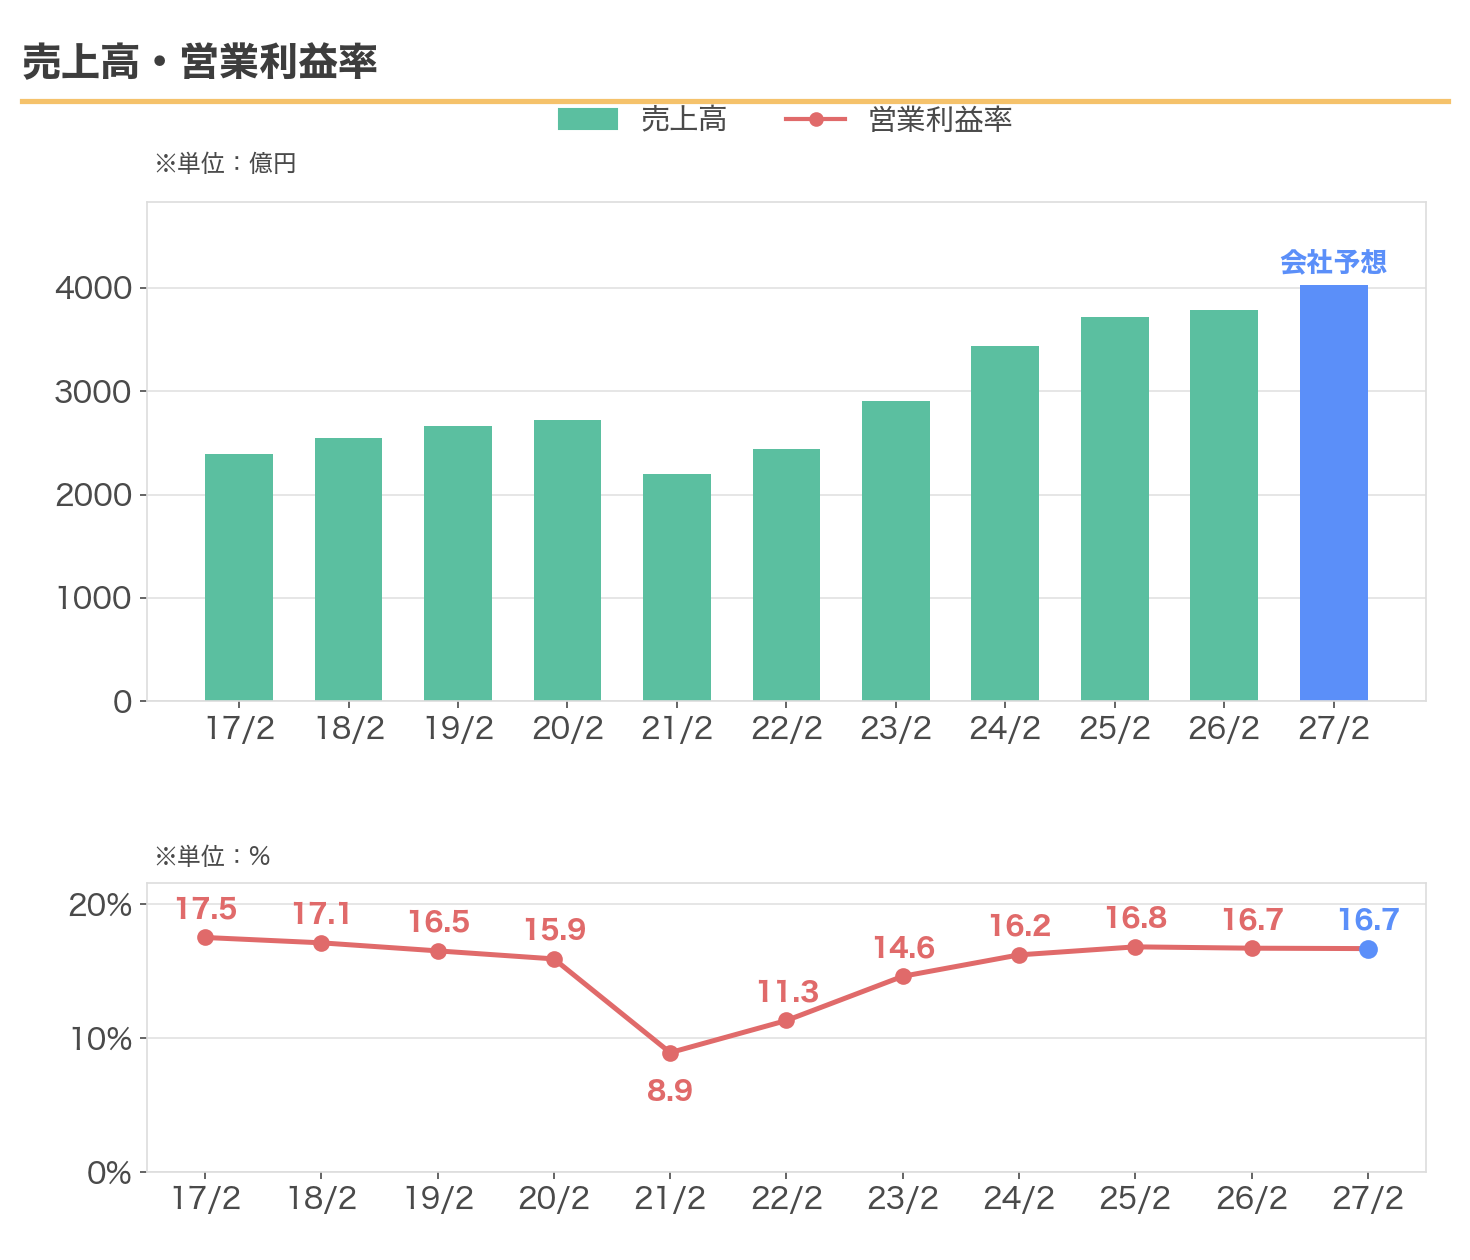
上の棒グラフが売上高です。2017年2月期の2,390億円から、2026年2月期は3,786億円。約1.6倍になりました。
今期の会社予想は4,030億円。予想どおりなら、このグラフの11期(2017〜2027年2月期)で初めて4,000億円を超えます。
下の折れ線が営業利益率。2017〜2019年2月期は16〜17%台、2020年2月期は15.9%で、2021年2月期に8.9%まで落ちました。そこから戻して、2025年2月期・2026年2月期は16%台です。
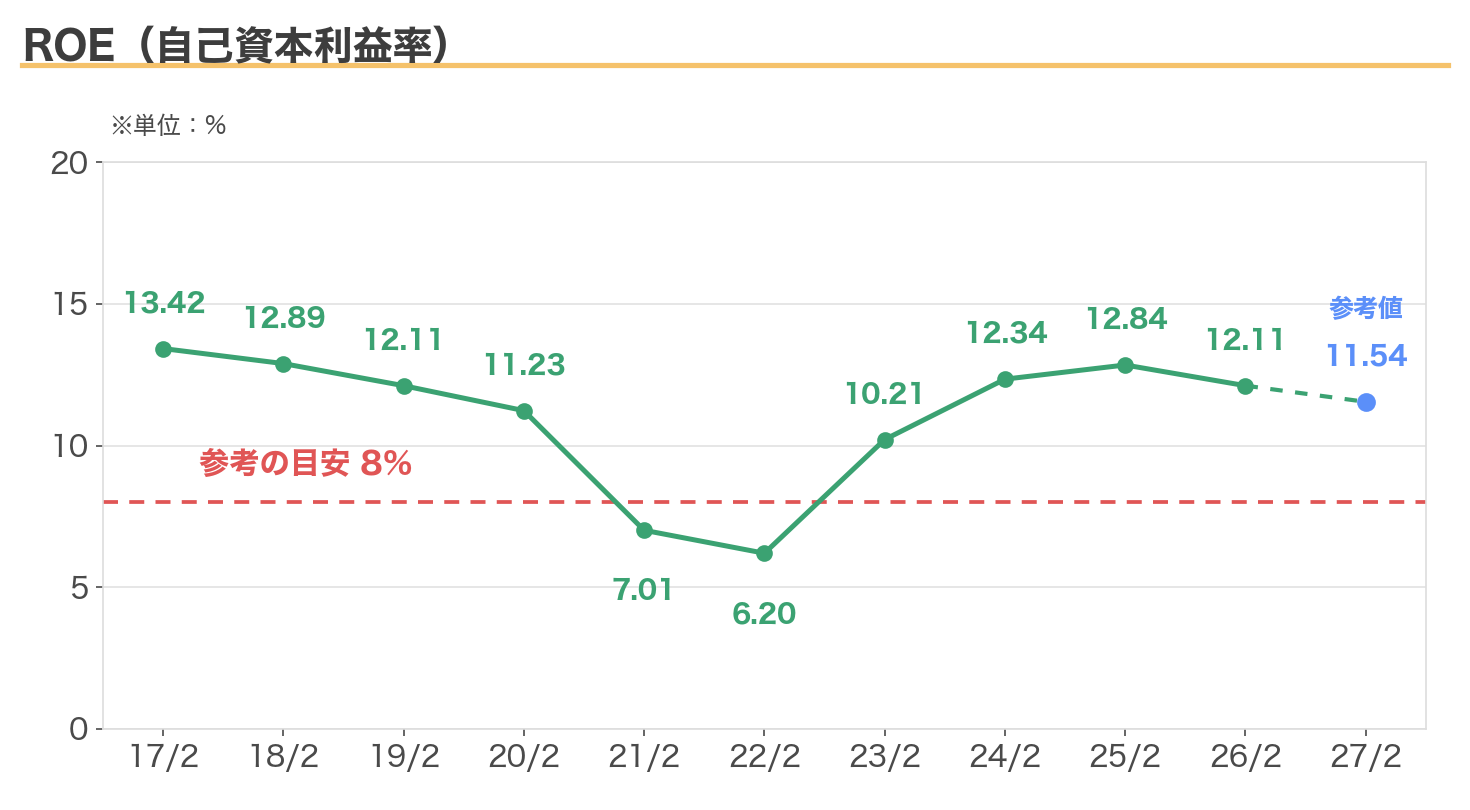
ROE(自己資本に対する利益の割合)は、コロナの2年を除くと10〜13%台でした。一般的な目安とされる8%は上回っています。
ただ、13%台より上には行っていません。これは後の「気をつけたいところ」で触れます。
2027年2月期の11.54%は、会社予想EPSを2026年8月末のBPSで割った参考値です。過去の実績ROE(期首と期末の自己資本の平均で計算)とは、分母の時点が異なります。
営業利益が半分以下になった年も、配当は同じ額
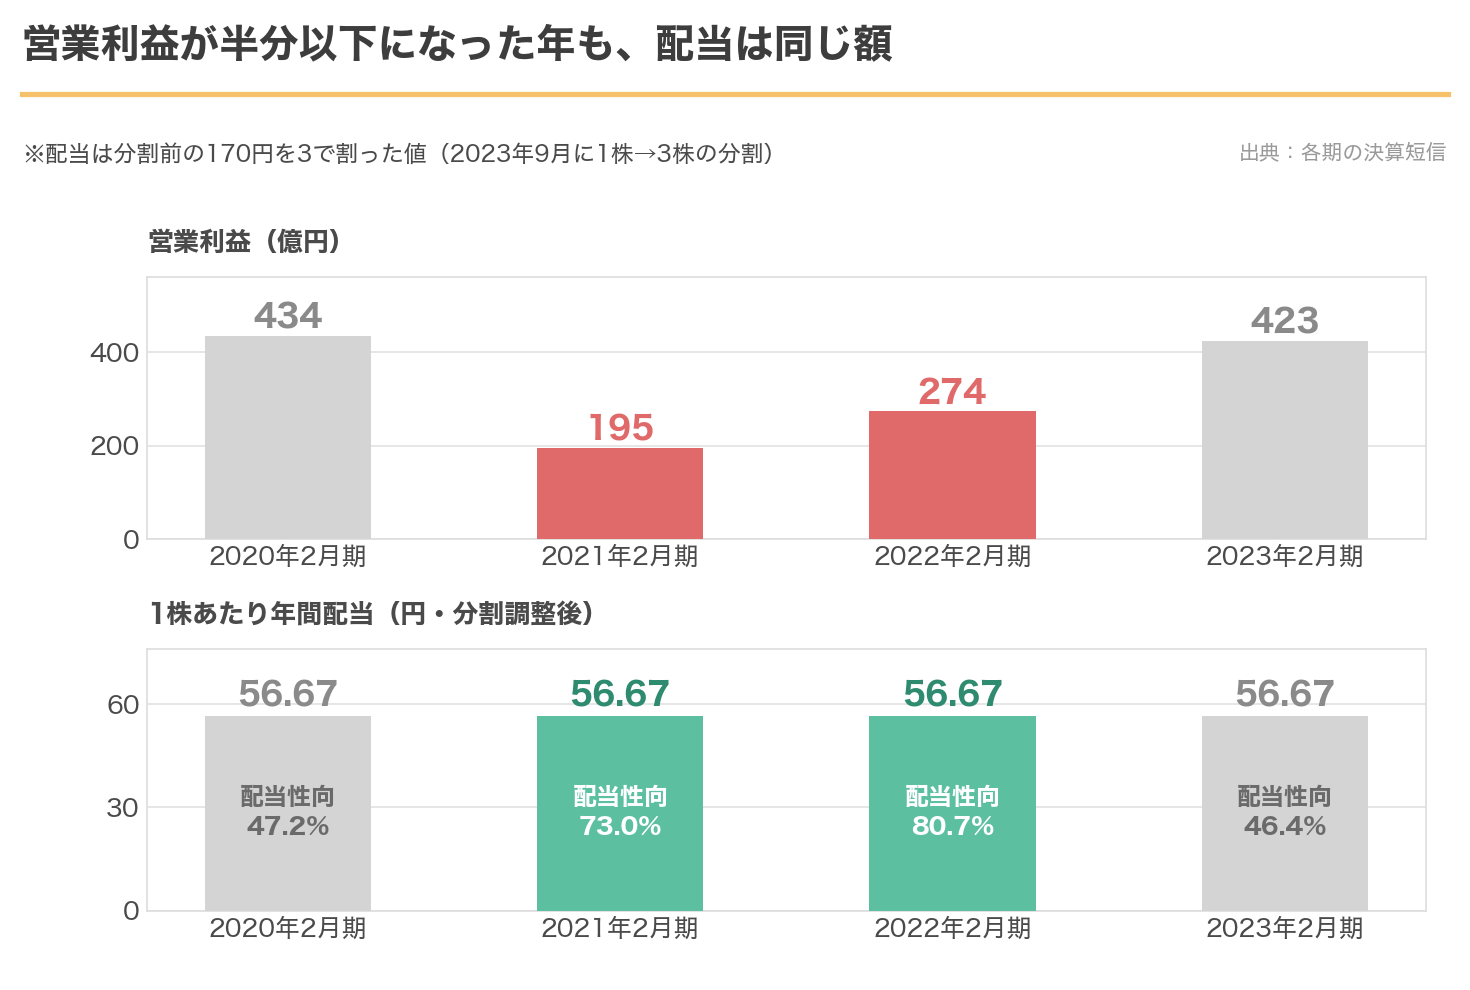
2021年2月期。営業利益は前の年の434億円から195億円に落ちました。55.0%の減益です。
売上も19.1%減りました。会社の説明では、上場以来初めての減収です。
翌年の2022年2月期も、営業利益は274億円。当期純利益は174億円で、前の年をさらに9.6%下回りました。
それでも、年間配当はどちらの年も1株170円(分割前。今の株数に直すと56.67円)。配当性向は73.0%、80.7%まで上がりました。
利益が落ちた2年も、配当を据え置いたわけです。
2023年2月期には営業利益が423億円まで戻り、配当性向も46.4%に下がりました。
同じように、利益が大きく減った年に配当を守った会社として、ユー・エス・エスのことを以前書きました。
配当は10年で2倍。ただし5期は横ばい
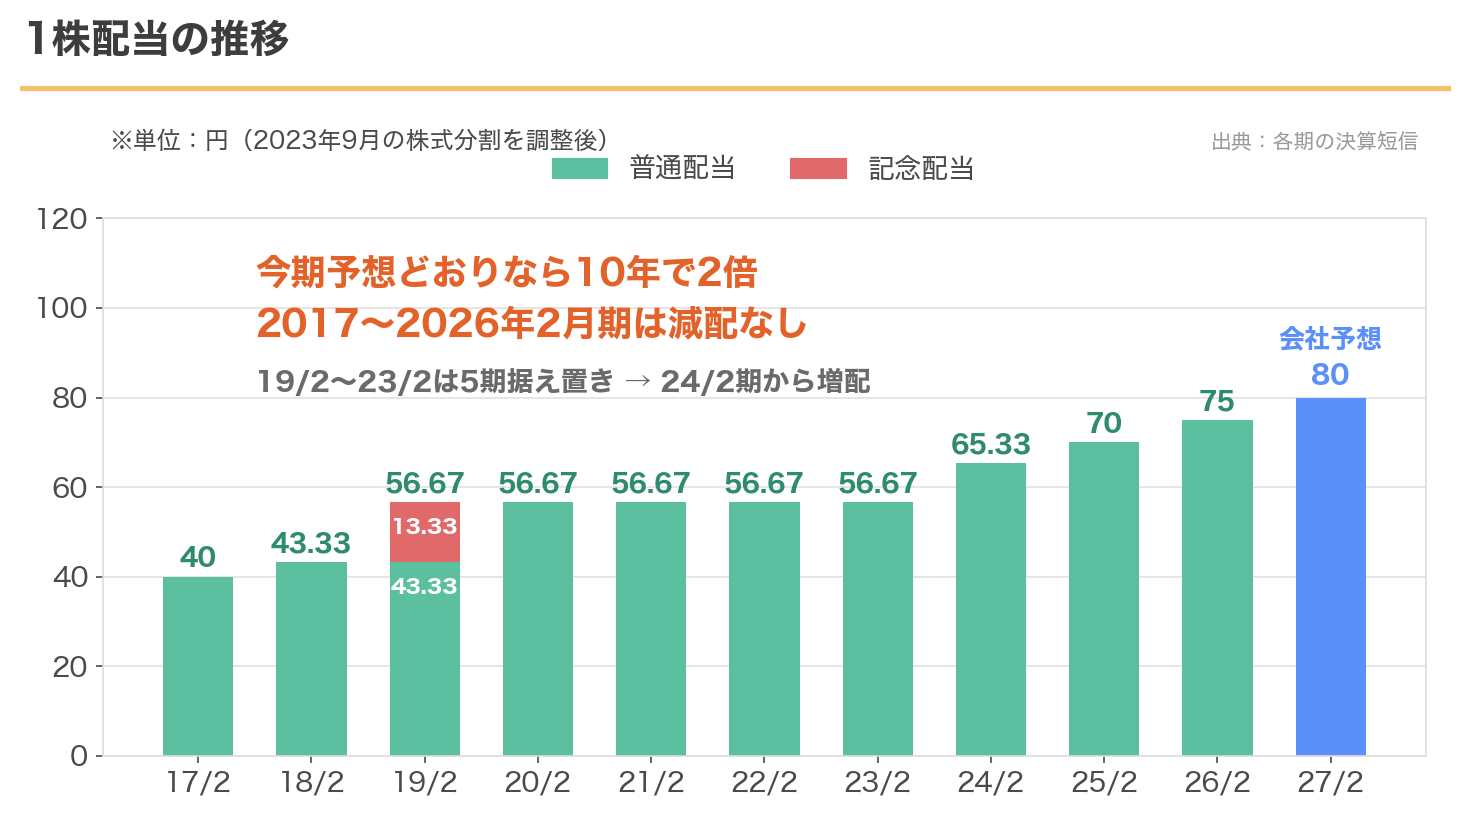
1株あたりの配当は、2017年2月期が40円。今期の予想は80円です。予想どおりなら、10年で2.0倍になります(株式分割の調整後)。
2017年2月期から2026年2月期までの10期、年間の配当を前の期より減らしたことはありません。今期(2027年2月期)も増配の予想です。
ただ、ずっと増えてきたわけでもありません。2019年2月期から2023年2月期までの5期は、年56.67円(分割前170円)で横ばいでした。
2019年2月期の170円には、40周年の記念配当が分割前で40円含まれています。会社は翌期、この記念配当分を普通配当に組み込んで、170円を続けました。
増え始めたのは2024年2月期からです。65.33円、70円、75円と3期続けて増やし、今期は80円の予想。中間配当の40円はすでに決まっています。
2026年2月期の期末配当は、もともと35円の予想でした。それを2026年4月8日、決算発表と同じ日に40円へ引き上げています。
配当の方針に、数値の目標はない
この会社の配当の方針は、次のとおりです。
| 方針 | 内容 |
|---|---|
| 基本方針 | 収益性の向上や財務体質の強化を図りながら、業績を加味した利益還元を実施する |
| 増配の考え方 | 安定的な配当に加え、配当性向を意識した増配が毎期実現できるよう努める |
| 配当の回数 | 中間配当と期末配当の年2回 |
配当性向何%以上、DOE何%といった数字は書かれていません。累進配当を約束しているわけでもありません。
今期の予想配当性向は41.5%。コロナの2年を除くと、この会社の配当性向は34.9〜47.2%の範囲で動いてきました。
自社株買いも、目立ったものはありません。2026年2月期に増えた自己株式は70株(期末2,318株)で、発行済株式数(2億4,761万株)も前の期から変わっていません。
株価は10年で1.31倍
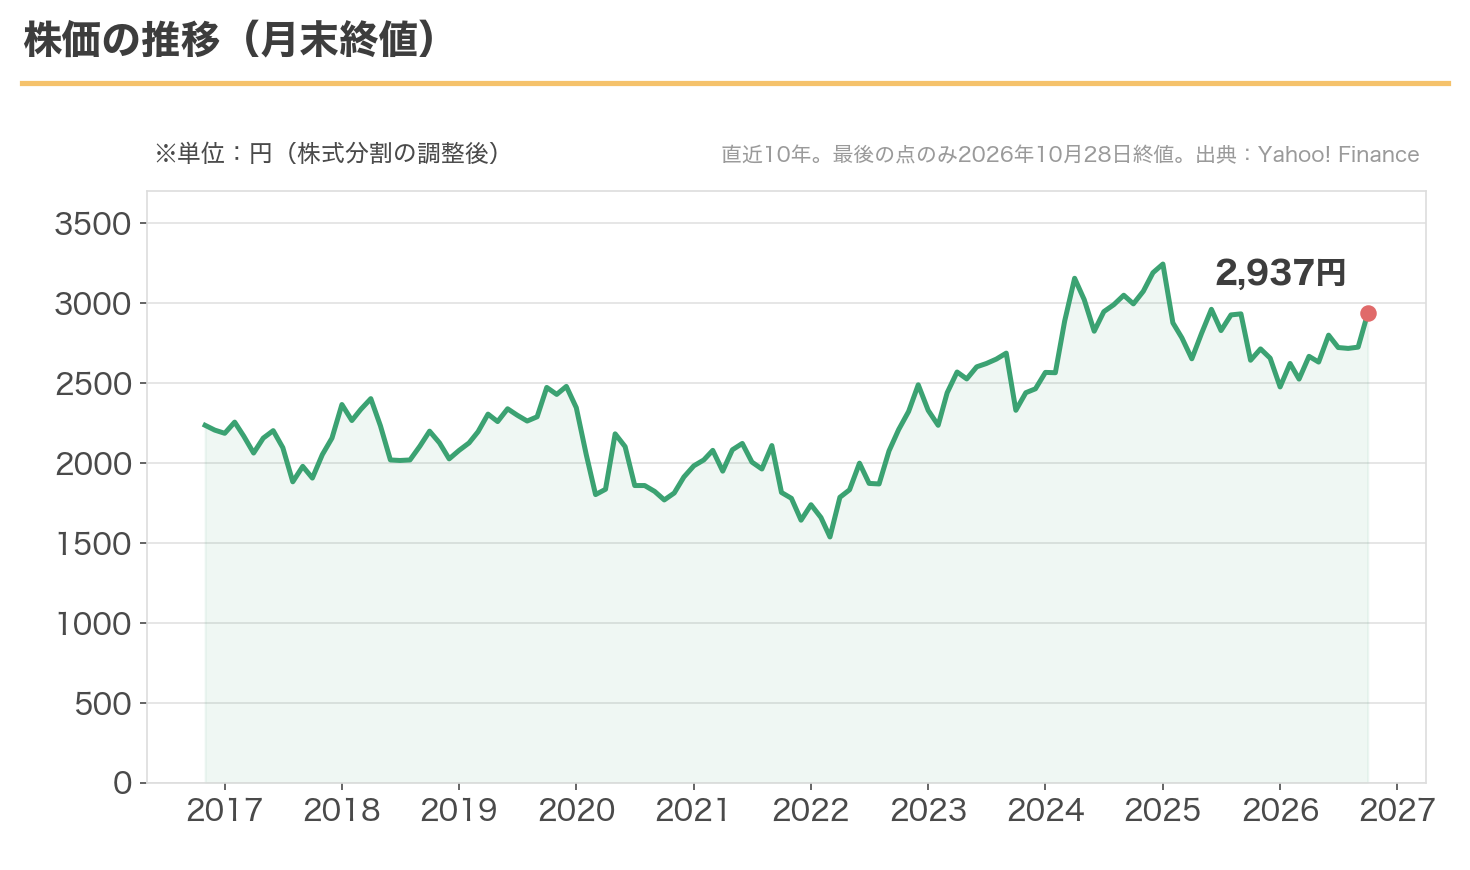
2016年11月末の約2,237円から、今は2,937円。10年で約1.31倍です。
配当が2倍になったのに比べると、株価の伸びはずっと小さいです。
月末終値で見ると、いちばん安かったのは2022年3月末の約1,538円、いちばん高かったのは2025年1月末の3,245円です。
ここ1か月は上がっています。9月末の2,725.5円から、10月28日には2,937円。年初来高値は10月23日の3,117円(取引時間中)でした。
配当利回りの推移と、今の位置
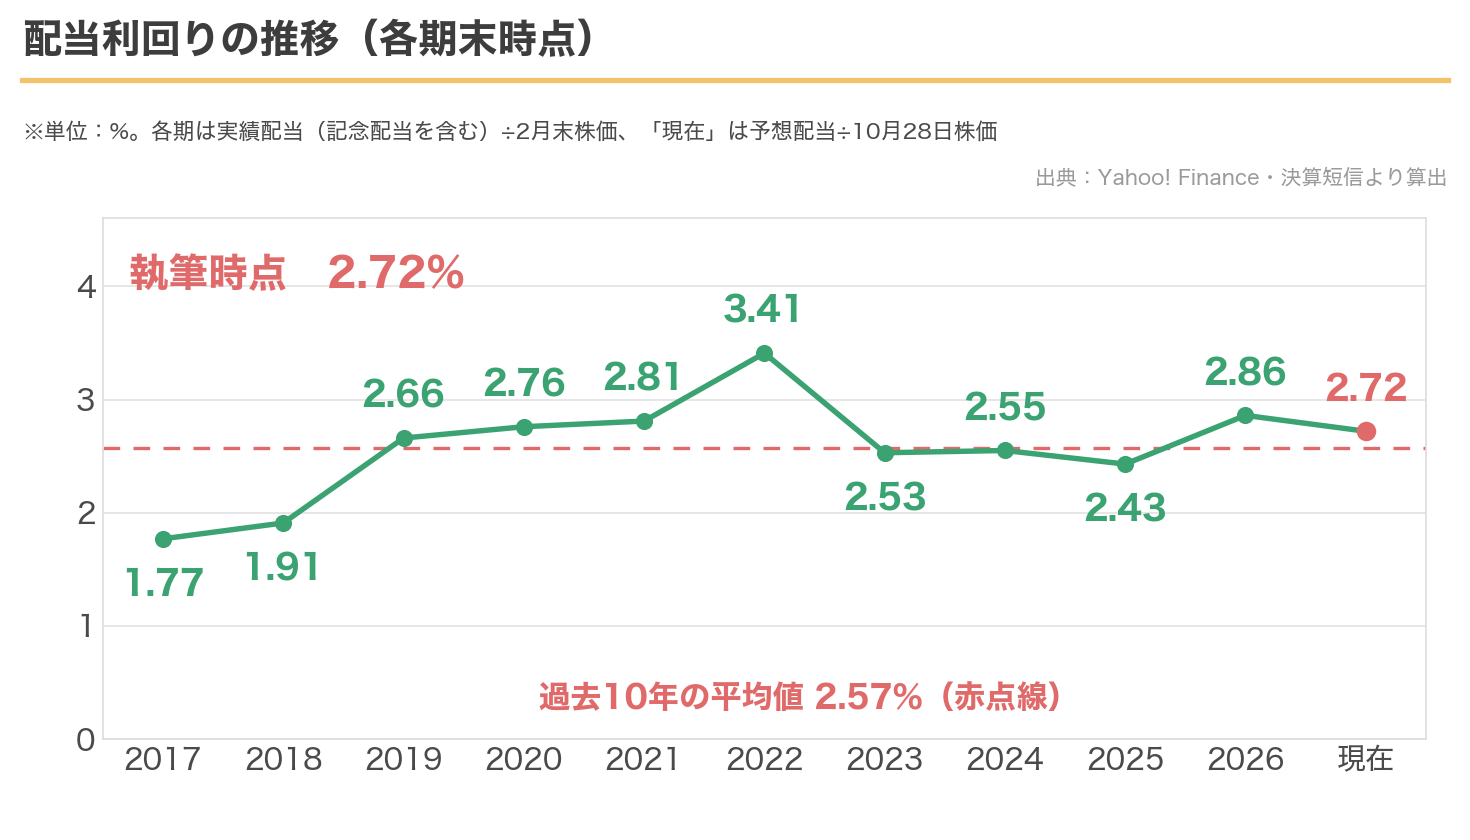
今の予想利回り2.72%は、過去10期の期末の実績利回りの平均2.57%を0.15ポイント上回る程度です。この株としては、ほぼ平均並みです。
各期末(2月末)の利回りは1.77〜3.41%で、10時点の単純平均が2.57%でした。いちばん高かったのは、株価が1,660円まで下がっていた2022年2月期の3.41%です。
配当が増えた分、10年前の1%台からは上がってきました。
過去10年の期末PERは14.0〜26.0倍でした。26.0倍はコロナで利益が落ちた2021年2月期で、それ以外の年は14.0〜23.6倍です。今の予想PER15.25倍はレンジの下の方ですが、実績と予想の違いがあるため参考比較です。
近い業種では、アルペン(3028)が13.87倍、ワークマン(7564)が18.82倍(アルペンは2027年6月期、ワークマンは2027年3月期の予想。ワークマンは単独決算)。この3社の予想PERでは、真ん中の位置です。
私の取得単価は1,924円なので、簿価利回りは4.16%。株価は取得単価の1.53倍になりました。
中間期は売上6%増、営業益7%増
10月7日に、今期の中間決算(2026年3〜8月)が出ました。
| 項目 | 2026年3〜8月 | 前年同期 | 変化 |
|---|---|---|---|
| 売上高 | 2,022億円 | 1,901億円 | +6.4% |
| 営業利益 | 361億円 | 336億円 | +7.4% |
| 中間純利益 | 259億円 | 243億円 | +6.6% |
会社によると、中間期の売上が2,000億円を超えたのは初めてです。
国内の既存店売上は、上期で前年同期比4.5%増。客数は1.5%減りましたが、客単価が6.1%上がりました。
同じ日に、通期の予想も上方修正しています(売上4,030億円・営業利益672億円)。中間期の実績は、修正後の通期予想に対して売上50.2%、営業利益53.8%です。
ただ、会社は下半期については期初の計画を据え置いています。上方修正は、上半期に計画を上回った分を足したものです。
10月5日に出た9月の月次では、国内の既存店売上が前年同月比14.9%増でした。会社は、気温が下がって秋物の動き出しが好調だったことなどを挙げています。
気をつけたいところ
引っかかっている点を4つ書いておきます。
1つ目は、免税制度の変更です。
会社は中間決算の短信で、円安でインバウンド(訪日客)の売上が好調だったと説明しています。一方で、国内の免税制度が11月から「リファンド方式」(訪日客はいったん税込みで支払い、出国時の確認のあとで免税分が戻る方式)に変わることによる影響も考えられる、と書いています。
訪日客の売上が全体のどれくらいを占めるのかは、私が見た資料では確認できませんでした。為替が円高に振れた場合も含めて、下半期の数字は見ておきたいところです。
2つ目は、利回りがそれほど高くないことです。
2.72%は、このシリーズで取り上げてきた銘柄のなかでは低めです。利回りは過去10期の期末平均をわずかに上回る程度で、この指標だけでは割安とは判断できません。
3つ目は、配当の方針に数値目標がないことです。
コロナの2年に配当を据え置いた実績はあります。ただ、その2年を含む2019〜2023年2月期の5期は、年間配当が横ばいでした。増配が毎年続くと約束されているわけではありません。
4つ目は、厚い現預金を成長投資や還元にどう生かすかです。
自己資本比率86.9%は、守りの面では心強い数字です。一方で、自己資本が大きいと、同じ利益でもROEは低めに出ます。この会社のROEは、この10年で最高でも13.42%(2017年2月期)でした。
会社は内部留保の使い道として、ITを含む設備投資、店舗用不動産、海外事業の拡大、将来の企業買収や企業提携を挙げています(2026年2月期 有価証券報告書)。この手元資金が成長投資や株主還元にどう使われていくかは、見ていきたいところです。
まとめ
| 項目 | 評価 |
|---|---|
| 配当利回り | △ 2.72%。過去10年の平均2.57%を少し上回る程度 |
| 減配の実績 | ◎ 2017〜2026年2月期の10期でなし。コロナの2年も年170円(分割前)を維持 |
| 還元方針 | △ 数値目標はない。「配当性向を意識した増配」に努める方針 |
| 配当の余力 | ◯ 今期の予想配当性向は41.5%。配当の負担は重くないが、増配を約束するものではない |
| 業績の安定性 | ◯ コロナ期に大幅減益。その後回復し、今期はこのグラフの11期で最高の売上・営業利益を予想 |
| 割安度 | △ 予想PER15.25倍は過去の実績レンジの下の方。ただし実績と予想の違いがあり、これだけで割安とは判断しない。PBR1.76倍 |
| 財務 | ◎ 自己資本比率86.9%。借入金は短期借入金17.6億円だけ |
| 総合 | ◯ 利回りは高くないが、利益が落ちた年に配当を守った実績がある |
この会社を調べていて目に留まったのは、2021年2月期と2022年2月期の配当性向でした。
73.0%と80.7%。ふだんの40%前後から、2倍近くまで上がっています。
利益が大きく落ちても配当を変えなかった結果です。
当時も現金及び預金は1,300億円を超えていました(2021年2月末1,387億円、2022年2月末1,418億円)。その財務の厚みが配当の維持を支えたのだと、私は考えています。
利回りだけで選ぶなら、ほかにもっと高い銘柄はあります。それでも、悪い年にどう振る舞ったかは、数字として一度残っています。
持っている高配当株を、私は基本的に売りません。この会社も同じです。
・本記事の株価・指標・業績・配当の数字は、2026年10月28日時点のものです。株価は同日の終値、業績と配当は直近の決算実績と会社予想に基づいています。
・今期(2027年2月期)の会社予想は、2026年10月7日に上方修正されたものです(売上4,030億円・営業利益672億円・当期純利益477億円)。年間配当の予想80円は、このとき変更されていません。
・次回の決算発表(第3四半期)の日付は、執筆時点で未発表です。前の年は1月7日でした。最新の数字は必ずご自身でご確認ください。
・1株配当とEPSは、2023年9月1日付の株式分割(1株→3株)を調整した数字です。分割前の期は3で割っているため、43.33円・56.67円のような端数が出ます。
・2019年2月期の配当には、40周年の記念配当(分割前40円)が含まれます。過去の利回りの計算には記念配当も含めています。
・会社の配当政策には、配当性向などの数値目標は定められていません。将来の配当を保証するものではありません。
・ROE(27/2期・筆者計算の参考値)11.54%は、会社予想EPS÷2026年8月末BPSで計算した参考値で、過去の実績ROEとは分母の時点が異なります。
・過去のPERレンジは、各期の2月末株価÷その期の実績EPSで計算した10時点の値です。今の予想PERとは実績と予想の違いがあるため、参考比較です。
・金額は表示の単位で四捨五入しています。増減率・構成比は、四捨五入する前の数字で計算しています。
・本記事は特定の銘柄の売買を推奨するものではありません。私自身の保有銘柄について、投資判断の記録として書いたものです。投資の最終判断はご自身の責任でお願いします。
コメント