FP(ファイナンシャルプランナー)にライフプランを作ってもらいました。
このブログで、自分の手で何度も計算してきたことです。だから今回は、答え合わせのつもりでした。
返ってきた結論は、こうでした。
100歳まで、お金が足りなくなる年は一度もない。
そして最後の年に、1億8,000万円近くが残る計算になっていました。
正直に書くと、まずはほっとしました。
プロに計算してもらった
お願いしたのはFP1級技能士の方です。ヒアリングシートに、収入、支出、保険、投資の中身を書いて渡しました。返ってきたのは26ページのレポートです。
レポートには、収入、年金、支出、運用の前提とグラフが並び、最後の3ページに1年ずつのキャッシュフロー表がありました。退職まで、退職してから、年金が始まってから、最後の年まで。50年分が1行ずつ並んでいます。
自分でやる計算といちばん違ったのは、前提を人に決めてもらったことでした。自分で作るシミュレーションは、どうしても自分に都合のいい数字を置いてしまいます。そこを他人にやってもらうために頼んだ、というのが本当のところです。
結論は「まったく問題ない」。99歳で1億8,000万円残る
ヒアリングシートの結果説明の欄に、FPの所感が書かれていました。結論は冒頭に書いたとおりで、FPの見立てでは100歳まで足りなくなる年はありません。キャッシュフロー表で確かめられる99歳までの試算でも、資金不足の年はありませんでした。
足りるだけではありません。退職直後に一度減る時期はあるものの、長い目で見ると、使いながら増えていくという計算です。
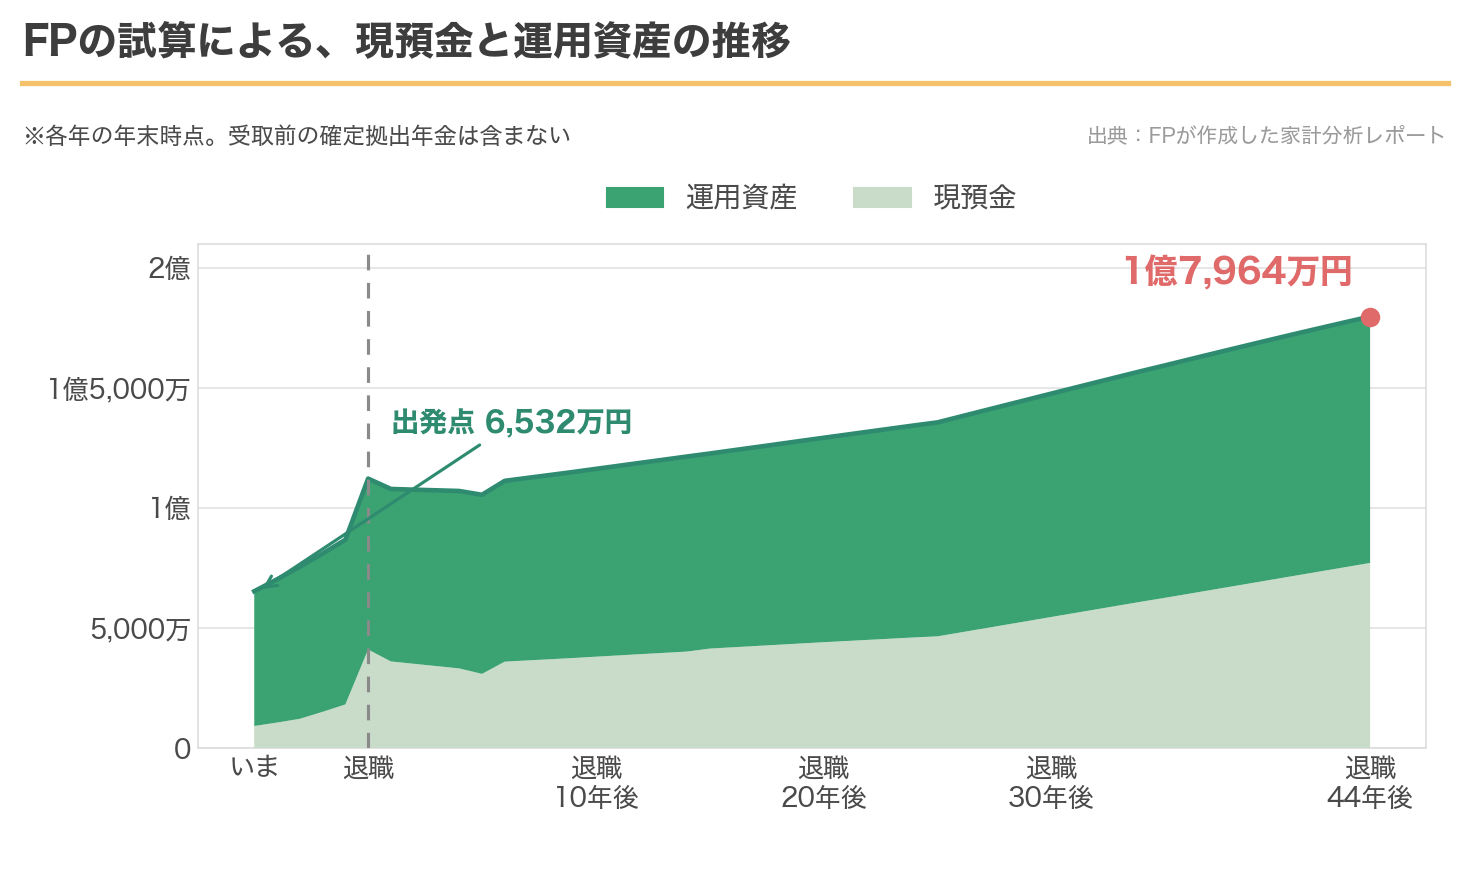
これがキャッシュフロー表を1枚の絵にしたものです。濃い緑が運用資産、薄い緑が現預金で、受取前の確定拠出年金は含めていません。退職のところで段差があるのは、退職金が入るからです。
| 金額 | |
|---|---|
| 最初の年末 | 6,532万円 |
| 最後の年の現預金 | 7,710万円 |
| 最後の年の運用資産 | 1億254万円 |
| 合計 | 1億7,964万円 |
約2.8倍になる計算です。
相続する子どももいないので、この1億8,000万円は行き場がありません。
それでも、年間収支が赤字の年は24年ある
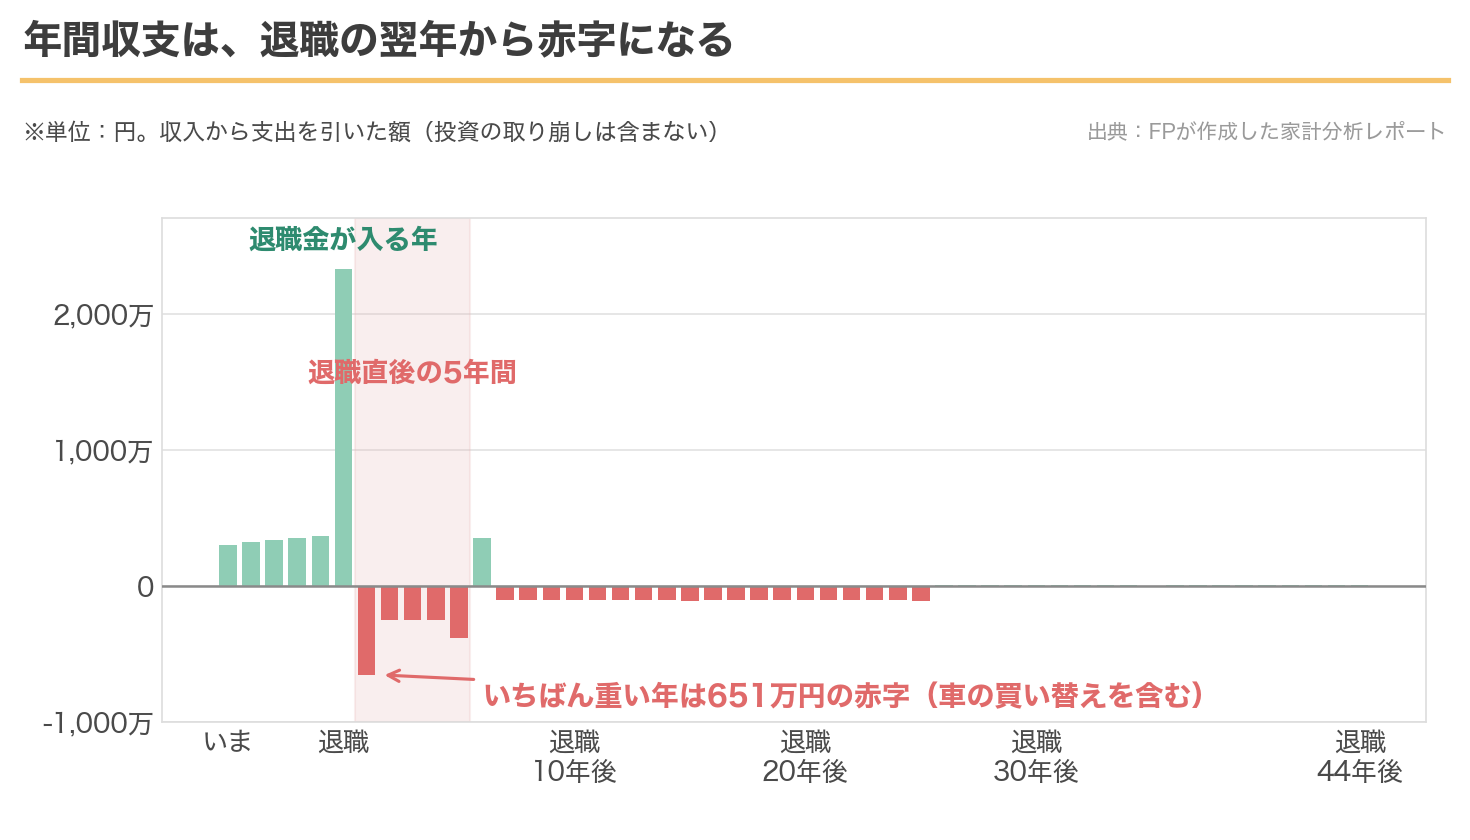
収入から支出を引いた「年間収支」で見ると、退職した翌年から、合わせて24年間が赤字です。黒字になるのは、途中で確定拠出年金を一括で受け取る1年だけでした。
いちばん重い年で、1年に651万円のマイナス。ただし、この年は車の買い替え400万円も予定に入っています。
特にきついのが、退職してから年金が始まるまでの5年間です。配当などの定期収入はありますが、生活費には届きません。取り崩し戦略の記事で「最重要フェーズは55〜60歳」と書きましたが、FPの表でも同じところが谷になっていました。
退職してからは、原則として年155万円を運用資産から取り崩す設定です。一方で、運用益は年220万円前後を見込んでいるので、運用資産は取り崩しても増える想定になっています。
ただ、現預金と合わせた金額は、退職の翌年に1億1,220万円から1億790万円へ減っています。その後、年間の赤字を運用益が上回るようになり、長い目で見て増えていく試算です。
つまりこのプランは、取り崩しているつもりで、取り崩しきれていないということです。
私の見積もりとのズレ
| 項目 | 私が書いていた数字 | FPの数字 |
|---|---|---|
| 退職金 | 1,700万円 | 2,000万円(手取り1,945万円) |
| 公的年金 | 年150万円 | 年127.7万円(月10.6万円) |
| 確定拠出年金 | 年50万円ずつ受け取り | 481万円を一括(手取り459万円) |
| 年間支出 | 年400万円 | 年328万円 |
| 給与の上昇率 | 年2〜3% | 年3.00% |
退職金は、私の見積もりより300万円多く出ていました。
逆に年金は、年127.7万円。私の見積もりより約22万円少なくなっていました。
FPの試算は、60歳からの繰り上げ受給で、さらに将来の年金水準を見込額の92%として計算しています。受け取る条件が違うので、差を8%の減額だけで説明することはできません。
2024年に国が出した年金の将来見通し(年金財政検証)には、条件を変えた試算がいくつか載っています。FPはそのなかから、現実になりそうな条件を選んだそうです。
年金は満額もらえない前提で計算する。私はここを、素直に満額で置いていました。
給与の上昇率が年3.00%だったのは、少し嬉しかったところです。自分でも年2〜3%くらいだろうと見ていたので、ほぼ同じでした。
運用の前提は、私より慎重だった
資産運用の置き方も、自分より厳しめでした。
| 対象 | FPが置いた利回り |
|---|---|
| つみたて投資 | 年5%(FPが今回の試算で採用した値) |
| 高配当株式 | 年2%(値上がり分だけ。売らずに持ち続ける前提) |
| 米国債 | 年3% |
| 米国債ETF(EDV) | 年0% |
| 確定拠出年金 | 年5% |
高配当株の値上がりを年2%、EDVは0%。配当月20万円の設計図で書いた目標も、90万円のまま増えない設定です。
FP自身も、そこは書き添えていました。実際には株価が上がったり増配されたりして、配当金は増えていくだろう、と。
FPが置いたこの条件で、最後に約1億8,000万円が残る計算でした。利回りは全期間固定で、暴落の順番などを試したものではありません。将来を保証する数字ではない、という点は押さえておきたいところです。
「もっと使ってよい」と書かれていた
所感には、こんなことも書いてありました。いまの条件のままでも資産は増えていくし、実際にはこのプランより増える可能性が高い。だから、旅行やゴルフにかけるお金は、もっと増やしても大丈夫だ、と。
定期的な支出のうち、いちばん大きいのは趣味にかかるお金でした。そしてFPは、そこを増やせと書いています。
年金は、60歳から繰り上げて受け取ることを勧められました。体が元気で、気力も体力もあるうちに使ったほうがいい、という理由です。
繰り上げると、1回あたりの金額は減ります。それでも、使える体のうちに受け取るほうが価値がある、という考え方です。
お金を増やす話ではなく、使う話をされました。
使えない病を、少しずつ治していく
私は、ゴルフと旅行にかけるお金を、少しずつ増やしていくことにしました。
1億円あっても使えない病という記事を書いたのが、今年の7月です。持ち続けた人だけが辿り着く「使いきれない」世界も書きました。どちらも、自分のことだと分かって書いています。
そこにプロが「もっと使っていい」と書いてくれました。いきなり使い方を大きく変えるつもりはありません。少しずつ増やして、いまの満足度を上げていくつもりです。
これまでは「足りるかどうか分からないから使えない」と思っていました。もうその言い訳は使えません。今回の条件なら足りる、という結果を、自分以外の人の計算でも確かめられたからです。
最後の一節は、お金の話ではなかった
所感の最後には、退職後の働き方についても書かれていました。働かずに暮らしていると、社会とのつながりが切れたように感じるかもしれない。お金には困らないのだから、報酬は低くても、やりがいを感じられる仕事を見つけるといい。そういう内容です。
橘玲さんの『幸福の「資本」論』を引いて、金融資本・人的資本・社会資本の3つをバランスよく持つ話をされていました。
私が頼んだのは、お金が足りるかどうかの計算です。その答えに加えて返ってきたのは、退職後にどう暮らすかという助言でした。
ここがいちばん、痛いところを突かれた気がしています。
まとめ
| 項目 | 結果 |
|---|---|
| FPの結論 | 100歳まで資金不足なし(表で確かめられるのは99歳まで)。途中で減る時期はあるが、長い目で見て増える |
| 最後に残る額 | 1億7,964万円(現預金7,710万円+運用1億254万円) |
| 年間収支 | 退職の翌年から、合わせて24年間が赤字。最大で年651万円(車の買い替えを含む年) |
| いちばん大きかったズレ | 年金が約22万円少ない(60歳から繰り上げ、見込額の92%で試算) |
| いちばん助かったズレ | 退職金が300万円多い |
| FPの助言 | 趣味にもっと使ってよい。年金は60歳繰り上げを勧める |
| 私がやったこと | ゴルフと旅行のお金を、少しずつ増やす |
答え合わせのつもりで頼んで、答えは合っていました。ただ、合っていたからこそ、お金の計算ではもう解けない問題が残っていることも、はっきりしてしまいました。
1億8,000万円を残して終わる人生を、良い人生と呼べるのかどうか。
そこはまだ、誰も計算してくれません。
この記事の前提
- 2026年9月に、FP1級技能士に作成してもらった「家計分析レポート」の内容です。
- 私が渡したヒアリングシートの数字をもとに、FPが試算条件を設定しています。
- 公的年金は、2024年の年金財政検証のオプション試算をもとに、見込額の92%として計算されています。60歳から繰り上げて受け取る前提です。
- 運用利回りは全期間固定で置かれています。実際の相場がこのとおりに動くわけではありません。
- 金額は千円の位を四捨五入しているため、合計に1万円程度の差が出る場合があります。
- 個人の事情に合わせて作られたものなので、同じ条件が他の方に当てはまるわけではありません。本記事は特定の商品やサービスを推奨するものではありません。
コメント