格差という言葉は、使う人によって意味が変わります。
だから今回は、意味の方は置いておいて、数字だけを並べてみました。日本の平均給与と、物価と、株価。この3つを同じ27年で比べると、何が起きていたのかがわりとはっきり見えます。
結論から書くと、こうなりました。
3つは単位がばらばらです。給与は円、物価は指数、日経平均も円。そのままでは高さを比べられないので、それぞれの1997年の数字を100に置き直しました。給与なら467万円が100、日経平均なら15,258円が100、という意味です。
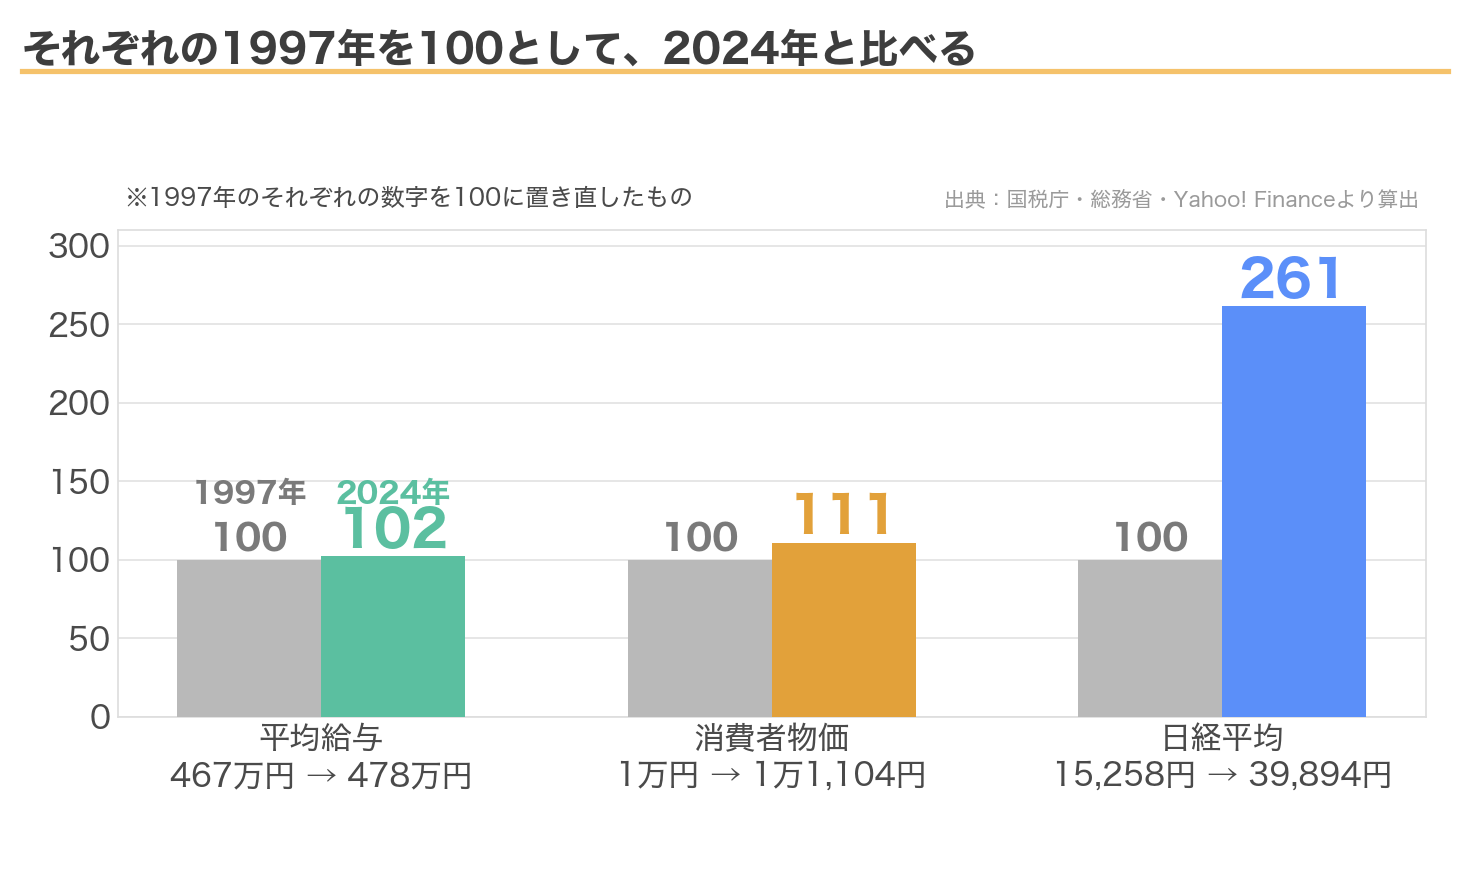
2024年は、給与が102、物価が111、日経平均が261。
同じ国の、同じ27年です。
給与は27年で2.2%しか増えていない
国税庁が毎年出している「民間給与実態統計調査」という資料があります。民間企業に1年を通じて勤めた人の、1人あたりの平均給与が載っています。
ここでいう給与は、毎月の給料と手当に賞与を足した金額です。税や社会保険料を引く前の、いわゆる額面の方で、手取りではありません。2024年の478万円なら、給料と手当が403万円、賞与が75万円という内訳になります。
1997年(平成9年分)は467万3千円でした。
2024年(令和6年分)は477万5千円です。
27年で10万2千円、率にして2.2%の増加。年あたりに直すと0.08%です。
ここで断っておくと、2024年の478万円は1949年に統計が始まってから最高の金額です。長いあいだ破られなかった1997年の記録を、27年ぶりに更新しました。
つまり、給与は下がり続けていたわけではありません。ようやく戻ったところです。
ただ、27年かけて戻った、という言い方もできます。
物価を引くと、実質では8%減っている
金額が同じでも、買えるものが同じとはかぎりません。
総務省の消費者物価指数で見ると、1997年から2024年までに物価は約11%上がっています。1997年の467万3千円と同じ生活をしようと思ったら、2024年には519万円ほど必要だった計算になります。
実際の平均給与は477万5千円でした。
1997年の物価に割り戻すと430万円ぐらいです。名目では過去最高でも、実質では8%目減りしています。
ちなみに物価の上昇分の大半は、ここ3年に集中しています。2013年までの日本の物価はほとんど動いていませんでした。上のグラフで物価の棒が111で止まっているのは、そのためです。
同じ27年で、日経平均は2.6倍になった
資本の側の数字です。
1997年12月30日の日経平均の終値は15,258円74銭。2024年12月30日は39,894円54銭でした。2.61倍、年あたり3.6%です。
この記事を書いている2026年9月17日の終値は64,136円25銭。1997年末の4.20倍になっています。
しかもこれは株価だけの数字で、配当は入っていません。配当を受け取って再び投じていれば、この数字はもっと大きくなります。
給与が2.2%増える27年のあいだに、株価は161%増えていた。働いて受け取るお金と、持っているだけで増えるお金は、速さが違います。
ピケティが「r>g」と書いたのは、これです
トマ・ピケティという経済学者の『21世紀の資本』という本があります。2014年に日本語版が出て、当時かなり話題になりました。
この本の中心にあるのが「r>g」という短い式です。
- r=資本収益率。株や債券や不動産を持っている人が受け取る利回り。歴史を通じて年4〜5%
- g=経済成長率。国全体の所得が増える速さ。歴史を通じて年1〜2%
給与は、おおむねgと一緒に動きます。
だから、資産を持っている側と持っていない側の差は、誰かが意図しなくても年に3ポイントずつ開いていく。これがピケティの主張でした。
日本の27年を当てはめると、給与は年0.08%、日経平均は年3.6%。差は3.5ポイントです。本に書いてあった幅と、だいたい同じところに収まりました。
ただし、資本の側もまっすぐには増えていない
2.6倍という数字だけを見ると、株を持っていれば自動的に増えたように読めます。実際はそうではありませんでした。
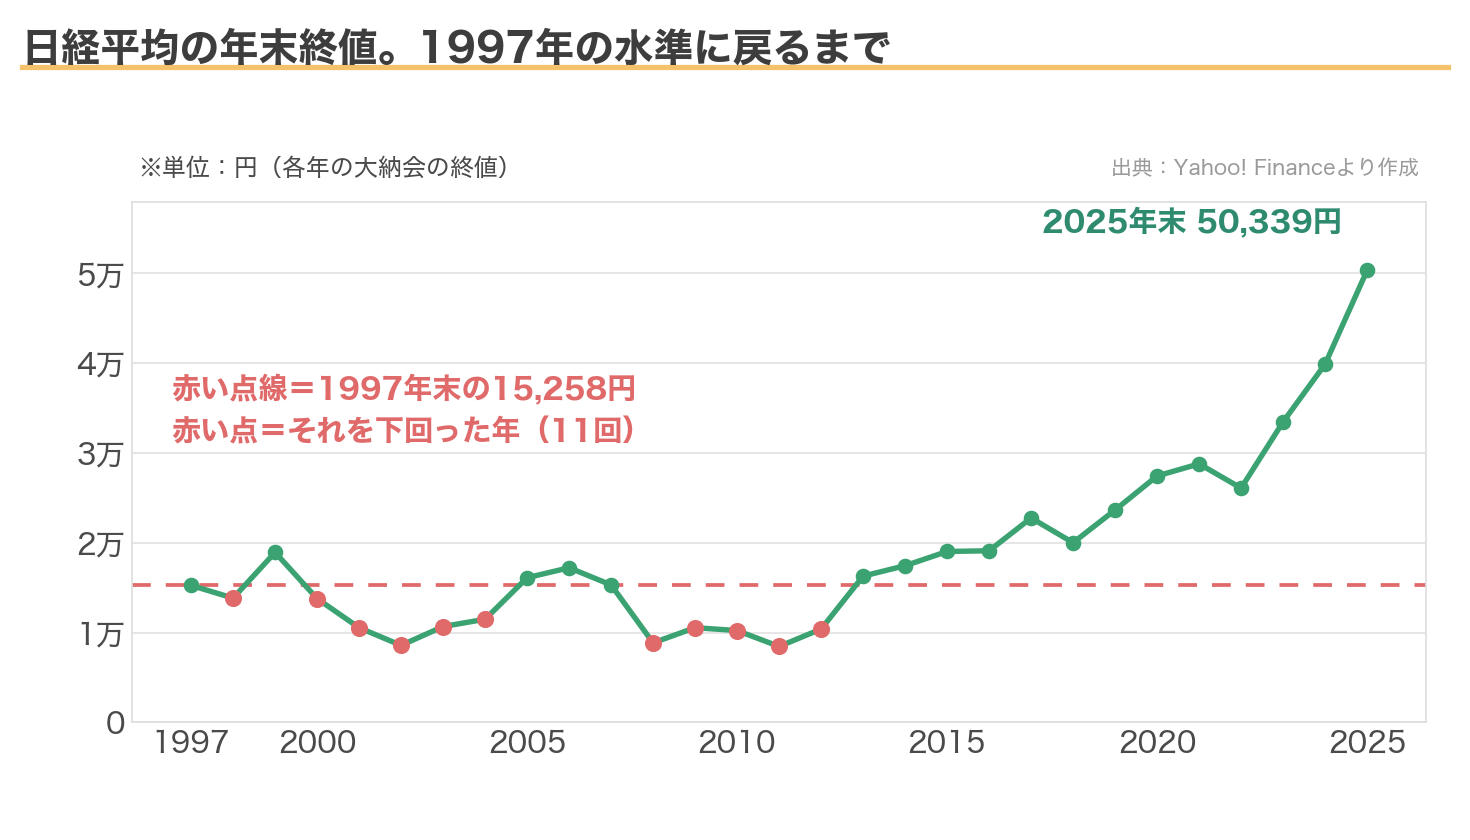
赤い点が、その年の年末に1997年末を下回っていた年です。
1998年から2012年までの15年間のうち、11回も1997年末の水準を割り込んでいました。2003年末は8,578円、2011年末は8,455円。半分近くまで下がっています。
15年です。
その間ずっと持ち続けていた人だけが、あとの2.6倍を受け取りました。途中で降りた人は受け取っていません。日本人の株式の平均保有期間が2.78年だという話は以前の記事に書きましたが、15年は長すぎます。
r>gは、平均してならせばそうなる、という話です。毎年きれいに3.6%ずつ増えるという意味ではありません。
家計の47.2%は、今も現金・預金のまま
資本の側に乗るには、資本を持っている必要があります。
日本銀行の資金循環統計によると、2026年3月末の家計の金融資産は2,386兆円。その内訳はこうなっています。
| 種類 | 残高 | 構成比 |
|---|---|---|
| 現金・預金 | 1,126兆円 | 47.2% |
| 保険・年金・定型保証 | 584兆円 | 24.5% |
| 株式等 | 398兆円 | 16.7% |
| 投資信託 | 165兆円 | 6.9% |
| 債務証券 | 36兆円 | 1.5% |
| その他 | 75兆円 | 3.2% |
株式等と投資信託を足しても23.6%です。半分近くは、今も現金と預金のまま置かれています。
ただ、この比率は動いています。株式等は1年で28.6%、投資信託は25.7%増えました。株価が上がったことと、資金が流れ込んだことの両方です。
なぜ日本人が投資をしてこなかったのかは別の記事で統計を追いました。買わない理由の1位は「損をするのが怖い」ではなく「興味がない」でした。
もうひとつ、規模の話も書いておきます。
2024年に日本中の民間企業が払った給与の総額は241兆4,388億円で、前の年より8兆5,316億円増えました。6,077万人分の合計です。一方、家計の金融資産は2026年3月末までの1年で158兆9千億円増えています。
集計している期間がずれているので、そのまま比べる数字ではありません。金融資産の方は株価が下がれば減りますし、実際に減った年もあります。
それでも、桁が違うということだけは分かります。
税のかかり方も、労働と資本では違う
事実として書いておきます。良い悪いの話はしません。
- 給与から給与所得控除などを差し引いた課税所得にかかる所得税は、5%から45%の累進。これに住民税が10%加わる
- 上場株式の配当や売却益は、申告分離課税で一律20.315%(所得税15%+復興特別所得税0.315%+住民税5%)
給与は多く受け取るほど税率が上がり、株の利益は金額にかかわらず同じ率です。
所得が一定を超えると税の負担率がかえって下がる、といういわゆる「1億円の壁」は、この仕組みから生まれています。2025年分からは日本版のミニマムタックスが入り、基準となる所得から3億3,000万円を差し引いた額に22.5%をかけた金額と比べて、足りない分を追加で納める形になりました。
3億3,000万円という線引きなので、対象になるのはごく一部です。ほとんどの人にとっては、20.315%のままです。
並べてみて分かったこと
今回調べた数字を、もう一度並べます。
| 項目 | 1997年 | 2024年 | 27年の変化 |
|---|---|---|---|
| 平均給与(国税庁) | 467万3千円 | 477万5千円 | +2.2% |
| 消費者物価(総務省) | 1万円 | 1万1,104円 | +11.0% |
| 実質の平均給与 | 467万3千円 | 430万円 | △8.0% |
| 日経平均(年末終値) | 15,258円 | 39,894円 | +161% |
この差が広がったのは、誰かが怠けていたからではありません。r>gは、景気が良くても悪くても働き続ける式です。
そして、この式には向きがありません。資本の側に回れば、同じ速さで自分の側に働きます。
私が配当を集めているのは、要するにそういうことなのだと、数字を並べてみて改めて思いました。給与の伸びは自分では決められません。配当で月20万円という目標の方は、時間をかければ自分の手の中にあります。
もっとも、15年待てるかどうかは別の話ですが。
資産の階層そのものについては富裕層ピラミッドの記事で書きました。あわせて読んでいただけると、今どのあたりにいるのかが見えると思います。
・平均給与は国税庁「民間給与実態統計調査」の、1年を通じて勤務した給与所得者1人あたりの平均です(1997年=平成9年分、2024年=令和6年分)。給与所得控除前の支給総額(給料・手当+賞与)で、通勤手当などの非課税分は含みません。
・消費者物価の上昇率は、総務省「消費者物価指数」の年平均から算出しました。
・日経平均は各年の大納会の終値です(Yahoo! Finance)。株価のみで、配当は含みません。指数の採用銘柄は入れ替わるため、同じ会社を27年持ち続けた場合の数字ではありません。
・家計の金融資産は日本銀行「資金循環統計(速報)2026年第1四半期」の2026年3月末の数値です。
・r>gはトマ・ピケティ『21世紀の資本』(みすず書房、2014年)の主張で、rとgの水準は同書が示した歴史的な目安です。
・税率は2026年9月時点の制度です。制度は変わることがあります。
・本記事は特定の商品や銘柄の売買を勧めるものではありません。
コメント