10年前、この株の配当利回りは1.24%でした。
いまは4.69%です。
横河ブリッジホールディングス(5911)。橋をつくる会社です。株価も2.1倍になりましたが、配当はそれ以上に増えました。今期の予想どおりなら、10年で8.1倍です。
基本データ
| 項目 | 数値 |
|---|---|
| 証券コード | 5911 |
| 企業名 | 株式会社横河ブリッジホールディングス |
| 業種 | 金属製品(橋梁・システム建築) |
| 株価 | 2,770円 |
| 時価総額 | 約1,196億円 |
| 配当利回り(予想) | 4.69%(130円) |
| PER(会社予想) | 13.21倍 |
| PBR(実績) | 0.82倍 |
| EPS(予想) | 209.62円 |
| BPS(実績) | 3,376.28円 |
| 自己資本比率 | 54.0% |
| 決算期 | 3月 |
| 私の平均取得単価 | 2,851円(簿価利回り4.56%) |
PBR0.82倍。株価が、帳簿上の1株あたり純資産を下回る水準です。
橋だけの会社ではない
1907年創業。本社は東京都港区です。
名前のとおり橋梁が主力です。主な事業は、次の3つです。
| 事業 | 中身 | 売上 |
|---|---|---|
| 橋梁 | 橋の新設と、既にある橋の保全(補修・架け替え) | 781億円 |
| システム建築 | 工場や倉庫の建物を、規格化した部材で建てる | 433億円 |
| エンジニアリング | 土木関連、建築・機械鉄構 | 176億円 |
橋だけで見ても、新しくつくる仕事と、古くなった橋を直す仕事の2つがあります。日本の橋は高度経済成長期にたくさん架けられたので、直すほうの需要は長く続きます。
今期の増収は、買収した会社が加わるから
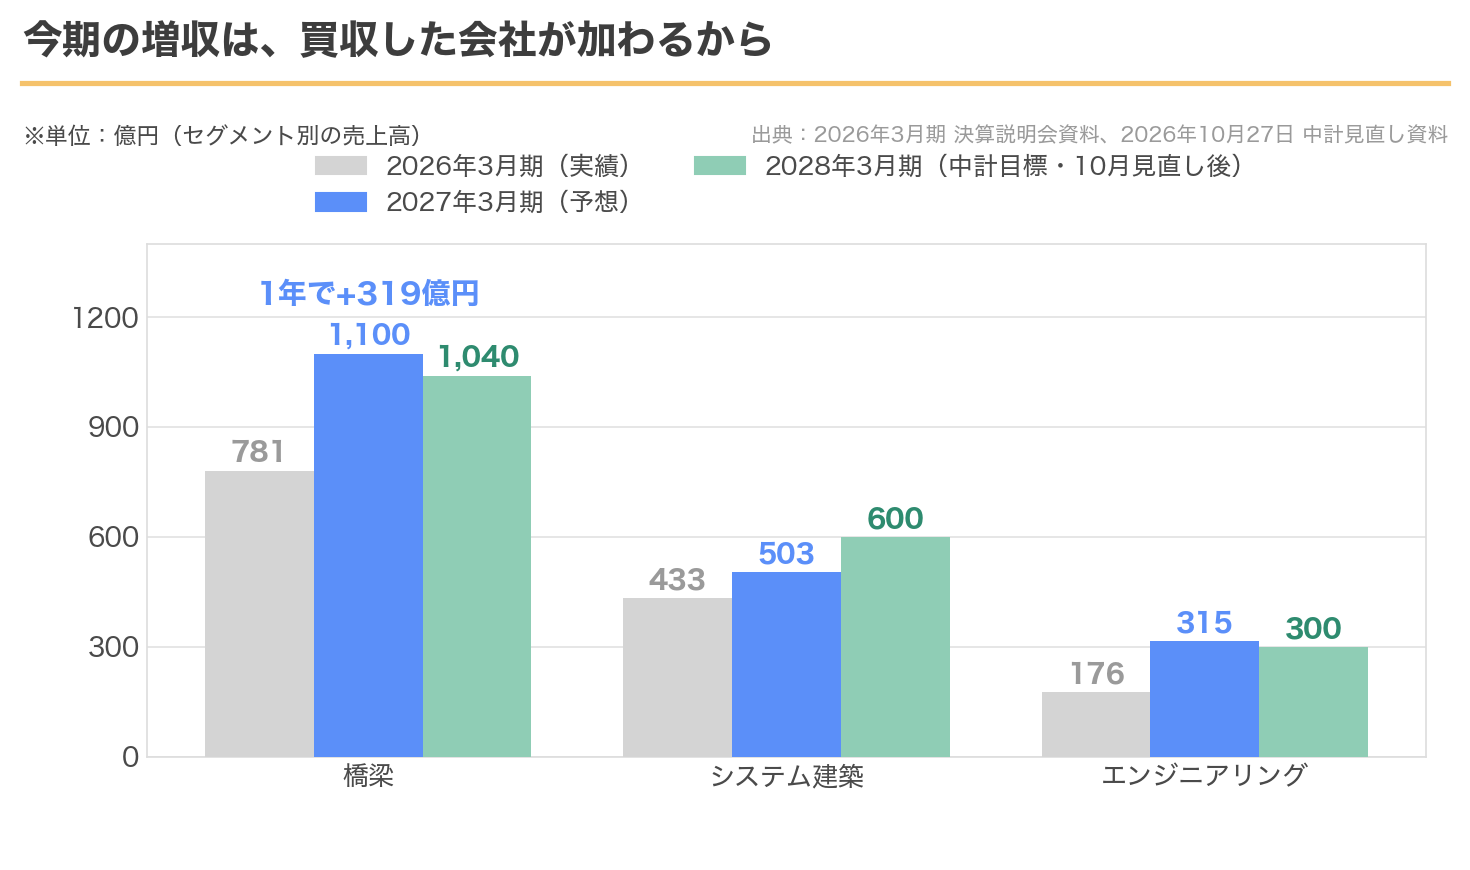
今期の会社予想は、売上1,980億円。前期の1,439億円から37.6%の増収です。
ところが営業利益は120億円で、11.1%の減益を見込んでいます。
売上が4割近く増えるのに、利益は減る。会社の説明はこうでした。
| 項目 | 会社の説明(2027年3月期の見通し) |
|---|---|
| 売上高 | ビーアールホールディングスのグループインを主因として大幅な増収 |
| 営業利益 | 国内橋梁事業の伸び悩みや販管費増加等により、前期比で減益 |
増収の中身はM&Aでした。買収した会社の売上がまるごと加わるので、数字は大きくなります。一方で会社は、国内の橋梁事業は伸び悩んでいると説明しています。
中期経営計画の最終年度(2028年3月期)の目標は、2026年10月27日に見直されました。見直し後の橋梁の目標は1,040億円(当初は1,070億円)。今期予想の1,100億円より少ない計画です。
3つの事業のうち、目標が今期予想を上回っているのはシステム建築(503億円→600億円)だけでした。
利益率は10%前後で安定していた
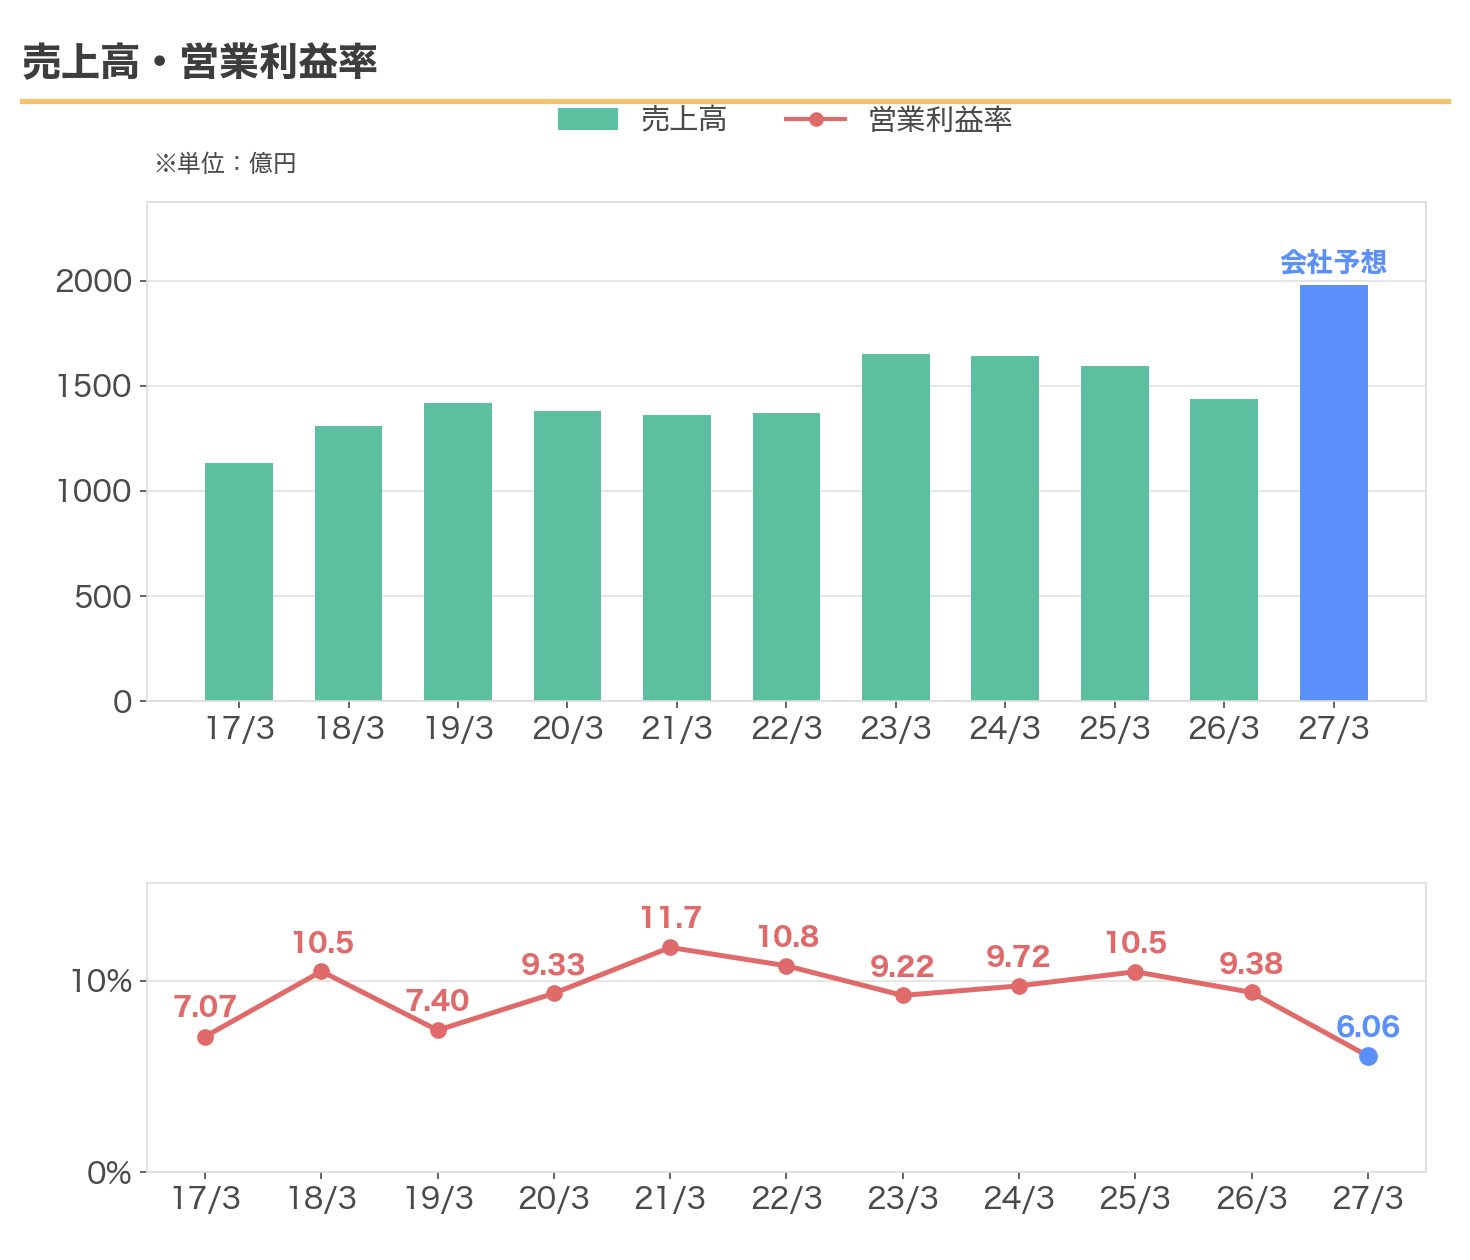
上の棒グラフが売上高。2018年3月期から2026年3月期までは、1,300億円から1,650億円のあいだで動いてきました。この期間、売上に大きな伸びは見られません。
下の折れ線が営業利益率。2026年3月期までの10期は7%から11%台のあいだで、営業赤字の年はありませんでした。
ただし今期の予想は6.06%。このグラフの11期でいちばん低い水準です。会社は減益の理由として、国内橋梁事業の伸び悩みや販管費の増加を挙げています。
配当は10年で8.1倍へ(今期予想)
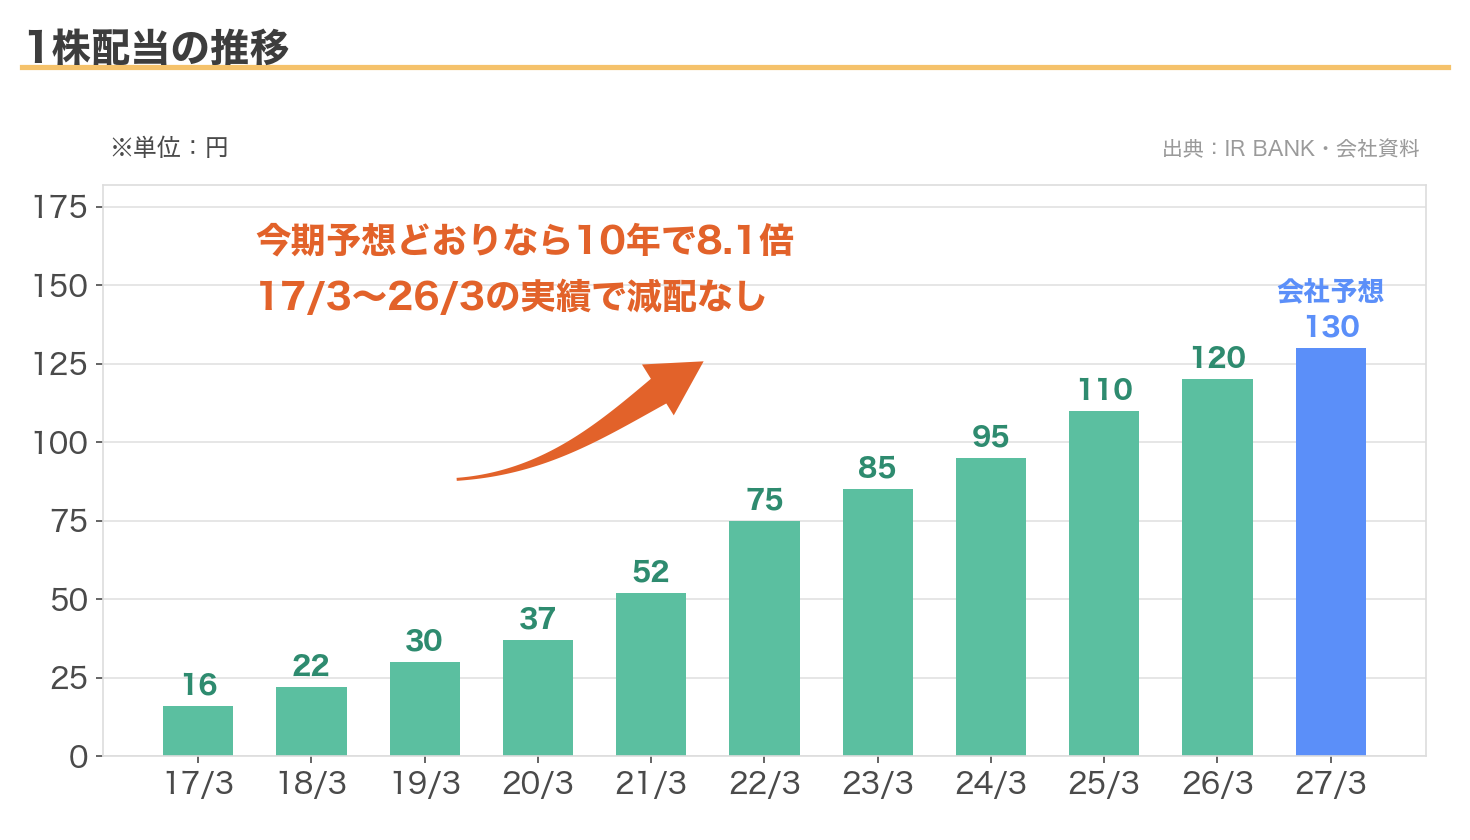
2017年3月期の16円が、今期の予想は130円。予想どおりなら10年で8.1倍です。
しかも、2017年3月期から2026年3月期まで、実績で減配は一度もありません。
配当性向も、2018年3月期の9.7%から、今期の予想では62.0%へ。会社が株主に配る姿勢を、はっきり変えました。
DOE3.5%以上を、会社が目標に掲げた
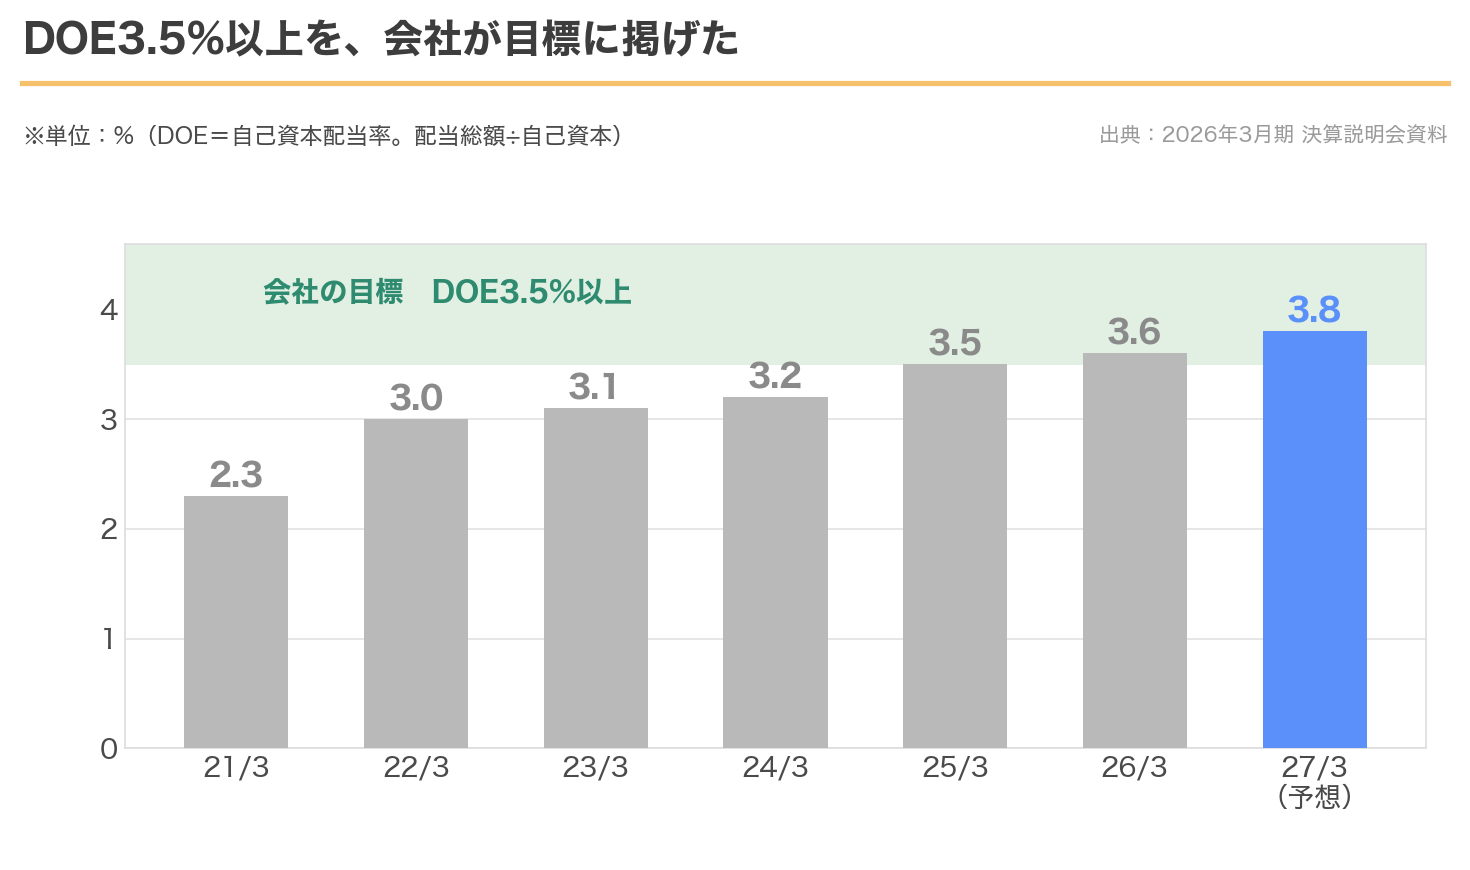
会社のIRページに書かれている還元方針は、次のとおりです。
| 項目 | 会社の方針 |
|---|---|
| 基本方針 | 累進配当を継続すること |
| 目標 | 第7次中期経営計画(2025年度〜2027年度)で、DOE(自己資本配当率)3.5%以上ならびに増配基調の維持 |
| 自社株買い | 機動的な自己株式の取得 |
DOEは、年間の配当総額を自己資本で割った割合です。利益だけを基準にする場合に比べて、1年ごとの利益の増減が配当に直結しにくい考え方です。ただし、配当が保たれることを保証するものではありません。
グラフを見ると、2021年3月期の2.3%から2026年3月期の3.6%まで毎年上がり、今期は3.8%の予想です。2025年3月期は3.5%、2026年3月期は3.6%で、2年続けて目標の3.5%以上でした。
そのうえで「累進配当」。前の年より配当を減らさないことを基本にする方針です。
自社株買いも、中期経営計画の3年間で70億円以上を計画しています(2026年5月の決算説明会資料)。2026年3月期には20億円を取得しました。
2026年10月27日に中期経営計画の利益目標を下げたときも、会社は株主還元の方針は変えず、累進配当を続けて増配基調を維持するとしています。
株価は約10年で2.1倍。この2年は横ばい
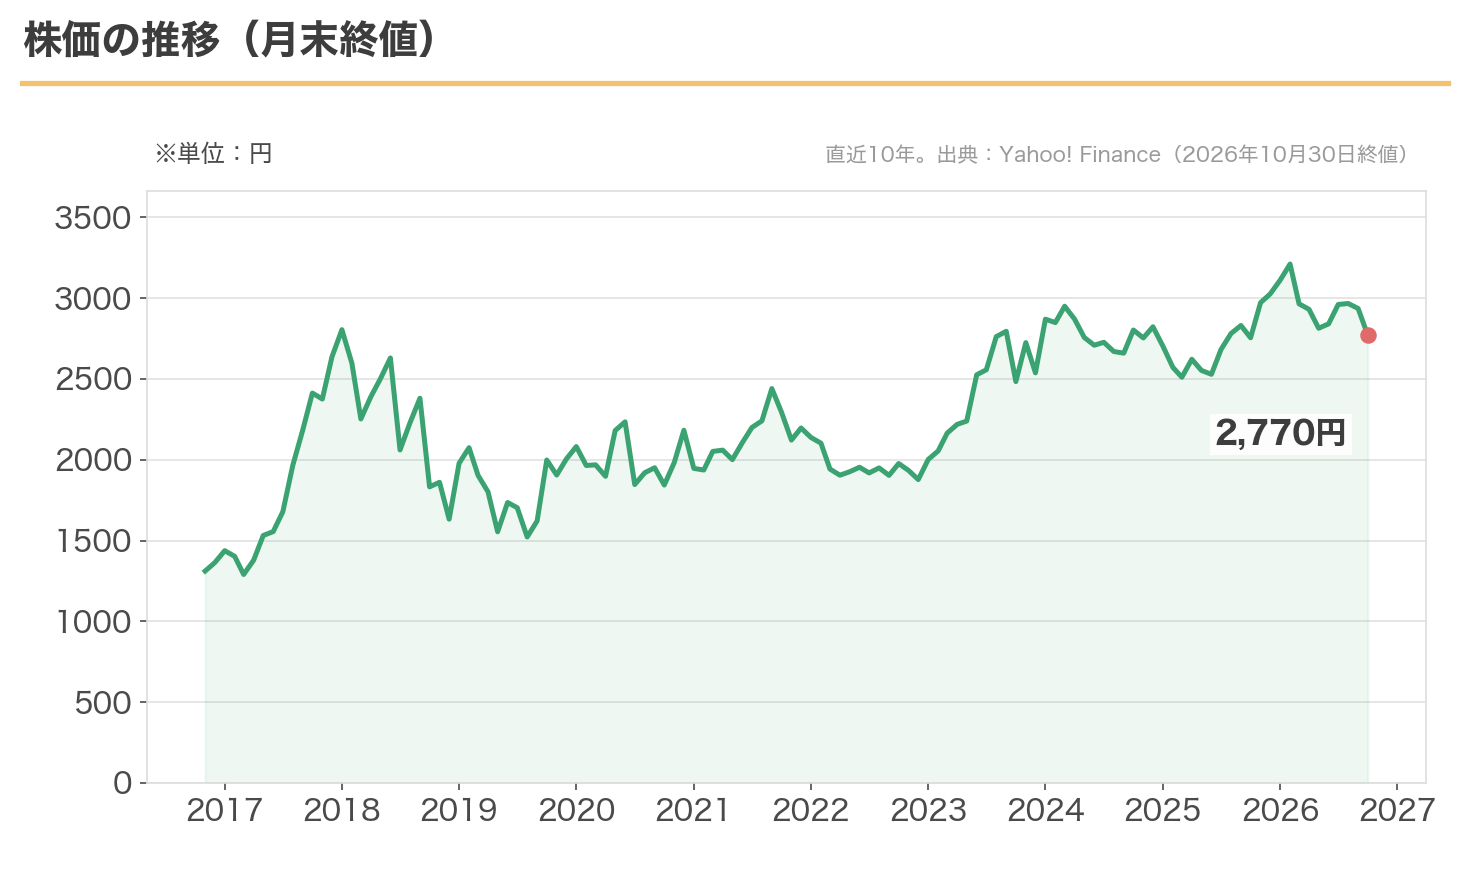
2016年11月末の1,311円から、2026年10月30日には2,770円へ。約10年で2.1倍になりました(配当を含まない株価の比較)。
形を見ると、2017年に一気に上がったあと、2018年から2022年までの5年間は1,500円から2,400円を行ったり来たり。長く動かない時期がありました。
2023年から上がりはじめ、2024年3月末には2,949円。その後は2,500円から3,200円台のあいだで動いています。
年初来の高値は3,265円(2月9日)、安値は2,708円(6月2日)です(10月30日時点)。
配当利回りの推移と、今の位置
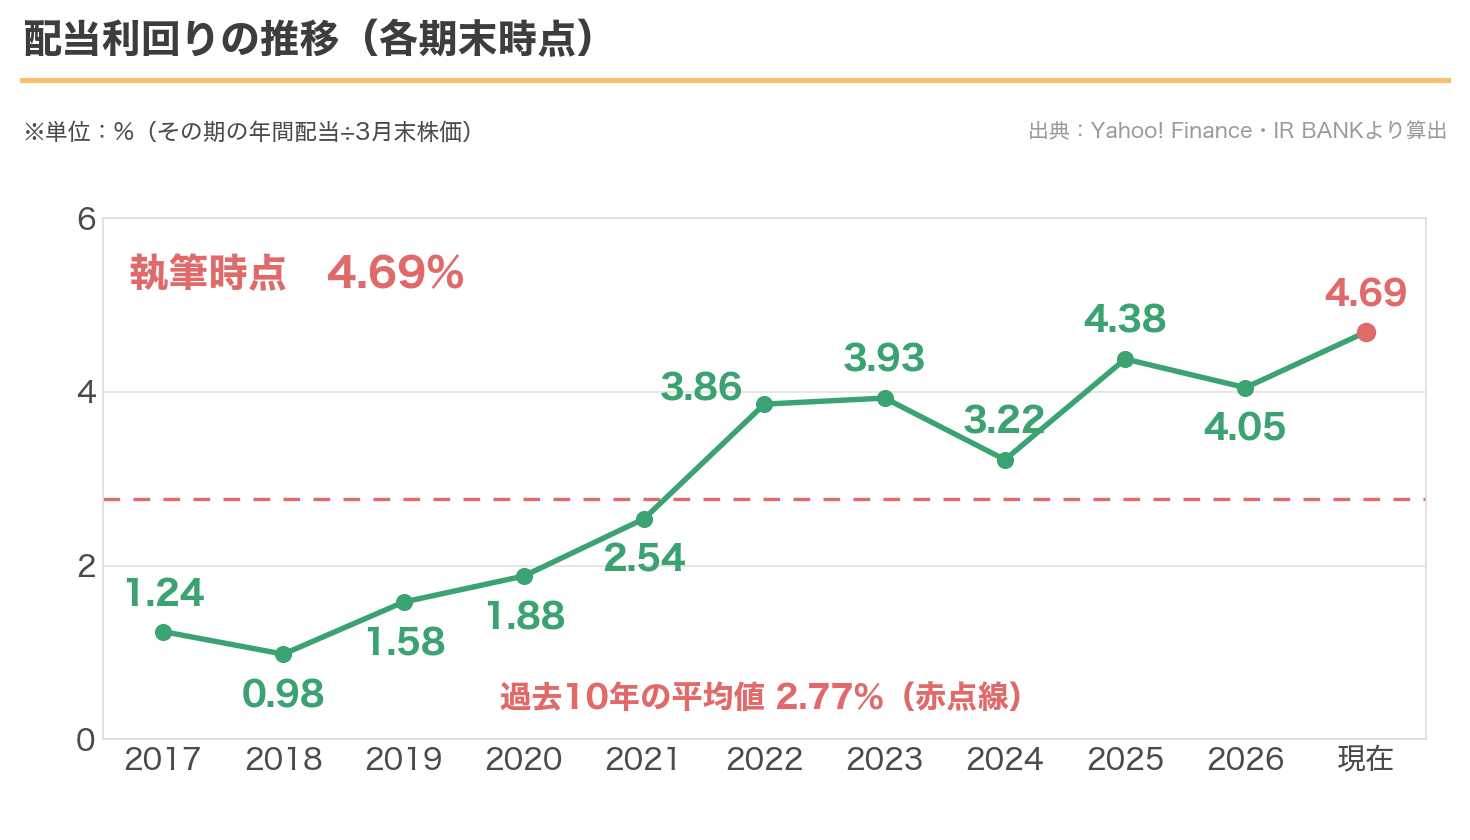
このグラフが、この会社の10年をいちばんよく表しています。
2018年3月期の利回りは0.98%。高配当株どころか、配当にほとんど期待できない株でした。
それが今は4.69%。各期末の利回り10時点の単純平均2.77%を大きく上回り、グラフのどの期末よりも高い水準です。
株価も上がっています。それでも利回りが上がったのは、配当の伸びが株価の伸びを大きく上回ったからです。
私の取得単価は2,851円で、簿価利回りは4.56%です。いまの株価は、取得単価を少し下回っています。
2017年3月期から2026年3月期までの10期の期末PER(実績)は、7.3倍から13.6倍。今の予想PER13.21倍は参考の比較ですが、このレンジの上限に近い位置です。
今期の予想EPSは、前期の約218円から約210円へ減る見込みです。同じ株価なら、EPSが下がるとPERは高くなります。
同業では宮地エンジニアリンググループ(3431)が18.2倍、川田テクノロジーズ(3443)が9.6倍(各社が公表した2027年3月期の予想1株利益と、10月30日の終値で計算)。この3社の予想PERでは、真ん中の位置です。
中間期は営業益11%減。中期計画の利益目標も下げた
2026年10月27日、会社は中間決算(4〜9月)を発表しました。
| 項目 | 前年の中間期 | 今年の中間期 |
|---|---|---|
| 売上高 | 695億円 | 871億円(25.4%増) |
| 営業利益 | 44.9億円 | 40.0億円(10.8%減) |
| 純利益 | 29.9億円 | 22.9億円(23.5%減) |
売上は買収した会社が加わって増えましたが、利益は減りました。橋梁事業は売上が27.7%増えた一方、営業利益は29.2%減。会社は主に新設事業(鋼)の減収によると説明しています。
通期の予想(売上1,980億円・営業利益120億円・年間配当130円)は変えていません。
同じ日に、中期経営計画の最終年度(2027年度)の目標も見直しました。
| 項目 | 当初の目標 | 見直し後 |
|---|---|---|
| 売上高 | 2,000億円 | 2,000億円 |
| 営業利益 | 185億円 | 160億円 |
| 1株利益 | 350円 | 280円 |
| ROE | 10%以上 | 8%以上 |
売上の目標は据え置きで、利益の目標を下げました。会社は理由として、建設コストの増加で新設橋梁の発注量が計画の想定を下回っていること、システム建築の主な顧客である中小規模の工場・倉庫の市場の回復が遅れていることを挙げています。
一方で、株主還元の方針に変更はないとしています。累進配当を続け、増配基調を維持する方針です。
気をつけたいところ
引っかかっている点を4つ書いておきます。
1つ目は、国内橋梁の伸び悩みです。
10月の中期計画の見直しでも、会社は新設橋梁の発注量が想定を下回っていると説明しています。主力事業が伸びていないところを、買収で埋めているという見方もできます。
2つ目は、買収がうまくいくかどうかです。
今期は売上が4割近く増える一方で、利益は減る予想です。買収した会社の売上・利益は、すでに加わっています。そのうえで、統合による上乗せの効果がいつ、どれだけ出るかは、まだ分かりません。
3つ目は、公共工事への依存です。
橋の仕事の多くは、国や自治体などが発注します。売上が公共の予算や発注の時期に左右される面があります。
4つ目は、鋼材の値段です。
鋼の橋の材料は鋼材です。工期が長いので、受注してから納めるまでのあいだに値段が上がると、そのぶん利益が削られるおそれがあります。
まとめ
| 項目 | 評価 |
|---|---|
| 配当利回り | ◎ 4.69%。各期末の利回りの平均2.77%を大きく上回る |
| 減配の実績 | ◎ 2017〜2026年3月期は減配なし。今期予想どおりなら配当は10年で8.1倍 |
| 還元方針 | ◎ 累進配当+DOE3.5%以上。自社株買いも3年で70億円以上の計画。10月の中計見直し後も方針は変えず |
| 配当の余力 | ◯ 今期の予想配当性向は62.0% |
| 業績の安定性 | ◯ 2026年3月期までの10期は営業赤字なし。ただし今期は減益予想で、中期計画の利益目標も下げた |
| 割安度 | ◯ PBR0.82倍。ただしPERは過去レンジの上限に近い |
| 財務 | ◯ 自己資本比率54.0% |
| 総合 | ◯ 還元の設計がはっきりしている。買収の成否が次の鍵 |
この会社を調べていていちばん驚いたのは、2018年3月期の利回りが0.98%だったことです。
橋の需要が急に増えたわけではありません。2018年3月期から2026年3月期まで、売上は1,300億円から1,650億円のあいだでした。大きく変わったのは、稼いだお金をどう配るかという会社の考え方でした。
アネスト岩田も、ジャックスも、同じ数年のあいだに還元の基準を変えています。日本の会社全体が、同じ方向に動いているのだと思います。
持っている高配当株を、私は基本的に売りません。この会社も同じです。
・本記事の株価・指標・業績・配当の数字は、2026年10月30日時点のものです。株価は同日の終値、業績と配当は2026年10月27日発表の中間決算までの実績と会社予想に基づいています。
・次回の決算発表は2027年2月(第3四半期決算)の見込みです。最新の数字は必ずご自身でご確認ください。
・累進配当とDOE3.5%以上は、2027年度までの第7次中期経営計画における会社の方針であり、将来の配当を保証するものではありません。
・今期の会社予想は売上37.6%増・営業利益11.1%減です。増収の主因はビーアールホールディングスの連結(グループイン)で、本業の国内橋梁事業は伸び悩んでいると会社が説明しています。
・今期の予想営業利益率6.06%は、図示した2017〜2027年3月期の11期で最も低い水準です(今期は予想)。
・2026年10月27日に、会社は中期経営計画の2027年度の業績目標(営業利益・1株利益・ROE)を引き下げました。
・セグメント別の売上のうち、2026年3月期の実績と今期予想は2026年3月期 決算説明会資料、2028年3月期の目標は2026年10月27日の見直し資料に記載された数字です。
・過去10期平均の配当利回り2.77%は、2017年3月期〜2026年3月期の年間配当実績を、各期末の最終取引日の終値で割った利回りの単純平均です。各期の計算値は丸めずに平均し、最後に小数第2位へ四捨五入しています。現在の4.69%は、2027年3月期の予想配当を用いています。
・本記事は特定の銘柄の売買を推奨するものではありません。私自身の保有銘柄について、投資判断の記録として書いたものです。投資の最終判断はご自身の責任でお願いします。
コメント