SRAホールディングスは11月11日に、中間決算(4〜9月)を発表しました。売上高は前の年の同じ時期より7.4%減りましたが、今期(2027年3月期)の年間配当の予想220円はそのままです。
2016年3月期の70円と比べると、予想どおりなら11年で約3.1倍になります。
株価は2026年11月17日の終値で4,745円。予想配当利回りは4.64%、PER(株価が1株あたり利益の何倍か)は10.80倍です。
基本データ
| 項目 | 数値 |
|---|---|
| 証券コード | 3817 |
| 企業名 | 株式会社SRAホールディングス |
| 業種 | 情報・通信業(システム開発、システムの運用・構築、ソフトやIT機器の販売) |
| 株価 | 4,745円 |
| 時価総額 | 約723億円 |
| 配当利回り(予想) | 4.64%(220円) |
| PER(会社予想) | 10.80倍 |
| PBR(実績) | 1.66倍 |
| EPS(予想) | 439.44円 |
| BPS(実績) | 2,860.74円 |
| 自己資本比率 | 66.8% |
| 決算期 | 3月 |
| 私の平均取得単価 | 2,899円(簿価利回り7.59%) |
PBR(株価が1株あたりの純資産の何倍か)は1.66倍。PERの10.80倍は、あとで見る同じIT業界の3社より低い数字です。
私の取得単価は2,899円で、今期の予想配当で計算した税引前の簿価利回りは7.59%です。
システム開発と機器の販売。独立系のIT会社
SRAホールディングスは、システム開発の株式会社SRAなどを束ねる持株会社です。2006年に、株式交換でSRAを完全子会社にして上場しました。
特定のメーカーや企業グループに属さない「独立系」を、会社は強みとして挙げています。事業は3つに分かれます。
| セグメント | 売上比率 | 主な中身 |
|---|---|---|
| 開発事業 | 48.6% | 金融業向けなどのシステム開発、オープンソースソフトのサポート |
| 運用・構築事業 | 12.4% | システムやネットワークの運用管理、構築、アウトソーシング |
| 販売事業 | 39.0% | パッケージソフトやサーバーなどの機器の販売。大半は子会社の株式会社AIT |
売上の半分近くが開発事業です。2026年3月期の部門ごとの利益(全社の費用17.86億円を引く前)も、開発事業56.88億円、販売事業22.73億円、運用・構築事業20.69億円で、3つのなかでは開発事業がいちばん大きい部門です。
販売事業は売上の4割近くありますが、利益は売上ほど大きくありません。会社の資料では、販売事業のお客さんは金融業や病院などの比重が大きいとされています。
余談ですが、SRAという社名は、1967年に設立した「ソフトウエア・リサーチ・アソシエイツ(Software Research Associates)」の頭文字です。毎月、主要な子会社ごとの売上の速報を出していて、社長名のIRメールの配信もあります。
売上は10年で1.36倍。営業利益率は9.5%から15.5%へ
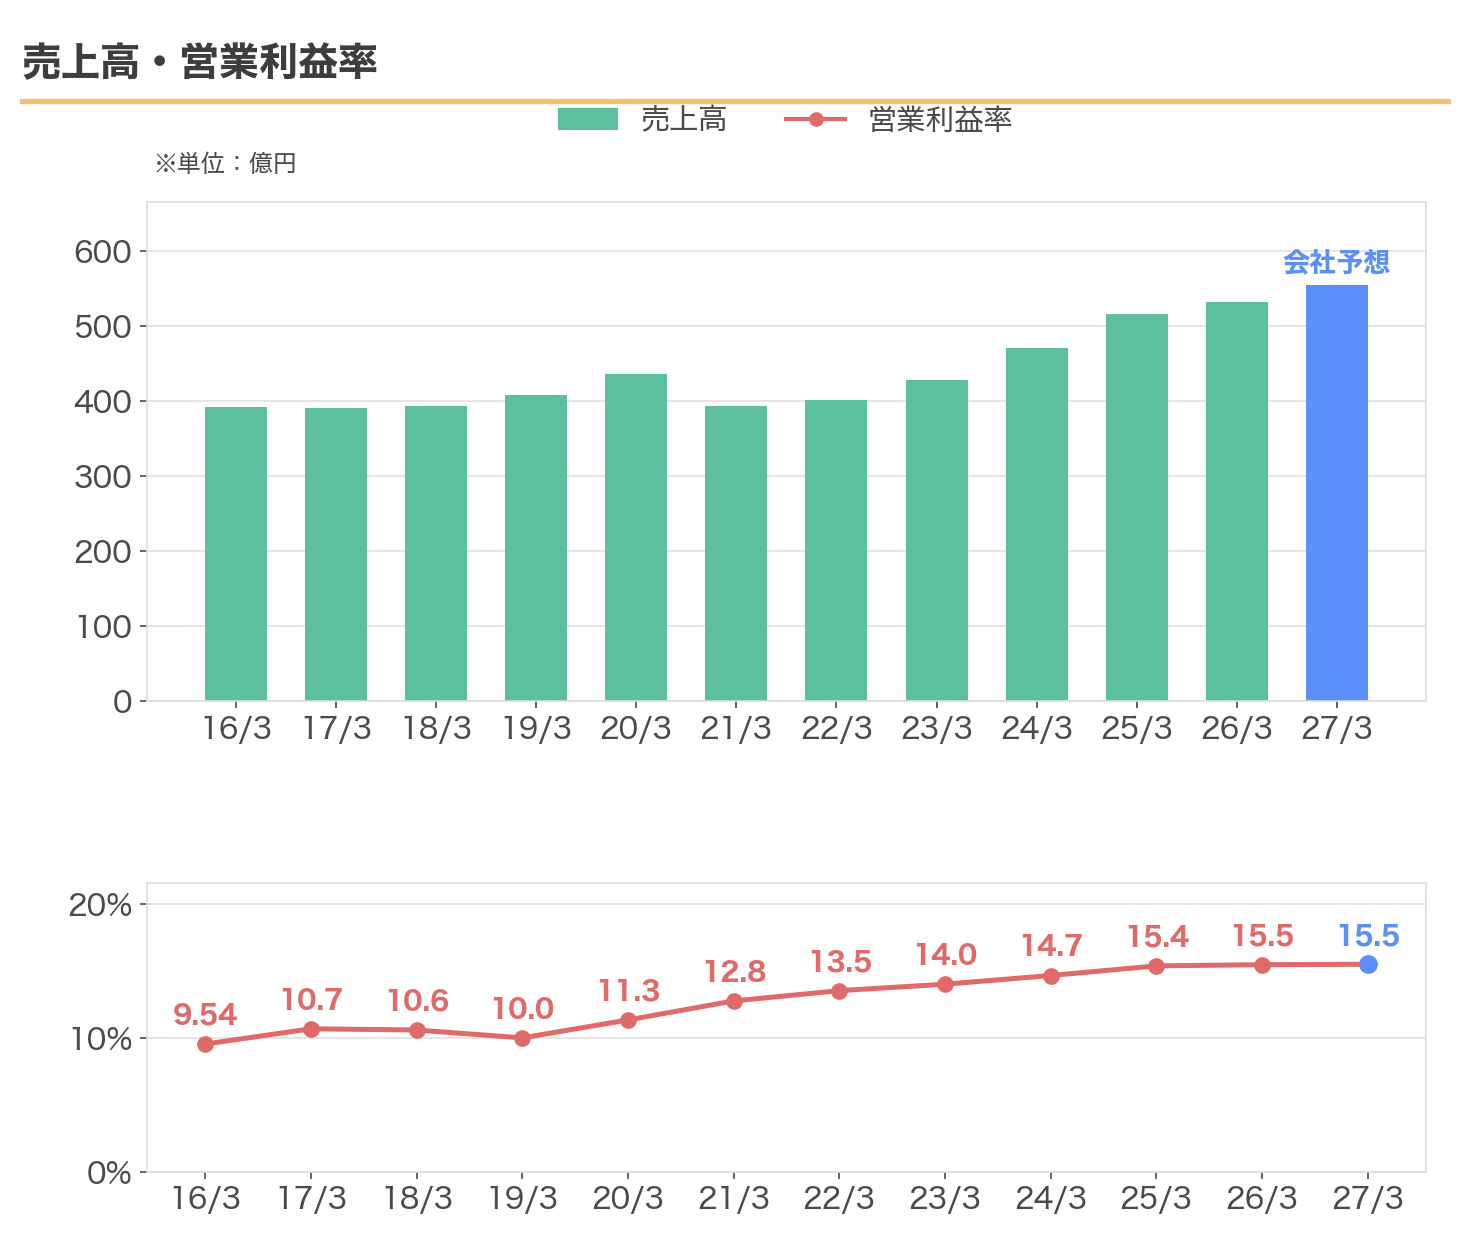
売上高は、2016年3月期の391億5,500万円から、2026年3月期は532億7,900万円へ。10年で約1.36倍です。2021年3月期のように、前の期より減った年もあります。
はっきり動いているのは営業利益率の方です。2016年3月期の9.54%から、2026年3月期は15.47%(営業利益82億4,400万円)になりました。今期の会社予想は15.50%です。
会社は2026年3月期の決算短信で、この期の増益の理由に、クラウドなど利益率の高い事業を進めたことと、開発事業での生産性の向上や単価の改善を挙げています。
ROEは17.4%。2004年度から掲げる目標は10%以上
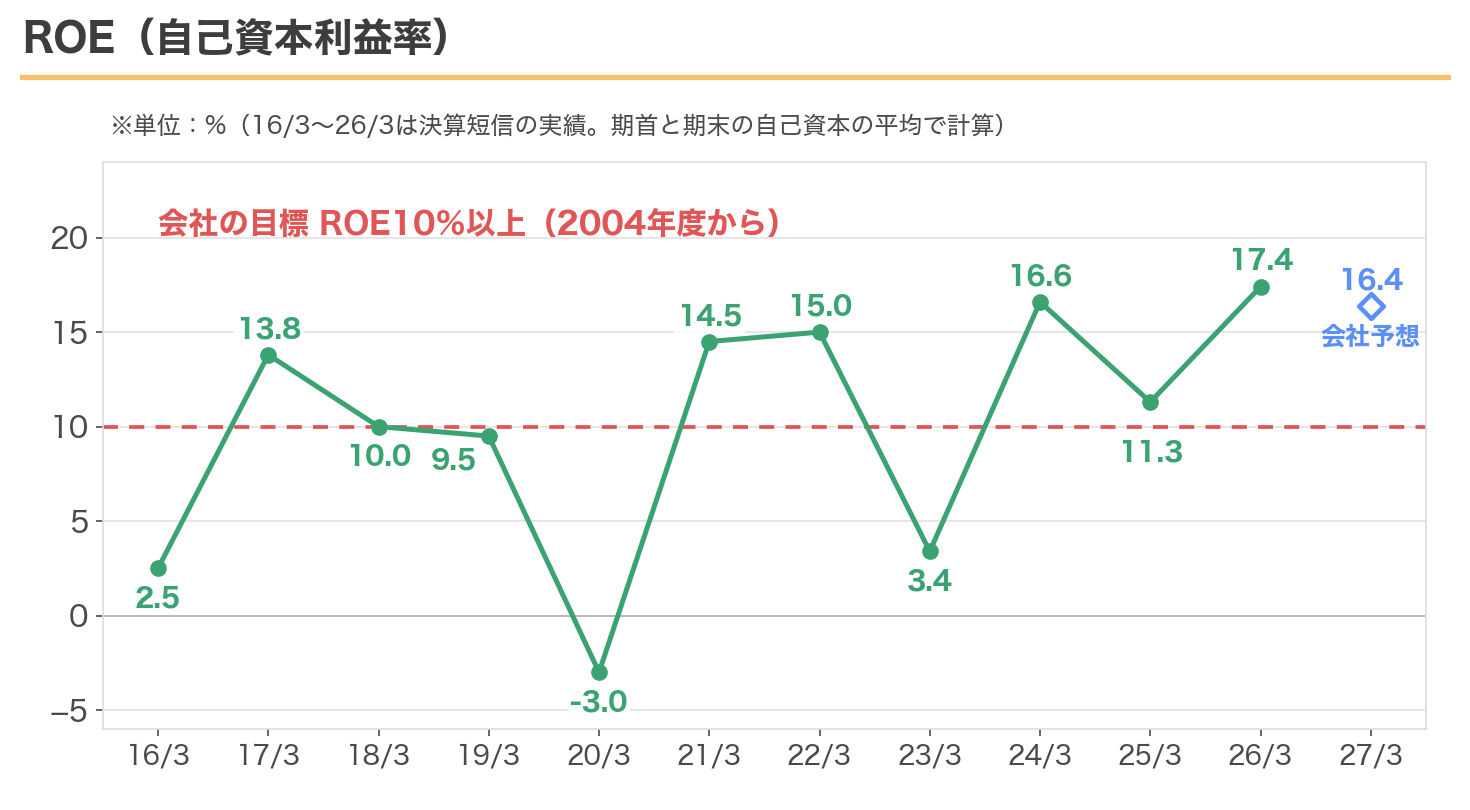
ROE(自己資本に対して、どれだけ利益を出したか)は、2026年3月期に17.4%でした。会社は「ROEを継続的に10%以上確保する」ことを、2004年度から目標にしています。
ただ、グラフの線は何度か大きく落ちています。2016年3月期は2.5%、2020年3月期はマイナス3.0%、2023年3月期は3.4%です。
この3つの年は、どれも営業利益は前の期より増えていました。落ちたのは純利益で、持っている株などの値下がりを損失にする「投資有価証券評価損」や、貸したお金が戻らないおそれに備える「貸倒引当金繰入額」といった特別損失が出た年です(主なものは「気をつけたいところ」に書きました)。
今期のROEの会社予想は16.4%です。
配当性向50%が目安の「安定的な高配当」
| 方針 | 内容 |
|---|---|
| 配当性向 50%を目処 | 「配当性向50%を目処に、安定的な高配当を目指す」。2022年10月に「実現していない損益等が原因で親会社株主に帰属する当期純利益が変動する場合等においては、その影響を考慮し配当額を決定する」と書き加えた(2023年3月期の期末配当から) |
| ROE 10%以上(2004年度から) | 「株主資本の効率的活用の指標であるROEを継続的に10%以上確保する」 |
| 自己株式の取得(2026年7月決議) | 上限96万株・43億円。取得期間は2026年7月21日〜2027年3月31日。10月末までの取得は30万株・13億5,600万円 |
配当性向は、純利益のうち配当に回す割合です。この会社は50%を目安にしています。
2022年に書き加えた一文は、配当性向50%の方針に付いた条件です。持っている株の値下がりや為替の差損益のように、まだ実現していない損益で純利益が上下した年は、その影響を考えて配当を決める、という意味です。
実際に2025年3月期は、特別損失で純利益が前の期より26.3%減りましたが、配当は20円増やして180円にしました。配当性向は67.3%です。反対に2026年3月期は、為替差益が7.22億円あった年で、配当性向は45.1%でした。
今期の予想配当性向は50.1%(220円÷439.44円)です。累進配当(配当を減らさない方針)やDOE(自己資本を基準にした配当の目安)は、会社の方針の文言には入っていません。
配当は11年で約3.1倍へ(今期予想)
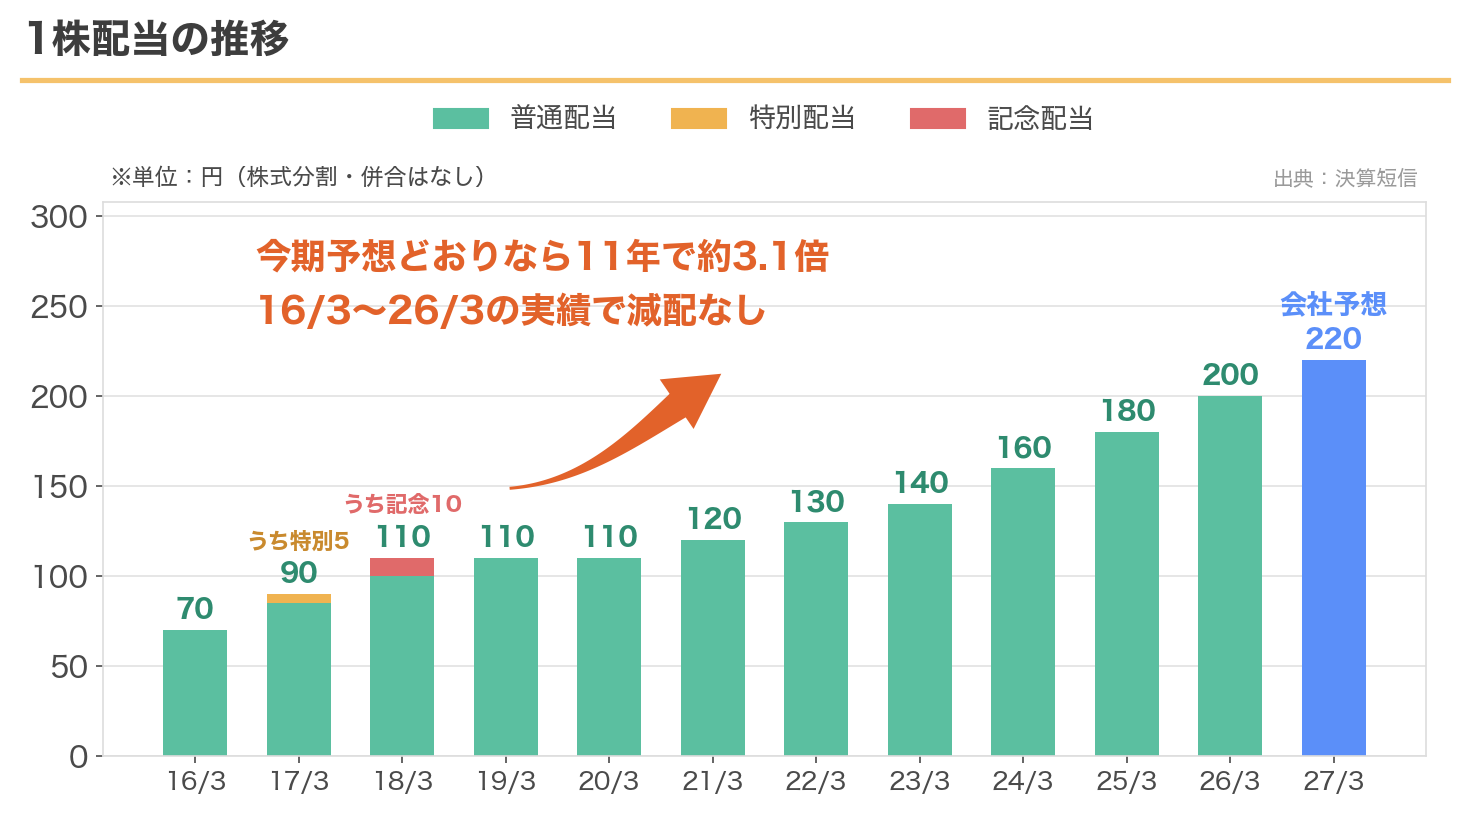
2016年3月期の70円が、2026年3月期は200円。今期の予想は220円(中間100円、期末120円の予想)で、予想どおりなら11年で約3.1倍です。
2016年3月期から2026年3月期までの実績で、前の期より配当が減った年はありません。2019・2020年3月期は、前の期と同じ110円でした。
特別配当と記念配当を除いた普通配当だけで見ても、2016〜2019年3月期は70円、85円、100円、110円と、こちらも減っていません。
純利益が落ち込んだ年も、配当は減っていません。2020年3月期は6.12億円の最終赤字でしたが、配当は110円を保ちました。2023年3月期は純利益が75.4%減りましたが、配当は130円から140円に増えています。
赤字の年の配当では、以前武田薬品工業の記事も書きました。
もうひとつ、2018年3月期から2026年3月期までの9期のうち7期で、年間配当が、期初に出していた予想を上回って決まりました。
期初の予想から、2019年3月期は105円が110円に、2021年3月期は110円が120円に、2022年3月期は120円が130円に、2023年3月期は130円が140円に、2024年3月期は140円が160円に、2025年3月期は170円が180円に、2026年3月期は180円が200円になっています(期初の予想は前の期の決算短信、確定した金額はその期の決算短信)。2018年3月期と2020年3月期は、期初の予想どおりの110円でした。
株価は約10年で2.0倍
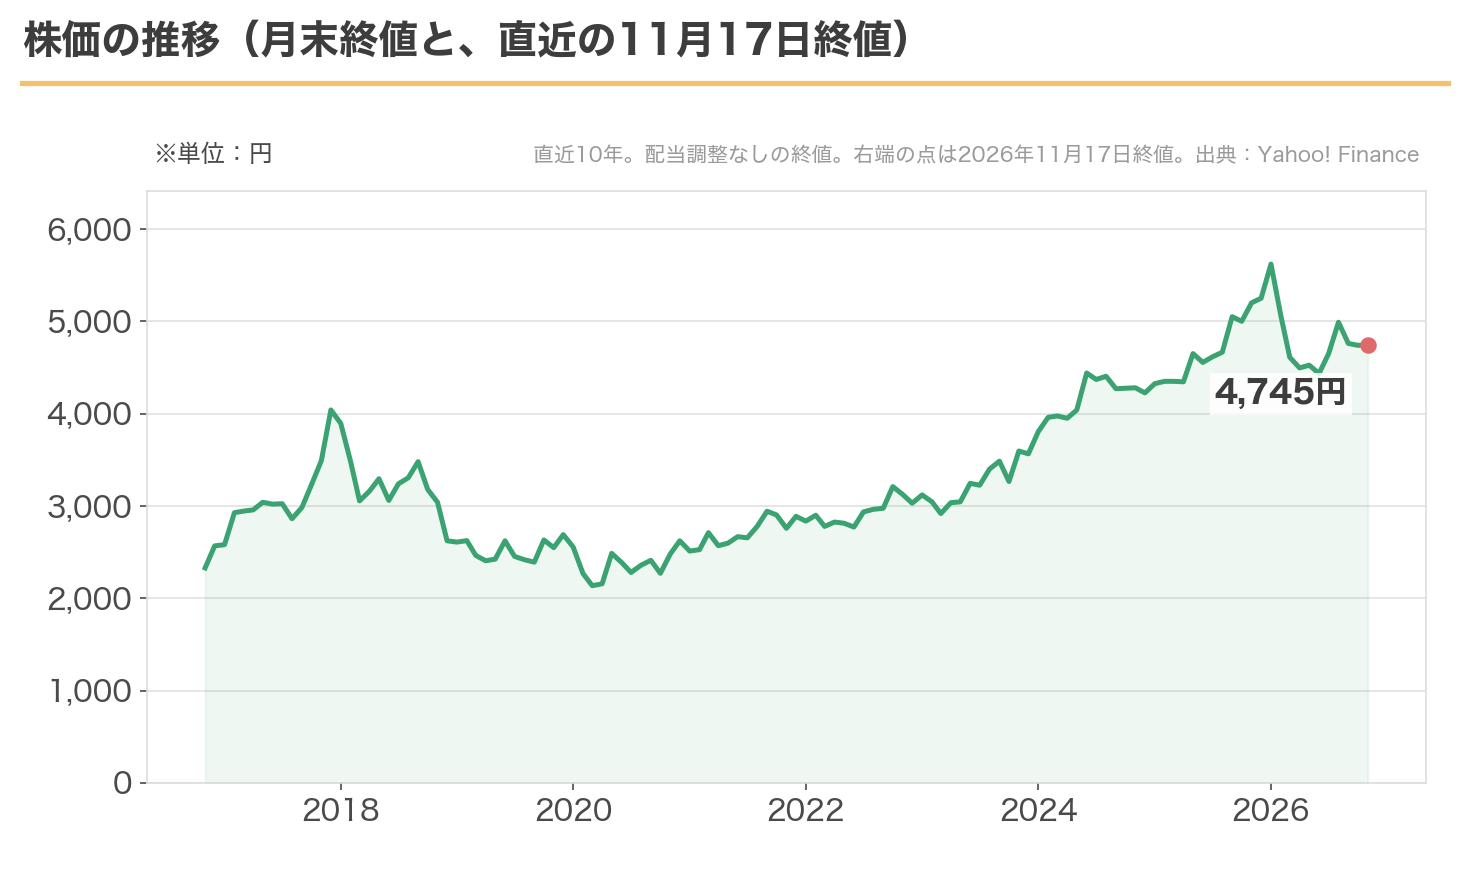
2016年11月末の2,329円から、2026年11月17日には4,745円へ。約10年で2.0倍です(配当を含まない株価の比較)。
月末の終値でいちばん高かったのは、2026年1月末の5,620円です。そこから11月17日までに、15.6%下がっています。
中間決算は11月11日の取引時間のあとに発表されました。翌日の11月12日の終値は4,680円で前の日と同じ、11月13日は1.39%上がって4,745円でした。
配当利回りの推移と、今の位置
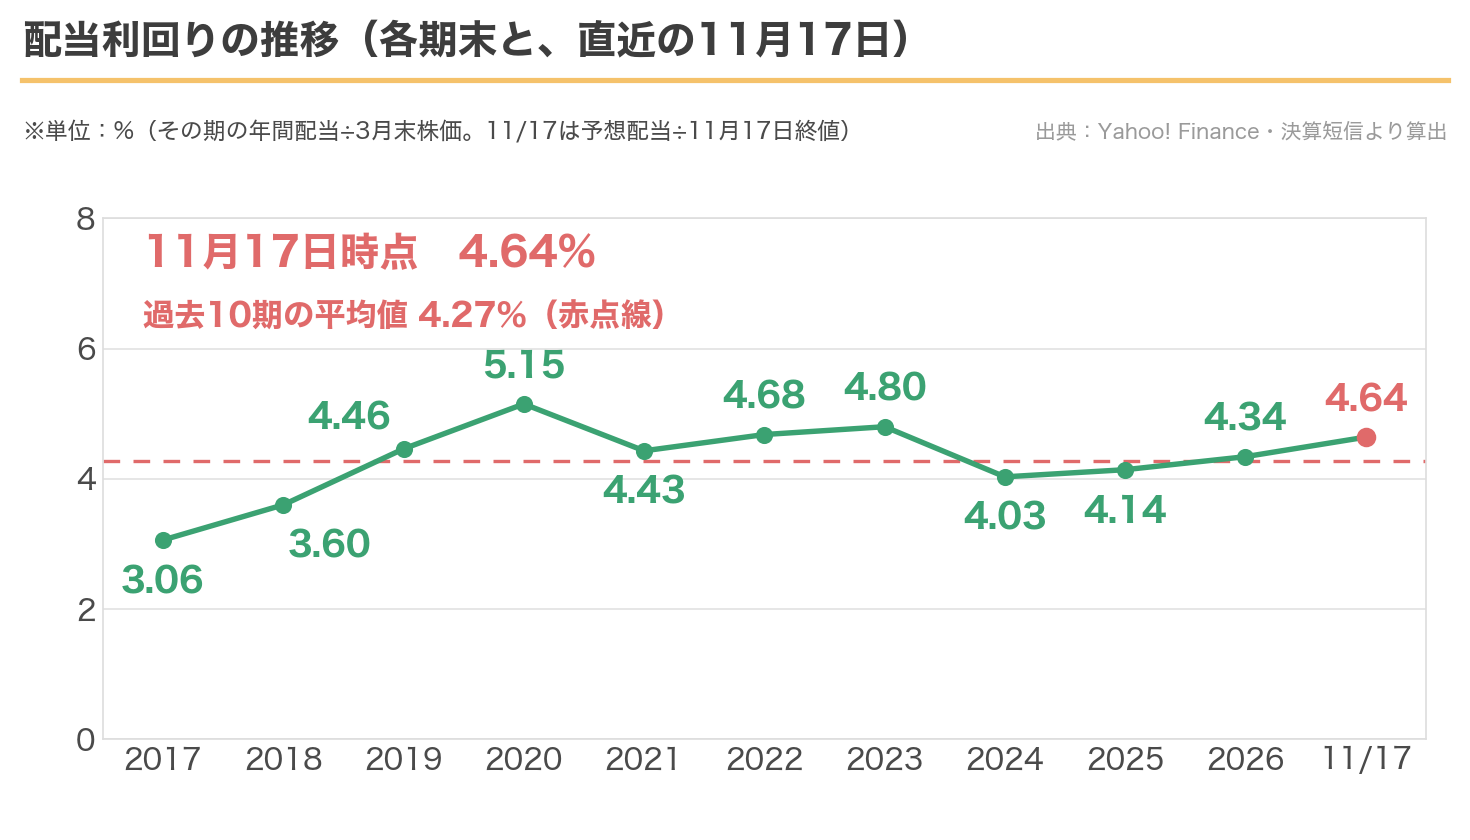
各期末の実績利回りは、3.06%から5.15%のあいだ。10時点の平均は4.27%です。
過去の利回りは、各期の年間配当として最後に支払われた金額で計算していて、期末のあとに決まった増配も含みます。そのため、それぞれの時点で投資家が見ていた予想の利回りとは違います。
今の予想利回り4.64%は、その平均の約1.09倍。ただし、2020年3月末の5.15%、2023年3月末の4.80%、2022年3月末の4.68%よりは低い水準です(4.64%は、まだ確定していない今期の予想配当で計算しています)。
10時点のうち7時点は、利回りが4%台でした。
2017年3月期から2026年3月期までの10期の期末PER(3月末の終値÷その期のEPS)は、2020年3月期の赤字を除くと9.6倍から41.0倍。41.0倍は特別損失で純利益が小さかった2023年3月期で、それを除くと9.6倍から18.2倍です。今の予想PER10.80倍は参考の比較ですが、その中では低い方です。
同じ情報・通信業のシステム開発会社3社と比べると、DTS(9682)が15.9倍、NSD(9759)が18.0倍、システナ(2317)が15.5倍でした(各社の中間決算短信にある予想1株利益75.04円・176.29円・29.74円と、11月17日の終値で計算。DTSは11月2日の予想修正後の値)。3社とも決算期は2027年3月期の予想です。
この4社の予想PERでは、SRAホールディングスがいちばん低い数字です。ただ、事業の組み合わせは各社で違い、SRAは売上の4割近くが機器やソフトを売る販売事業です。PERだけで割安かどうかは決められません。
同じIT業界では、以前システナの記事も書きました。
中間期は減収、営業利益はほぼ横ばい。予想と配当は据え置き
11月11日に発表された中間決算(4〜9月)は、売上高が247億4,000万円(前の年の同じ時期より7.4%減)、営業利益が38億2,000万円(0.8%減)、経常利益が37億7,000万円(5.9%減)、純利益が24億4,900万円(3.1%減)でした(出典は2027年3月期 第2四半期(中間期)決算短信)。
売上が減ったのは販売事業で、81億9,900万円(28.3%減)でした。会社の説明では、子会社のAITで前の年の4月に27億円を超える大口の販売案件があり、その反動です。開発事業は132億3,200万円(9.4%増)、運用・構築事業は33億900万円(3.9%増)と、どちらも主に金融業向けで増えています。
利益率の低い販売の売上が減り、開発と運用・構築の売上が増えたので、売上高営業利益率は14.4%から15.4%に上がりました。経常利益が営業利益より大きく減ったのは、為替差損が前の年の500万円から2億2,100万円に増えたためと、会社は説明しています。
通期の予想(売上高555億円、営業利益86億円、純利益55億円)は変えていません。中間期の営業利益は通期予想の44.4%で、前の期の中間期は通期実績の46.7%でした。
配当は、中間配当を100円に決め(前の期は90円)、期末の予想120円と合わせた年間220円の予想も変えていません。
自社株買いは、7月17日に上限96万株・43億円の取得を決め、7月21日に、東京証券取引所の立会外の取引(ToSTNeT-3)で30万株を13億5,600万円で買いました。11月9日のお知らせでは、10月末までの累計も30万株・13億5,600万円で、7月21日のあと10月末までの買い付けはありませんでした。取得期間は2027年3月31日までです。
9月末の自己株式は290万6,118株で、発行済株式1,524万株の約19.1%にあたります。7月17日の決議のお知らせには、消却(自己株式をなくすこと)についての記載はありません。
11月11日の発表のあと、11月17日までに出た適時開示は、11月12日の「10月の月次売上高速報」の訂正でした(注記の中の数字を直したもの)。10月単月の売上は、SRAが前の年の同じ月より9.0%増、AITは7.9%減です。
気をつけたいところ
注意点を3つ整理します。
1つ目は、販売事業の売上が、大口の案件で大きく動くことです。
販売事業は2026年3月期の売上の39.0%を占めます。今回の中間期は、前の年の大口案件の反動で、販売事業の売上が28.3%減りました。
2つ目は、特別損失で純利益が落ちる年があることです。
決算短信で確かめると、2016年3月期は19.73億円(主なものは投資有価証券評価損6.57億円と貸倒引当金繰入額12.71億円)、2020年3月期は50.33億円(主なものは投資有価証券評価損39.58億円とソフトウェアなどの減損損失10.39億円)、2023年3月期は42.55億円(主なものは投資有価証券評価損15.17億円と貸倒引当金繰入額23.00億円)、2025年3月期は18.12億円(主なものは貸倒引当金繰入額15.87億円と投資有価証券評価損2.10億円)の特別損失がありました。
2026年9月末の貸借対照表の「投資その他の資産」には、長期貸付金73.23億円と、貸倒引当金マイナス51.85億円が並んでいます。決算短信には、貸付先の名前は書かれていません。会社は2023年3月期の短信で、この年の特別損失は「評価性のもの」で、お金の流出は伴っていないと説明しています。
3つ目は、為替です。
2026年3月期は為替差益が7.22億円あり、経常利益が増えました。今回の中間期は為替差損が2.21億円です。会社は2026年5月の資料で、今期の計画には為替差損益を見込んでいない、としています。
まとめ
| 項目 | 評価 |
|---|---|
| 配当利回り | ◯ 予想4.64%。各期末の実績利回りの平均4.27%の約1.09倍。ただし2020年3月末の5.15%などよりは低い |
| 減配の実績 | ◎ 2016〜2026年3月期の実績で減配なし。18/3〜26/3の9期のうち7期で、配当は期初の予想を上回って決まった |
| 還元方針 | ◯ 配当性向50%を目処に「安定的な高配当」。累進配当やDOEの方針はない |
| 配当の余力 | ◯ 予想配当性向は50.1%。純利益は特別損失で落ちる年がある |
| 業績の安定性 | ◯ 営業利益率は9.5%から15.5%へ。販売事業は大口案件で振れる |
| 割安度 | ◯ 予想PER10.80倍は、同業3社(15.5〜18.0倍)より低い。PBR1.66倍 |
| 財務 | ◎ 自己資本比率66.8%(2026年9月末) |
| 総合 | ◯ 配当は11年で約3.1倍へ(今期予想)。販売事業の振れと特別損失は見ておきたい |
1株配当は2016年3月期の70円から、今期予想どおりなら11年で約3.1倍の220円になります。
今の予想利回りは4.64%。過去10期の期末の平均4.27%より高く、2020年3月末の5.15%などよりは低い位置です。
純利益が落ち込んだ年も、2016年3月期からの実績で配当は一度も減っていません。
・現在の株価と、それを使う予想利回り・予想PER・PBR・時価総額は、2026年11月17日の終値で計算しています。過去の指標は、各図表に書いた時点の株価を使っています。業績と配当は、2026年11月11日発表の中間決算までの実績と会社予想に基づいています。
・次回の決算発表は2027年2月中旬(第3四半期)の予定です(会社IRサイトのIRスケジュール)。最新の数字は必ずご自身でご確認ください。
・この10年あまり、株式分割・併合はありません。配当と株価は、当時の金額のままです。
・2017年3月期の年間配当90円には特別配当5円、2018年3月期の110円には創業50周年の記念配当10円が含まれます。特別配当や記念配当は毎年出るものではありません。過去の利回りの平均にも、この特別配当5円と記念配当10円を含めています。
・配当性向50%を目処とする方針には、「実現していない損益等が原因で親会社株主に帰属する当期純利益が変動する場合等においては、その影響を考慮し配当額を決定する」という条件が付いています。将来の配当を保証するものではありません。
・過去10期平均の配当利回り4.27%は、2017年3月期〜2026年3月期の年間配当実績を、各期末(3月)の最終取引日の終値で割った利回りの単純平均です。各期の計算値は丸めずに平均し、最後に小数第2位へ四捨五入しています。グラフ右端(11/17)の4.64%は、2027年3月期の予想配当と2026年11月17日の終値で計算しています。
・ROEのグラフは、2016〜2026年3月期が決算短信の実績値(期首と期末の自己資本の平均で計算)、2027年3月期は2026年5月20日の決算説明会資料にある会社予想で、線でつながずに示しています。
・類似企業のPERは、各社の直近の中間決算短信(DTSは11月2日の業績予想の修正後)の予想1株利益と、2026年11月17日の終値で計算しています。
・本記事は特定の銘柄の売買を推奨するものではありません。私自身の保有銘柄について、投資判断の記録として書いたものです。投資の最終判断はご自身の責任でお願いします。
コメント